T. Rowe Price (TROW): la solidez financiera de una gestora activa que resiste el auge de la gestión pasiva
Análisis de T. Rowe Price (2016-2025): cómo esta gestora activa mantiene márgenes elevados y un balance sin deuda pese a las salidas netas de capital hacia la gestión pasiva. Solidez financiera, rentabilidades, dividendo y comparativa con Janus Henderson y Franklin Templeton.
Hoy voy a compartir un análisis de T. Rowe Price, una de las gestoras de activos independientes más reconocidas de Estados Unidos. Su modelo, basado en comisiones sobre los activos gestionados y sin apenas deuda, le ha permitido mantener márgenes muy elevados, aunque hoy afronta el mayor desafío del sector: la salida de capital hacia la gestión pasiva.
1. Introducción
T. Rowe Price fue fundada en 1937 por Thomas Rowe Price Jr. en Baltimore, pionero en la inversión a largo plazo basada en análisis fundamental. Desde sus inicios como firma de asesoramiento, fue ampliando su oferta con fondos mutuos de renta fija, variable e internacional, consolidándose como una de las mayores gestoras activas del mundo. En los últimos años ha incorporado fondos indexados y ETFs de bajo coste para competir en el segmento de gestión pasiva, aunque en este terreno se mantiene por detrás de gigantes como BlackRock, Vanguard o State Street.
Algunos de los miembros que componen actualmente el equipo directivo son:
Robert W. Sharps: es el actual CEO de T Rowe, llevando en la compañía desde 1997 y pasando por diferentes puestos como analista, gestor de carteras, jefe de inversiones, presidente y CEO. También tiene una formación muy sólida: grado en contabilidad por Towson University y un MBA en finanzas por Wharton. Otro punto destacable es su honestidad a los inversores, como cuando reconoció públicamente el principal problema de la compañía: cinco años consecutivos de salidas netas de capital en el negocio de AUM (Activos Bajo Gestión). Tampoco hubo ningún escándalo contable ni investigaciones regulatorias durante su mandato. El punto negativo atribuible a su gestión (las salidas de caja son problemas del auge de la gestión pasiva frente a la activa) es la escasa alineación de intereses que tiene con los accionistas, ya que no existen compras voluntarias de acciones de la propia compañía, aunque sí posee aproximadamente 472.000 acciones, pero adquiridas como método de remuneración.
Jennifer B. Dardis: es la actual CFO de la compañía, pero con una trayectoria que no viene directamente de las finanzas: empezó en 2006 con un rol de estrategia corporativa, diez años después como responsable de estrategia corporativa y, antes de asumir el cargo de CFO, responsable de finanzas. Participa directamente tanto en decisiones financieras (CFO) como de estrategia corporativa. Sus estudios y posiciones en otras empresas también son relevantes, destacando un MBA por la Darden School of Business (una de las mejores escuelas de negocios de EEUU) en la formación y puestos como relación con inversores (Constellation Energy) o fusiones y adquisiciones (SG Cowen, banca de inversión de Société Générale en EEUU). Precisamente relacionado con este último puesto destaca haber liderado la integración de Oak Hills Advisors en 2021, ya como CFO de T Rowe Price.
2. Solidez
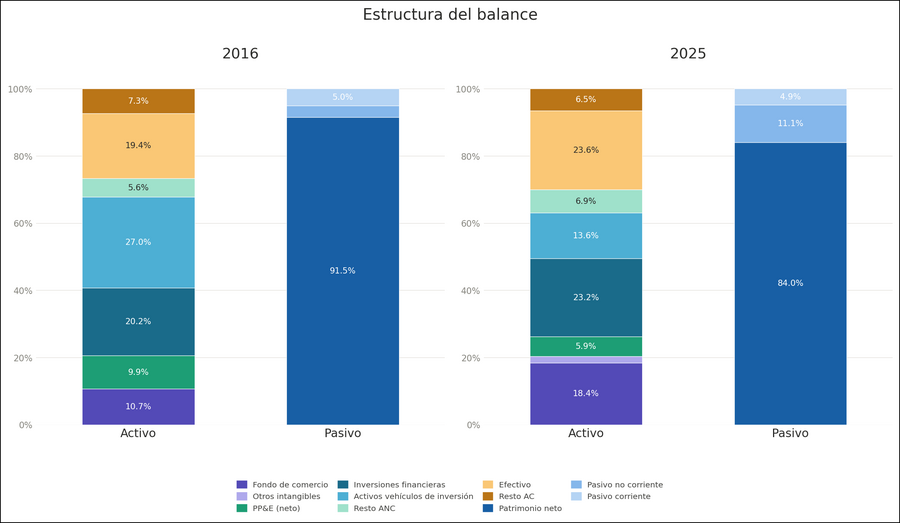
Antes de analizar las distintas ratios, haré una rápida comparación de la estructura de los balances en 2016 y 2025. En el activo corriente se observa un ligero aumento del efectivo, creciendo del 19% al 23%. En el activo no corriente, los intangibles también variaron debido a la adquisición de Oak Hill Advisors en 2021, desde un 10% a un 20%.
Lo más destacado es el elevado peso que tienen las partidas de inversiones financieras y activos de vehículos de inversión consolidados, que conjuntamente supusieron casi un 50% en 2016, pero cayeron al 37% en 2025.
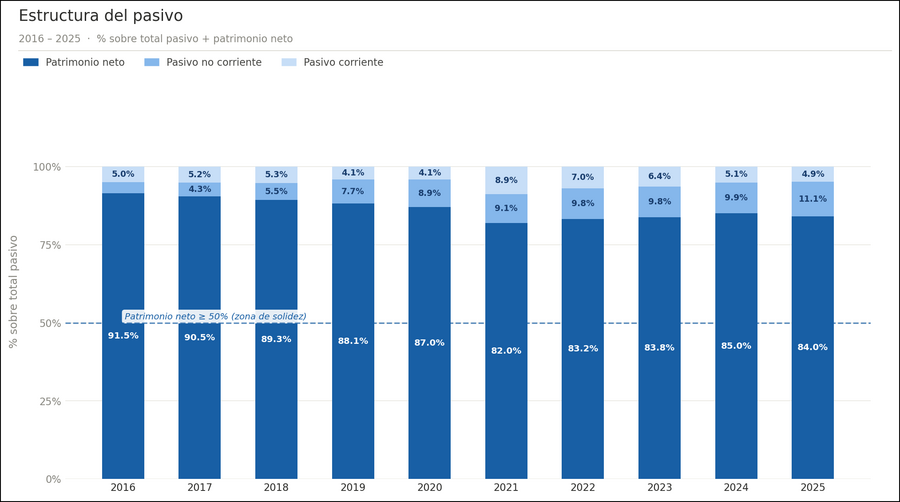
En la parte de la financiación es llamativo ver el elevado peso que tiene el patrimonio neto, aunque descendió ligeramente en estos diez años debido a la adquisición en 2021 de Oak Hill Advisors, realizada en parte con deuda.
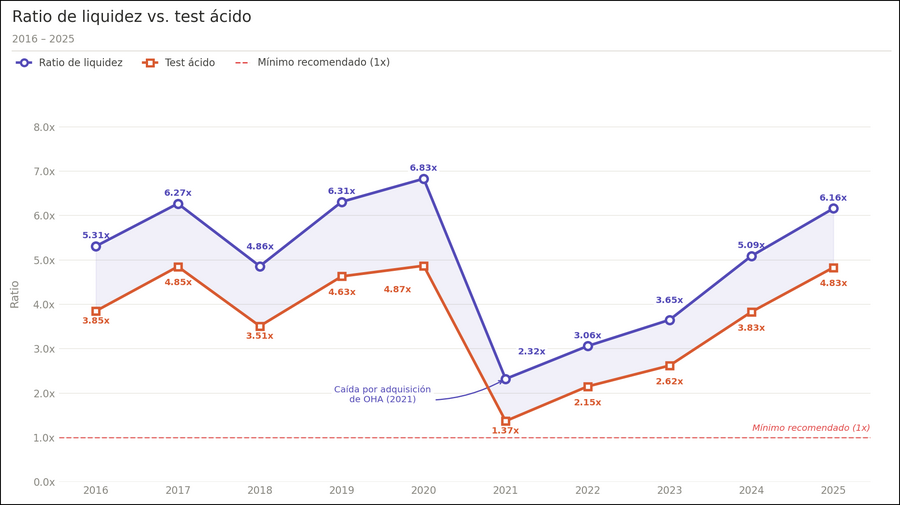
Analizando ahora las ratios, vemos que tanto la ratio de liquidez como el test ácido alcanzaron todos los años valores excelentes. En 2021, cuando se endeudaron para hacer frente a la adquisición de Oak Hill Advisors, tuvieron los peores datos: 2,32 la liquidez y 1,37 el test ácido. Es decir, en su peor año, el activo corriente y el efectivo fueron superiores a la totalidad de las deudas a corto plazo.
Desde 2021 los números no han hecho más que aumentar año tras año, finalizando la década con una ratio de liquidez de 6,16 y el test ácido 4,83, mostrando una solidez financiera estructural gracias a la muy baja dependencia de deuda ajena.
En el activo no corriente destacan varias partidas: activos intangibles, inversiones financieras y activos de vehículos de inversión consolidados. Los activos intangibles nunca tuvieron una importancia para T Rowe Price, siendo una empresa que basa su crecimiento los activos bajo gestión, bien por crecimiento de la rentabilidad de los fondos o bien por captación neta de fondos.
Las inversiones financieras es el dinero propio de la empresa invertido en sus propios fondos. Pueden ser como inversión semilla (dinero en fondos completamente nuevos), inversiones en joint ventures (gestoras asociadas, principalmente Asia) y otro tipo de inversiones financieras (bonos, acciones y otros activos).
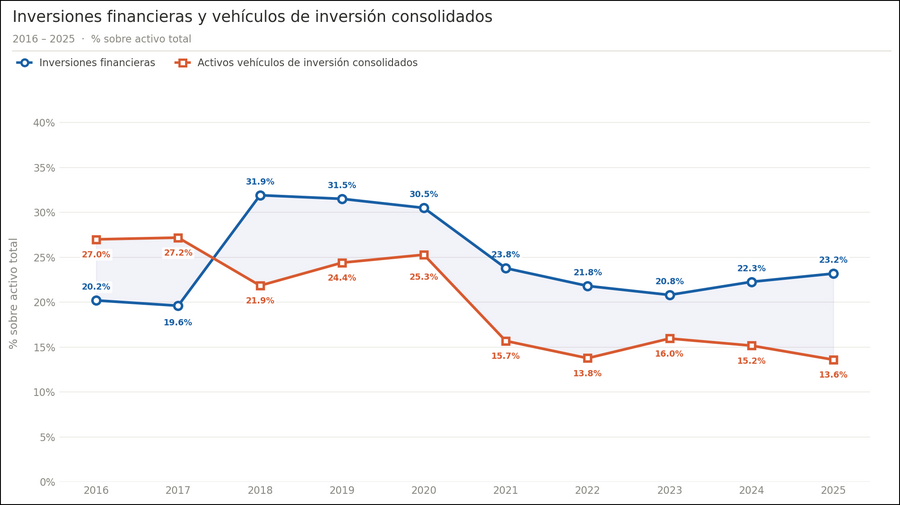
El papel de esta partida es muy importante por dos razones principales: estratégica en fondos de reciente creación (inversión semilla) y de alineación de incentivos con el resto de los partícipes de sus fondos. La evolución que muestra fue bastante estable a lo largo de la década, destacando una subida rápida en 2018 pero un descenso paulatino hasta valores iniciales algo por encima del 20%.
Los activos de vehículos de inversión consolidados aparecen cuando la propia empresa tiene participación mayoritaria o control sobre un fondo de inversión. En este caso, las normas le obligan a incluir todos los activos de ese fondo dentro de su propio balance, aunque la mayor parte de ese dinero pertenezca a inversores externos.
En este caso, la evolución es claramente descendente. Destaca la caída del año 2021 coincidiendo con la adquisición de OHA, lo que supuso un aumento del activo total que no fue acompañado en la misma magnitud con el aumento de los activos de vehículos de inversión consolidados. Aun así, la evolución general decreciente se debe a que es capital que solo debe consolidar en participaciones mayoritarias. A medida que esos fondos maduran y captan más inversores externos, la participación de T. Rowe Price como porcentaje del fondo se diluye por debajo del umbral de consolidación, y el fondo deja de consolidarse en el balance.
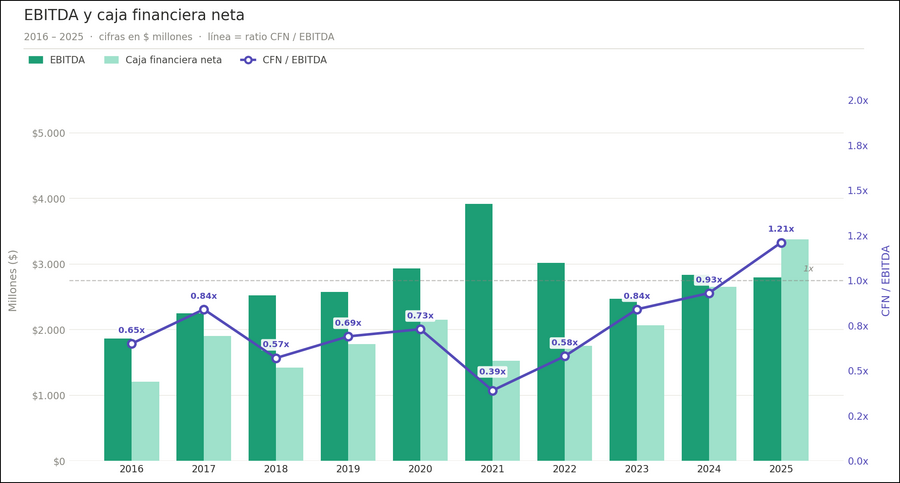
Hablando ahora del pasivo, TROW no asumió deuda financiera ningún año, ni siquiera el año de la adquisición de OHA. Esto se debe a que sus ingresos son comisiones que se devengan y cobran trimestralmente sobre los AUM que gestiona. No necesita invertir capital propio para gestionar el dinero de sus clientes. Por lo tanto, la caja financiera neta es, básicamente, el dinero en caja.
Comparando la caja financiera neta con el EBITDA, aumentan ambas a la par hasta 2021 (año de la adquisición de OHA), cuando se produce un cambio: el EBITDA descendió especialmente entre 2021 y 2023 mientras que el efectivo aumentó todos los años sin parar.
Aunque la caja financiera neta se comportó bien en esta etapa, es importante vigilar de cerca la evolución del EBITDA, que ha descendido desde 2021 por tres factores:
Primero, las salidas netas de capital — los clientes sacan más dinero del que meten, con 272.000 millones de dólares en salidas netas acumuladas desde ese año.
Segundo, la compresión de comisiones, consecuencia del cambio de mix hacia clases de activos y vehículos de menor coste — renta fija, multiactivo y ETFs activos — frente a la renta variable tradicional, que es el segmento de mayor comisión.
Tercero, la presión estructural de la gestión pasiva, cuya comisión — el único dato cierto en inversión — es muy inferior a la de cualquier fondo activo, lo que obliga al gestor activo a demostrar consistentemente una rentabilidad superior que justifique ese diferencial de coste.
La importancia que tuvo todos los años el patrimonio neto es mucho mayor al 50% considerado como óptimo, llegando al 82% en 2021 como peor dato, debido a un aumento puntual del pasivo para hacer frente a la adquisición de OHA. También las reservas tienen una evolución muy buena, habiendo crecido todos los años a un ritmo medio anual del 10,94%.
El hecho de no incurrir prácticamente en deuda ajena es algo habitual en empresas de la gestión de activos, ya que no necesita invertir capital propio para gestionar el dinero de sus clientes.
3. Rentabilidad
T Rowe Price divide sus ingresos en tres categorías:
Comisiones de gestión (tanto fijas como variables): son ingresos calculados como un porcentaje fijo de los AUM gestionados (fijas) o un porcentaje extra si el fondo bate al benchmark (de éxito o variable). La parte fija es la mayor partida de ingresos y los más predecibles y estables, mientras que la parte variable representan una fracción pequeña del total con alta variabilidad anual.
Capital allocation-based income: es el ingreso que genera T. Rowe Price por el capital propio que tiene invertido en sus propios fondos.
Otros servicios: son los ingresos por servicios auxiliares (administración de fondos, registro de partícipes, distribución a través de terceros y otros servicios). Son relativamente estables y predecibles porque no dependen directamente de la rentabilidad de los fondos sino del volumen de servicios.
Los ingresos por comisiones de gestión supusieron en 2025 más del 90% de los ingresos totales, lo cual es coherente con el modelo de negocio de una gestora pura: sus ingresos deberían proceder casi exclusivamente de gestionar el dinero de sus clientes.
El problema no está en la concentración en comisiones sino en la concentración dentro de ellas: la renta variable supone aproximadamente el 59% de todas las comisiones de gestión y es el segmento de mayor rentabilidad por euro gestionado, pero también el que acumula salidas netas persistentes. La renta fija, en cambio, muestra entradas netas positivas, pero genera comisiones diez veces menores en términos absolutos (tasa de comisión y AUM gestionados significativamente inferiores). El resultado es una dinámica perversa: el dinero entra donde menos rentabilidad genera y sale donde más.
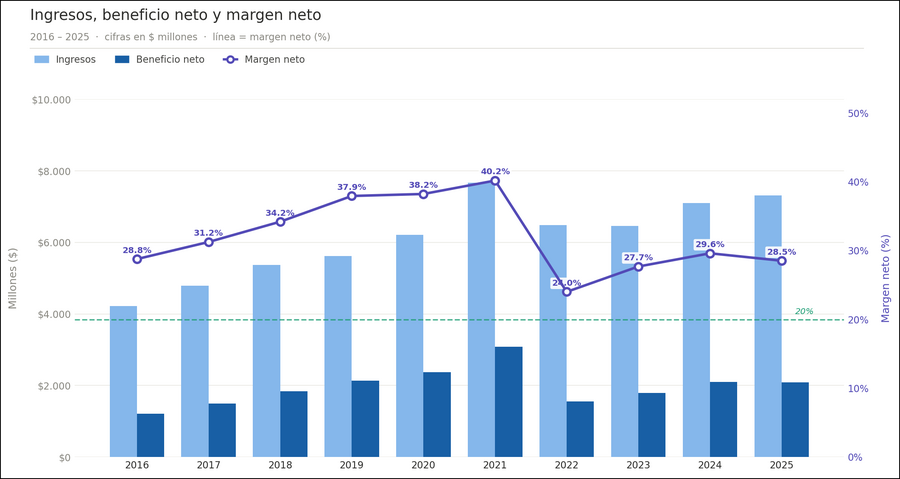
La evolución que tuvieron los ingresos en esta década es muy buena con una tendencia casi siempre alcista, con un aumento medio anual del 6,81%. El beneficio neto también siguió la misma tendencia creciente igual que los ingresos, con un promedio del 9,48%. Aun así, se observa un empeoramiento de los números desde 2022: ese año tanto los ingresos como el beneficio neto cayeron un 15% y 50%, respectivamente.
Desde ese año la tendencia ha sido muy distinta a los años previos a 2022: las ventas aumentaron, por término medio, un 4% a partir de 2022 frente a un 12% antes de ese año, mientras que el beneficio neto redujo su crecimiento desde un 20% a un 10% en los últimos tres años.
Este empeoramiento en los números se debe principalmente a la salida neta de capital en sus principales fondos de renta variable, categoría que tiene comisiones más elevadas y con la que obtiene más ingresos.
A pesar de la “mala” evolución los últimos años, el margen neto fue muy elevado todos los años muy por encima del 10% mínimo exigido, con un margen medio anual del 32%. Estos números muestran que TROW tiene suficiente músculo en márgenes para seguir siendo un negocio muy rentable durante años.
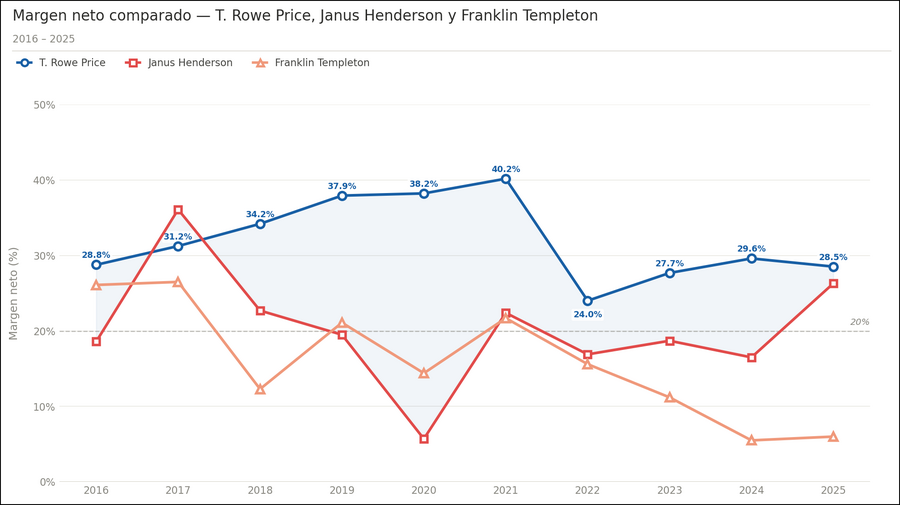
Comparando los márgenes de TROW con otras empresas similares como Janus Henderson (JHG) o Franklin Templeton (BEN), las rentabilidades de TROW fueron superiores todos los años, especialmente entre los años 2018 y 2021. Sin embargo, la distancia con JHG se acortó con la caída en 2022. Estas mejoras de JHG estuvieron directamente relacionadas con adquisiciones agresivas en crédito privado (Victory Park Capital), ETFs de renta fija (Tabula) y activos alternativos (NBK Capital Partners).
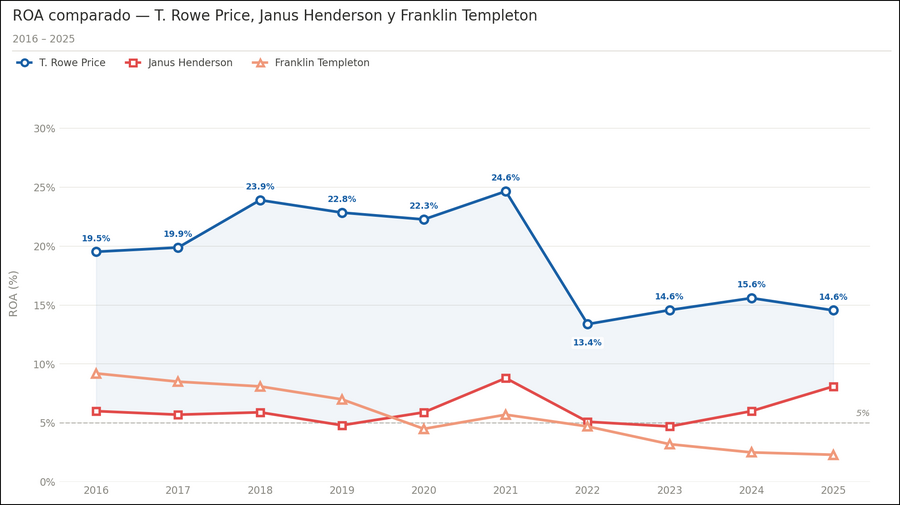
El ROA fue siempre muy superior al 5% mínimo, llegado en varias ocasiones a superar el 20%. Sin embargo, desde 2022 se observa un bajón desde un 25% hasta el 13%, manteniéndose en el 15% desde entonces. Aunque siempre superó en rentabilidades a JHG y BEN, BEN tuvo una tendencia claramente bajista, pero JHG se adaptó más rápidamente a las salidas netas de AUM que TROW vía adquisiciones estratégicas en otros modelos de negocio diferentes a la gestión activa de renta variable.
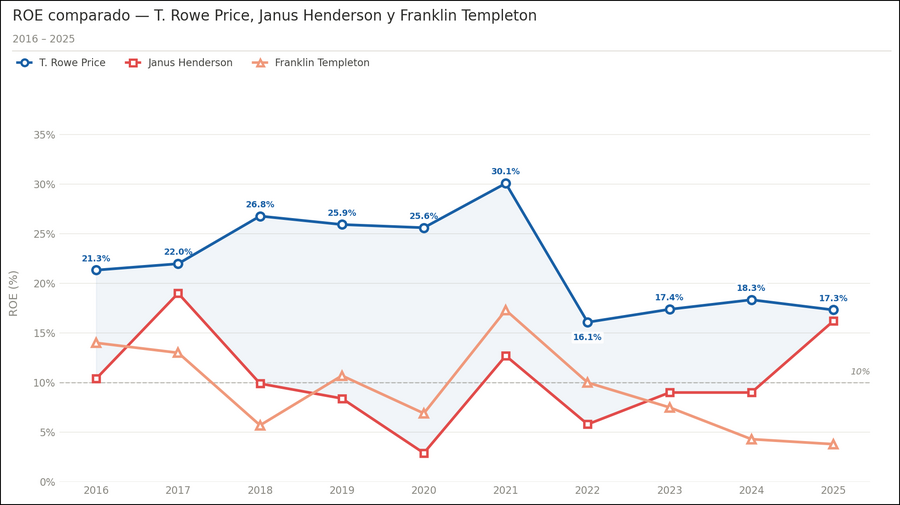
El ROE, igual que el ROA, fue muy superior al 10% mínimo incluso los últimos cuatro años cuando cayó a causa de las salidas netas de AUM, descendiendo desde un 30% en 2021 hasta un 16% en 2022. Aun así, comparado con las otras dos compañías consiguió rentabilidades muy superiores a estas, pero desde 2022 los datos de JHG están convergiendo y la distancia entre T Rowe y Janus se está reduciendo.
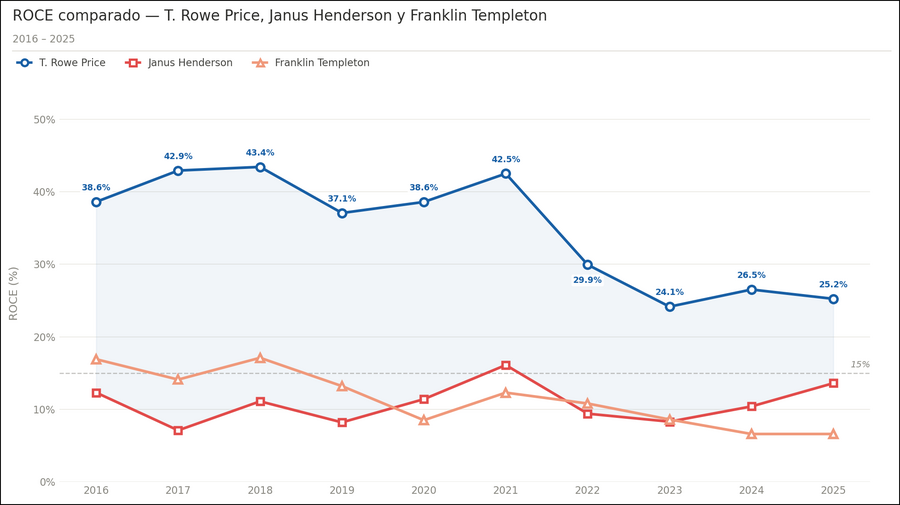
Analizando ahora los números del ROCE, T Rowe alcanzó todos los años rentabilidades excelentes, aunque se observa, igual que en ratios anteriores, un claro deterioro desde 2022: en 2021 alcanzó un ROCE del 42% frente a un 24% en 2023. Sin embargo, Janus Henderson, por el efecto del apalancamiento para hacer frente a las últimas adquisiciones, no consiguió mejorar tanto en el ROCE como sí lo había hecho en el ROE.
Mientras que T Rowe no realizó adquisiciones agresivas y no recurrió a deuda, consiguiendo rentabilidades ROE gracias casi exclusivamente al patrimonio neto, Janus sí recurrió a financiación, reduciendo el peso del patrimonio neto y aumentando ligeramente el ROE gracias a un patrimonio neto menor.
Tras analizar cada una de las ratios, está claro que T Rowe presenta varias ventajas respecto a sus comparables del sector, que le ayudan a conseguir rentabilidades y márgenes más elevados:
Tiene una marca y un track record que le permite mantener comisiones más altas con menor presión de salida.
Su escala le proporciona una mayor eficiencia operativa (1,78 billones de AUM frente a 493.000 millones de Janus Henderson).
Cultura de gestión interna sin deuda estructural, evitando costes financieros y de integración.
4. Beneficio/ Dividendo – Evolución de las acciones
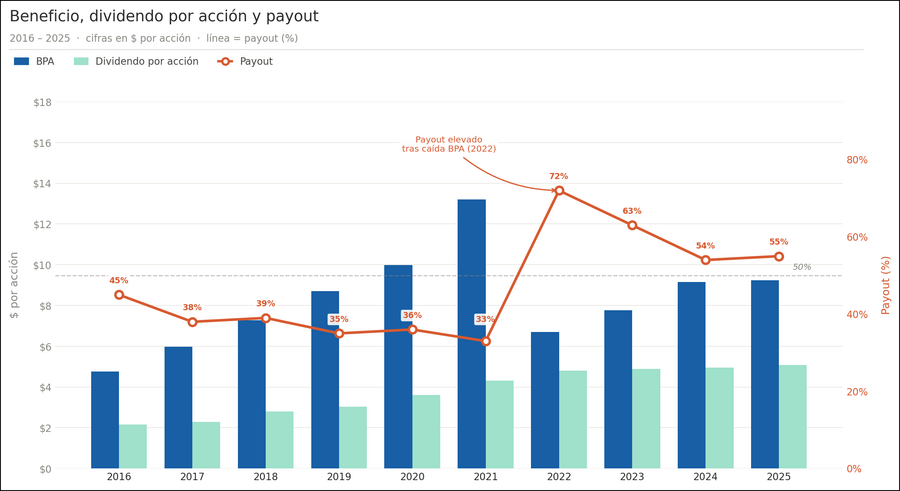
El beneficio por acción tuvo una evolución alcista y aumentó casi todos los años. Tan solo cayó en 2022 un 50%, a causa de una combinación de salidas de AUM, caídas de los mercados, especialmente el S&P 500 (un –18% ese año), y costes de integración por la adquisición de OHA.
El dividendo por acción tuvo una tendencia alcista todos los años no habiendo disminuido en ninguna ocasión durante los últimos 40 años (pasando por caídas importantes como 2008, 2020 y 2022). Por término medio, el dividendo ha crecido a un ritmo anual del 10,24%.
A pesar de la caída de 2022 del beneficio por acción, la ratio payout siempre se ha mantenido en porcentajes asumibles muy por debajo del 50% hasta 2021, aunque con un salto en 2022 hasta el 72%. Aun así, poco a poco ha conseguido descender el porcentaje hasta terminar la década con un payout del 55%, un dato mucho más manejable.
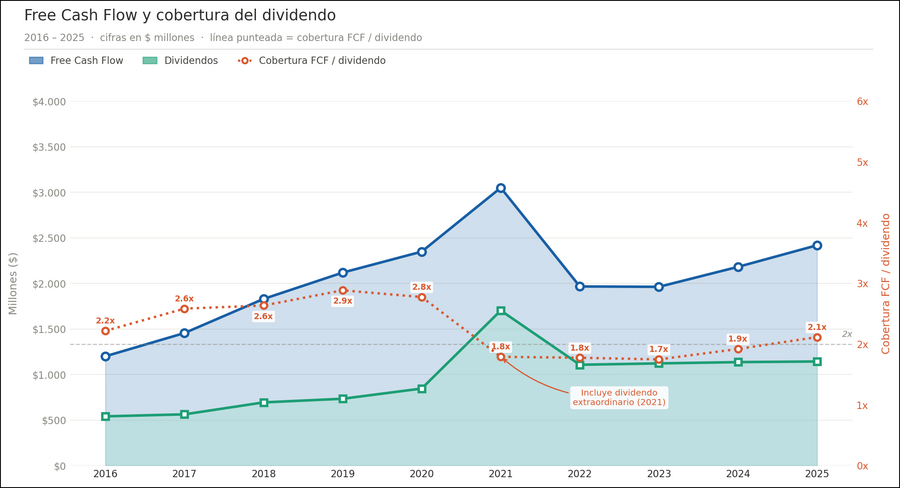
El flujo de caja libre de T Rowe fue, todos los años, muy superior al pago total de los dividendos que realizó la compañía, incluso en 2021 cuando realizó un pago de dividendos extraordinarios (el FCF fue 1,8 veces superior) o los años difíciles de salidas netas de AUM (por ejemplo, en 2025 el FCF fue 2,1 veces el dividendo total).
Esto demuestra la elevada capacidad de generación de caja que tiene T Rowe Price, que es capaz incluso de pagar de vez en cuando dividendos extraordinarios (en 2021 3$ por acción sumados a 4,32$ de ordinario) y mantener cierta holgura entre el FCF y el pago total de dividendos en años complicados (desde 2022 con la diferencia aproximada de 2 veces en años con salidas de caja neta de AUM).
Otro método que tienen las empresas de remunerar al accionista es mediante la recompra de acciones en circulación, práctica que esta empresa realiza de forma habitual, habiendo recomprado un total de 30 millones de acciones en esta década a un ritmo medio anual del 1,40%.
Si este análisis te ha parecido interesante, no dudes en recomendarlo y seguirme para más contenidos similares. Tu opinión y apoyo son importantes para seguir mejorando.
Disclaimer: todo lo que contiene este estudio es mi propia versión particular. Al no ser profesional, mi estudio no puede considerarse ni recomendación de compra ni de venta. Es importante que cada inversor realice su propio estudio antes de invertir sin dejarse influir por las opiniones de los demás, incluida la mía.