El Tratado de Maastricht entró en vigor el 1 de noviembre de 1993 y creó oficialmente la Unión Europea. Fijó las condiciones para entrar en el euro: déficit público por debajo del 3% del PIB, deuda por debajo del 60%, inflación y tipos de interés cercanos a los de los mejores países y una moneda estable. Hoy Francia incumple los dos límites fiscales y España solo el de la deuda.
Treinta y tres años después, aquella frontera del 3% y el 60% vuelve a mover los mercados. El bono francés a 10 años llegó al 4,94% en octubre, según contamos al analizar la subida de la prima de riesgo de Francia, y ya paga más que el español. En este artículo repasamos qué exigía Maastricht, calculamos qué ganó quien apostó por la convergencia de España y vemos quién cumple hoy.
La lección en 30 segundos
- La prima de riesgo es el precio que cobra el mercado por las cuentas públicas de un país.
- Cuando un país mejora sus cuentas, quien compró antes su deuda gana dos veces: por el cupón y por la subida del precio del bono.
- La convergencia no es para siempre: se puede deshacer en meses, como en 2012 o en la Francia de hoy.
Qué fue el Tratado de Maastricht y por qué tardó en entrar en vigor
Representantes de doce países firmaron el Tratado de la Unión Europea en la ciudad neerlandesa de Maastricht el 7 de febrero de 1992. Con su entrada en vigor, el 1 de noviembre de 1993, nació la Unión Europea y se puso en marcha el camino hacia una moneda única en tres fases, con un banco central común al final del recorrido, según explica el Banco Central Europeo. El texto completo puede consultarse en el BOE.
Entre la firma y la entrada en vigor pasaron casi 21 meses de sustos. El 2 de junio de 1992 los daneses rechazaron el tratado con un 50,7% de votos en contra, según recogió la crónica de El País archivada por Danmarkshistorien. El 20 de septiembre Francia lo aprobó por un estrecho 51,05% de síes, apenas cuatro días después del Miércoles Negro en que Soros tumbó a la libra. Dinamarca acabó aprobándolo en un segundo referéndum el 18 de mayo de 1993, tras negociar varias excepciones.
Fecha |
Hecho |
|---|---|
7/2/1992 |
Doce países firman el tratado en Maastricht |
2/6/1992 |
Dinamarca dice «no» (50,7%) |
16/9/1992 |
Miércoles Negro: la libra y la lira salen del mecanismo de cambios |
20/9/1992 |
Francia dice «sí» por la mínima (51,05%) |
18/5/1993 |
Dinamarca aprueba el tratado en un segundo referéndum |
1/11/1993 |
Entra en vigor: nace la Unión Europea |
1/1/1994 |
Empieza la segunda fase de la unión monetaria |
1/1/1999 |
Tercera fase: nace el euro y el BCE dirige la política monetaria |
Fuentes: BCE, Danmarkshistorien (El País, 3/6/1992) y Currency Thoughts.
Los cinco criterios de convergencia de Maastricht
Para entrar en el euro, cada país tenía que aprobar un examen con cinco notas. Estos son los límites, tal como los resume el Banco de España, y las cifras con las que España aprobó, según su informe de convergencia de marzo de 1998:
Criterio |
Límite de Maastricht |
España en el examen de 1998 |
¿Cumplía? |
|---|---|---|---|
Inflación |
Máximo 1,5 puntos sobre los tres países con menos inflación |
1,8% (límite: 2,7%) |
Sí |
Déficit público |
Máximo 3% del PIB |
2,6% en 1997 |
Sí |
Deuda pública |
Máximo 60% del PIB (o bajando hacia ese nivel) |
68,8% en 1997, bajando |
Con excepción |
Tipos a largo plazo |
Máximo 2 puntos sobre los tres países con menos inflación |
6,3% (límite: 7,8%) |
Sí |
Tipo de cambio |
Dos años sin devaluar dentro del mecanismo de cambios |
Sin devaluaciones en los dos años previos |
Sí |
Fuente: Banco de España. Inflación y tipos, de febrero de 1997 a enero de 1998.
El criterio que más dinero movió fue el cuarto. El bono español a 10 años pagaba un 10,8% a principios de 1992 y un 5,2% a principios de 1998, y el diferencial con Alemania pasó de casi 300 puntos básicos a menos de 20, según el mismo informe del Banco de España.
¿Qué habría pasado con 10.000 € en bonos españoles?
Para medir el premio de la convergencia hemos hecho un cálculo propio. A principios de 1992, un inversor compra 10.000 € de bonos españoles a 10 años al 10,8%. Otro compra 10.000 € de bonos alemanes. Para el bono alemán usamos una rentabilidad aproximada del 7,9%, que resulta de restar al español los casi 300 puntos de diferencial. Seis años después, a principios de 1998, ambos venden sus bonos, a los que les quedan cuatro años de vida, a los tipos de entonces: un 5,2% el español y un 5% aproximado el alemán.
Concepto |
Bono español |
Bono alemán |
|---|---|---|
Rentabilidad al comprar (1992) |
10,8% |
7,9% (aprox.) |
Cupones cobrados en 6 años |
6.480 € |
4.740 € |
Valor de venta del bono (1998) |
11.977 € |
11.028 € |
Total al final |
18.457 € |
15.768 € |
Ganancia |
+84,6% |
+57,7% |
Cálculo de Rankia con los tipos del informe de convergencia del Banco de España. El bono alemán y los tipos de venta a cuatro años son aproximaciones. Sin impuestos, comisiones ni reinversión de cupones.
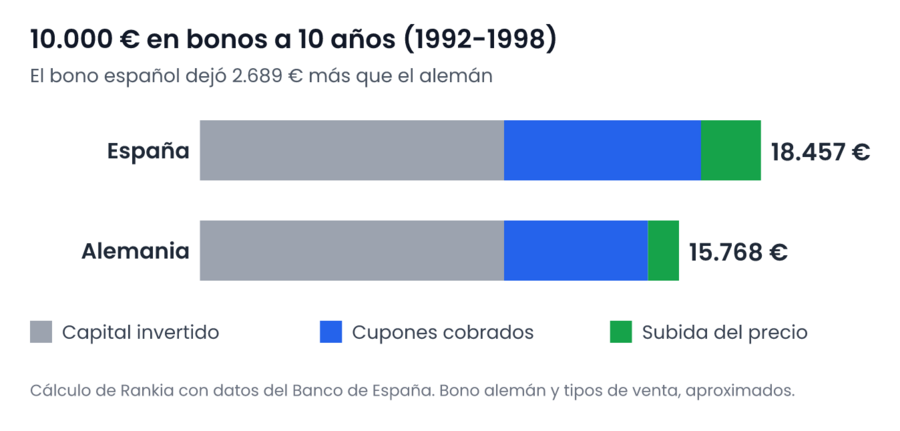
El bono español dejó unos 2.700 € más que el alemán. Una parte llegó por el cupón más alto, que era el precio del riesgo. La otra, por el precio: cuando los tipos españoles cayeron, el bono comprado al 10,8% pasó a valer casi un 20% más que su nominal. Ese doble premio solo existe si el país cumple. Quien compró deuda española a principios de 1992 no sabía que llegarían varias devaluaciones de la peseta y un año, 1994, de fuertes caídas en la renta fija.
¿Quién cumple hoy los criterios de Maastricht?
Casi nadie entre los grandes. Según Eurostat, en 2025 once países de la UE tuvieron un déficit del 3% o más y doce superaron el 60% de deuda, como recoge Teleborsa. La deuda de la zona euro llegó al 88,8% del PIB en el segundo trimestre de 2026, según Euronews.
País |
Deuda pública (T2 2026) |
Déficit 2025 |
Bono a 10 años (octubre 2026) |
|---|---|---|---|
Grecia |
140,8% |
Superávit del 2,0% |
— |
Italia |
139,9% |
— |
4,6% (aprox.) |
Francia |
119,1% |
5,1% |
4,94% |
España |
101,4% |
2,18% |
4,1% (aprox.) |
Alemania |
62,8% |
— |
3,4% (aprox.) |
Límite de Maastricht |
60% |
3% |
— |
Fuentes: Eurostat vía Euronews y Teleborsa (21/10/2026); déficit de España, Ministerio de Hacienda (31/3/2026); bonos, datos recopilados en el análisis de Rankia sobre Francia (OAT y bund, 19-20 de octubre; España e Italia, OCU, 28 de septiembre). Las celdas con guion no aparecen en esas fuentes.
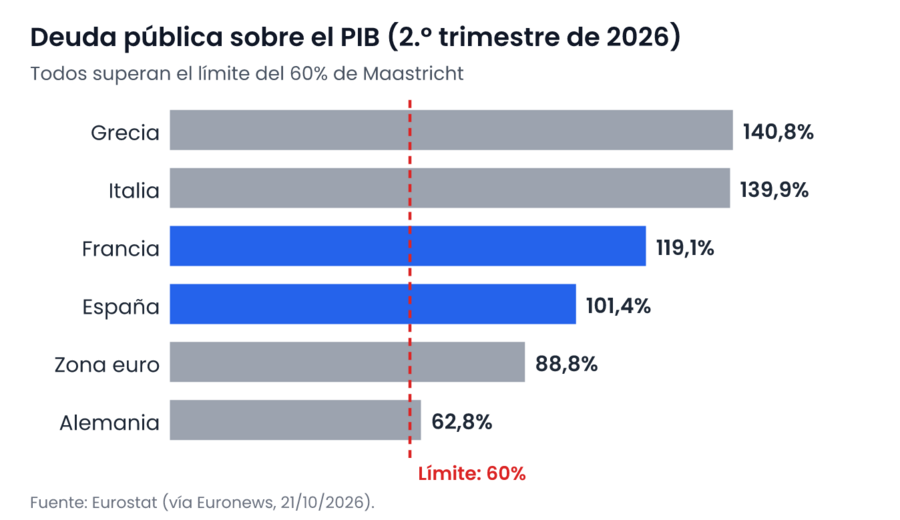
Francia es el caso que más se parece a un examen suspendido. Su deuda ha subido 3,7 puntos en un año y el 23 de octubre Moody’s mantuvo su nota en Aa3 con perspectiva negativa: espera que la deuda supere el 120% del PIB en 2027, según la nota recogida por Europa Press. Con las presidenciales de abril y mayo de 2027 por delante, el mercado pide más rentabilidad por prestar a París.
Traducido a euros: con los tipos de octubre, 10.000 € en un bono francés a 10 años dan 4.940 € brutos en cupones durante su vida, frente a 4.100 € del español y 3.400 € del alemán. Esos 1.540 € de diferencia frente a Alemania son la prima de riesgo de Francia cobrada en efectivo.
España, de alumna aventajada a país vigilado y vuelta
España cumple hoy el criterio de déficit, con un 2,18% del PIB en 2025, según el Ministerio de Hacienda, pero no el de deuda: un 101,4% del PIB frente al 68,8% con el que entró en el euro. La paradoja es que el mercado le cobra menos que a Francia. No siempre fue así: en julio de 2012 la prima de riesgo española superó los 600 puntos básicos, como recordamos en la efeméride de Volkswagen.
Para el ahorrador español, la consecuencia práctica es que la deuda pública ya no es un bloque homogéneo. Comprar bonos del Tesoro, bonos franceses o un fondo de deuda de toda la zona euro son apuestas distintas, y comparar un bono con un fondo indexado ayuda a ver qué riesgo asume cada uno.
Cuándo la lección no funciona
Comprar la deuda del país con la prima más alta esperando que converja es una apuesta, no una ley. Grecia entró en el euro en 2001 y, una década después, sus bonistas tuvieron que aceptar una quita en la reestructuración de su deuda. España e Italia vieron cómo su convergencia se deshacía en 2011 y 2012, y Francia, que formaba parte del núcleo duro, paga hoy más que España.
Además, los límites de Maastricht se incumplen de forma habitual sin que pase nada inmediato: once países superaron el 3% de déficit en 2025. Y un bono con cupón fijo pierde poder adquisitivo cuando sube la inflación, que en España llegó al 4,9% en septiembre, como recogimos en el análisis sobre la deuda francesa. Por último, el precio de un bono cae cuando suben los tipos: lo vivieron los fondos de pensiones británicos en la crisis de 2022.
Cómo aplicar hoy la lección de Maastricht
1. No apuestes por un solo país. Si quieres renta fija europea, un fondo o ETF de deuda de toda la zona euro reparte el riesgo de que uno de ellos suspenda el examen. Si buscas renta variable, un ETF de bolsa europea o un fondo indexado cumple la misma función.
2. Si compras un bono concreto, piensa en mantenerlo hasta el vencimiento. Así el precio intermedio importa menos y cobras la rentabilidad que fijaste al comprar. Puedes comprar bonos soberanos de varios países de la zona euro en un bróker como Trade Republic.
IBAN español y cuenta remunerada al 3,04% TAE

-
💶Depósito mínimo0,00 €
-
📝RegulaciónBAFIN
-
⭐️Puntuación8.75/10
3. Ten en cuenta la fiscalidad. Los cupones y las ganancias de bonos y ETFs tributan en la base del ahorro del IRPF: 19% hasta 6.000 €, 21% hasta 50.000 €, 23% hasta 200.000 €, 27% hasta 300.000 € y 30% en adelante. Si tienes activos en el extranjero por más de 50.000 €, revisa el modelo 720.
Lo que vivieron los inversores españoles
El «no» danés de 1992 no fue solo política: golpeó a los ahorradores españoles que acababan de pasarse a la renta fija. Lo recordaba en su blog de Rankia un veterano del sector de los fondos, que vivió aquellos años desde dentro:
"Por primera vez España sabía que eso de la renta fija tenía esas oscilaciones"
El mismo autor cuenta que en 1994 la subida de tipos y el «efecto tequila» volvieron a sorprender a los partícipes de fondos de renta fija. La lección, tres décadas después, sigue vigente.
Preguntas frecuentes
¿Cuándo entró en vigor el Tratado de Maastricht?
El 1 de noviembre de 1993. Se había firmado el 7 de febrero de 1992 en Maastricht (Países Bajos) por doce países.
El 1 de noviembre de 1993. Se había firmado el 7 de febrero de 1992 en Maastricht (Países Bajos) por doce países.
¿Qué creó el Tratado de Maastricht?
Creó oficialmente la Unión Europea y fijó el camino hacia la moneda única en tres fases, con el Banco Central Europeo y el euro a partir del 1 de enero de 1999.
Creó oficialmente la Unión Europea y fijó el camino hacia la moneda única en tres fases, con el Banco Central Europeo y el euro a partir del 1 de enero de 1999.
¿Cuáles son los criterios de convergencia de Maastricht?
Déficit público máximo del 3% del PIB, deuda máxima del 60%, inflación no más de 1,5 puntos por encima de los tres mejores, tipos a largo plazo no más de 2 puntos por encima y estabilidad del tipo de cambio durante dos años.
Déficit público máximo del 3% del PIB, deuda máxima del 60%, inflación no más de 1,5 puntos por encima de los tres mejores, tipos a largo plazo no más de 2 puntos por encima y estabilidad del tipo de cambio durante dos años.
¿Cumple España hoy los criterios de Maastricht?
Cumple el de déficit, con un 2,18% del PIB en 2025, pero no el de deuda, que estaba en el 101,4% del PIB en el segundo trimestre de 2026.
Cumple el de déficit, con un 2,18% del PIB en 2025, pero no el de deuda, que estaba en el 101,4% del PIB en el segundo trimestre de 2026.
¿Por qué Francia paga más que España por su deuda?
Porque su déficit (5,1% en 2025) y su deuda (119,1% del PIB) han crecido, y la inestabilidad política hace que los inversores pidan más rentabilidad. Moody’s mantiene su nota en Aa3 con perspectiva negativa.
Porque su déficit (5,1% en 2025) y su deuda (119,1% del PIB) han crecido, y la inestabilidad política hace que los inversores pidan más rentabilidad. Moody’s mantiene su nota en Aa3 con perspectiva negativa.
Otras efemérides de bolsa con moraleja
La crisis del sistema de cambios que casi tumba Maastricht la contamos en el Miércoles Negro de Soros. Para ver qué pasa cuando los tipos se disparan, lee la crisis de los fondos de pensiones británicos, y para entender cómo se contagia una crisis de confianza, la caída de Lehman Brothers. Para elegir dónde invertir, usa el comparador de brókers de Rankia.
Aviso: este artículo tiene carácter informativo y educativo. No constituye recomendación de inversión ni asesoramiento financiero. La inversión en bonos, ETFs y acciones conlleva riesgo de pérdida de capital y el precio de un bono puede caer si suben los tipos o la prima de riesgo. Las rentabilidades pasadas no garantizan rentabilidades futuras. Para decisiones de inversión relevantes, consulta con un asesor financiero registrado en la CNMV.