Los disturbios en Francia disparan su prima de riesgo: ¿Merece la pena invertir en deuda francesa?
Los disturbios en Francia disparan su prima de riesgo: ¿Merece la pena invertir en deuda francesa?
El bono francés a 10 años roza el 5% y Moody’s decide su nota este viernes. Descubre cómo funciona, cuánto te quedaría de 10.000 € tras impuestos y para quién tiene sentido comprar antes de dar el paso.
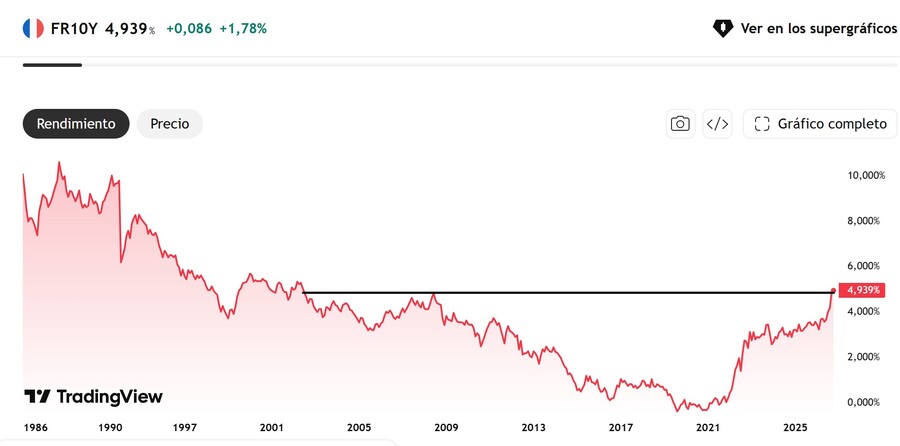
El bono francés a 10 años (la OAT) llegó al 4,94% de rentabilidad, con la prima de riesgo frente al bund alemán por encima de los 175 puntos básicos, en zona de máximos desde 2012.
Macron ante el abismo financiero: ¿Merece la pena invertir en deuda francesa?
No hay plazo de suscripción ni subasta para el pequeño inversor, porque las OAT se compran en el mercado secundario cualquier día de bolsa, pero sí hay una fecha clave, el viernes 23 de octubre, cuando Moody’s revisa la nota de Francia, hoy en Aa3 con perspectiva negativa.
No obstante, la pregunta es si ese 5% compensa el ruido político. La respuesta depende de tu horizonte, de si necesitas cobrar ingresos y de cuánto te preocupa la inflación, que en España ya está en el 4,9%.
¿Qué ha pasado en Francia?
Tras un fin de semana de protestas y disturbios por el coste de la vida y el deterioro de los servicios públicos, el Gobierno de Sébastien Lecornu cerró el balance del lunes con unos 2.400 detenidos, cerca de un millar de agentes heridos y más de 2.000 comercios afectados.
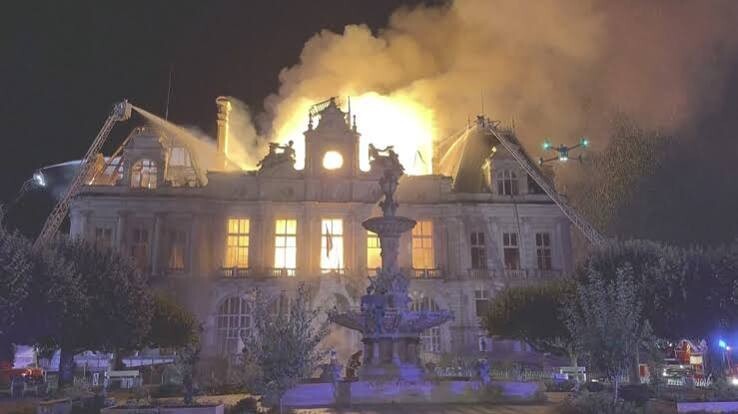
Momento del Incendio del ayuntamiento de Limages | Fuente: Euronews
El incendio del ayuntamiento de Limoges se convirtió en la imagen del fin de semana. En respuesta, el primer ministro francés, Lecornu, anunció toques de queda parciales en varias ciudades y Emmanuel Macron reconoció fallos en la gestión policial.
Por su parte, las movilizaciones tuvieron un efecto contagio en Bélgica e Italia.
¿Por qué se dispara la prima de riesgo?
La prima de riesgo es la diferencia entre lo que paga el bono francés a 10 años y lo que paga el alemán, que hace de referencia segura en la eurozona.
Así pues, con el bund en torno al 3,4%, la OAT al 4,9% deja un diferencial de unos 1,5 puntos, algo que no se veía desde 2012.
Rentabilidad del bono francés a 10 años en máximos desde 2002
Los disturbios han sido el detonante, pero el fondo es fiscal. El Gobierno calcula un déficit del 5,4% del PIB este año, quiere bajarlo al 5% en 2027 y prevé una deuda del 119,3% del PIB.
O dicho de otro modo, los intereses de la deuda pasarán de 79.200 a 91.200 millones de euros el año que viene y Francia tendrá que captar unos 340.000 millones en los mercados. Si a eso se suma un presupuesto de ajuste difícil de aprobar con la calle en pie y unas elecciones presidenciales en 2027, el inversor pide más rentabilidad para prestar a París.
Por su parte, agencias de calificación como Fitch y S&P ya sitúan la nota en A+, y Moody’s, que mantiene Aa3 con perspectiva negativa.
¿Cómo funciona la deuda francesa?
Las OAT (Obligations assimilables du Trésor) son los bonos con los que el Estado francés se financia a medio y largo plazo. Y funcionan como cualquier bono soberano.
Pagas un precio hoy y recibes un cupón fijo cada año.
Al vencimiento te devuelven el nominal.
Mientras tanto, el precio sube y baja en el mercado según evolucionen los tipos y la confianza en el emisor.
Hay que distinguir dos cifras:
El cupón es lo que paga cada año sobre el nominal.
La TIR, o rentabilidad a vencimiento, es lo que ganas de verdad según el precio al que compras.
Si compras por debajo de 100, la TIR supera al cupón porque además cobras la diferencia al final. La OAT 3,70% de noviembre de 2036, que la Agence France Trésor sacó a subasta a principios de septiembre, es un buen ejemplo. Así pues, su rentabilidad de mercado se parece a la del 10 años de referencia, cerca del 4,9%, así que cotiza por debajo de 100 y buena parte de la ganancia llega al final.
Imagina que compras 10.000 € de una OAT a 10 años con una rentabilidad del 4,90% y la mantienes hasta el vencimiento. Es un ejemplo simplificado, con la compra a la par y sin comisiones ni gastos de custodia.
Concepto
Importe
Inversión inicial
10.000 €
Cupón anual bruto (4,90%)
490 €
IRPF sobre el cupón (19%)
− 93,10 €
Cupón anual neto
396,90 €
Cupones netos en 10 años
3.969 €
Nominal devuelto al vencimiento
10.000 €
Total final neto
13.969 €
Rentabilidad neta anual aproximada
3,97%
Así pues, Francia emite bonos con vencimientos que van de 2026 a 2072, y también bonos ligados a la inflación (OATi y OAT€i).
De esta forma, de cada 100 € que inviertes te quedan unos 3,97 € al año una vez pagado el IRPF, mientras que los cupones tributan como rendimientos del capital mobiliario en la base del ahorro, que en 2026 va del 19% (hasta 6.000 €) al 21% (hasta 50.000 €) y sube después. En principio, Francia no retiene impuestos sobre los intereses de su deuda pública a los no residentes, así que la tributación es la española.
Y por cierto, un particular español no compra directamente al Tesoro francés. Lo hace en el mercado secundario, a través de un banco o un bróker con acceso a renta fija internacional, o mediante un ETF de deuda francesa.
Depende de tu situación. Estos son los tres filtros que más pesan, y yo los miraría en este orden.
Horizonte: Si puedes mantener la OAT hasta el vencimiento, el precio intermedio importa poco, porque cobras cupones y recuperas el nominal. Si puedes necesitar el dinero antes, tendrás que vender al precio de mercado, que puede estar por debajo del que pagaste.
Necesidad de ingresos: La OAT paga un cupón fijo una vez al año. Sirve si buscas una renta predecible y no tienes prisa por cobrarla con más frecuencia.
Inflación: El cupón es nominal y no se actualiza. Con un IPC del 4,9% en septiembre, el más alto desde febrero de 2023, una rentabilidad neta del 3,97% no cubre la subida de precios. Si tu prioridad es proteger el poder adquisitivo, mira las OAT€i, ligadas a la inflación de la eurozona.
¿Para quién encaja?
Quien ya tiene su colchón de liquidez cubierto y puede dejar el dinero ocho o diez años sin tocarlo.
Quien quiere diversificar su renta fija en euros más allá de la deuda española.
Quien prefiere fijar hoy una rentabilidad cercana al 5% bruto por si los tipos bajan en el futuro.
¿Para quién no encaja?
Quien puede necesitar el dinero en uno a tres años. Para eso, las Letras del Tesoro son más coherentes.
Quien no soportaría ver su inversión caer cerca de un 7% si los tipos suben un punto.
Quien busca protección directa frente a la inflación y no quiere bonos indexados.
Quien ya concentra buena parte de su cartera en deuda de la eurozona.
Comparativa con las alternativas
Para tener una referencia, una Letra del Tesoro a 12 meses, adjudicada el 6 de octubre al 3,03%, dejaría un 2,45% neto con ese mismo 19%. La OAT paga casi 1,9 puntos más en bruto, pero te obliga a fijar el tipo durante diez años.
Y ahora la parte incómoda. Con una inflación del 2%, los 13.969 € finales equivaldrían a unos 11.460 € de hoy. Si la inflación se mantuviera en el 4,9% de septiembre, serían unos 8.660 € y la rentabilidad real neta sería ligeramente negativa, en torno al −0,9% anual. Es un escenario extremo, pero ilustra por qué la inflación pesa tanto en un bono de cupón fijo.
Francia paga hoy más que España y que Italia por su deuda a 10 años, algo poco habitual. OCU Inversiones, que lo destacaba a finales de septiembre, considera que la solvencia francesa sigue siendo adecuada para un inversor prudente. Aun así, el mayor rendimiento tiene una razón, el mercado exige compensación por el riesgo político y fiscal.
Alternativa
Rentabilidad bruta aprox.
Riesgo principal
Encaja si
OAT francesa a 10 años
4,9%
Precio, prima de riesgo y rating
Aguantas hasta el vencimiento
Bono español a 10 años
4,1%
Precio si suben los tipos
Quieres soberano con menos ruido político
BTP italiano a 10 años
4,6%
Mayor riesgo país histórico
Aceptas más riesgo por más rentabilidad
Bund alemán a 10 años
3,4%
Precio, menor rentabilidad
Priorizas la máxima calidad crediticia
Bono del Tesoro a 5 años
Hasta 3,48%
Precio, aunque con menos duración
Quieres un plazo medio
Letra del Tesoro a 12 meses
3,03%
Reinversión del capital
Necesitas liquidez en el corto plazo
ETF de deuda francesa
Variable, sin garantía
Precio, sin fecha de vencimiento
Inviertes importes pequeños y quieres diversificar
*Cifras orientativas de fechas distintas. OAT y bund, 19 y 20 de octubre. Bono español y BTP, datos de OCU del 28 de septiembre. Letra, subasta del 6 de octubre. Bono a 5 años, subasta del 15 de octubre. Todas tributan en la base del ahorro.
El riesgo de impago a corto plazo es remoto, entre otras cosas porque Francia emite en euros, aunque Christine Lagarde ya ha dado a entender que la solución para Francia está en casa y que no cabe esperar una intervención del BCE. Lo que sí puede ocurrir es que el precio de tu bono caiga, y ese es el riesgo real.
Riesgo de precio: Si vendes antes del vencimiento, ganas o pierdes según el tipo de mercado en ese momento.
Riesgo político y fiscal: Un presupuesto que no sale adelante, una moción de censura o un deterioro mayor del déficit pueden ensanchar la prima.
Riesgo de rating: Una rebaja de Moody’s a A1 sería más simbólica que sorprendente, pero puede mover precios a corto plazo.
Riesgo de inflación: El cupón no se ajusta, y con el IPC por encima del 4% el rendimiento real puede ser negativo.
Para dimensionar el riesgo de precio, esto pasaría con tus 10.000 € si vendes a los tres años y los tipos de ese momento son distintos (cifras brutas, antes de impuestos).
Si a los tres años la rentabilidad exigida
Precio de venta aprox.
Valor de tu inversión
Sube un punto (5,9%)
94,4
9.440 € + 1.470 € de cupones
Se mantiene (4,9%)
100
10.000 € + 1.470 € de cupones
Baja un punto (3,9%)
106,0
10.602 € + 1.470 € de cupones
Pros
Rentabilidad bruta cercana al 5%, la más alta en años para la deuda francesa.
Cupón fijo y conocido desde el primer día.
Emisor soberano de la eurozona, sin riesgo de divisa.
Permite diversificar frente a la deuda española.
Contras
El precio puede caer si el mercado sigue castigando a Francia.
No protege de la inflación, que en España ya está en el 4,9%.
Compra en mercado secundario, con el diferencial y las comisiones de tu intermediario.
Incertidumbre política hasta que se aclare el presupuesto y las elecciones de 2027.
¿Cómo comprar deuda francesa desde España?
Elige intermediario: Necesitas un banco o un bróker con acceso a renta fija internacional. Comprueba comisiones de compra y custodia.
Localiza la OAT por su código ISIN: Revisa el cupón, el vencimiento, el precio y la TIR antes de comprar.
Elige el importe y lanza la orden: Usa una orden limitada y mira el diferencial entre compra y venta. El mínimo depende de cada intermediario.
Alternativa con ETF: Si prefieres diversificar o invertir menos, existen ETF de deuda pública francesa, como el iShares France Govt Bond UCITS ETF (IE00B7LGZ558), que reparte dividendos. No tienen fecha de vencimiento, así que el precio de salida no está garantizado.
IShares France Government Bond UCITS ETF (IS0K) cotiza a 4,70 GBP .
Declara los rendimientos: Los cupones y las plusvalías van a la base del ahorro. Según dónde tengas depositados los bonos, el intermediario puede retener o no, y en cualquier caso hay que declararlos. Si custodias valores en el extranjero por más de 50.000 €, revisa el modelo 720.
En definitiva, la situación de caos que atraviesa el país galo deja al aire las costuras del problema de fondo. Una crisis de deuda, que cada vez es más cara de financiar en un contexto en el que la población demanda más servicios públicos.
Preguntas frecuentes
El 19 de octubre rozó el 4,9% y el 20 de octubre llegó al 4,94%, según los datos de mercado recogidos por la prensa. Es una cifra que cambia cada día, así que conviene mirar el precio real en tu intermediario antes de comprar.
Es el diferencial entre la rentabilidad del bono francés y la del alemán a 10 años. Sube cuando los inversores exigen más por prestar a Francia, en este caso por el déficit, la deuda y la inestabilidad política y social.
Francia mantiene calificaciones altas (A+ en Fitch y S&P, Aa3 en Moody’s) y emite en euros. El riesgo principal no es el impago, sino que el precio caiga si necesitas vender antes del vencimiento. Ninguna inversión en bonos está exenta de riesgo.
Moody’s puede mantener la nota Aa3, cambiar la perspectiva o rebajarla a A1, lo que la igualaría a Fitch y S&P. Cualquier decisión puede mover el precio de los bonos a corto plazo. S&P vuelve a revisar a Francia el 27 de noviembre.
Los cupones y las ganancias al vender o al vencimiento tributan en la base del ahorro del IRPF, con tipos del 19% al 30% según el importe. En principio, Francia no retiene impuestos a los no residentes por los intereses de su deuda pública.
Sí, pero depende del intermediario y de si compras el bono directamente o un ETF. Los ETF suelen ser la vía más cómoda para importes pequeños.
Este contenido es informativo y no constituye asesoramiento financiero ni una recomendación de inversión. Invertir en renta fija conlleva riesgos, incluida la pérdida de capital.