La crisis de los fondos de pensiones británicos vivió su momento más tenso el 11 de octubre de 2022, cuando el gobernador del Banco de Inglaterra, Andrew Bailey, avisó en Washington a los gestores: «Os quedan tres días». Hasta el viernes, el banco central seguiría comprando bonos para sostenerlos; después, tendrían que valerse solos. El aviso provocó ventas en la libra y en la bolsa estadounidense. (Bloomberg) Los protagonistas no eran especuladores, sino fondos de pensiones que habían combinado el activo más seguro del país, la deuda pública británica, con apalancamiento: el bono a 30 años llegó a subir 140 puntos básicos de rentabilidad en tres días. (SUERF)
En esta efeméride repasamos cómo un presupuesto mal recibido estuvo a punto de tumbar a los inversores más conservadores del Reino Unido, qué tiene que ver con los planes de pensiones y fondos de renta fija de los ahorradores españoles y cómo evitar que un activo «seguro» se convierta en una trampa.
Qué pasó: del minipresupuesto al «os quedan tres días»
Todo empezó el 23 de septiembre de 2022, cuando el ministro de Economía, Kwasi Kwarteng, anunció 45.000 millones de libras en rebajas de impuestos sin financiar. (Reuters vía Malay Mail) La libra cayó a un mínimo histórico de 1,0327 dólares, los bancos retiraron ofertas hipotecarias y los bonos británicos se vendieron a un ritmo histórico. (Estrategias de Inversión)
El 28 de septiembre, el Banco de Inglaterra anunció que compraría hasta 65.000 millones de libras en bonos a largo plazo «a un ritmo urgente», de forma temporal hasta el 14 de octubre. (PA vía LBC) A la vez aplazó la venta de bonos prevista dentro de su política contra la inflación: tuvo que pisar el acelerador y el freno al mismo tiempo.
Al acercarse la fecha límite, la presión volvió. El 10 y el 11 de octubre el banco amplió sus medidas, incluidas compras de bonos ligados a la inflación (Banco de Inglaterra), y ese martes Bailey zanjó la especulación sobre una prórroga: «Os quedan tres días. Tenéis que hacerlo». (Reuters vía Euronews)
Fecha (2022) |
Qué pasó |
|---|---|
23 septiembre |
Minipresupuesto: 45.000 M£ en rebajas de impuestos sin financiar |
28 septiembre |
El Banco de Inglaterra promete comprar hasta 65.000 M£ en bonos |
11 octubre |
Bailey: «Os quedan tres días» |
14 octubre |
Fin de las compras (solo 19.300 M£ usados) y cese de Kwarteng |
20 octubre |
Truss dimite tras 45 días: la primera ministra más breve de la historia |
Fuentes: Reuters, PA, LBC y Associated Press. La primera ministra Liz Truss acabó dimitiendo el 20 de octubre, y un tabloide británico celebró que una lechuga, retransmitida en directo, había durado más que ella en el cargo. (Wikipedia)
El giro: el inversor más prudente, atrapado por el apalancamiento
Muchos fondos de pensiones de prestación definida británicos usaban estrategias de inversión guiada por pasivos, conocidas como LDI: derivados que les permiten cubrir sus compromisos futuros frente a movimientos de los tipos de interés. Era una industria de unos 1,6 billones de libras. (Euronews) El problema es que esos derivados exigían depositar garantías, y cuando los bonos se hundieron, los fondos tuvieron que reunir efectivo a toda prisa. (Reuters)
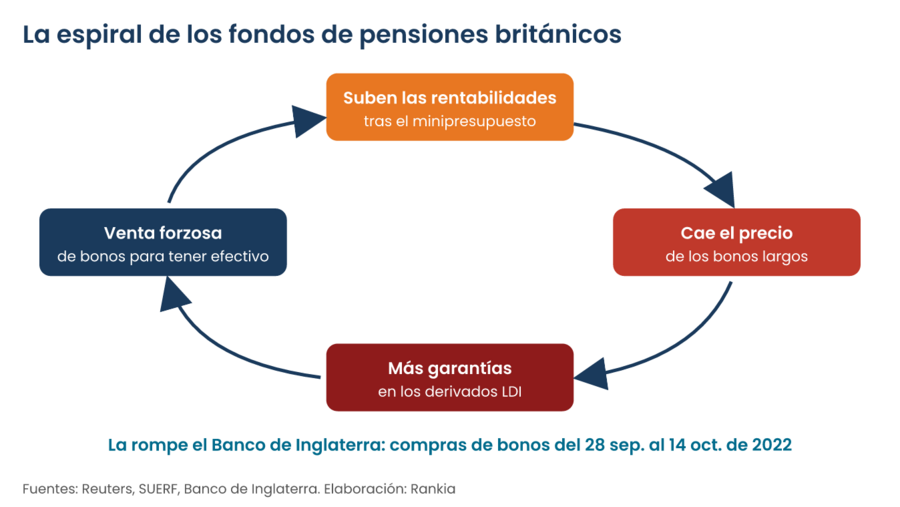
Para conseguir liquidez, vendieron lo que tenían más a mano: bonos británicos a largo plazo. Esa venta forzosa hundía aún más los precios y provocaba nuevas peticiones de garantías, una espiral que solo cortó el banco central. Los colchones de efectivo que se les exigían llegaron a triplicarse (Euronews), y un análisis posterior del Banco de Inglaterra atribuyó aproximadamente la mitad del repunte de rentabilidades a esa desinversión de los fondos LDI. (DiarioBitcoin)
Cálculo ilustrativo: por qué el apalancamiento convierte un bono en una bomba
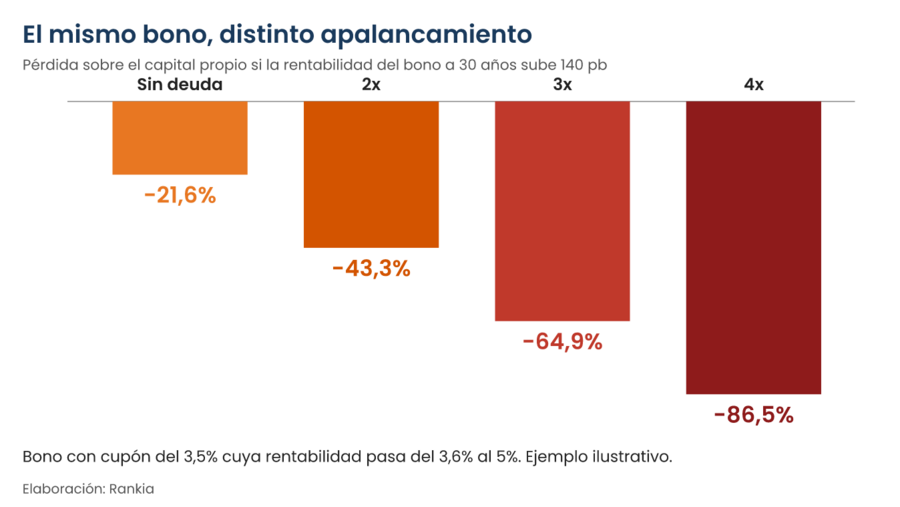
Para entender la espiral, hemos calculado qué le pasa a un bono a 30 años con un cupón del 3,5% si su rentabilidad sube 140 puntos básicos, del 3,6% al 5%, como ocurrió con la deuda británica larga en tres días, y cómo se multiplica la pérdida según el apalancamiento:
Apalancamiento |
Pérdida sobre el capital propio |
|---|---|
Sin apalancamiento (1x) |
-21,6% |
2x |
-43,3% |
3x |
-64,9% |
4x |
-86,5% |
Cálculo de Rankia con valoración estándar de bonos; ejemplo ilustrativo, no corresponde a ningún fondo concreto. La lección es clara: un bono del Estado puede perder un 20% de su valor si los tipos suben con fuerza, y con apalancamiento esa caída puede llevarse casi todo el capital y obligar a vender en el peor momento.
El ángulo español: 2022, el año en que la renta fija también perdió
Los ahorradores españoles no sufrieron una crisis como la británica, pero sí vivieron el mismo fenómeno de fondo: la subida de tipos hundió el precio de los bonos. En 2022, los planes de pensiones españoles perdieron un 9,7% de media y los de renta fija a largo plazo, un 8,9%. (Inverco)
Lo más llamativo fue el comportamiento de los partícipes: en los nueve primeros meses de 2022, los fondos de renta fija captaron 11.287 millones de euros, de ellos 10.058 millones en fondos de largo plazo, por la preferencia de los inversores por posiciones más conservadoras. (Valencia Plaza) Muchos buscaban seguridad justo en el tipo de producto que más sufre cuando los tipos suben.
La moraleja: un activo seguro deja de serlo cuando se compra con apalancamiento
1. Seguro no significa sin riesgo. La deuda pública de un gran país casi nunca impaga, pero su precio puede caer con fuerza. Ese riesgo se llama duración: cuanto más largo es el bono, más sufre cuando suben los tipos.
2. El apalancamiento convierte una pérdida temporal en una venta forzosa. Sin deuda, un bono que cae puede esperar a vencimiento; con garantías que reponer, toca vender. Es la misma mecánica del margin call que hundió a Archegos.
3. La liquidez importa tanto como la solvencia. Los fondos británicos no estaban necesariamente arruinados: les faltaba efectivo en el momento justo. Ten siempre un colchón líquido para no vender inversiones en plena tormenta, por ejemplo en una cuenta remunerada.
4. Mira dentro de tu fondo o plan. Antes de contratar un fondo de renta fija o un plan de pensiones, revisa su duración y si usa derivados. Puedes comparar en el comparador de planes de pensiones y en los mejores planes de pensiones.
Cuándo la lección no funciona
La cobertura LDI no era una locura: con tipos más altos, la solvencia de los fondos de pensiones mejoraba, porque sus compromisos futuros valían menos. El problema fue de liquidez, no de solvencia; los fondos suelen tener días o semanas para reponer garantías, y esta vez el movimiento fue demasiado rápido. (SUERF)
Y la intervención tuvo un final inesperado: el Banco de Inglaterra solo gastó 19.300 de los 65.000 millones prometidos, y al revender esos bonos obtuvo unos 23.100 millones, con un beneficio cercano a 4.000 millones. (PA vía LBC) Para quien compró deuda británica en pleno pánico, el miedo de octubre fue una oportunidad. La moraleja no es huir de los bonos, sino no comprarlos con dinero prestado ni con plazos que no puedas aguantar.
Cómo invertir hoy en renta fija sin caer en la trampa
Para el inversor particular, la lección se traduce en tres decisiones: ajustar la duración al plazo en que vas a necesitar el dinero, evitar el apalancamiento y diversificar. Los ETFs de bonos permiten elegir con precisión el plazo (cortos, medios o largos) y combinarlos con renta variable en una cartera equilibrada. Rankia repasa opciones en los mejores ETFs y los mejores fondos indexados.
Paso 1 — Elige un bróker con ETFs de renta fija y liquidez remunerada
Bróker |
Comisión orientativa |
Para qué sirve aquí |
|---|---|---|
1 € por operación |
Liquidez remunerada y planes periódicos en ETFs de bonos |
|
Selección de ETFs con comisión reducida |
ETFs de bonos de distintos plazos |
|
0 € en acciones y ETFs (0,15% por cambio de divisa) |
Carteras con aportaciones programadas |
|
0,1% por operación |
Acciones y ETFs reales y fraccionados |

Mejor broker para comprar acciones 2025

IBAN español y cuenta remunerada al 3,04% TAE

*Aplican términos
Código de bienvenida hasta 100€: RANKIAES100
Paso 2 — Ajusta el plazo de tus bonos a tu horizonte
Si vas a necesitar el dinero en uno o dos años, la renta fija a largo plazo no es tu sitio: una subida de tipos puede obligarte a vender con pérdidas. Para ese tramo encajan mejor la liquidez remunerada o los bonos y fondos de corto plazo; los bonos largos, solo para el dinero que puedas mantener años. Compara en los mejores brókers online en España.
IBAN español y cuenta remunerada al 3,04% TAE
-
💶Depósito mínimo10,00 €
-
📝RegulaciónBAFIN
-
⭐️Puntuación8.75/10
Paso 3 — Fiscalidad para el inversor español
Los intereses, cupones y plusvalías tributan en la base del ahorro del IRPF (19% hasta 6.000 €, 21% hasta 50.000 €, 23% hasta 200.000 €, 27% hasta 300.000 € y 30% en adelante). Los fondos de inversión permiten traspasos sin tributar, a diferencia de los ETFs, y los planes de pensiones difieren la tributación hasta el rescate, cuando tributan como rendimientos del trabajo.
Perspectiva de la comunidad Rankia
La crisis se siguió en tiempo real en Rankia. El 30 de septiembre de 2022, dos días después del rescate, el bloguero @theveritas explicaba en su blog cómo los fondos LDI habían entrado en una espiral de garantías y lo resumía así:
"empezamos a ver quién nada desnudo, por ejemplo esos fondos de pensiones británicos"
— @theveritas [blog Definitivamente quizá, Rankia, septiembre 2022]
En el mismo artículo, que acumuló casi un centenar de comentarios, lanzaba una advertencia que conectaba la crisis británica con otras del pasado:
"Recuerden Lehman Brothers, antes de caer Lehman estuvieron salvando a Bear Stearns, esta semana simplemente han quebrado los fondos de pensiones de Inglaterra y los han rescatado… simplemente. ¿Cuántas más cosas estarán pendiendo de un hilo?"
— @theveritas [blog Definitivamente quizá, Rankia, septiembre 2022]
El tiempo matizó el diagnóstico, porque los fondos no llegaron a quebrar y el Banco de Inglaterra acabó ganando dinero, pero la pregunta de fondo sigue vigente para cualquier inversor: ¿qué parte de mi cartera depende de que no haya un movimiento brusco? El mismo autor profundiza en la relación entre volatilidad y deuda en Turbulencias: volatilidad y apalancamiento.
Otras efemérides de bolsa con moraleja
El apalancamiento también fue el detonante de la quiebra de Archegos y de la caída de Lehman Brothers. Si quieres entender sus riesgos antes de usarlo, lee la anti-guía de invertir con deuda. Y para elegir dónde invertir, usa el comparador de brókers de Rankia.
Preguntas frecuentes
¿Qué pasó el 11 de octubre de 2022 en Reino Unido?
El gobernador del Banco de Inglaterra, Andrew Bailey, advirtió a los fondos de pensiones y sus gestores de que tenían tres días para resolver sus problemas de liquidez antes de que terminara el programa de compra de bonos de emergencia, el viernes 14 de octubre.
El gobernador del Banco de Inglaterra, Andrew Bailey, advirtió a los fondos de pensiones y sus gestores de que tenían tres días para resolver sus problemas de liquidez antes de que terminara el programa de compra de bonos de emergencia, el viernes 14 de octubre.
¿Qué es una estrategia LDI?
La inversión guiada por pasivos (LDI) usa derivados para que un fondo de pensiones cubra sus compromisos futuros frente a cambios en los tipos de interés. Esos derivados exigen depositar garantías, que se disparan si los bonos caen con fuerza.
La inversión guiada por pasivos (LDI) usa derivados para que un fondo de pensiones cubra sus compromisos futuros frente a cambios en los tipos de interés. Esos derivados exigen depositar garantías, que se disparan si los bonos caen con fuerza.
¿Por qué casi quebraron los fondos de pensiones británicos?
Tras el minipresupuesto del 23 de septiembre de 2022, los bonos británicos se hundieron y los fondos con LDI tuvieron que aportar garantías urgentes. Para conseguir efectivo vendieron más bonos, lo que agravó la caída hasta que intervino el Banco de Inglaterra.
Tras el minipresupuesto del 23 de septiembre de 2022, los bonos británicos se hundieron y los fondos con LDI tuvieron que aportar garantías urgentes. Para conseguir efectivo vendieron más bonos, lo que agravó la caída hasta que intervino el Banco de Inglaterra.
¿Pueden perder dinero los fondos de renta fija?
Sí. Cuando los tipos de interés suben, el precio de los bonos cae, y más cuanto más largo es su plazo. En 2022, los planes de pensiones de renta fija a largo plazo españoles perdieron un 8,9% de media, según Inverco.
Sí. Cuando los tipos de interés suben, el precio de los bonos cae, y más cuanto más largo es su plazo. En 2022, los planes de pensiones de renta fija a largo plazo españoles perdieron un 8,9% de media, según Inverco.
¿Cómo invertir en renta fija con menos riesgo?
Ajustando el plazo de los bonos a cuándo necesitarás el dinero, evitando el apalancamiento y diversificando con fondos o ETFs. Compara opciones en el comparador de brókers. No es una recomendación de inversión.
Ajustando el plazo de los bonos a cuándo necesitarás el dinero, evitando el apalancamiento y diversificando con fondos o ETFs. Compara opciones en el comparador de brókers. No es una recomendación de inversión.
Aviso: este artículo tiene carácter informativo y educativo. No constituye recomendación de inversión ni asesoramiento financiero. La inversión en renta fija, acciones y ETFs conlleva riesgo de pérdida de capital y las rentabilidades pasadas no garantizan rentabilidades futuras. Para decisiones de inversión relevantes, consulta con un asesor financiero registrado en la CNMV.