El 28 de octubre de 2008, en plena crisis financiera, Volkswagen se convirtió durante unas horas en la empresa más valiosa del mundo. Su acción llegó a cotizar a 1.005,01 euros y su capitalización, unos 296.000 millones de euros, superó a la de ExxonMobil, según recogió Reuters a través de NBC News. No vendía más coches que nadie ni había presentado unos resultados extraordinarios: era el mayor short squeeze (estrangulamiento de cortos) de la historia de la bolsa.
Detrás estaba Porsche, que el domingo anterior reveló que controlaba, directamente o mediante derivados, casi tres cuartas partes del capital. Los fondos que habían apostado contra Volkswagen descubrieron de golpe que apenas quedaban acciones en circulación para devolver las que habían tomado prestadas. En este artículo te contamos qué pasó, calculamos cuánto podía perder un bajista y explicamos por qué vender en corto tiene pérdidas ilimitadas.
Qué pasó con Volkswagen en octubre de 2008
Durante 2008, muchos fondos de cobertura habían vendido en corto acciones de Volkswagen. La lógica parecía impecable: en plena recesión, la acción cotizaba muy por encima de la de otros fabricantes y la demanda de coches se hundía. Además, era un trade «de pareja» habitual: comprar acciones preferentes de VW y vender las ordinarias, que cotizaban con una prima difícil de justificar.
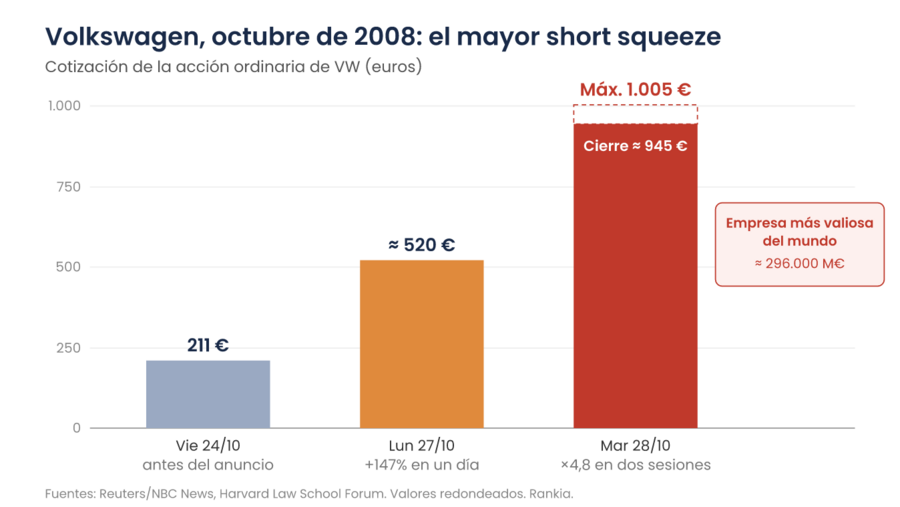
El viernes 24 de octubre de 2008 la acción ordinaria cerró en torno a 211 euros, según el análisis publicado en el Harvard Law School Forum on Corporate Governance. El domingo 26, Porsche anunció que tenía el 42,6% de las acciones ordinarias y opciones liquidables en efectivo sobre otro 31,5%: en total, un 74,1%. Como el estado de Baja Sajonia poseía otro 20,1% y no iba a vender, el capital disponible en el mercado (free float) quedaba reducido a un 5,8%, según los datos que recoge Risk.net.
El problema para los bajistas era aritmético: las posiciones cortas abiertas superaban con creces ese 5,8% libre. Todos necesitaban recomprar a la vez unas acciones que casi no existían. El lunes 27 la acción subió un 147%. El martes 28 tocó máximos de 1.005,01 euros durante la sesión y cerró en torno a 945 euros. En dos sesiones, la cotización se había multiplicado por casi cinco.
Cronología del mayor short squeeze de la historia
Fecha |
Hecho |
Cotización VW (ordinaria) |
|---|---|---|
2005–2008 |
Porsche acumula acciones y opciones sobre Volkswagen |
Subida progresiva |
24/10/2008 (viernes) |
Cierre antes del anuncio |
≈ 211 € |
26/10/2008 (domingo) |
Porsche revela que controla el 74,1% (42,6% + 31,5% en opciones) |
— |
27/10/2008 (lunes) |
Los bajistas corren a cubrirse |
+147% (≈ 520 €) |
28/10/2008 (martes) |
Máximo intradía; VW, la mayor capitalización del mundo |
Máx. 1.005,01 € / cierre ≈ 945 € |
29/10/2008 |
Porsche libera un 5% para dar liquidez; la acción se desinfla |
Fuerte caída |
2009 |
Porsche, endeudada, no culmina la toma de control |
— |
2012 |
Volkswagen completa la integración del negocio de Porsche |
— |
Fuentes: Reuters/NBC News, Harvard Law School Forum, Risk.net. Precios redondeados.
El desenlace tuvo su ironía. Porsche, que había puesto contra las cuerdas a los fondos, se endeudó tanto en la operación que no pudo culminarla. La crisis de crédito le cerró la financiación y fue finalmente Volkswagen quien acabó absorbiendo el negocio de Porsche. Varios fondos de cobertura demandaron después a Porsche en Estados Unidos y Alemania por manipulación de mercado; los tribunales alemanes terminaron rechazando la mayoría de esas reclamaciones.
Un cálculo propio: cuánto podía perder un bajista
Para entender la asimetría del corto, hemos hecho un cálculo sencillo. Supón que el viernes 24 de octubre de 2008 alguien vendió en corto 10.000 euros de acciones de Volkswagen a 211 euros (unas 47,4 acciones) y que, en lugar de eso, otro inversor compró esos mismos 10.000 euros.
Escenario |
Precio |
Inversor alcista (compra 10.000 €) |
Inversor bajista (corto de 10.000 €) |
|---|---|---|---|
Viernes 24/10 |
211 € |
0 € |
0 € |
Cierre martes 28/10 |
945 € |
+34.787 € |
−34.787 € |
Máximo intradía 28/10 |
1.005 € |
+37.630 € |
−37.630 € |
Pérdida máxima posible |
— |
−10.000 € (el 100%) |
Sin límite teórico |
Cálculo de Rankia. No incluye comisiones, coste del préstamo de títulos, intereses ni garantías.
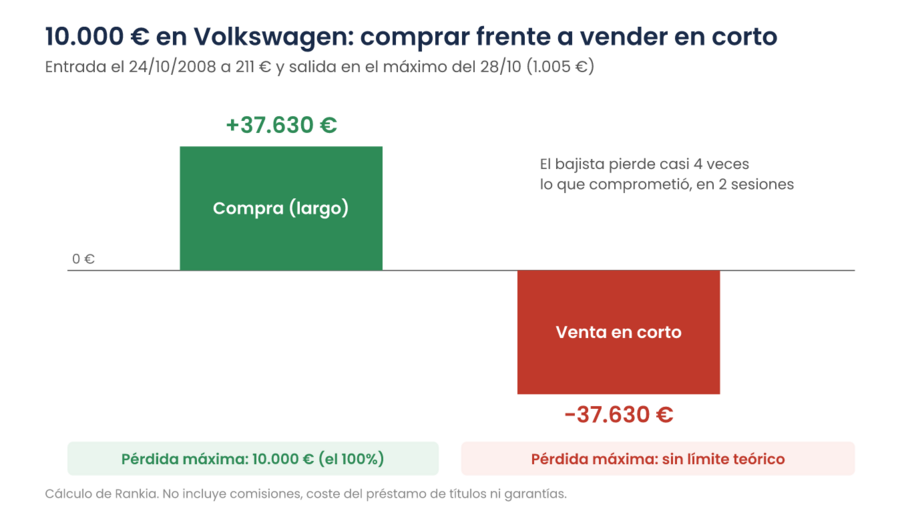
El bajista habría perdido casi cuatro veces el dinero que comprometió en apenas dos sesiones. Y lo más grave: en un corto real el bróker exige garantías y, si el precio se dispara, puede cerrar la posición en el peor momento. Por eso las posiciones cortas se combinan casi siempre con apalancamiento, que multiplica el problema.
España y las ventas en corto: de la crisis del euro al COVID
El caso Volkswagen no es una curiosidad lejana para el inversor español. La CNMV ha prohibido las ventas en corto en varias ocasiones. Entre el 11 de agosto de 2011 y el 16 de febrero de 2012 vetó los cortos sobre valores financieros; el 23 de julio de 2012, con la prima de riesgo por encima de los 600 puntos, extendió la prohibición a todas las acciones cotizadas en España.
La medida volvió en la pandemia. El 12 de marzo de 2020 el Ibex 35 cayó un 14,06%, su peor sesión de la historia. Al día siguiente la CNMV prohibió abrir cortos sobre 69 compañías y el 17 de marzo amplió la prohibición a todo el mercado, una medida que se prorrogó hasta el 18 de mayo. Entre medias, en 2017, la CNMV ya había prohibido durante un mes las ventas en corto sobre Liberbank tras el desplome de su cotización.
La lección es la contraria a la de Volkswagen: en España, la amenaza para el bajista no fue tanto un gran accionista oculto como el regulador. En ambos casos, quien vende en corto depende de reglas y de terceros que no controla.
La moraleja: nunca sabes quién controla la otra parte
1. La pérdida de un corto no tiene techo. Si compras una acción, como mucho pierdes lo invertido. Si la vendes en corto, cada euro que sube es una pérdida adicional, sin límite teórico.
2. Una buena tesis no basta. Los fondos tenían razón en que Volkswagen estaba cara frente a sus fundamentales. Pero el mercado puede permanecer irracional más tiempo del que tú puedes aguantar la posición.
3. Mira el free float y el interés en corto. Cuando hay muchos cortos y pocas acciones en circulación, cualquier noticia puede desatar una estampida de recompras, como ocurrió en el short squeeze de AMC en 2021.
4. El riesgo de contraparte es real. Nunca sabes quién está al otro lado: un accionista que acumula derivados, un regulador que cambia las reglas o un bróker que te exige garantías.
Cuándo la lección no funciona
Sería exagerado concluir que vender en corto siempre es una mala idea. Los bajistas cumplen una función en el mercado: aportan liquidez, ayudan a corregir sobrevaloraciones y, en ocasiones, han destapado fraudes antes que los auditores. Además, existen formas de apostar a la baja con la pérdida acotada, como comprar opciones put, donde lo máximo que se pierde es la prima pagada, o de cubrir una cartera con futuros.
También conviene recordar que el caso Volkswagen fue excepcional: la combinación de un accionista que acumulaba opciones liquidables sin tener que comunicarlo, un estado con un 20% bloqueado y una crisis de liquidez global. Tras el episodio, Alemania primero y la Unión Europea después endurecieron la obligación de comunicar posiciones en derivados. Y Porsche, el gran «ganador» de octubre, acabó perdiendo la guerra por el control, como recuerda la historia de LTCM: tener razón a corto plazo no garantiza sobrevivir a largo.
Cómo invertir sin exponerte a pérdidas ilimitadas
Para el inversor particular, la forma más sencilla de evitar un episodio como el de Volkswagen es invertir en largo, diversificar y no usar apalancamiento. La base pueden ser fondos indexados o ETFs globales, donde la pérdida máxima es lo que has invertido.
Paso 1 — Elige un bróker para invertir en largo
Bróker |
Comisión orientativa |
Para qué sirve aquí |
|---|---|---|
1 € por operación |
Planes de inversión periódicos en ETFs desde 1 € |
|
Selección de ETFs con comisión reducida |
ETFs indexados y órdenes limitadas en acciones |
|
0 € en acciones y ETFs (0,15% por cambio de divisa) |
Acciones con fracciones y órdenes limitadas |
|
0,1% por operación |
Acciones y ETFs reales y fraccionados |

Mejor bróker para acciones y mejor multiproducto, Premios Rankia 2026

IBAN español y cuenta remunerada al 3,04% TAE
*Aplican términos
Código de bienvenida hasta 100€: RANKIAES100
Paso 2 — Evita productos con pérdidas superiores a lo invertido
Si quieres comprar acciones concretas, hazlo al contado y con órdenes limitadas. Desconfía de los productos apalancados y de las posiciones cortas si no entiendes cómo funcionan las garantías. Compara opciones en los mejores brókers online en España.
IBAN español y cuenta remunerada al 3,04% TAE
-
💶Depósito mínimo0,00 €
-
📝RegulaciónBAFIN
-
⭐️Puntuación8.75/10
Paso 3 — Fiscalidad para el inversor español
Las ganancias de acciones y ETFs, también las de posiciones cortas, tributan en la base del ahorro del IRPF: 19% hasta 6.000 €, 21% hasta 50.000 €, 23% hasta 200.000 €, 27% hasta 300.000 € y 30% en adelante. Las pérdidas pueden compensarse con ganancias del mismo ejercicio y de los cuatro siguientes. Si tus activos en el extranjero superan los 50.000 €, revisa la obligación del modelo 720.
Perspectiva de la comunidad Rankia
En los foros de Rankia, la asimetría del corto ha salido muchas veces a debate. Un forero la resumía así:
"Y la ganancia en un corto es limitada... tu puedes comprar una acción a 1 Euro y que en un futuro valga 100 pero no puedes vender una acción a 1 euro y luego comprarla a menos de 0 euros.... al alza siempre hay más recorrido."
— Kretan [foro de bolsa, Rankia, septiembre 2015]
Y otro usuario explicaba qué ocurre cuando el regulador prohíbe los cortos, como en España en 2011, 2012 y 2020:
"lo que no podías hacer es abrir nuevos cortos, aunque sí podías mantener las posiciones cortas y cerrarlas cuando fuera."
— Ismael Vargas [foro de bolsa, Rankia]
Otras efemérides de bolsa con moraleja
El riesgo de apalancarse aparece en el Jueves Negro de 1929 y en la caída de LTCM. Y si te interesa cómo pagar de más puede arruinar una operación, lee la compra de Twitter por Elon Musk. Para elegir dónde invertir, usa el comparador de brókers de Rankia.
Preguntas frecuentes
¿Cuándo fue Volkswagen la empresa más valiosa del mundo?
El 28 de octubre de 2008. Durante la sesión su acción llegó a 1.005,01 euros y su capitalización, unos 296.000 millones de euros, superó a la de ExxonMobil.
El 28 de octubre de 2008. Durante la sesión su acción llegó a 1.005,01 euros y su capitalización, unos 296.000 millones de euros, superó a la de ExxonMobil.
¿Por qué se disparó la acción de Volkswagen en 2008?
Porsche reveló que controlaba el 74,1% del capital entre acciones y opciones. Con Baja Sajonia en otro 20,1%, solo quedaba un 5,8% libre, y los bajistas tuvieron que recomprar a cualquier precio.
Porsche reveló que controlaba el 74,1% del capital entre acciones y opciones. Con Baja Sajonia en otro 20,1%, solo quedaba un 5,8% libre, y los bajistas tuvieron que recomprar a cualquier precio.
¿Qué es un short squeeze?
Es una subida brusca de una acción provocada porque los inversores que vendieron en corto se ven obligados a recomprar a la vez para cerrar sus posiciones y limitar pérdidas.
Es una subida brusca de una acción provocada porque los inversores que vendieron en corto se ven obligados a recomprar a la vez para cerrar sus posiciones y limitar pérdidas.
¿Por qué vender en corto tiene pérdidas ilimitadas?
Porque una acción puede subir sin límite teórico. Si compras, como mucho pierdes el 100%; si vendes en corto, pierdes por cada euro que sube la cotización.
Porque una acción puede subir sin límite teórico. Si compras, como mucho pierdes el 100%; si vendes en corto, pierdes por cada euro que sube la cotización.
¿Se pueden prohibir las ventas en corto en España?
Sí. La CNMV las prohibió en 2011-2012 para el sector financiero, en julio de 2012 para todas las acciones y entre marzo y mayo de 2020. Compara brókers en el comparador de brókers. No es una recomendación de inversión.
Sí. La CNMV las prohibió en 2011-2012 para el sector financiero, en julio de 2012 para todas las acciones y entre marzo y mayo de 2020. Compara brókers en el comparador de brókers. No es una recomendación de inversión.
Aviso: este artículo tiene carácter informativo y educativo. No constituye recomendación de inversión ni asesoramiento financiero. La inversión en acciones y ETFs conlleva riesgo de pérdida de capital, y las ventas en corto y los productos apalancados pueden generar pérdidas superiores al capital invertido. Las rentabilidades pasadas no garantizan rentabilidades futuras. Para decisiones de inversión relevantes, consulta con un asesor financiero registrado en la CNMV.