¿Por qué EE. UU., Francia y Japón gastan más cuanto más caro les sale?
¿Por qué EE. UU., Francia y Japón gastan más cuanto más caro les sale?
Pedir prestado no les costaba tanto desde hace veinte años. Y aun así, EE. UU. promete cheques de 5.000 dólares, Francia admite que no cumplirá sus cuentas y Japón pide el mayor presupuesto de su historia. Te cuento sin tecnicismos en qué acaba esto para tu bolsillo.
Cuando a una familia le sube la cuota de la hipoteca, recorta en otra cosa. Es la reacción más lógica del mundo. Los grandes países están haciendo justo lo contrario.
¿por qué nadie frena el gasto?
Pedir dinero prestado se les ha puesto por las nubes. Estados Unidos paga casi un 5% por el dinero que le prestan a diez años, el precio más alto desde 2023. Francia paga un 4,2%, más que en ningún momento desde 2008. Y Japón ha llegado al 3% por primera vez en treinta años. Aun así, en apenas dos semanas Trump ha prometido un cheque de 5.000 dólares a cada adulto, Francia ha admitido que no cumplirá sus cuentas y Japón ha pedido el mayor presupuesto de su historia.
Te lo cuento sin tecnicismos. Cuánto les cuesta ya la deuda, por qué ninguno pisa el freno, qué dicen los que creen que esto no es para tanto y, sobre todo, en qué te acaba afectando a ti.
¿Qué está pasando con la deuda pública?
Está pasando que el dinero ha dejado de ser gratis y los presupuestos todavía no se han enterado.
Durante más de diez años, los países ricos pudieron pedir prestado casi sin pagar nada. Los intereses estaban por los suelos, así que daba un poco igual cuánto se pidiera. Esa época se ha acabado. Y lo que están pagando ahora por los bonos del Estado lo deja bien claro.
📊 Lo que paga cada país por que le presten a 10 años · 11 de septiembre de 2026
País
Interés que paga
Qué significa esa cifra
🇺🇸 Estados Unidos
4,97%
Lo más caro desde 2023, a un pelo del 5%
🇫🇷 Francia
~4,2%
Lo más caro desde 2008. Ha subido 0,7 puntos en lo que va de año
🇯🇵 Japón
~3%
No pagaba tanto desde hace 30 años
🇪🇸 España
~3,8%
Paga menos que Francia, algo que no había pasado nunca
Fuente: cotizaciones de mercado a 11/09/2026. El dato francés parte del 3,561% con el que abrió el ejercicio.
Y ahora fíjate en el detalle que más te debería llamar la atención si vives en España. Francia, la segunda economía del euro, está pagando hoy por su deuda más que nosotros. Unas cuatro décimas más, la mayor distancia que se ha visto nunca. Durante décadas fue justo al revés.
💡 La idea, en una línea. No es que estos países no encuentren quien les preste. Es que cada préstamo nuevo les sale mucho más caro que el que están terminando de pagar. Y así la factura de intereses se hace bola.
Y esa bola ya pesa. Pagar intereses se ha convertido en uno de los mayores gastos de estos países, al nivel de la sanidad o del ejército
Esta parte casi nunca sale en los telediarios, porque no hay una foto que la ilustre. Pero es justo donde se ve el problema.
Piénsalo como tu hipoteca. Una cosa es lo que debes y otra, muy distinta, lo que te cuesta cada mes solo en intereses. Pues a los países les pasa igual.
🇺🇸 EE. UU. — Cerca de 1 billón de dólares en intereses en 2026, frente a los 970.000 millones de 2025 (+14% en los diez primeros meses). Son unos 88.000 millones al mes, lo mismo que gasta en ejército y educación juntos.
🇫🇷 Francia — 34.500 millones de euros en intereses solo en el primer semestre de 2026 (+18,3% interanual). Ya es su mayor gasto, por encima del ejército y las universidades.
🇯🇵 Japón — 13 billones de yenes en intereses en 2026, con una previsión de 16,6 billones en 2027. Sumando amortizaciones e intereses, el coste alcanza los 36,6 billones de yenes, el mayor en 20 años.
Fuentes: CBO y Departamento del Tesoro (EE. UU.); Ministerio de Economía y Finanzas francés; Ministerio de Finanzas de Japón. Datos a septiembre de 2026.
Un aviso sobre Francia, porque si buscas por tu cuenta vas a encontrar cifras muy distintas. Depende de cómo se hagan las cuentas, y por eso circulan números que van de los 59.000 a los 77.000 millones de euros al año. Por eso aquí te doy el dato del primer medio año, que es el que está cerrado y no admite discusión.
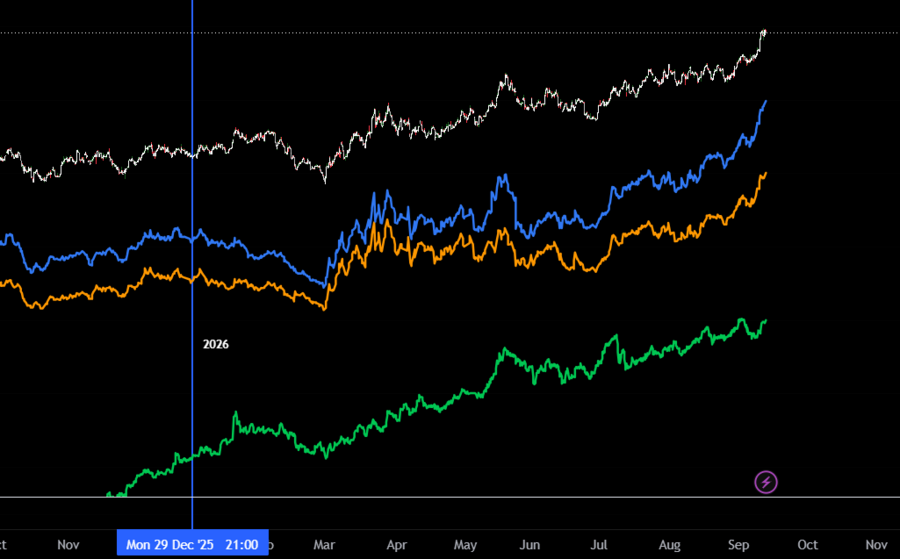
En la siguiente imagen podrás observar la evolución del rendimiento de los bonos a 10 años en 2026
⚪ 🇺🇸 Estados Unidos — US10Y — Bono estadounidense a 10 años.
🔵 🇫🇷 Francia — FR10Y — Bono francés a 10 años.
🟢 🇯🇵 Japón — JP10Y — Bono japonés a 10 años.
🟠 🇪🇸 España — ES10Y — Bono español a 10 años.
Evolución del rendimiento de los bonos a 10 años en 2026. Fuente: Tradingview
Tres países, el mismo problema
Estados Unidos promete cheques de 5.000 dólares
La razón es que en noviembre hay elecciones de mitad de mandato, y eso pesa más que cualquier hoja de cálculo.
El 9 de septiembre de 2026, en la convención republicana de mitad de mandato celebrada en el American Airlines Center de Dallas, Donald Trump anunció lo que bautizó como el dividendo Trump. La promesa es literal, 5.000 dólares para cada ciudadano adulto —unos 4.400 euros— si los republicanos conservan las dos cámaras del Congreso en las elecciones de noviembre.
Echemos la cuenta, que es lo que aquí importa. En Estados Unidos hay unos 258 millones de adultos. Multiplica por 5.000 y te sale 1,29 billones de dólares. Es una cifra tan grande que no significa nada, así que te la traduzco. Es más de lo que Estados Unidos se gasta en todo un año en su ejército, que ya es decir.
📊 Las cuentas de Estados Unidos en 2026
Concepto
Dato
💰 Lo que gasta de más este año
1,9 billones de dólares. Es un 5,8% de todo lo que produce el país (previsión oficial, febrero 2026)
🏛️ Lo que debe en total
Más de 40 billones de dólares (agosto 2026)
📈 Ingresos y gastos del año
Ingresa unos 5,6 billones y gasta unos 7,4 billones
🔮 Hacia dónde va
Su deuda pasaría de valer lo que produce el país en un año a valer un 20% más de aquí a 2036
Trump no dijo de dónde saldría ese dinero. Y ahí está el problema. Estados Unidos ya pide prestados casi 2 billones al año para tapar lo que gasta de más. Si a eso le sumas otro billón y pico para los cheques, solo hay dos caminos y ninguno es bueno.
Pedir aún más prestado, lo que obliga a ofrecer un interés todavía más alto para que alguien se lo preste.
Meter de golpe todo ese dinero en la calle, lo que hace subir los precios y obliga al banco central a mantener los intereses altos más tiempo.
Fíjate en que los dos caminos terminan en el mismo sitio. Estados Unidos acaba pagando más por su deuda. Es la pescadilla que se muerde la cola.
⚠️ No lo des por hecho. Es una promesa electoral que depende de que los republicanos ganen en noviembre, y que además tendría que aprobarla el Congreso. De momento no hay nada aprobado. Pero a los mercados les basta con que sea posible para empezar a moverse.
Francia ya paga más en intereses que en ejército
Lleva años con un déficit que no baja, y ahora se le ha juntado con un crecimiento que se ha parado en seco.
El 11 de septiembre de 2026, el ministro de Economía francés, Roland Lescure, presentó unas cuentas que son, en la práctica, una rendición. Francia esperaba crecer un 1% este año y ahora dice que crecerá la mitad, un 0,5%. Y sobre el agujero de sus cuentas fue todavía más claro. Dijo que el objetivo que se habían puesto ya no es una opción y que van a gastar de más todavía más de lo previsto.
El lío francés tiene tres patas, y cada una empeora a las otras dos.
🔁 La economía no arranca. Medio año parada, rozando la recesión. Si nadie gana más, el Estado tampoco recauda más.
🔁 El parlamento está bloqueado. No hay mayoría para aprobar recortes, así que por ahí no se puede arreglar.
🔁 La deuda se encarece. Francia debe ya más de lo que produce en un año entero, unos 3,5 billones de euros. Con esa montaña, cualquier subidita del interés se nota muchísimo.
El 28 de agosto de 2026, la agencia Fitch, una de las empresas que pone nota a la solvencia de los países, mantuvo a Francia su aprobado, pero empeoró todas sus previsiones. Ahora calcula que Francia gastará de más un 5,2% en 2026 y un 5,5% en 2027, cuando en marzo decía un 4,9%.
La propuesta que ha encendido el debate
Y aquí es donde la cosa se pone interesante. Como recortar es imposible, ha vuelto al debate francés una idea bastante radical. Jean-Luc Mélenchon, de cara a las elecciones de la próxima primavera, propone borrar sin más la parte de la deuda francesa que está en manos del Banco Central Europeo, unos 600.000 millones de euros.
Dicho en plata, que un día alguien coja esa deuda y diga que ya no existe.
La respuesta ha sido un portazo. Christine Lagarde, la jefa del Banco Central Europeo, avisó de que hacer eso sería saltarse los tratados de la Unión Europea, además de peligroso. Y el Banco de Francia lo llamó directamente ilegal el 11 de septiembre.
O sea, que no va a pasar. Pero el simple hecho de que se discuta en serio en la segunda economía del euro ya asusta a quien tiene que prestarle dinero a Francia. Y eso explica bastante bien por qué le están cobrando más que a nosotros.
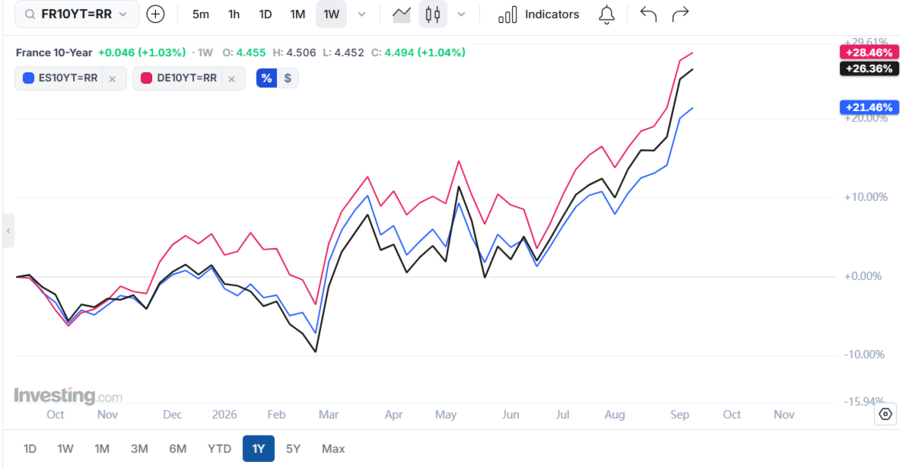
A continuación te dejo la evolución en un año de la prima de riesgo de Francia, respecto a España y Alemania.
⚫ 🇫🇷 Francia — FR10Y — Bono francés a 10 años.
🔵 🇪🇸 España — ES10Y — Bono español a 10 años.
🔴 🇩🇪 Alemania — DE10Y — Bono alemán a 10 años.
Evolución de la prima de riesgo de Francia frente a Alemania y frente a España en 2026. Fuente: Investing
Japón pide un presupuesto récord y a la vez baja impuestos.
Su nuevo Gobierno ha decidido estimular la economía justo cuando su deuda ha empezado a costarle dinero de verdad, después de treinta años sin hacerlo
El caso japonés es el más llamativo de los tres, porque hace a la vez las dos cosas que peor sientan a unas cuentas. Gastar más y recaudar menos.
Por el lado del gasto, los ministerios japoneses han pedido para 2027 un total de 143 billones de yenes, unos 918.000 millones de dólares. Es el récord de su historia, y van cuatro años seguidos batiéndolo. Para 2026 el presupuesto fue de 122 billones, así que hablamos de pedir un 17% más de un año para otro.
📊 De dónde sale el aumento del gasto japonés para 2027
Partida
Importe
Comentario
🏥 Sanidad y pensiones
36,6 billones ¥
La partida más gorda. Japón es el país más envejecido del mundo
🏛️ Pagar su propia deuda
36,6 billones ¥
Ya empata con la sanidad. 16,6 billones son solo intereses
🚀 Inversión, sin límite de gasto
12 billones ¥
Un cajón nuevo que se ha inventado el Gobierno y que no tiene tope
Hay un detalle que lo explica casi todo. El Gobierno japonés, cuando hace sus cuentas, tiene que suponer un interés medio para lo que va a pagar. Pues bien, ha tenido que subir ese cálculo del 3% al 3,8% para 2027. Parece poco. Pero Japón debe el doble de lo que produce en un año, la mayor deuda del mundo rico, así que ocho décimas sobre esa montaña son miles de millones.
Y por el lado de lo que ingresa, la primera ministra Sanae Takaichi ha aprobado bajar el IVA de los alimentos del 8% al 1% durante dos años, a partir de abril de 2027. Es la primera vez que Japón baja ese impuesto desde que lo creó en 1989. ¿El coste? Va a ingresar unos 5 billones de yenes menos cada año.
🧭 Seamos justos. Takaichi ha dicho que esa bajada de impuestos la va a pagar sin pedir más dinero prestado, justamente para no asustar a los mercados. Es un compromiso serio y hay que contarlo. Otra cosa es cómo piensa cuadrar eso con un gasto que sube un 17%.
Invertir en Japón puede ser una idea atractiva por lo baratas que están sus empresas. Conviene añadirle ahora esta capa fiscal a la ecuación.
¿Por qué ningún gobierno frena el gasto?
Porque el incentivo político y el aritmético apuntan en direcciones opuestas, y el político siempre gana las elecciones.
Fíjate en una cosa. Los tres gobiernos no se parecen en nada. Un republicano en Estados Unidos, un centrista maniatado en Francia y una conservadora que gasta a manos llenas en Japón. Y los tres acaban en el mismo sitio. Eso quiere decir que no es cuestión de ideología, sino de cómo funciona el invento.
Y funciona así.
La factura sube poco a poco, aunque ya no se pida más. Un país no devuelve toda su deuda de golpe, sino por trozos que van venciendo. Y cada trozo que vence lo vuelve a pedir, pero ahora al precio de hoy. Es como si tu hipoteca se fuera revisando por partes, y cada parte pasara del 0,5% al 4%. Aunque los intereses se quedaran quietos, la factura seguiría subiendo durante años.
Lo que se va en intereses ya no se gasta en nada más. Cada euro que se paga al que te prestó es un euro que no va a hospitales, a colegios ni a carreteras. Francia ya ha pasado esa línea.
Apretarse el cinturón cuesta las elecciones, y el problema lo hereda otro. Subir impuestos o recortar gasto te hunde en las urnas mañana. El agujero, si algún día explota, lo va a tener que tapar el que venga detrás. Con ese reparto, casi nadie se atreve.
Y aquí está la trampa. Si la deuda se encarece más rápido de lo que crece el país, la bola engorda sola. Francia va a crecer un 0,5% este año, pero paga un 4,2% por el dinero nuevo. Traducido, lo que ingresa sube despacito y lo que debe sube deprisa. Aunque no aprobara ni un gasto más, su deuda seguiría creciendo.
💡 Si te quedas con una sola idea, que sea esta. El problema ya no es tanto lo que gastan de más cada año. Es que lo que ya deben se les encarece más rápido de lo que crecen sus economías. A partir de ahí, las cuentas juegan en contra solas, todos los días.
¿Cómo puedes aprovecharlo? ETFs de deuda pública
Vamos a lo práctico, que es a lo que has venido.
Prestarle al Estado vuelve a rentar, pero ojo con el plazo
Esta es la cara buena. Cobrar un 4% por prestarle dinero a un país serio es algo que no se veía desde antes de 2008. Durante años no daban casi nada.
Pero hay una pega que conviene entender. Si compras un bono a diez años y luego los intereses siguen subiendo, tu bono vale menos si lo quieres vender antes de tiempo. Porque cualquiera puede comprar uno nuevo que paga más. Si lo aguantas hasta el final, cobras lo pactado y no pasa nada. El problema es solo si necesitas venderlo antes.
¿Y cómo se compra esto sin liarte con bonos sueltos? No hace falta comprar bono por bono ni entender de cupones. Hay fondos cotizados (ETFs) que meten en una sola cesta cientos de bonos de un país o una zona entera, y tú compras esa cesta con un solo clic, igual que comprarías una acción cualquiera.
📊 Tres ETFs reales que hacen justo eso, verificados a septiembre de 2026
Este ETF
Qué mete en la cesta
Comisión al año
Cómo buscarlo (ISIN)
iShares $ Treasury Bond 7-10yr (Acc) ticker SXRM
Deuda del Tesoro de Estados Unidos a 7-10 años
0,07%
IE00B3VWN518
iShares € Govt Bond 7-10yr (Acc) ticker SXRQ
Deuda pública de toda la zona euro a 7-10 años, con Francia dentro de la cesta
0,15%
IE00B3VTN290
Xtrackers Japan Government Bond (1C) ticker XJSE
Deuda pública japonesa
0,15%
LU0952581584
Fuente: justETF, datos a septiembre de 2026. Los tres son fondos con réplica física, domiciliados en la Unión Europea y aptos para inversor minorista.
Un matiz sobre el segundo. No existe un ETF que solo tenga deuda francesa, así que si quieres exposición a Francia en concreto la tienes mezclada con Alemania, Italia y el resto de la zona euro dentro de esa cesta. Es lo normal en este tipo de fondos.
¿Y dónde se compran?
Se compran exactamente igual que una acción, a través de cualquier bróker con acceso a las bolsas donde cotizan (Xetra, Borsa Italiana...). Brokers como Trade Republic, DEGIRO, Freedom24 o Lightyear te dejan hacerlo con una cuenta normal, sin mínimos que asusten. Al estar en un bróker regulado en la Unión Europea, tu dinero en la cuenta —que no el precio del ETF— queda cubierto si el bróker quebrase, aunque eso no te protege de que el fondo baje de precio si suben más los tipos.
Característica
Lightyear
DEGIRO
Trade Republic
🏆 Regulación
Supervisión Financiera de Estonia + FCA. Registrado en la CNMV
BCE (licencia bancaria) + BaFin / DNB-AFM
BCE (licencia bancaria) + BaFin. Registrado en la CNMV
🏛️ Productos de inversión en deuda pública
+330 ETFs sin comisión y fondos monetarios de BlackRock
Antes de terminar, seamos honestos. Llevamos veinte años oyendo que la deuda va a explotar y no ha explotado. Sigue habiendo quien les preste y ninguno está cerca de dejar de pagar. Lo que ha cambiado es el margen. Esto no llegará como una catástrofe, sino como préstamos caros durante años, precios que no bajan y un dinero que cada año compra un poco menos.
¿Y tú cómo lo ves? ¿Crees que los mercados acabarán forzando el ajuste, o que esto puede estirarse otros diez años? Te leo en los comentarios.
Preguntas frecuentes sobre la deuda pública
Que ese país tiene que pagar más para que alguien le preste dinero. Y hay un efecto secundario. Si tú ya tenías un bono que pagaba menos, ahora vale menos si quieres venderlo, porque cualquiera puede comprar uno nuevo que paga más.
Es muy poco probable. Estados Unidos debe en su propia moneda, así que siempre puede fabricar más. Y Francia tiene detrás todo el entramado del euro. El riesgo de verdad no es que dejen de pagar de golpe, sino que la inflación y los impuestos vayan haciendo el trabajo poco a poco durante años.
Por tres motivos. Crecemos más, la deuda ha ido bajando desde lo peor de la pandemia y aquí sí se aprueban los presupuestos, mientras que Francia lleva años bloqueada. Eso sí, es una ventaja comparada con ellos, no que estemos bien. España sigue debiendo más de lo que produce en un año.
Este artículo es informativo y no es asesoramiento financiero ni fiscal. Los datos están fechados en septiembre de 2026 y el mercado cambia deprisa. Antes de tomar cualquier decisión con tu dinero, piensa cuánto riesgo puedes asumir y, si lo necesitas, consulta con un asesor.