¿Ha tocado techo la rentabilidad del bono de EE. UU.? Lo que enseñan los falsos máximos
¿Ha tocado techo la rentabilidad del bono de EE. UU.? Lo que enseñan los falsos máximos
El bono estadounidense a 10 años baja del 5,31 % al 5,10 %, pero la Fed ha subido una sola vez y la bajada nació de la huida de las bolsas. Qué enseñan los falsos techos y cuánto arriesgas según el plazo.
El 5,31 % del 5 de octubre llevó la rentabilidad del bono estadounidense a 10 años a su mayor nivel desde mayo de 2002. Diez días después cerraba en el 5,10 %, 21 puntos básicos menos (cada punto básico equivale a 0,01 puntos porcentuales).
¿Ha empezado una bajada sostenida o es una pausa antes de otro máximo? Cuando la rentabilidad baja, el precio del bono sube.
¿Ha tocado techo la rentabilidad del bono estadounidense?
¿Por qué subió tanto la rentabilidad del bono a 10 años?
Del 27 de febrero al máximo, la rentabilidad subió 134 puntos básicos y 123 correspondieron al tipo real, el interés que queda al descontar la inflación.
Kevin Warsh, presidente de la Fed, atribuyó en parte esa subida a que "la economía se ha fortalecido" y a que "la competencia por el capital es real", con las grandes tecnológicas buscando financiación.
El 16 de septiembre la Fed subió los tipos 25 puntos básicos, hasta el 3,75-4 %, su primera subida desde julio de 2023. El BCE ya había subido el depósito al 2,50 % el día 10. Ese mayor interés está detrás de por qué no se recupera el oro.
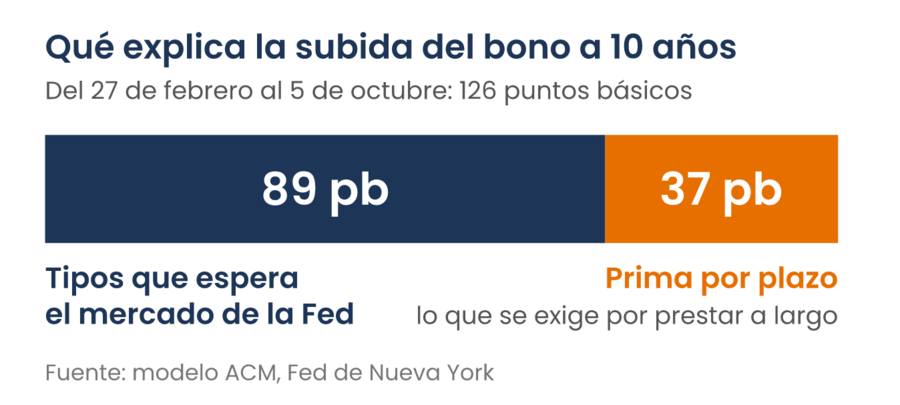
El modelo ACM de la Fed de Nueva York estima el rendimiento a partir de los tipos esperados y la prima por plazo. Calcula una subida de 126 puntos básicos (frente a los 134 reales) y la reparte así:
Qué explica la subida del bono a 10 años entre el 27 de febrero y el 5 de octubre, según el modelo ACM de la Fed de Nueva York.
89 puntos básicos vienen de los tipos que el mercado espera de la Fed.
37 puntos básicos son la prima por plazo, la compensación adicional que exigen los inversores por prestar a largo plazo.
Una razón para pedir esa prima es la deuda que tiene que absorber el mercado: EE. UU. cerró el año fiscal 2026 con un déficit de unos 2 billones de dólares, 218.000 millones más que el anterior, según la CBO (estimación preliminar). Es el círculo que explica por qué EE. UU., Francia y Japón gastan más cuanto más caro les sale.
¿Qué movió la bajada del 15 de octubre?
Nueve de los 21 puntos básicos cayeron en una sola sesión, el 15 de octubre, con la inflación en contra:
IPC de septiembre (día 14): subió al 3,7 %, con la subyacente en el 2,6 %.
Precios de producción (día 15): subieron un 1,3 % en el mes y un 6,3 % en el año, su mayor avance anual desde diciembre de 2022, según el BLS.
Aun así, el rendimiento bajó. Según CNBC, los inversores salieron de las tecnológicas, por el temor a que unos tipos más altos frenen el gasto en inteligencia artificial, y compraron deuda como refugio.
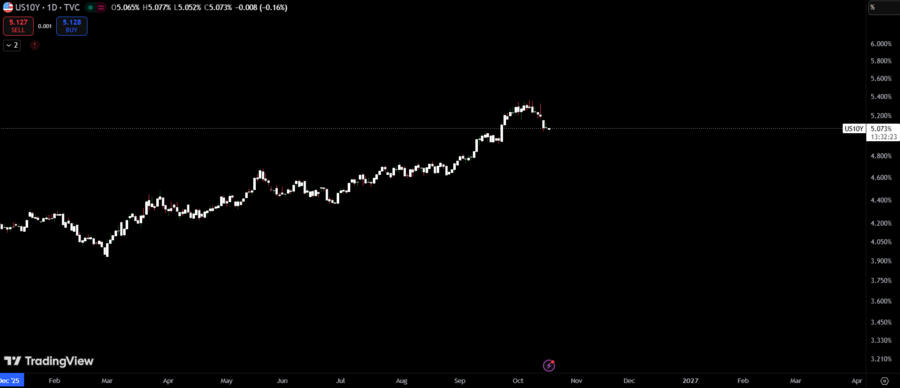
Bono estadounidense a 10 años, durante el 2026
Es una huida de las bolsas, no una señal de que la inflación afloje, y lo que nace del miedo puede deshacerse cuando remita.
¿Cuándo se sabe que el bono ha tocado techo?
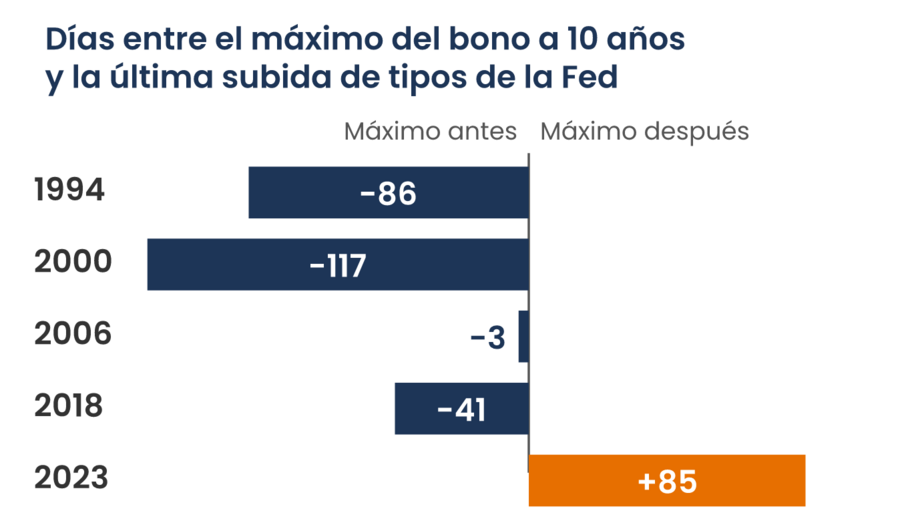
Casi siempre, tarde. En 1994, 2000 y 2018, el máximo del 10 años llegó entre 41 y 117 días antes de la última subida de la Fed. En 2006 fueron tres días antes (un año después lo superó por un punto básico) y en 2023 llegó 85 días después.
Doce meses después del máximo, la rentabilidad era menor en los cinco casos.
Días entre el máximo de rentabilidad del bono a 10 años y la última subida de tipos de la Fed.
Esa vara tiene un límite: mide cada máximo contra la última subida del ciclo, y hoy la Fed ha subido una sola vez, así que el patrón no se aplica tal cual.
Y también hubo falsos techos con descensos de entre 57 y 113 puntos básicos. Tras el máximo de octubre de 2022, la rentabilidad cayó 88 puntos básicos antes de volver a superarlo en agosto de 2023. Los 21 actuales son menos que cualquiera de ellos.
¿Qué esperan la Fed y el mercado a partir de ahora?
La mediana de las proyecciones de la Fed apunta al 4,1 % a finales de 2026, una subida más sobre el 3,75-4 % actual. El mercado descuenta más: el bono a 2 años, el más ligado a los tipos que se esperan a corto plazo, rinde el 4,77 %, por encima de esa mediana.
El 15 de octubre, Polymarket asignaba un 80 % a una subida en la reunión de diciembre. Para sostener la bajada tendría que cerrarse esa diferencia o aflojar la prima por plazo.
29 de octubre: el PCE, la inflación que sigue la Fed, y la reunión del BCE.
4 de noviembre: el Tesoro anuncia cuánta deuda emitirá.
10 de noviembre: el IPC de octubre.
¿Y el bono español, ha subido igual?
No tanto. El 10 años español pasó del máximo anual del 4,18 % el 1 de octubre al 4,08 % el día 13. Desde el 27 de febrero ha subido 99 puntos básicos, frente a los 124 de EE. UU.
¿Cuánto cambia el riesgo de un ETF de bonos según el plazo?
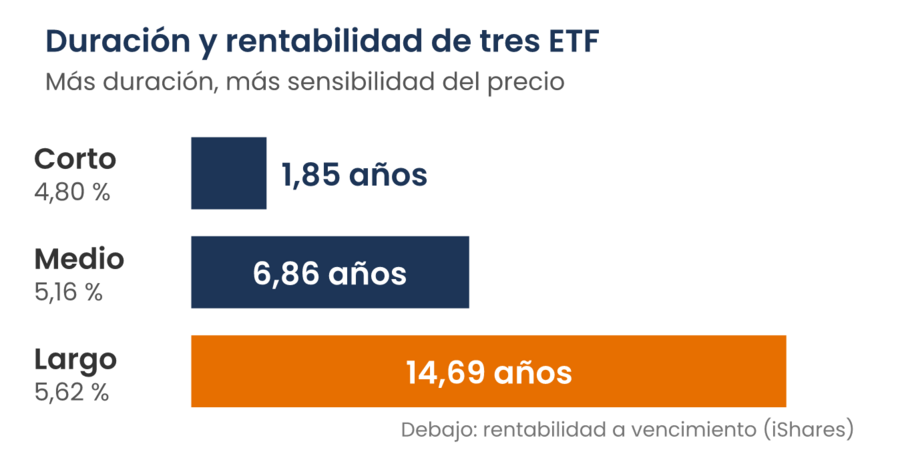
Mucho, porque la duración mide la sensibilidad aproximada del precio a los movimientos de la rentabilidad. Los ejemplos suponen un movimiento paralelo de un punto porcentual, sin cupones, costes ni divisa, y llevan al lado la rentabilidad a vencimiento que publica iShares.
Corto.iShares $ Treasury Bond 1-3yr USD (Dist): duración de 1,85 años y rentabilidad a vencimiento del 4,80 %. El precio ganaría o perdería aproximadamente un 1,85 %.
Medio. iShares $ Treasury Bond 7-10yr USD (Dist): duración de 6,86 años y rentabilidad del 5,16 %. Aproximadamente un 6,86 %.
Duración y rentabilidad a vencimiento de tres ETF de bonos del Tesoro de EE. UU. de iShares.
Pasar del corto al largo añade 0,82 puntos de rentabilidad y multiplica casi por ocho la sensibilidad del precio. Los tres figuran en el catálogo negociable de Trade Republic, donde puedes consultar estos ETF. El de 7-10 años y el de 20+ también los tiene Lightyear, otro bróker donde puedes consultarlos.
Estas clases llevan riesgo de dólar aunque las compres desde España: si el dólar cae frente al euro, puede comerse una subida del precio.
Las clases EUR Hedged de los iShares Treasury 1-3yr y 20+yr cubren esa exposición, pero conservan el riesgo de tipos. La cobertura cuesta aproximadamente la diferencia entre los tipos oficiales a corto (3,75-4 % la Fed, 2,50 % el BCE): entre 1,25 y 1,5 puntos al año.
Con ese orden de magnitud, el 5,62 % del largo queda en torno al 4,1-4,4 %, cerca del 4,08 % del bono español a diez años.
¿Ha tocado techo, entonces?
La pregunta del principio sigue abierta: 21 puntos básicos son menos que cualquier falso techo anterior, la Fed ha subido una vez y el mercado espera otra, y la bajada del 15 de octubre vino de la huida de las bolsas, no de la inflación.
Quien compra un ETF de bonos elige también cuánto le cuesta equivocarse con el plazo.