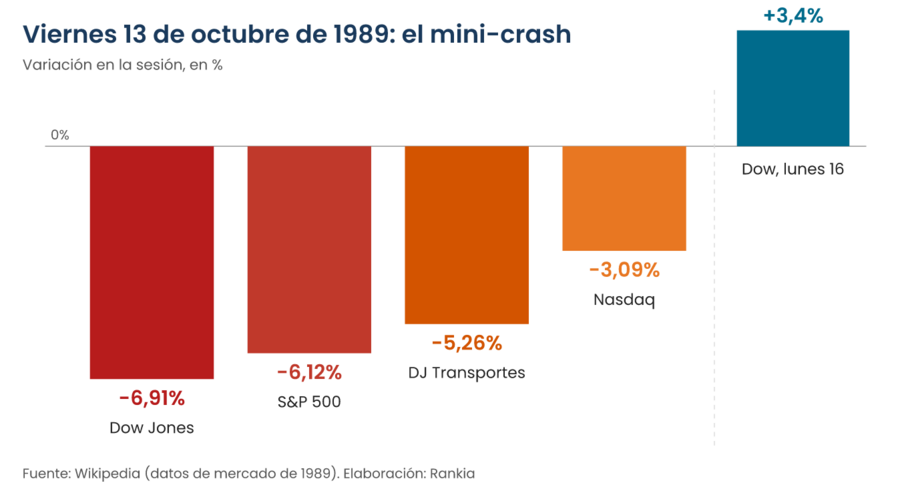
El viernes 13 en bolsa tiene un precedente que alimenta la superstición: el 13 de octubre de 1989, el Dow Jones se desplomó 190,58 puntos, un 6,91%, hasta 2.569,26, y el S&P 500 perdió un 6,12%. Pero la culpa no fue del calendario: la caída la desencadenó la ruptura de la compra apalancada de UAL, la matriz de United Airlines, valorada en 6.750 millones de dólares, que a su vez ayudó a hundir el mercado de bonos basura. (Wikipedia)
Esta efeméride se publica, además, un martes 13, el día de la mala suerte en la tradición española. Repasamos qué pasó aquel viernes, qué dicen los datos sobre los viernes 13 en bolsa, por qué el verdadero riesgo estaba en la deuda y cómo protegerte hoy de él.
Qué pasó el viernes 13 de octubre de 1989
Un grupo de empleados y directivos de UAL, encabezado por los pilotos, había acordado comprar la compañía a 300 dólares por acción. Ese viernes, la sociedad creada para la operación comunicó que sus bancos no podían reunir los 7.200 millones de dólares de financiación bancaria comprometida; la cotización de UAL se suspendió en la Bolsa de Nueva York. (UPI) Según la crónica posterior del Washington Post, muchos bancos abandonaron el sindicato de préstamos ese mismo día y cuatro o cinco ni siquiera devolvieron la llamada; el Dow se hundió 190 puntos en poco más de una hora tras el anuncio. (The Washington Post)
Índice |
Cierre del 13/10/1989 |
Variación |
|---|---|---|
Dow Jones Industrial |
2.569,26 |
-6,91% |
S&P 500 |
333,65 |
-6,12% |
Nasdaq Composite |
467,30 |
-3,09% |
Dow Jones Transportes |
— |
-5,26% (y otro -7,26% el lunes 16) |
Fuente: Wikipedia: Friday the 13th mini-crash. El lunes siguiente, el Dow rebotó 88 puntos y recuperó parte de lo perdido (Wikipedia), aunque el índice de transportes, con las aerolíneas dentro, acumuló una caída del 12,13% en dos sesiones. (Wikipedia)
El giro: ¿es el viernes 13 un mal día para la bolsa?
Los datos dicen lo contrario. Desde 1928, el S&P 500 ha subido de media un 0,09% en los viernes 13, frente al 0,05% de un viernes cualquiera y el 0,03% del conjunto de sesiones, y ha cerrado en positivo el 57,6% de las veces, según LPL Financial. (Axios) En la historia reciente solo ha habido un viernes 13 realmente malo, precisamente el de octubre de 1989 (Money), y el de marzo de 2020 marcó un récord para esa fecha con una subida del 9,3%. (Chief Investment Officer)
En España, además, el día temido es otro: en la cultura hispana el martes, por Marte, dios de la guerra, se asocia al conflicto y la desgracia, de ahí el refrán «en martes, ni te cases, ni te embarques». (CNN Chile) Tan arraigada está la tradición que la película «Friday the 13th» se estrenó en España y Latinoamérica como «Martes 13». (Metro) Si la superstición dependiera del calendario, el mismo día no podía ser nefasto en Nueva York y anodino en Madrid.
La moraleja: el riesgo no está en el calendario, sino en la deuda
Lo que hundió el mercado aquel viernes fue la fragilidad de una gran operación financiada con deuda: cuando los bancos dejaron de prestar, el castillo se vino abajo y arrastró consigo al mercado de bonos basura. (Wikipedia) La historia de UAL tuvo un epílogo revelador: en 1994 los empleados acabaron quedándose con el 55% de la aerolínea a cambio de rebajas salariales (Wikipedia), y en diciembre de 2002 United se declaró en quiebra, la quinta mayor de la historia por activos en ese momento, con 83.000 empleados accionistas. (PlanSponsor)
1. Las supersticiones distraen del riesgo real. Las fechas no mueven los mercados; lo hacen la deuda, la liquidez y la confianza. Es la misma lección de Kahneman y Thaler: nuestro cerebro busca patrones donde no los hay.
2. Lo que se compra con deuda depende de quien presta. Una compra apalancada solo funciona mientras los bancos sigan dispuestos a financiarla. Lo mismo vale para el inversor particular que opera con margen: si la posición se gira, el bróker exige garantías, el temido margin call.
3. Las caídas bruscas son temporales; la ruina no. El lunes 16 el mercado ya rebotaba. Quien no tenía deuda pudo esperar; quien estaba apalancado pudo verse obligado a vender en el peor momento, como les pasó a Archegos o a los fondos de pensiones británicos en 2022.
Cálculo ilustrativo: el mismo viernes 13 con distinto apalancamiento
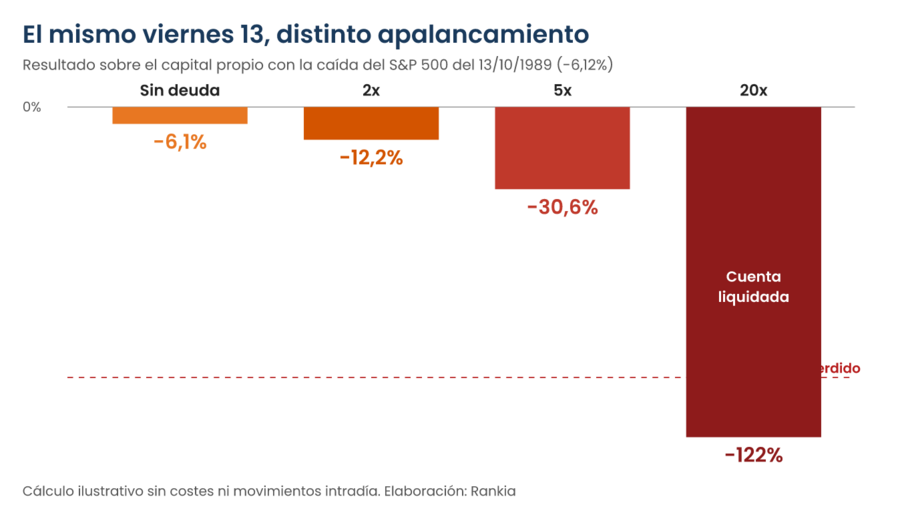
Para ver por qué la deuda es la que convierte un mal día en una ruina, hemos calculado qué le habría pasado a una posición sobre el S&P 500 aquel 13 de octubre de 1989, con su caída del 6,12%, según el apalancamiento:
Apalancamiento |
Resultado sobre el capital propio en un solo día |
|---|---|
Sin apalancamiento (1x) |
-6,1% |
2x |
-12,2% |
5x |
-30,6% |
20x (el máximo actual para CFD sobre grandes índices en la UE) |
-122%: cuenta liquidada |
Cálculo de Rankia; ejemplo ilustrativo que no incluye costes ni el comportamiento intradía. Hoy, en la UE, los CFD para minoristas tienen el apalancamiento limitado y protección frente a saldo negativo para que nadie pierda más de lo invertido, pero los reguladores constataron que entre el 74% y el 89% de las cuentas minoristas con CFD solían perder dinero. (ESMA)
Cuándo la lección no funciona
Sería injusto culpar solo a la deuda. Parte de la caída fue psicológica: llegaba dos años después del crash de 1987 y muchos inversores vendieron por miedo a una repetición. El propio Washington Post recogía la opinión de que, si el anuncio de los problemas de financiación se hubiera gestionado de otra forma, la operación podría haberse salvado y el mercado se habría ahorrado el pánico. (The Washington Post)
Y para quien no estaba apalancado, aquel desplome fue una oportunidad. El S&P 500 cerró ese día en 333,65 puntos; en septiembre de 2026 su media mensual rondaba los 7.669 puntos, unas 23 veces más solo en precio, sin contar dividendos. (Cálculo de Rankia con la serie de Robert Shiller.) Un viernes 13 terrible no fue más que un bache para el inversor paciente sin deudas.
Cómo invertir hoy sin depender de la suerte
La lección práctica es sencilla: invierte con dinero propio, diversifica y deja que el tiempo trabaje. Un ETF o fondo indexado sobre el S&P 500 o un índice global, comprado sin apalancamiento y con aportaciones periódicas, convierte los viernes 13 —y los martes 13— en simples fechas. Rankia repasa opciones en los mejores ETFs y los mejores fondos indexados.
Paso 1 — Elige un bróker para invertir sin apalancamiento
Bróker |
Comisión orientativa |
Para qué sirve aquí |
|---|---|---|
1 € por operación |
Planes de inversión periódicos en ETFs desde 1 € |
|
Selección de ETFs con comisión reducida |
ETFs indexados para el largo plazo |
|
0 € en acciones y ETFs (0,15% por cambio de divisa) |
Acciones y ETFs con fracciones, sin margen |
|
0,1% por operación |
Acciones y ETFs reales y fraccionados |

Mejor broker para comprar acciones 2025

IBAN español y cuenta remunerada al 3,04% TAE

*Aplican términos
Código de bienvenida hasta 100€: RANKIAES100
Paso 2 — Comprueba que operas con acciones reales y sin margen
Antes de abrir cuenta, revisa si vas a comprar acciones y ETFs reales o productos derivados como CFD, y desactiva cualquier opción de margen si no la necesitas. Si quieres entender bien sus riesgos, lee la anti-guía de invertir con deuda. Compara opciones en los mejores brókers online en España.
IBAN español y cuenta remunerada al 3,04% TAE
-
💶Depósito mínimo10,00 €
-
📝RegulaciónBAFIN
-
⭐️Puntuación8.75/10
IBAN español y cuenta remunerada al 3,04% TAE
-
💶Depósito mínimo10,00 €
-
📝RegulaciónBAFIN
-
⭐️Puntuación8.75/10
Paso 3 — Fiscalidad para el inversor español
Las plusvalías y los dividendos tributan en la base del ahorro del IRPF (19% hasta 6.000 €, 21% hasta 50.000 €, 23% hasta 200.000 €, 27% hasta 300.000 € y 30% en adelante). Los dividendos de acciones estadounidenses soportan una retención en origen del 15% con el formulario W-8BEN, que se puede recuperar parcialmente vía doble imposición. Si tus activos en el extranjero superan los 50.000 €, revisa la obligación del modelo 720.
Perspectiva de la comunidad Rankia
La pregunta que más dudas genera sobre el apalancamiento es la que se hizo un usuario novato en el foro de bolsa de Rankia en febrero de 2017:
"¿se puede llegar a deberle dinero al broker?"
— J.carlose [foro de bolsa, Rankia, febrero 2017]
La respuesta de otro usuario, apenas veinte minutos después, resume la moraleja de aquel viernes 13 mejor que cualquier superstición:
"Y claro que si puedes deberle dinero, además lo firmas, si tienes posiciones que se giran en un día como el brexit apertura con gap bestial, además de cepillarte la cuenta, puedes incurrir en una deuda."
— Arteagaf [foro de bolsa, Rankia, febrero 2017]
Desde 2018, la normativa europea protege a los minoristas que operan con CFD frente al saldo negativo (ESMA), pero la idea de fondo sigue intacta: un día malo como el del brexit o el de 1989 puede llevarse por delante una cuenta apalancada en horas.
Otras efemérides de bolsa con moraleja
El apalancamiento es el hilo conductor de varias efemérides de octubre: la crisis de los fondos de pensiones británicos de 2022, la quiebra de Archegos o la caída de Lehman Brothers. Y para entender por qué buscamos patrones en las fechas, lee el 9 de octubre de Kahneman y Thaler. Para elegir dónde invertir, usa el comparador de brókers de Rankia.
Preguntas frecuentes
¿Qué pasó el viernes 13 de octubre de 1989 en Wall Street?
El Dow Jones cayó 190,58 puntos, un 6,91%, hasta 2.569,26, y el S&P 500 un 6,12%, tras conocerse que se había roto la financiación de la compra apalancada de UAL, la matriz de United Airlines, valorada en 6.750 millones de dólares.
El Dow Jones cayó 190,58 puntos, un 6,91%, hasta 2.569,26, y el S&P 500 un 6,12%, tras conocerse que se había roto la financiación de la compra apalancada de UAL, la matriz de United Airlines, valorada en 6.750 millones de dólares.
¿Es el viernes 13 un mal día para la bolsa?
No según los datos. Desde 1928, el S&P 500 ha subido de media un 0,09% en los viernes 13 y ha cerrado en positivo el 57,6% de las veces, por encima de la media del resto de sesiones.
No según los datos. Desde 1928, el S&P 500 ha subido de media un 0,09% en los viernes 13 y ha cerrado en positivo el 57,6% de las veces, por encima de la media del resto de sesiones.
¿Por qué en España se teme el martes 13 y no el viernes 13?
En la tradición hispana el martes, por Marte, dios de la guerra, se asocia a la desgracia, de ahí el refrán «en martes, ni te cases, ni te embarques». El viernes 13 es la superstición anglosajona.
En la tradición hispana el martes, por Marte, dios de la guerra, se asocia a la desgracia, de ahí el refrán «en martes, ni te cases, ni te embarques». El viernes 13 es la superstición anglosajona.
¿Qué es una compra apalancada?
Una adquisición de una empresa financiada en gran parte con deuda, que después se paga con los flujos de caja de la propia empresa comprada. Si la financiación falla o el negocio flojea, la operación puede venirse abajo.
Una adquisición de una empresa financiada en gran parte con deuda, que después se paga con los flujos de caja de la propia empresa comprada. Si la financiación falla o el negocio flojea, la operación puede venirse abajo.
¿Se puede perder más de lo invertido con apalancamiento?
Con CFD en la UE los minoristas cuentan con protección frente a saldo negativo desde 2018, pero con otros productos y cuentas de margen sí es posible. Si prefieres evitarlo, compara brókers para invertir sin apalancamiento en el comparador de brókers. No es una recomendación de inversión.
Con CFD en la UE los minoristas cuentan con protección frente a saldo negativo desde 2018, pero con otros productos y cuentas de margen sí es posible. Si prefieres evitarlo, compara brókers para invertir sin apalancamiento en el comparador de brókers. No es una recomendación de inversión.
Aviso: este artículo tiene carácter informativo y educativo. No constituye recomendación de inversión ni asesoramiento financiero. La inversión en acciones y ETFs conlleva riesgo de pérdida de capital y las rentabilidades pasadas no garantizan rentabilidades futuras. Los CFD son instrumentos complejos con alto riesgo de perder dinero rápidamente debido al apalancamiento. Para decisiones de inversión relevantes, consulta con un asesor financiero registrado en la CNMV.