¿Acciones de Banco Santander (SAN): es buen momento para comprar?
¿Acciones de Banco Santander (SAN): es buen momento para comprar?
Santander gana más que nunca y aun así cotiza un 17 % por debajo de su máximo del año. Te cuento de dónde sale el beneficio, qué descuenta el precio tras el 3T, qué lo rompería y cómo comprar sus acciones desde España.
Banco Santander gana más dinero que nunca: 11.176 millones de beneficio ordinario hasta septiembre de 2026, un 16 % más.
Y aun así la acción cotiza un 17 % por debajo de su máximo del año (13,12 €).
Conviene mirar de dónde sale ese dinero, porque el mérito no es del todo suyo, y qué descuenta el precio. Te lo cuento con el gráfico, los riesgos y cómo comprar desde España. ¿Es buen momento para comprar acciones de Santander?
¿Qué es Banco Santander (SAN)?
El mayor banco español, con una red de bancos locales con escala propia en cada país: de España a Brasil, México, Reino Unido y Estados Unidos, donde la compra de Webster Financial (agosto de 2026) lo metió entre los diez primeros bancos minoristas.
Es la explicación que repite todo el mundo, y tiene base. Su margen de intereses —lo que gana por prestar más caro de lo que le cuesta el dinero— llegó a 34.614 millones hasta septiembre, un 9,5 % más. Es la partida que manda.
Y ese margen se lo regala el entorno. El BCE subió tipos el 10 de septiembre, hasta el 2,50 %, con la inflación de la zona euro en el 3,8 % en septiembre por la energía, y el mercado apuesta por otra subida en diciembre. Mientras, Santander no te paga un tipo por tu saldo: no comercializa una cuenta remunerada en España.
En 2026 la explicación ha encajado casi punto por punto:
🔻 Enero — el mercado descuenta bajadas de tipos y la acción retrocede, con el negocio yendo bien.
🔻 Mayo — principio de paz con Irán: buena noticia para el mundo, mala para el margen. Vuelve a retroceder.
🔺 Verano y septiembre — el conflicto se deteriora y vuelven las subidas de tipos. La acción se va a máximos.
Pero cuidado con esa explicación, porque no siempre ha funcionado
Octubre ya no encaja: con el mercado apostando por otra subida, la acción se ha dejado un 12 % desde el cierre de septiembre, un 3,1 % solo el 26 de octubre, el día después de que Lula ganara en Brasil, su segundo mercado. Y si pones la cotización encima de los tipos en España, la correlación no es perfecta: hay años en que se comportó al revés.
¿Por qué? Porque los tipos son un motor prestado:
🌍 España es solo el 32 % del beneficio hasta septiembre (Brasil ~14 %, EE. UU. ~13 %, México ~12 %, Reino Unido ~11 %). El BCE no manda en dos tercios de su negocio.
📊 Cuando se mueve con el BCE es por flujo, no por margen. Los fondos compran y venden la banca europea en cesta. Una provisión en Reino Unido, el real brasileño o una compra lo desacoplan durante meses.
Y hay un caso que lo deja claro: entre 2011 y 2013, con la crisis del euro, lo que se disparó fue lo que le exigían a España por prestarle. Para un banco español eso es coste, no ingreso: se financiaba más caro, su deuda española valía menos y la acción se hundió. Mismo gráfico, signo contrario.
¿Qué dice el gráfico?
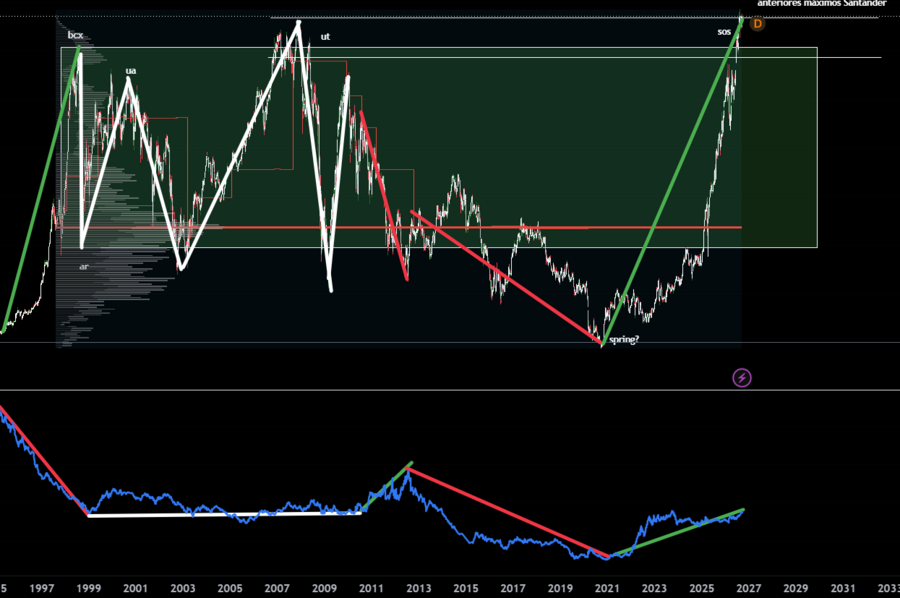
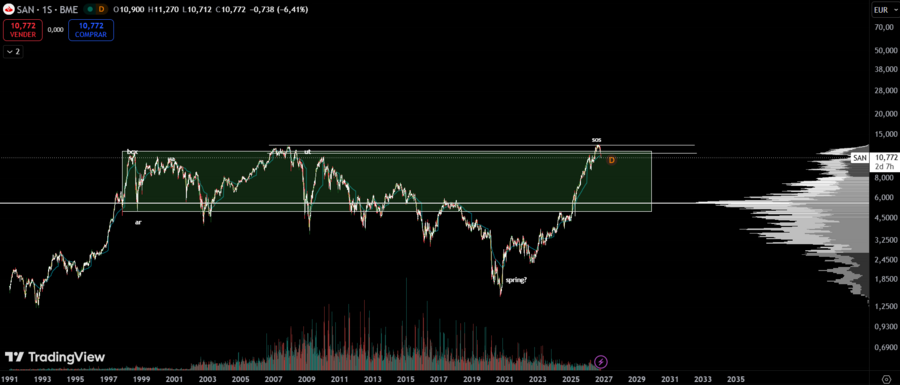
En septiembre rompió sus máximos históricos por poco margen, y la caída de octubre la ha devuelto por debajo. En 2007 llegó a 15,23 €, pero esa diferencia es la dilución que te cuento abajo: el gráfico ya recoge las ampliaciones y el scrip dividend. Gráfico semanal de Santander
Creo que Santander presenta un gráfico muy interesante, pareciera ser una estructura acumulativa. De todos modos considero que sería más interesante buscar posicionarse largos en caso de que supere máximos y consolide el nivel. Pero el futuro no lo sabemos y cuando llegue el día se verá. En este punto no entraría.
🟢 Nivel clave a mantener: 10,80 € (donde se encuentra ahora). Estaría atento si lo pierde.
¿Cómo comprar acciones de Banco Santander? | Ejemplo con Trade Republic
Se hace en unos minutos desde el móvil. Te lo enseño con Trade Republic, que es el que uso yo; si es tu primera compra, repasa antes cómo invertir en bolsa siendo principiante.
1️⃣ Abre cuenta e ingresa fondos — te registras en la app y verificas tu identidad con el DNI. Tiene IBAN español, así que ingresas por transferencia normal, y no hay depósito mínimo.
2️⃣ Busca la acción — escribe SAN y confirma que es la correcta por su ISIN, ES0113900J37.
3️⃣ Valora si entras ahora — es el paso que casi nadie da: lee antes los riesgos y lo que descuenta el precio.
4️⃣ Elige el tipo de orden y confirma — a mercado si entras a largo plazo, o limitada si prefieres fijar precio y esperar. Permite fraccionadas desde 1 € y cobra 1 € por operación, sin custodia.
⚠️ En Trade Republicno eliges la bolsa: las órdenes van a LS Exchange, que busca el mejor precio. Santander cotiza en euros, así que no hay cambio de divisa.
Ganador del premio "Mejor broker para comprar ETFs" por Rankia 2026
Un criterio que aquí pesa: si el bróker cobra por el cobro de dividendos. Santander paga dos veces al año —el próximo, 12,7 céntimos, el 2 de noviembre; 0,252 € en 12 meses, un ~2,3 %—, y una comisión fija por cobro se come parte. Fechas e importes, en cuándo paga dividendo Santander.
Los riesgos: qué pasa si cambia el viento
1. Es una empresa que no tiene miedo a diluir a sus accionistas
Y no es una sospecha, es su historial. Desde 2007 sus acciones han pasado de 6.254 millones a 14.556 millones, más del doble: la ampliación de 2008, años de scrip dividend (te pagan en acciones nuevas en vez de en efectivo) y, la última, Webster, con 329,8 millones de acciones nuevas en agosto. La oferta por el ~10 % de Santander Brasil que aún no controla también se pagaría en acciones.
Traducido: cuando este banco ha necesitado capital, se lo ha pedido a sus accionistas.
✅ El contrapeso es real: el 1 de septiembre canceló más de 462 millones de acciones propias, dentro de un programa de al menos 10.000 millones en recompras. Y aguantar ha salido a cuenta: según OCU, quien compró 625 acciones en 2007 por 8.125 € hoy tiene unas 1.730, que a finales de octubre valen unos 18.700 €.
2. El viento de cola puede parar
Es el reverso de todo lo anterior. Si el conflicto de Irán se cierra, las cadenas de suministro se normalizan y la inflación afloja, el BCE empezará a recortar. Y con los tipos abajo, el margen se estrecha.
No hay que imaginárselo: ya pasó a principios de 2026, y otra vez en mayo. Las dos veces con el negocio yendo bien.
La diversificación amortigua el golpe al negocio, pero no al precio, que se mueve con la banca europea. Y los beneficios de Brasil y México llegan en reales y pesos: si esas monedas se debilitan, el beneficio en euros encoge sin que nada haya ido peor.
Esto es lo que pienso yo, no una recomendación. Los números acompañan: PER de 11, gana un 16,8 % sobre su capital tangible y su CET1 del 12,7 % roza su objetivo después de pagar Webster. No es un banco en apuros.
Pero el resumen honesto es este: estás comprando una empresa a la que hoy le sopla el viento a favor, que no ha creado ese viento, que no te paga nada por tu cuenta corriente y que cuando ha necesitado dinero se lo ha pedido a sus accionistas.
Lo que ha cambiado desde septiembre es el precio: entonces descontaba su plan a 2028, una rentabilidad por encima del 20 %; hoy, a 1,8 veces su valor tangible, descuenta que esa rentabilidad baje a un ~14,5 %, por debajo del 16,8 % que ya saca. Según mis cuentas, cada acción valdría esto si a partir de ahora gana sobre su capital:
🔻 Un 10 %, si los préstamos se tuercen: 6,4 €.
➖ El 16 % que lleva este año: 12,1 €.
🔺 Un 18,5 %, a medio camino del plan: 14,4 €.
🚀 Más del 20 %, el plan: 16,3 €.
A unos 10,8 €, no hace falta que cumpla el plan: basta con que no empeore. Lo que lo rompería es el crédito: cada décima más de provisiones sobre lo que presta (hoy, el 1,16 %) le resta casi un punto de rentabilidad.
Si crees que la morosidad aguanta, el precio te deja margen. Si el BCE vuelve a bajar y los préstamos se tuercen, ese 16 % estará en juego.
Esto no es una recomendación de inversión. Toda inversión en bolsa conlleva riesgo de pérdida de capital.
¡Hola, Francisco! Excelente análisis. Me parece todo un acierto desmontar el típico titular facilon de que "la banca sube porque sí gracias a los tipos" y bajar al barro de los datos: el peso de la diversificación geográfica, el riesgo de dilución histórica y, sobre todo, la trampa de comprar en máximos históricos cuando el viento de cola no depende de la gestión interna del banco.
Me gustaría destacar tres puntos que clavas en el artículo y que todo inversor particular debería tatuarse antes de mirar el gráfico:
La distinción entre ruta y viento (o entre negocio y cotización): Como bien señalas con el paralelismo de los tipos de interés, el inversor novato confunde con facilidad un entorno macroeconómico favorable con una ventaja competitiva sostenible. Que el BCE mantenga los tipos altos por la tensión energética es un motor prestado; cuando el viento cambie, el margen se estrechará por mucho que las sucursales sigan funcionando a pleno rendimiento.
El historial de ampliaciones y diluciones: Es el gran elefante en la habitación del Santander. Nos deslumbra ver que ha superado sus máximos históricos en el gráfico ajustado, pero recordar que ha más de doblado el número de acciones en circulación desde 2007 (con los scrip dividends o la reciente operación de Webster) pone los pies en la tierra sobre el valor real a muy largo plazo para el accionista de toda la vida.
El dilema del timing actual: La conclusión de que hoy estás comprando una empresa con múltiplos razonables (PER 11,5) pero con el precio descontando ya un plan a 2028 muy optimista —y con el riesgo geopolítico latente— es de una honestidad brutal frente al típica euforia bursátil que se lee por ahí cuando un valor rompe máximos.
Como bien recuerdas al final, esto no deja de ser una radiografía para que cada uno tome sus propias decisiones con el mapa completo, sin dejarse cegar por los titulares triunfalistas.