El Brent ha vuelto a superar los 107 dólares y el estrecho de Ormuz sigue sin reabrirse con normalidad. La banca ve más de 120 dólares si el bloqueo se enquista y entre 60 y 75 en 2027 si se normaliza. Te cuento los escenarios, qué dice el gráfico y cómo invertir desde España.
El precio del barril de Brent ha vuelto a superar los 107 dólares, en máximos desde mayo, y la pregunta que se hace cualquier inversor es hasta dónde puede llegar.
La respuesta depende casi por completo de un paso marítimo de apenas 35 kilómetros. El estrecho de Ormuz sigue sin reabrirse y el golpe ya se nota en tu bolsillo, con la inflación española en el 4,3%, los carburantes un 21,3% más caros y el BCE subiendo los tipos al 2,50% por primera vez en casi tres años.
Te explico en qué punto está de verdad el bloqueo, qué escenarios manejan los grandes bancos, qué dice el gráfico del Brent y cómo puedes invertir en petróleo desde España.
¿Sigue cerrado el estrecho de Ormuz?
No se ha reabierto con normalidad. El bloqueo empezó el 28 de febrero y, pese a una tregua en junio que saltó por los aires a principios de julio, el tráfico no se ha recuperado. Parte del crudo sale ya por rutas alternativas y con escolta de Estados Unidos, pero la Agencia Internacional de la Energía (AIE) calcula en su informe del 11 de septiembre que las pérdidas de crudo siguen justo por debajo del 45%.
Y los últimos días han ido a peor. El 13 de septiembre fue alcanzado el petrolero El Gaia cerca de la isla de Hengam, y la reunión de Salalah, donde Irán y los países del Golfo iban a discutir un plan de Omán para reabrir el paso, se aplazó sin fecha.
¿Por qué pesa tanto un solo estrecho? Porque el petróleo de reserva que debería tapar el hueco está atrapado detrás del bloqueo. La AIE sitúa la capacidad excedentaria efectiva de la OPEP+, el crudo extra que podría bombear en poco tiempo, en apenas 0,22 millones de barriles diarios, frente a más de 10 millones parados en el Golfo. Las reservas mundiales ya han caído en 507 millones de barriles desde febrero.
País / grupo
Producción ago-26
Capacidad sostenible
Capacidad excedentaria efectiva
Arabia Saudí
5,97
12,11
—
Irak
3,86
4,87
—
Kuwait
2,04
2,88
—
Total OPEC-8
14,85
22,84
0,07
Total OPEC+
33,11
43,93
0,22
En millones de barriles diarios. El guion indica que la AIE no desglosa la capacidad excedentaria a nivel de país. Fuente: AIE, Oil Market Report (septiembre de 2026).
¿Cómo ha llegado el Brent hasta aquí?
En nueve meses, el Brent ha pasado del pánico a la calma y de vuelta al pánico, según la serie de precios al contado de la EIA, la agencia de información energética de Estados Unidos.
🔻 7 de enero, 61,08 dólares. El mínimo del año, antes del conflicto.
🔺 7 de abril, 138,21 dólares. El máximo del año, unas cinco semanas después del inicio del bloqueo.
🔻 2 de julio, 68,53 dólares. El suelo tras la tregua de junio, de vuelta a niveles de principios de año.
🔺 9 de septiembre, 109,51 dólares. El último dato publicado, con la tregua ya rota.
El petróleo baja tan rápido como sube. Entre abril y julio perdió la mitad de su valor.
Petróleo Brent (BZ) cotiza a 106,03 USD , 2,75% en los últimos 6 meses.
Los grandes bancos no ven el Brent quedándose en 107 dólares. En su escenario central, la mayoría lo sitúa entre 83 y 90 dólares para lo que queda de 2026, en línea con la curva de futuros, donde el contrato de abril de 2027 cotiza en torno a 89 dólares. Pero también avisan de lo que pasaría si el bloqueo se agrava.
Escenario
Qué tendría que pasar
Brent
Quién lo prevé
🔴 Escalada
Más daños en el Golfo o producción muy por debajo de su nivel previo
120 a 150 $
Goldman Sachs (más de 120 $) · Bank of America (120 a 150 $)
🟡 Central
Reapertura gradual, sin recuperar la producción de la región hasta 2027
83 a 90 $ en 2026
Bank of America 83 $ · Commerzbank 85 $ · HSBC y EIA 90 $
🟢 Normalización
Tráfico normal por Ormuz y vuelta de la producción del Golfo
60 a 75 $ en 2027
Goldman Sachs (zona de 60 $) · Citi 65 $ · EIA 74 $ · Bank of America 75 $
HSBC es la excepción y mantiene 85 dólares para 2027 porque cree que Ormuz seguirá dañado. En el extremo contrario, el secretario del Tesoro de Estados Unidos, Scott Bessent, habló el 4 de septiembre de ver el petróleo a 40 dólares cuando acabe la guerra.
Mi tesis en una línea.
El número que decide el escenario no es el precio, sino ese 45% de pérdidas de crudo, y mientras no baje, los riesgos para el Brent están al alza.
¿Qué dice el gráfico del Brent?
Ahora mismo el Brent se juega la siguiente subida en un nivel muy concreto.
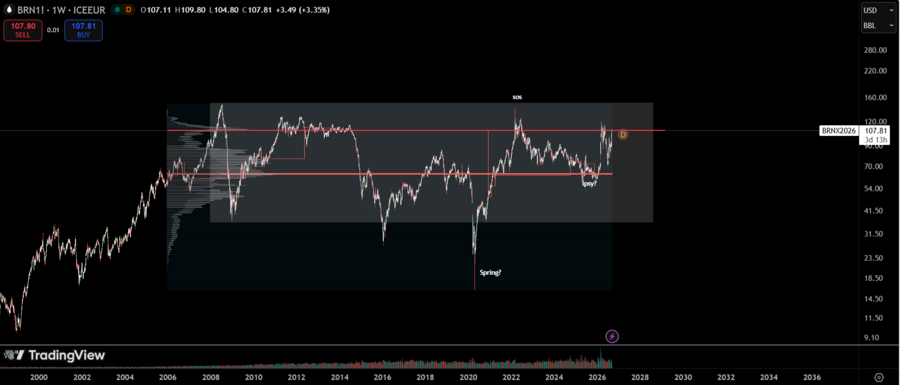
🎯 108 dólares. El VPOC, el precio donde más volumen se ha negociado, de la estructura que se formó entre 2011 y 2014. Lo marco con la línea roja en el primer gráfico. Es el nivel que tiene que superar y aguantar para seguir subiendo, y ahora mismo el precio está justo debajo.
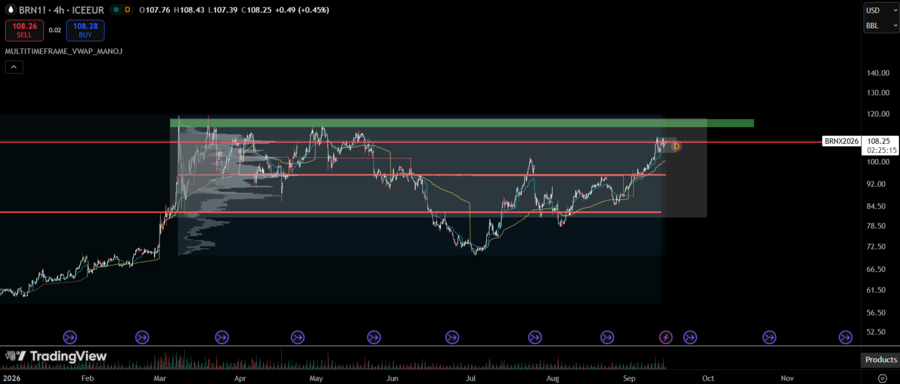
🟢 115 dólares. Si aguanta los 108 $, la zona alta de la estructura que marco en verde en el segundo gráfico es el siguiente objetivo de medio plazo. Por encima ya hablaríamos de máximos históricos, aunque antes hay que ver cómo termina de romperse la estructura que se ha formado este año.
🔴 94 dólares. El soporte a vigilar por debajo, el VPOC de la estructura que se ha formado desde marzo.
Gráfico en semanal del futuro continuo del Brent en ICE Futures Europe, desde el 2000. Acá podemos ver el contexto de más largo plazo.
Gráfico en 4hs de futuro continuo del Brent en ICE Futures Europe, durante 2026.
Mi lectura, atribuida como tal: en el largo plazo, parece que nos encontramos dentro de una estructura acumulativa, lo que me lleva a mantener un sesgo alcista en el mediano plazo. No obstante, mi forma de operar sigue una metodología reactiva, no predictiva. No busco adivinar el siguiente movimiento del precio, sino esperar a que se alineen suficientes inputs de precio y volumen que me permitan plantear una entrada con mayor probabilidad a favor.
Esto no significa que compraría ahora mismo. No dispongo de inputs suficientes ni de una visión lo bastante clara sobre el activo en el mediano o largo plazo, y con la cantidad de activos que hay donde operar, no entraría en uno que no veo con esa claridad. Para buscar una entrada, tendría que bajar la lupa a temporalidades menores. Ahí sí podría aparecer alguna estructura interesante que no descartaría, más a modo de swing o intradía que de una posición de fondo. Estos gráficos que he analizado solo dan el contexto general del activo.
¿Cómo aprovechar la subida del petróleo desde España?
De todas las formas de invertir en petróleo, dos se compran en bolsa como una acción. Un ETC te expone al precio del barril y un ETF sectorial, a las empresas que lo extraen.
🛢️ WisdomTree Brent Crude Oil (JE00B78CGV99). Replica el índice Bloomberg Brent Crude con una comisión anual del 0,49%. Cotiza como BRNT en Londres y OOEA en Xetra, en dólares, así que suma riesgo de divisa.
🏭 iShares Oil & Gas Exploration & Production (IE00B6R51Z18). Empresas de exploración y producción de petróleo y gas, con una comisión del 0,55% y réplica física. Cotiza como IS0D en Xetra y es una de las opciones entre los mejores ETFs de petróleo.
Con el ETC, ahora juega a tu favor algo que en otros momentos juega en contra. Un ETC no guarda barriles, sino que renueva futuros antes de que venzan, y hoy el contrato cercano cotiza muy por encima de los siguientes. El 15 de septiembre, el de noviembre estaba a 107,86 dólares y el de febrero a 94,55. Al renovar vende caro y compra barato, lo que suma rentabilidad mientras dure, pero la curva ya descuenta un petróleo más barato y si el barril cae, el ETC cae con él.
No con normalidad. El bloqueo empezó el 28 de febrero y la AIE calcula que las pérdidas de crudo siguen justo por debajo del 45%. La reunión de Salalah para reabrirlo, prevista para el 14 de septiembre, se aplazó sin fecha.
Porque el bloqueo de Ormuz mantiene parados más de 10 millones de barriles diarios en el Golfo y la OPEP+ apenas tiene capacidad para compensarlo, según la AIE.
Nadie lo sabe con certeza. La EIA prevé que la producción de Oriente Medio no recupere su nivel previo hasta el segundo trimestre de 2027, con el Brent en 74 dólares de media ese año.
Bank of America prevé 83 dólares para el segundo semestre, Commerzbank 85 a cierre de año y HSBC 90 de media. Goldman Sachs y Bank of America ven más de 120 si el bloqueo se agrava.
Este artículo tiene carácter informativo y no constituye una recomendación de inversión. Los ETC y los ETFs de materias primas pueden perder valor rápidamente, cotizan en dólares y conllevan riesgo de pérdida del capital invertido.