Bessent visualiza el petróleo a 40 dólares si acaba la guerra de Irán
Bessent visualiza el petróleo a 40 dólares si acaba la guerra de Irán
El secretario del Tesoro anticipa un exceso de oferta que hundiría el crudo desde los casi 100 dólares actuales hasta la zona de 50-40, con el bono a 10 años en zona de máximos desde 2025. Repasamos si el escenario se sostiene y cómo se juega en futuros.
El secretario del Tesoro de Estados Unidos, Scott Bessent, ha firmado la previsión más agresiva del año sobre el crudo.
Scott Bessent considera que es posible un petróleo a 40 USD por barril
En una entrevista con Steve Bannon emitida el pasado viernes 04 de septiembre sostuvo que el barril se hundirá cuando termine el conflicto con Irán, y que ese abaratamiento arrastrará a la baja la rentabilidad del bono estadounidense. Hoy, con el conflicto más recrudecido que nunca, el mercado le está llevando la contraria.
¿Es posible un petróleo a 40 USD antes de que acabe el año?
Bessent arrancó con una declaración de intenciones, “vamos a superar este conflicto con Irán y espero que el petróleo baje”. Su tesis es que el mercado pasará de la escasez actual a “una oferta de petróleo muy superior a la demanda”.
Tras esto, habrá un exceso de oferta en el mercado petrolero. Podríamos ver el crudo a 50 o 40 dólares, simplemente porque la producción aumentará considerablemente
La segunda pata interesa a quien tenga renta fija. Según él, los tipos presentan hoy “la mayor correlación con el precio del petróleo de la historia”.
Pero el mercado va justo en la dirección contraria
Aquí está el problema. Cuando Bessent habló, el Brent superaba los 95 dólares y el WTI rondaba los 91. Menos de una semana después, el Brent ya busca rebasar el umbral psicológico de los 100 USD, mientras que el WTI se mueve sobre los 95.
Petróleo Brent (BZ) cotiza a 116,72 USD , 9,45% en los últimos 6 meses.
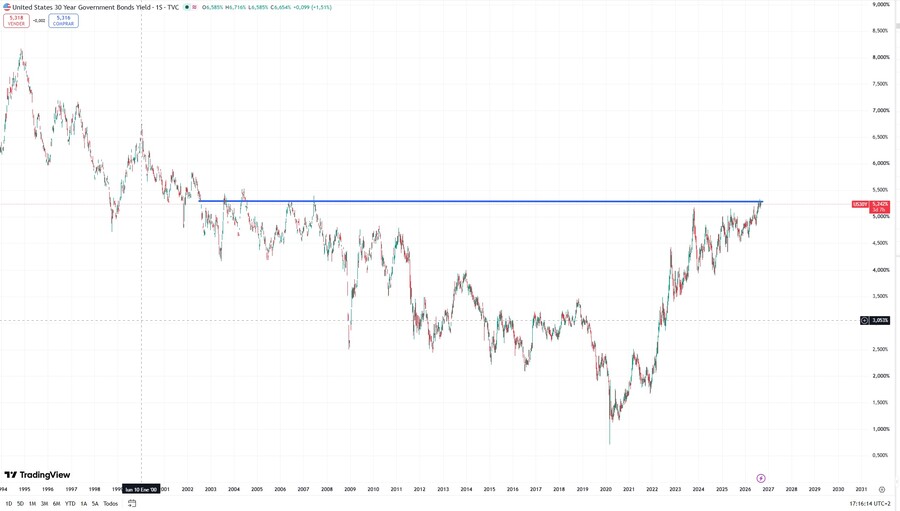
Por el lado de la deuda, el bono a diez años cerró en el 4,788%, nivel que no se veía desde enero de 2025, y el treinta años en el 5,272%, marcado un nivel de rentabilidad no visto desde antes de la crisis financiera de 2008
Rentabilidad del bono a 30 años del Tesoro de EEUU | Fuente: Tradingview
Y mientras tanto, el conflicto en Ormuz parece recrudecerse ya que Irán mantiene bloqueado el estrecho desde el 28 de febrero, y ha anunciado una nueva zona restringida.
Con todo, nada apunta todavía a un mercado sobrado de barriles, ya que recordemos que por ese angosto paso de no más de 35 kilómetros, circula en torno al 20% de la producción mundial de crudo. De hecho, mientras no haya una desescalada real, el escenario que manda es justo el contrario al que dibuja Bessent: hasta dónde puede subir el petróleo si el bloqueo de Ormuz se enquista.
¿Por qué el crudo arrastra a los bonos?
Sencillamente, porque el petróleo es la sangre, el engranaje del sistema económico mundial. La energía entra en la inflación por la puerta grande, desde el surtidor al coste de transportar cualquier mercancía.
Y si el inversor espera más inflación, exige más rentabilidad para prestar a largo plazo, y el precio del bono cae.
Bessent habla de rentabilidades de mercado, no de tipos oficiales. El mercado descuenta subidas de la Fed antes de fin de año, así que un bono largo más relajado es compatible con un banco central apretando
¿Qué tendría que pasar para ver el barril a 40 dólares?
Pero Bessent no habla del escenario presente, sino del hipótetico escenario futuro que podría darse en caso de llegar a un acuerdo de paz consensuado entre Irán, Israel y EEUU.
No obstante, el escenario exige encadenar cuatro cosas, y ninguna tiene fecha:
Un alto el fuego real entre Estados Unidos e Irán.
La reapertura del tráfico comercial por Ormuz, hoy limitado a una ruta próxima a Omán.
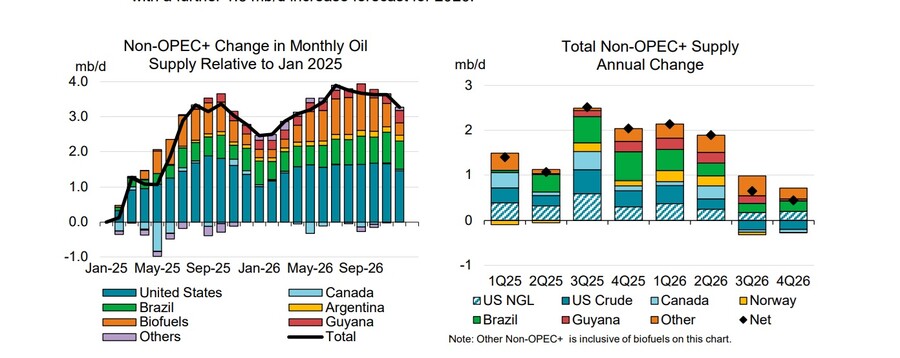
Que siga creciendo la oferta fuera de la OPEP. Esto tampoco es descartable, pues según informes de la AIE y los principales productores de petróleo a nivel mundial, países como Guyana, Brasil y Canadá podrían seguir sumando capacidad de producción de barriles.
Que la OPEP+ devuelva su capacidad ociosa sin defender precio.
Producción petrolera actual de los países del continente americano | Fuente: AIE
Desde luego, el Tesoro financia una deuda cada vez más abundante -ya ha superado los 40 billones de dólares-, por lo que es normal que su secretario realice declaraciones que apaciguen los mercados financieros en busca de un bono más barato.
¿Cómo posicionarse en futuros del petróleo?
Y si consideras que la postura de Bessent no es descabellada, porque tarde o temprano se tendrá que llegar a algún tipo de mediación en dicho conflicto, en este caso te puedes exponerte al crudo a través de los instrumentos más directos, los futuros del petróleo.
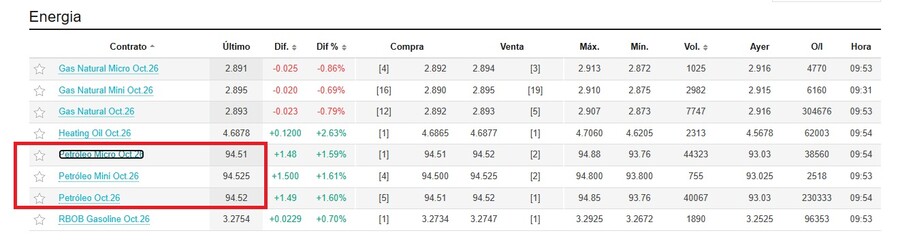
De esta forma, cuentas con los futuros del WTI (CL) y del Brent (B), que representan 1.000 barriles cada uno.
Pero si el tamaño asusta, están losfuturos Micro WTI de CME, con una décima parte, los que cuáles permiten operar con cantidades mucho más sensatas para adoptar una posición de especulación minorista.
Característica
Mini Dated Brent (MDB)
Brent estándar (BZ)
Mercado
NYMEX / CME Group
NYMEX / CME Group
Tamaño del contrato
100 barriles
1.000 barriles
Tick mínimo
0,01 USD/barril
0,01 USD/barril
Valor del tick
1 USD
10 USD
Valor nocional con el barril a 97 $
Unos 9.700 $
Unos 97.000 $
Tipo de vencimiento
Liquidación financiera por diferencia.
Liquidación financiera con opción de liquidar en efectivo contra el mismo índice
Si consideras que las declaraciones de Bessent son correctas, y el petróleo tiene por delante una importante desescalada (aunque no llegue a 40 USD), para operar esta clase de derivados, necesitas abrir cuenta en un broker de futuros.
En este caso, uno de nuestros partners de confianza es iBroker, una sociedad de valores regulada por la CNMV (nºlicencia 260), con el efectivo de clientes segregado y cubierto por el FOGAIN hasta 100.000 euros por titular.
Tamaño de contratos de futuros del petróleo en iBroker
Además, el broker español ofrece tiempo real gratuito en los futuros y opciones de energía de CME Group, y que genera informe fiscal anual español, sin obligación de presentar el modelo 720.
Principales características
Definición
🏆 Regulación
CNMV (España)
💼 Activos financieros
Futuros, opciones, fórex y sistemas de trading.
💲 Comisiones
Futuros Micro Petróleo: Desde 1,75 USD por contrato
Futuros E-Mini Petróleo: Desde 9,00 USD por contrato
¿Es razonable ver el petróleo a 40 USD en el corto plazo?
Un precio caro, debido a una prima de guerra en una zona por la que pasa una quinta parte de la producción mundial de crudo, siempre acaba desinflándose. El problema es cuánto durará dicho conflicto.
Ahora bien, aún suponiendo un fin de las hostilidades próximo, ¿es coherente pensar en un petróleo a 40 USD?
Y ahí es donde entra la parte más controvertida, ya que para ver un petróleo en torno a 40 dólares no bastaría únicamente con que las tensiones desapareciesen; tendría que producirse una combinación de factores como una mayor disponibilidad de crudo, una demanda más débil de lo esperado y, sobre todo, que los grandes productores aceptasen competir por cuota de mercado en lugar de limitar la oferta.
Por eso, un petróleo a 40 dólares no es imposible, pero tampoco es un escenario que dependa únicamente de un acuerdo de paz. El conflicto puede explicar una subida rápida; pero una caída de esa magnitud requeriría un cambio estructural en los fundamentales del mercado. Y ese cambio no lo decide un alto el fuego, lo decide principalmente la relación entre oferta, demanda y la estrategia de productores como la OPEP+.
Este contenido tiene carácter informativo y no constituye asesoramiento de inversión. Los productos derivados son complejos y apalancados, con riesgo de perder más del capital depositado.
Preguntas frecuentes
Habló de un rango de 50 a 40 dólares por barril, condicionado a que termine el conflicto con Irán y a que entre producción nueva. Desde los niveles actuales supondría una caída superior al 55%.
Porque la energía alimenta la inflación y el inversor exige entonces más rentabilidad para prestar a largo plazo. Al subir la rentabilidad exigida, el precio del bono baja.
Por Ormuz pasa una parte enorme del crudo mundial, así que su reapertura completa eliminaría la prima de riesgo de suministro y sería el primer paso hacia el escenario que describe el Tesoro.
Depende de las garantías que exija la cámara en cada momento, que varían con la volatilidad y suben en episodios como el actual. El contrato estándar mueve 1.000 barriles y el micro una décima parte, de ahí la diferencia de exigencia.
El futuro da exposición directa y vencimiento conocido, con garantías y riesgo de apalancamiento. El ETC es más cómodo, pero replica una cesta de futuros que rueda, así que arrastra el coste de la curva a largo plazo.