por miguel43 · 5902 comentarios
Misterpaz Enagás obtuvo un beneficio neto de 204,1 millones de euros en los nueve primeros meses del año, lo que representa un 22,3% menos que los 262,8 millones de euros del mismo periodo de 2025, en el que incluía las plusval... Misterpaz Enagás, a través de su filial Enagás Internacional, ha firmado un acuerdo con EDF Invest -división de Electricité de France (EDF)- para adquirir una participación del 18% en el capital social de la sociedad francesa ... España
Acceder
Cotización de Enagás (ENG) hoy en tiempo real
- Precio
- 18,26 EUR
- Variación
- -0,76%
- Volumen
- 357.808
- Cap. mercado
- 4,8 mil millones
- Rango día
- 18,21 EUR — 18,43 EUR
- Rango 52 sem
- 13,02 EUR — 18,43 EUR
- Apertura
- 18,40 EUR
- Cierre ant.
- 18,40 EUR
Operar con un bróker asociado
Invertir conlleva riesgo de pérdida de capital.
Valoración
PER 10,19×
Veces que el beneficio anual por acción está contenido en el precio de ENG.
Gráfico de cotización de Enagás (ENG)
- Precio actual
- 18,26
- Variación día
- -0,76%
- Últimos 6 meses
- +1,51 (8,94%)
A 16 de noviembre de 2026, las acciones de Enagás (ENG) cotizan a 18,26 €, con una variación del -0,76% respecto al cierre anterior (18,40 €). Su capitalización de mercado es de 4.753.040.731 €. En la sesión ha marcado un mínimo de 18,21 € y un máximo de 18,43 €.
Análisis fundamental y estadísticas clave de Enagás
Ficha de Enagás (ENG)
| Ticker | ENG |
|---|---|
| ISIN | ES0130960018 |
| Sector | Servicios públicos |
| Industria | Regulated Gas |
| Mercado | Mercado Continuo |
| Capitalización | 4.789.482.446 € |
| Beta | 0,28 |
| Último dividendo | 1,0000 € |
| Sitio web | https://www.enagas.es |
| CEO | Arturo Gonzalo Aizpiri |
| Fecha de IPO | 26/06/2002 |
| País | ES |
| Dirección | Paseo de los Olmos, 19, Madrid, MA, 28005 |
| Volumen | 1.364.927 |
Enagás combina una rentabilidad por dividendo atractiva con un balance apalancado y una valoración exigente en múltiplos de beneficio.
- Salud financiera fragil
- Apalancamiento alta
- Retorno sobre capital bajo
- Crecimiento moderado
Negocio
Enagás es el gestor técnico del sistema gasista español, dedicado al transporte, regasificación y almacenamiento de gas natural, con presencia internacional y un creciente enfoque en hidrógeno y gases renovables. Sus ingresos provienen principalmente de actividades reguladas en España, complementadas por proyectos internacionales y servicios comerciales.
Análisis
Enagás opera en un negocio regulado y estable, con flujos de caja predecibles que sustentan una política de dividendos generosa. Sin embargo, el balance muestra un apalancamiento elevado, con una deuda neta sobre EBITDA de 5,6×, y la rentabilidad sobre capital invertido es modesta, con un ROIC de 2,5 %. El crecimiento reciente de beneficios es excepcionalmente alto, pero puede reflejar efectos no recurrentes o de base comparativa, por lo que conviene mirar más allá del dato puntual. La valoración por dividendos resulta atractiva, con una rentabilidad por dividendo de 5,7 % y un payout de 75 %, lo que encaja con el perfil de utility madura. En cambio, los múltiplos de beneficio y de valor contable aparecen exigentes, con un P/E de 21,9 y un P/B de 1,9, mientras que el flujo de caja libre es débil, con un P/FCF de 51,6. La divergencia entre la lente de dividendos y las de valoración relativa o contable refleja la tensión entre la generación de caja distribuible y la baja conversión a flujo libre.
Fortalezas
- Atractiva rentabilidad por dividendo, sostenida por un payout elevado. Rentabilidad por dividendo 5,7 %
- Negocio regulado con ingresos estables y predecibles. Margen operativo 22 %
- Crecimiento reciente de beneficios muy fuerte, aunque posiblemente no recurrente. Crecimiento del BPA +212 %
Riesgos
- Alto apalancamiento financiero, con deuda neta elevada respecto al EBITDA. Deuda neta / EBITDA 5,6×
- Baja rentabilidad sobre el capital invertido, lo que limita la creación de valor. ROIC 2,5 %
- Flujo de caja libre débil, lo que puede tensionar la política de dividendos. P/FCF 51,6
Catalizadores
- Próximos resultados trimestrales 23 de feb
- Evolución de la regulación y del plan de hidrógeno
Cuánto supone invertir en Enagás
Indica un importe y calcula cuántas acciones completas podrías comprar al precio actual de Enagás.
- Acciones completas
- 54
- Valor de las acciones
- 986,04 €
- Efectivo no invertido
- 13,96 €
Dividendo bruto anual estimado
74,46 €

Promocionado
Compra ENG con DEGIRO

Promocionado
Compra ENG con Trade Republic

Promocionado
Compra ENG con Renta 4
Estimación al precio actual de Enagás, sin comisiones ni impuestos. No es una recomendación de inversión.
Hilos sobre Enagás
7.348 comentarios en total · 135 hilos
por Alexandra6 · 1 comentarios
Alexandra6 La cotizacion de EBAGAS ha ido bajando en los ultimos años.Qué perspectivas tiene?Conviene comprar o vender?Gracias molic El tema es si confías en el hidrógeno o no...Últimas noticias y análisis de expertos sobre Enagás
Acciones
Por Lluís Martí
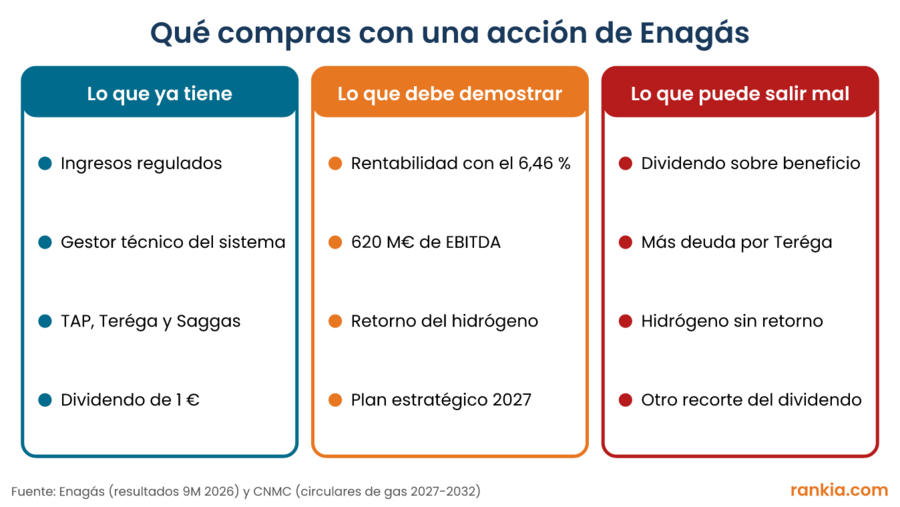
Acciones de Enagás: ¿merece la pena invertir? Cómo comprarlas
14 nov. 2026 • 14 min lectura

Analizando a... Enagás (ENAG)
02 jun. 2022 • 9 min lectura
 Por Román Vilares

HyDeal, el hub de hidrógeno renovable más grande del mundo, se crea en España
15 feb. 2022


Análisis financiero de Enagás
Modo educativo: haz clic en cualquier tarjeta para ver su explicación detallada.
Resumen financiero e información corporativa de Enagás
- PER
- 10,19
- Ratio de Solvencia
- 0,14
- Deuda/EBITDA
- 4,12
- EV/FCF
- 58,85
- EV/EBITDA
- 10,92
- Beneficio Neto por Acción (BPA)
- 1,29
- MARGEN EBIT
- 23,43%
- FCF Margin
- 9,83%
- Rentabilidad por dividendo
- 7,55%
- ROIC
- 3,07%
- P/B
- 1,5
Ratios de valoración: PER, EV/EBITDA y métricas de Enagás
- PER
- 10,19
- EV/EBITDA
- 10,92
- EV/FCF
- 58,85
- Rentabilidad por dividendo
- 7,55%
- P/B
- 1,5
Márgenes de rentabilidad y Cash Flow de Enagás
- Margen de Beneficio Bruto
- 37,64%
- MARGEN EBIT
- 23,43%
- Margen EBITDA
- 52,98%
- Margen de Beneficio Neto
- 35,31%
- FCF Margin
- 9,83%
- ROIC
- 3,07%
- Margen operativo
- 23,43%
- ROA
- 4,97%
BPA, Dividendos y Valor Contable: Métricas por acción de Enagás
- Ingresos por Acción
- 3,65
- Beneficio Neto por Acción (BPA)
- 1,29
- Flujo de Efectivo Operativo por Acción
- 0,81
- Flujo de Efectivo Libre por Acción
- 0,36
- Valor Contable por Acción
- 8,80
- Caja por acción
- 2,83
- Rentabilidad por dividendo
- 7,55%
- Payout
- 77,07%
Solvencia y deuda: Análisis del balance de Enagás
- Deuda/Patrimonio
- 1,23
- Deuda/EBITDA
- 4,12
- Ratio de Solvencia
- 0,14
- Apalancamiento Financiero
- 2,97
- Cobertura de Intereses
- 3,19
- Deuda/Activos
- 0,41
- Deuda/Capital
- 0,55
Ratios de liquidez y Test Ácido: Capacidad de pago de Enagás
- Ratio Corriente
- 1,07
- Ratio Rápido
- 1,04
- Ratio de Efectivo
- 0,55
- Flujo de Efectivo Operativo/Ventas
- 22,13%
Índices que incluyen Enagás
Otras acciones del sector Servicios públicos


¿Cómo invertir en acciones?
Compara brokers con acceso a las principales bolsas internacionales, con bajas comisiones, custodia y herramientas de análisis para invertir en acciones.
Compara brokers para accionesInvertir en Enagás en 2026: Preguntas frecuentes
¿Qué es Enagás y a qué se dedica?
Enagás es una empresa cotizada en bolsa desde 2002. Pertenece al sector Servicios públicos y cotiza en Bolsa de Madrid. Su consejero delegado es Arturo Gonzalo Aizpiri.
¿Cuál es el precio de las acciones de Enagás (ENG) hoy?
Las acciones de Enagás (ENG) cotizan hoy a 18,26 €, con una variación del -0,76% respecto al cierre anterior (18,40 €).
¿En qué bolsa cotiza Enagás y cuál es su ticker?
Las acciones de Enagás cotizan en Bolsa de Madrid bajo el símbolo "ENG", en EUR.
¿Paga Enagás dividendos y cuál fue el último?
Sí, Enagás reparte dividendos a sus accionistas. El último dividendo fue de 1,0000 € por acción. La rentabilidad por dividendo actual es del 7,55%.
¿Cuándo paga el próximo dividendo Enagás?
Enagás reparte dividendos a sus accionistas, pero la fecha del próximo pago aún no ha sido anunciada.
¿Cuál es la Capitalización de Mercado de Enagás?
La capitalización de mercado de Enagás es 4.789.482.446 €.
¿A qué índices bursátiles pertenece Enagás?
Enagás (ENG) forma parte de IBEX 35.
¿Cómo comprar acciones de Enagás?
Para comprar acciones de Enagás necesitas una cuenta en un bróker regulado con acceso a Bolsa de Madrid. Puedes comparar comisiones y condiciones en el comparador de brokers de Rankia.
¿Qué opinan los inversores sobre las acciones de Enagás?
En el foro de Enagás en Rankia encontrarás 7.348 mensajes de inversores con opiniones, análisis y reacciones a la última hora del valor.