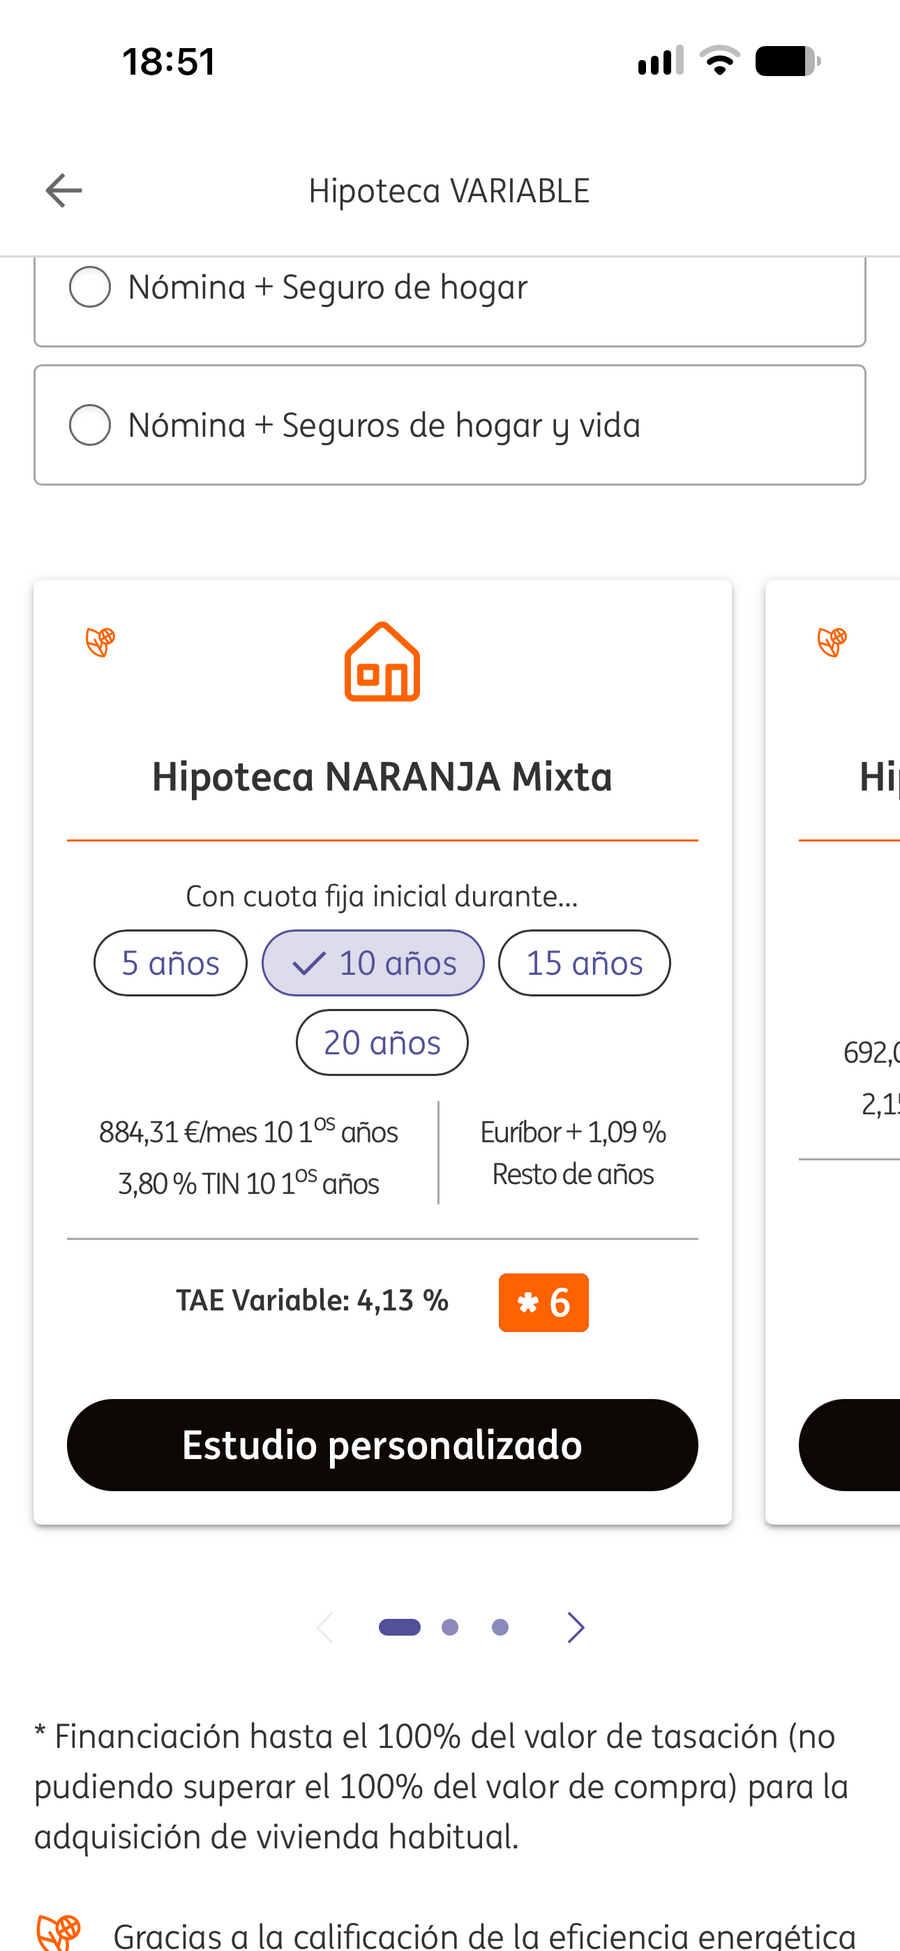
Buenas tardes. Por lo que cuentas, tu enfoque me parece muy sensato: no estás buscando “la hipoteca más barata de escaparate”, sino una cuota que os deje vivir tranquilos, mantener liquidez para montar la casa con calma y poder amortizar más adelante sin presión. Con dos niños pequeños, yo priorizaría exactamente eso: seguridad mensual y colchón.
Con el euríbor rondando actualmente el 3,24%, yo no me iría alegremente a una variable pura. En tu caso miraría principalmente dos caminos: fija o mixta larga.
Mi orden de preferencia para tu caso sería:
-
1. Hipoteca fija razonable: si consigues una fija con una cuota cómoda y sin vinculaciones abusivas, para mí sería la opción más coherente con lo que buscas. Te olvidas del euríbor, sabes lo que pagas cada mes y puedes ir acumulando dinero para amortizar cuando quieras.
-
2. Mixta a 15 años: si la fija se va demasiado arriba, una mixta a 15 años me parece mejor que una a 10 para tu perfil. Te da muchos años de estabilidad y tiempo para ahorrar/amortizar antes de entrar en el tramo variable.
-
3. Mixta a 10 años: solo la cogería si el tipo inicial es claramente mejor que la fija y que la mixta a 15 años. Diez años parecen muchos, pero pasan rápido, y luego quedas expuesto a euríbor + diferencial.
En cuanto a qué podrías “luchar” ahora mismo, para un buen perfil intentaría moverme en estos objetivos aproximados:
-
Hipoteca fija: intentaría pelear algo en la zona de 3,20% - 3,50% TIN bonificado, dependiendo de plazo, porcentaje de financiación, ingresos, estabilidad laboral y vinculaciones. Si te ofrecen bastante por encima de eso, yo compararía con otros bancos antes de firmar.
-
Mixta a 15 años: tendría sentido si el tipo inicial mejora de forma clara a la fija. Si la diferencia es pequeña, preferiría la fija por tranquilidad.
-
Mixta a 10 años: solo me compensaría si hay un ahorro mensual notable y tenéis un plan realista de amortizar bastante antes de que termine el tramo fijo.
La clave no es solo el TIN que te enseñe ING. Hay que mirar la TAE real y el coste de las vinculaciones. Una hipoteca al 3,20% con seguro de vida caro, hogar caro, alarmas, tarjetas o productos añadidos puede salir peor que otra al 3,40% más limpia.
Yo a ING le pediría, si no lo tienes ya, comparativa completa de:
- Fija.
- Mixta a 10 años.
- Mixta a 15 años.
- Tipo bonificado y tipo sin bonificar.
- TAE en ambos casos.
- Coste anual de seguros.
- Comisión de amortización parcial y total.
- Diferencial posterior en la mixta.
- Cuota estimada si al pasar a variable el euríbor estuviera al 3%, 4% o 5%.
Esto último es importantísimo. En las mixtas de ING, normalmente tienes un tramo fijo inicial —5, 10, 15 o 20 años, según modalidad— y después pasas a variable con revisión semestral en función del euríbor. Por eso no basta con mirar la cuota de los primeros años: hay que saber qué deuda viva tendrías cuando acabe el tramo fijo y qué cuota podría salir entonces.
Mi opinión concreta: si ING ya os concede el importe, perfecto, porque eso os da una posición muy buena para negociar. Pero yo no firmaría solo por tenerlo aprobado. Usaría esa aprobación como palanca para ir a 3 o 4 bancos más y decir: “Tengo operación aprobada en ING, busco fija o mixta larga, ¿qué podéis ofrecerme?”.
Para vuestro objetivo de no descapitalizaros, yo evitaría apurar demasiado la entrada o meter todos los ahorros en la compra. Mejor conservar colchón, montar la casa poco a poco y amortizar cuando realmente os sobre dinero. La tranquilidad financiera en una familia con niños vale mucho.
Resumiendo mucho: si encuentras una fija sobre el 3,20%-3,40% TIN con vinculaciones razonables, yo la miraría con mucho cariño. Si la fija se va a niveles altos, entonces me iría antes a una mixta a 15 años que a una de 10. Y la mixta a 10 solo la elegiría si la rebaja de cuota es claramente significativa y tenéis previsto amortizar fuerte durante ese periodo.