Lump Sum, DCA o Value Averaging: Guía Definitiva de Inversión ante un Capital Inesperado
Recibir una herencia, cobrar una indemnización o vender un inmueble genera un dilema financiero inmediato que quita el sueño a más de un inversor: ¿Es mejor introducir todo el dinero en el mercado hoy mismo o es preferible ir realizando aportaciones escalonadas en el tiempo?
La teoría académica clásica suele despachar este asunto con rapidez a favor de la inversión de golpe. Sin embargo, cuando el dinero en juego representa el patrimonio de toda una vida, las matemáticas puras chocan de frente con la psicología y la tolerancia emocional.
En este artículo analizaremos en profundidad las tres grandes estrategias de aportación (Lump Sum, Dollar Cost Averaging y el método Value Averaging del profesor Edleson) en función de sus fórmulas matemáticas, los entornos macroeconómicos y, por encima de todo, el perfil de riesgo real del inversor.
1. Las Tres Estrategias a Examen: Filosofía y Mecánica
Antes de entrar en simulaciones, es fundamental entender qué principios rigen cada metodología:
Lump Sum (LS) o Inversión en Suma Única: Consiste en poner a trabajar el 100% del capital disponible desde el primer minuto. Su premisa es simple: dado que los mercados financieros tienden a ser alcistas a largo plazo para compensar el riesgo, cuanto antes esté el dinero invertido, más tiempo se beneficiará del interés compuesto.
Dollar Cost Averaging (DCA) o Promediado de Costes: Implica dividir el capital en porciones idénticas e invertirlas a intervalos de tiempo regulares (por ejemplo, una vez al mes). Su objetivo no es maximizar matemáticamente la rentabilidad, sino mitigar el riesgo de sincronización (timing risk): evita la catástrofe de comprar justo antes de un desplome bursátil.
Value Averaging (VA) o Promediado de Valor: Ideado por el profesor de Harvard Michael Edleson, este método no fija la cantidad de dinero que aportas, sino el objetivo de valor acumulado de tu cartera.
La Fórmula de Edleson al detalle
A diferencia del DCA, donde la aportación mensual es constante, en el Value Averaging la aportación en el mes t(At) se calcula con la siguiente fórmula:
At = Vt - (Vt-1 x (1+rt))
Donde Vt es el valor objetivo que te has propuesto que tenga tu cartera en ese mes concreto, Vt-1 es el valor real de la cartera el mes anterior y rt es el rendimiento del mercado en ese periodo. De forma simplificada, la regla matemática nos dice:
Aportación Mensual = Valor Objetivo Planificado - Valor Actual Real
Si el mercado baja, tu cartera vale menos de lo planificado y la fórmula te obliga a aportar mucho más capital para cubrir el hueco, comprando masivamente acciones baratas. Si el mercado sube con fuerza y supera el objetivo, tu aportación disminuye drásticamente o, incluso, la fórmula te exige vender participaciones para recoger beneficios y devolver la cartera a su línea de crecimiento objetivo.
2. Escenarios Macroeconómicos y Geográficos: El impacto del entorno
La efectividad de cada método no es universal. El comportamiento histórico de los mercados globales demuestra que la geografía y la macroeconomía alteran por completo las probabilidades de éxito.
Escenario A:
Mercados Alcistas Seculares (EE. UU. / Global - MSCI World)
En índices con una tendencia alcista estructural a largo plazo, el Lump Sum domina con claridad. El exhaustivo estudio de Vanguard confirma que la inversión inmediata supera al promediado de costes aproximadamente el 68% de las veces en carteras de bonos y el 76% de las veces en carteras de acciones. El motivo es el coste de oportunidad: el dinero retenido en efectivo mientras se ejecuta el DCA pierde tracción frente a un mercado que no para de subir.
Escenario B: Mercados en Estancamiento o Laterales (El "Escenario Japón" 1989-2010)
Imaginemos un inversor que vendió una propiedad en Tokio en 1989 y metió todo su dinero en el Nikkei 225 mediante Lump Sum. Habría tardado más de tres décadas simplemente en recuperar su capital inicial. En mercados laterales, bajistas o atrapados en trampas de liquidez, el DCA y el Value Averaging de Edleson aplastan al Lump Sum. El método Edleson brilla especialmente aquí, ya que optimiza al máximo el coste medio de adquisición al forzar compras agresivas en los suelos y proteger el capital en los picos temporales.
Escenario C:
Entornos de Inflación Elevada y Devaluación (Latinoamérica / Emergentes)
Si el capital se mantiene en una divisa local que sufre una inflación galopante o devaluaciones constantes, el Lump Sum en activos refugio globales (denominados en dólares o euros) es prácticamente obligatorio. Guardar el dinero en una cuenta corriente para ejecutar un DCA pausado a 12 o 24 meses significa ver cómo la inflación destruye el poder adquisitivo de tu liquidez antes siquiera de que llegue a ser invertida.
3. El Perfil de Riesgo frente a la Edad Biológica: El verdadero factor decisivo
Un error muy común en la literatura financiera es asumir que la estrategia de inversión depende únicamente de los años que tenga el inversor. El perfil de riesgo real y la tolerancia psicológica al drawdown deben prevalecer siempre sobre la edad biológica.
El Joven de 21 años (Horizonte largo, pero ¿qué perfil?): Tradicionalmente se le recomendaría un Lump Sum del 100% en renta variable global porque "tiene toda la vida para recuperarse". Sin embargo, si este joven es de perfil conservador, carece de experiencia financiera o tiene baja tolerancia a la volatilidad, un desplome del 30% en su primer mes de inversión podría causarle un pánico tal que le lleve a vender en el peor momento, abandonando los mercados para siempre. Para un joven conservador, el Lump Sum puro es una temeridad psicológica; necesita un DCA o una estrategia híbrida.
El inversor en la mediana edad (40 años / Perfil Moderado): Se encuentra en la etapa de consolidación patrimonial, a menudo equilibrando cargas familiares. Ver caer un tercio del dinero de la venta de su inmueble nada más invertirlo le generaría un impacto emocional inasumible. Su perfil moderado encaja a la perfección con una estrategia híbrida, que le permite no perder el tren del mercado, pero manteniendo un cinturón de seguridad.
El inversor sénior (70 años / Perfil Conservador-Preservación): Su horizonte temporal biológico y laboral es más corto. No tiene tiempo para esperar una década a que los mercados se recuperen de una crisis severa. Su perfil es puramente de preservación y rentas, por lo que el método Edleson o un DCA muy controlado hacia carteras defensivas evitan que entre con todo el capital en un pico de mercado que penalice sus años de jubilación.
4. Caso Práctico: Desarrollo Numérico de las Cuatro Estrategias
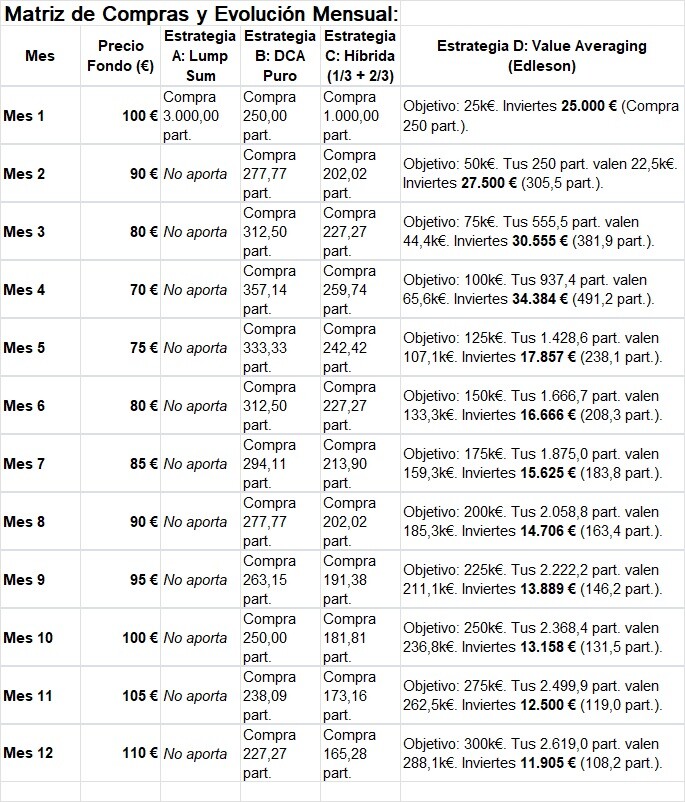
Para entender la mecánica exacta, simulemos qué ocurre con un capital de 300.000 € obtenidos tras la venta de un inmueble bajo un escenario de mercado bajista severo de corto plazo.
Supongamos que el activo elegido es un fondo indexado global que cotiza inicialmente a 100 € por participación. El mercado corrige un 30% hasta el suelo en el cuarto mes y posteriormente inicia una recuperación que lo lleva a cerrar el año a 110 €.
Planteamiento de las estrategias:
Estrategia A (Lump Sum Puro): Compra 3.000 participaciones el primer día a 100 €.
Estrategia B (DCA Puro): Invierte 25.000 € fijos al mes durante 12 meses.
Estrategia C (Híbrida 1/3 + 2/3): Invierte 100.000 € el primer día (1.000 part.). Los 200.000 € restantes se dividen en 11 cuotas fijas de 18.181,81 € de los meses 2 al 12. La liquidez genera un 3% TAE en un fondo monetario mientras espera, aportando unos 2.750 € extra de intereses acumulados al final.
Estrategia D (Value Averaging de Edleson): El objetivo es que la cuenta crezca linealmente a un ritmo exacto de 25.000 € netos al mes en valor de activos. El capital sobrante espera al 3% TAE en el fondo monetario.
o Mes 1: El valor objetivo es 25.000 €. Inviertes 25.000 € a 100 € = 250 participaciones.
o Meses siguientes: Se aplica estrictamente la fórmula calculando la diferencia entre el objetivo acumulado y el valor de las participaciones actuales.
Matriz de Compras y Evolución Mensual:
Matriz de Compras y Evolución Mensual
El Balance Final (Mes 12):
Lump Sum Puro (A): Termina con 3.000 participaciones. A un precio de 110 €, su cartera vale 330.000 € (Rentabilidad: +10,00%).
DCA Puro (B): Acumula 3.393,63 participaciones. Cartera final: 373.299 € (Rentabilidad: +24,43%). Su precio medio de compra bajó a 88,40 €.
Estrategia Híbrida (C): Acumula 3.286,27 participaciones (361.489 €) + 2.750 € del fondo monetario = 364.239 € (Rentabilidad: +21,41%). Su precio medio de compra fue de 91,28 €.
Value Averaging de Edleson (D): Acumula exactamente 2.727,27 participaciones en el fondo indexado, valoradas exactamente en 300.000 € en el Mes 12. Sin embargo, para lograr esta estructura, solo ha tenido que desembolsar un capital total real de 242.184 € en compras. Los 57.816 € restantes se han quedado en el fondo monetario, generando además 4.450 € de intereses netos por el capital no utilizado.
o Patrimonio Total final: 300.000 € (Fondo) + 57.816 € (Liquidez) + 4.450 € (Intereses) = 362.266 € sobre los 300.000 € iniciales.
o Rendimiento real del dinero invertido: El método Edleson consigue el precio medio de compra más bajo de todos en el fondo indexado (88,80 €) porque inyectó de forma masiva más de 34.000 € en el mes 4 (suelo a 70 €) y redujo las aportaciones a solo 11.000 € en el mes 12 (techo a 110 €).
5. Respuestas a Preguntas Frecuentes (FAQ) en Rankia
P1: Si Vanguard demuestra que el Lump Sum gana el 75% de las veces, ¿por qué molestarse con el DCA o la Híbrida?
Porque el estudio de Vanguard mide medias estadísticas globales, pero no mide el "riesgo de ruina psicológica". Si un inversor aplica Lump Sum y el mercado entra en un mercado bajista del 40% que dura tres años, la probabilidad de que capitule y venda en pérdidas por pánico es altísima. El DCA o la Híbrida sacrifican un porcentaje de rentabilidad esperada a cambio de un seguro de permanencia en el mercado.
P2: El método Value Averaging (Edleson) exige vender si el mercado sube demasiado. ¿No es esto ineficiente fiscalmente en España debido al peaje fiscal de las plusvalías?
Efectivamente, vender genera una ganancia patrimonial sujeta a impuestos (entre el 19% y el 28% según el tramo). Para solucionar este problema en la comunidad de Rankia y evitar el impacto fiscal, se debe aplicar el método Edleson exclusivamente mediante Fondos de Inversión traspasables. En lugar de reembolsar el dinero a la cuenta corriente, el exceso de valor se traspasa a un fondo monetario. Al ser un traspaso entre fondos, está exento de tributación en España, manteniendo intacto el diferimiento fiscal.
P3: ¿Qué pasa si en el método Edleson el mercado encadena 6 meses de caídas consecutivas brutales y me quedo sin liquidez para aportar lo que me pide la fórmula?
Ese es el gran peligro del Value Averaging clásico. Si el mercado sufre un desplome prolongado, la fórmula exige aportaciones cada vez mayores. Si agotas tu reserva de liquidez, la estrategia se rompe y el modelo matemático fracasa. Por este motivo, el método Edleson solo debe programarse limitando la aportación máxima permitida por mes o reservando un fondo de contingencia externo muy amplio.
P4: En las estrategias DCA e Híbrida, ¿dónde debe custodiarse el dinero que se queda esperando mes a mes?
Bajo ningún concepto debe dejarse al 0% en una cuenta corriente tradicional, ya que la inflación penalizaría la estrategia. La liquidez sobrante debe mantenerse en un Fondo Monetario (o cuenta remunerada de alta disponibilidad) que replique los tipos de interés interbancarios a corto plazo. A medida que el calendario del DCA avanza, se van realizando los traspasos automáticos desde el fondo monetario hacia el fondo indexado de renta variable.
6. Conclusión
La teoría financiera siempre defenderá el Lump Sum basándose en la pura ventaja matemática del coste de oportunidad. Pero las finanzas del mundo real no se gestionan en una hoja de Excel, sino en la mente del inversor. De nada sirve la optimización matemática si la estrategia elegida no te deja dormir por las noches o te empuja a capitular ante la primera corrección importante.
Si te enfrentas a la gestión de un capital extraordinario derivado de la venta de un inmueble:
1. Si tu perfil de riesgo es agresivo y toleras ver caídas sin inmutarte, aplica Lump Sum.
2. Si tu perfil de riesgo es moderado o conservador, tu mejor aliado es la Estrategia Híbrida (1/3 inicial + 2/3 DCA a 12 meses) respaldada por un fondo monetario.
3. Si eres un inversor disciplinado, dominas las hojas de cálculo y buscas optimizar el precio de compra en entornos volátiles, aplica el Value Averaging de Edleson a través de traspasos automáticos entre fondos para anular el impacto fiscal.
Disclaimer o Descargo de Responsabilidad El presente artículo tiene un carácter exclusivamente educativo e informativo y no constituye, ni puede considerarse en ningún caso, asesoramiento financiero, invitación, oferta o recomendación de inversión en ningún tipo de activo o producto financiero. Rentabilidades pasadas no garantizan rentabilidades futures. Los productos de renta variable conllevan riesgo de pérdida de capital. Cada inversor debe realizar su propio análisis de riesgo y evaluar su situación financiera particular o consultar con un asesor financiero profesional regulado antes de tomar decisiones de inversión.
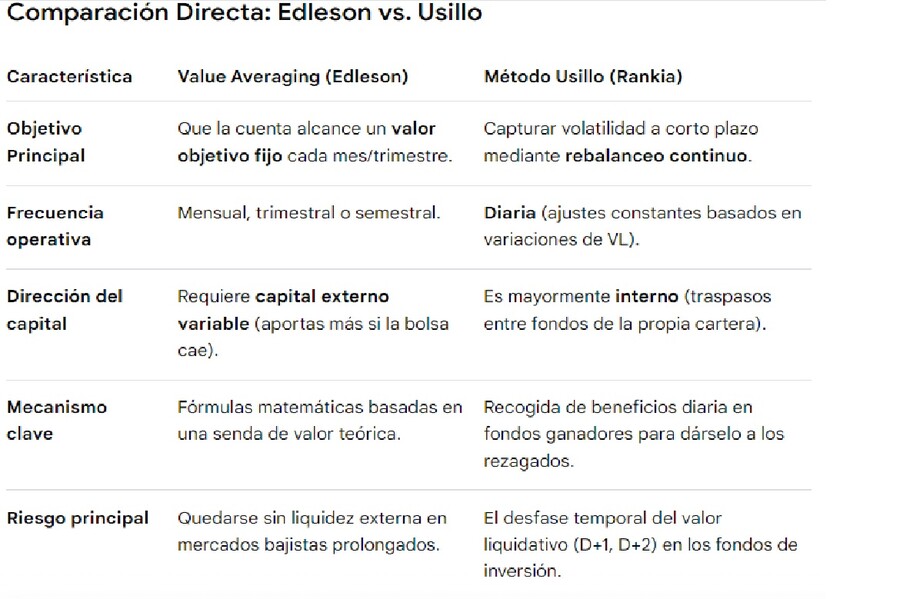
¡Hola, cjp83! Es una analogía genial y entiendo perfectamente por qué te lo recuerda, ya que ambos comparten la filosofía subyacente de la reversión a la media: 'comprar barato lo que cae y recoger beneficios de lo que sube'. Sin embargo, si bajamos al capó matemático, operan en dimensiones completamente distintas.
El Método Usillo es un sistema de rebalanceo interno ultra-activo (normalmente diario). Usillo no busca alcanzar un valor patrimonial objetivo en una fecha concreta con dinero de fuera, sino capturar la volatilidad del día a día traspasando las ganancias de los fondos que suben hacia los que bajan, manteniendo los pesos de la cartera estables.
El Value Averaging de Edleson, en cambio, es una estrategia de incorporación de capital externo variable. El objetivo no es rebalancear dos fondos entre sí, sino obligar al inversor a inyectar más dinero fresco de su cuenta corriente si el mercado se desploma, o a frenar en seco sus aportaciones si el mercado se dispara.
Digamos que Usillo optimiza la volatilidad interna de lo que ya tienes invertido, mientras que Edleson optimiza cómo entra un capital nuevo (como el de una herencia o la venta de un piso) en el mercado. ¡Dos herramientas excelentes pero para problemas diferentes!