Acceder

40 años, vivo en Alemania, empecé DCA en ETFs este enero y llevo -5%. ¿Cómo lo veis? - Carteras de fondos de inversión
13 respuestas
40 años, vivo en Alemania, empecé DCA en ETFs este enero y llevo -5%. ¿Cómo lo veis? - Carteras de fondos de inversión

CÓDIGO AMIGO

Trade Republic remunera tu efectivo al 3,04% TAE, con intereses pagados mensualmente y liquidez inmediata.

#1

40 años, vivo en Alemania, empecé DCA en ETFs este enero y llevo -5%. ¿Cómo lo veis? - Carteras de fondos de inversión

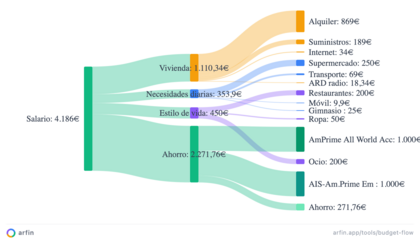
Distribucion de mi Salario

Hola buenas!
Os cuento mi situación a ver qué os parece. Ahi va mi distribucion actual en cuanto a ahorro e inversion. 

Vivo en alemania desde hace muchos años y compre un piso hace 15 años el cual he estado pagando y amortizando para quitarme la deuda lo antes posible, se que no deberia haberlo hecho pero bueno, ahora ya ha sido asi y miro al frente no al pasado.

Debido a mi gran capacidad de ahorro este año decidi invertir de manera recurrente en ING, que lo pone facil para hacerlo desde la cuenta en 2 ETFs:
-
Amundi Prime All Country World UCITS ETF Acc: mas conocido como WEBN
- Amundi Prime Emerging Markets UCITS ETF DR

asignando a cada uno 1000 euros mensuales, para dar mas contexto tengo una cantidad grande el banco esperando con un high interest rate para hacer Lump Sum en un world ETF, solamente no lo he hecho porque veia que este comienzo de año todo podia caer y asi ha sido un reflejo es como ha ido mi inversion recurrente, de momento en los dos etf llevo un retorno de -4,81% y -5,37% asi que un poco de razon tenia.
 
La verdad que aunque es automatico me cuesta ver como cada mes se auto invierte esa cantidad y cada vez es menos.. pero bueno miro a largo plazo y se que subiran, eso si me surgen dudas.

¿Alguno de vosotros ha empezado en un momento similar de mercado? ¿Cómo lo llevasteis psicológicamente cuando todo baja? no mirais? ¿Creéis que es buen momento para hacer el lump sum o sigo esperando?

Mi idea es seguir minimo los proximos 10 años invirtiendo esa cantidad siempre que mi sueldo lo siga permitiendo. 

Bueno un saludo y gracias de antemano!
#2

Re: 40 años, vivo en Alemania, empecé DCA en ETFs este enero y llevo -5%. ¿Cómo lo veis? - Carteras de fondos de inve...

Hola, al final es psicologia como tu dices y no has de mirar en muchos años....yo no me atreveria a hacer eso porque siempre creo que pueden venir muchos años negtivos aunque las estadisticas me digan lo contrario, para mi lo importante es tener un plan claro y seguirlo, el futuro nadie lo sabe.
#3

Re: 40 años, vivo en Alemania, empecé DCA en ETFs este enero y llevo -5%. ¿Cómo lo veis? - Carteras de fondos de inve...

Si te marcaste hace bien poco ese plan de aportaciones periódicas (DCA), yo diría que lo mantuvieses. Por el momento tus aportaciones tienen un peso porcentualmente grande con respecto al total invertido, por lo que las sucesivas compras a precios más bajos (si siguiesen bajando) pueden tener un efecto positivo relevante a la larga.

En cambio, la cantidad que tienes reservada para una inversión fuerte (lump sum) yo la mantendría prudentemente en el congelador en espera de tiempos mejores (las valoraciones siguen estando extremadamente altas, a mi parecer).

Pero es solamente una opinión personal (charla de sobremesa), no un consejo profesional para el cual no estoy capacitado.
#4

Re: 40 años, vivo en Alemania, empecé DCA en ETFs este enero y llevo -5%. ¿Cómo lo veis? - Carteras de fondos de inve...

Si acabas de empezar con el DCA yo creo que estás en el mejor momento aunque suene extraño. Aunque siga cayendo la bolsa sigue con tu aportación porque a la larga la bolsa sube.
#5

Re: 40 años, vivo en Alemania, empecé DCA en ETFs este enero y llevo -5%. ¿Cómo lo veis? - Carteras de fondos de inve...

Tienes que pensar que cada vez que tú estás en negativo, alguien recoge tus pérdidas. La bolsa es así, cuando tu pierdes otro gana. Y respecto a que a largo plazo la bolsa siempre gana, también es relativo; por poner un ejemplo: el índice Ibex-35 ha tardado más de 20 años en recuperar el nivel actual. Tengo 59 años y he visto de todo en este mundillo, desde el estallido de la burbuja puntocom pasando por la "gran depresión" de 2008, y una cosa he aprendido: si realmente fuese cierto eso de que haciendo DCA tendrás la vida solucionada dentro de unos años, todo el mundo sería millonario. Si quieres un consejo, con la capacidad de ahorro que tienes, y tal como está (y puede estar) la situación geopolítica mundial, no confies demasiado en la bolsa. Busca otras vías de inversión más seguras y previsibles, y que te permitan dormir tranquilo.
#6

Re: 40 años, vivo en Alemania, empecé DCA en ETFs este enero y llevo -5%. ¿Cómo lo veis? - Carteras de fondos de inve...

Históricamente lo mejor suele ser hacer lump sum.
A corto plazo siempre puede haber caidas, pero a largo plazo la tendencia es a subir. Esta caidita ha sido muy pequeña y no ha sido nada.
#7

Re: 40 años, vivo en Alemania, empecé DCA en ETFs este enero y llevo -5%. ¿Cómo lo veis? - Carteras de fondos de inve...

Hacer lump sum es aconsejable después de una gran caída, pero no después de pequeñas caídas como las actuales. Pero aunque haya una gran caída, quién te asegura que no sea el antesala de un período bajista de gran magnitud? Has visto la verticalidad de los índices? El día que empiecen las caídas serias (que las habrá) puede que se tarde años en recuperar los niveles actuales. Y no siempre estará Trump haciendo declaraciones para evitar que la bolsa baje. 
Muchos de los que andan por estos foros no han vivido ningún crash ni ningún período bajista importante, se creen que porqué llevan un par de años haciendo DCA (eso lo hace cualquiera) ya son el Warren Buffet de su casa. Veremos a muchos de ellos llorando.
#8

Re: 40 años, vivo en Alemania, empecé DCA en ETFs este enero y llevo -5%. ¿Cómo lo veis? - Carteras de fondos de inve...

Históricamente casi siempre sale mejor hacer lump sum, da igual que haya habido una caida o no. Pero claro, siempre que vayas a largo plazo y que inviertas en grandes índices (SP500, MSCI World y similares). Y si, si tienes mala suerte, te puedes comer un periodo bajista y tardar 10 o 15 años en recuperar, pero eso es excepcional. 
#9

Re: 40 años, vivo en Alemania, empecé DCA en ETFs este enero y llevo -5%. ¿Cómo lo veis? - Carteras de fondos de inve...

El mejor momento para invertir es ahora 

El.dca es para hacerlo psicológicamente mas comodo pero históricamente en la mayoría de casos a sido peor que meterlo de golpe
#10

Re: 40 años, vivo en Alemania, empecé DCA en ETFs este enero y llevo -5%. ¿Cómo lo veis? - Carteras de fondos de inve...

Ahora ha habido una pequeña caída asi que com mas motivo para meterlo de golpe

Intentar adivinar el futuro y market timing históricamente a lastrado la rentabilidad 
#11

Re: 40 años, vivo en Alemania, empecé DCA en ETFs este enero y llevo -5%. ¿Cómo lo veis? - Carteras de fondos de inve...

No es excepcional, siempre ha habido períodos bajistas prolongados y grandes caídas (y muchos valientes llorando).
#12

Re: 40 años, vivo en Alemania, empecé DCA en ETFs este enero y llevo -5%. ¿Cómo lo veis? - Carteras de fondos de inve...

Hola Sturm,

Sobre lo del lump sum ya te han dicho de todo, así que no insisto. Pero te quiero comentar otra cosa que creo que te ayudará con la parte psicológica, que es lo que de verdad preguntabas.

Ese -5% que ves engaña bastante cuando estás haciendo DCA. Es una rentabilidad "sobre el dinero", y como llevas solo unos meses metiendo 2.000€ al mes, ese porcentaje se mueve muchísimo con cada aportación y con el último precio. Básicamente te está diciendo más sobre el timing de tus compras que sobre si la estrategia va bien o mal.

A mí me cambió mucho la cabeza cuando entendí la diferencia entre la rentabilidad de mi dinero (que incluye cuándo metí cada aportación) y la rentabilidad de la propia cartera (independiente de las entradas y salidas). Con DCA en los primeros meses, la primera es una montaña rusa y no significa casi nada; la segunda es la que de verdad te dice cómo lo estás haciendo.

Mi consejo práctico: los primeros 2-3 años, en vez de mirar el % de pérdida/ganancia, yo miraría el total invertido vs el valor actual y me olvidaría del resto. Y sobre todo, sepáralo mentalmente del lump sum: son dos decisiones distintas y mezclarlas es lo que genera la ansiedad de "cada mes veo que es menos".

¿El -5% lo estás mirando desde la propia ING o lo llevas por tu cuenta en algún sitio?
#13

Re: 40 años, vivo en Alemania, empecé DCA en ETFs este enero y llevo -5%. ¿Cómo lo veis? - Carteras de fondos de inve...

Que el IBEX 35 tardara 20 años en recuperar los máximos suena a no tener en cuenta el total return (con dividendos). En plazos tan largos considerar el índice "price" es un error.  Muy típico de los periodistas "financieros", pero un error.

Por otro lado la bolsa no es suma cero, precisamente por el reparto de beneficios, sea vía dividendos, recompra de acciones y otras.

En todo caso ejemplos de pérdidas en plazos largos de 20 años los puedes encontrar pero son pocos y la mayoría por una mala diversificación (como por ejemplo tener solo IBEX).
#14

Re: 40 años, vivo en Alemania, empecé DCA en ETFs este enero y llevo -5%. ¿Cómo lo veis? - Carteras de fondos de inve...

Parece que en la actualidad la inversión indexada es una inversión muy concentrada en empresas del sector tecnológico disfrazada de diversificación. Tanto en mercados desarrollados como en emergentes. Al final la rentabilidad para los próximos años me parece una moneda al aire. Si todas las expectativas de las empresas con la IA se cumplen, podemos seguir subiendo. Como haya dudas, malos resultados, expectativas no cumplidas o algún acontecimiento geopolítico complicado, podemos tener caídas enormes. Vienen tiempos de mucha volatilidad, más de lo acostumbrado, y más de lo habitual en índices al depender cada vez más esos índices de unas pocas empresas. En estas condiciones de mercado, yo ni loco haría un lump sum, porque como te comas una caída de un 20% o más nada más empezar a ver cómo lo asimilas. Para entrar a largo plazo, pues un DCA prudente tal como están las cosas creo podría ser lo mejor, por si viene esa volatilidad ir comprando a diferentes precios.
No soy adivino pero a mí personalmente no me gusta nada como está el mercado. Tenemos el ejemplo de Corea del Sur con SK Hynix y Samsung. Son cosas que no son normales desde un punto de vista histórico en la bolsa, y a una subida en cohete espacial le siguió una caída libre. Como digo, con este tipo de mercado hay que pensarse muy bien entrar y con una estrategia clara y estructurada en el tiempo. El que entre solo porque algún youtuber dice que el mercado siempre sube que se lo piense dos veces.