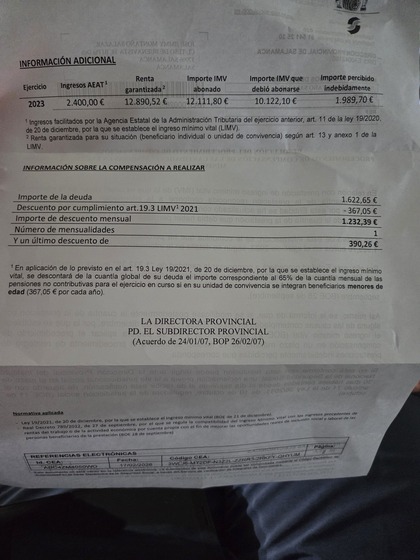
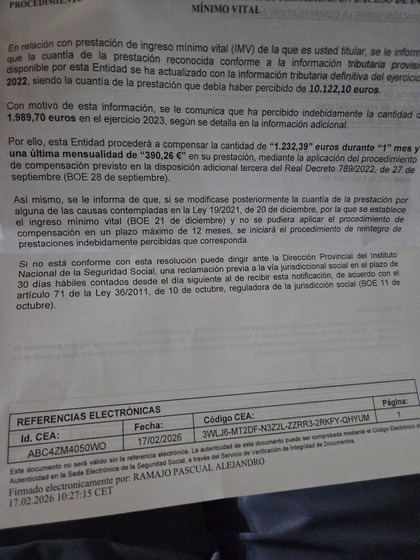
En el peor de los casos posiblemente te aparezca como un ingreso computable (a descontar) de cara al IRPF 2026 que harás el año que viene, por lo que en la revisión del IMV que se haga el año que viene de tu expediente sí que te compute como ingresos a descontar del IMV.
En su momento (abril 2027) habrá que mirar los datos fiscales como contribuyente del 2026 en Hacienda a ver si sale reflejado o no ese dinero que vas a percibir.
 España