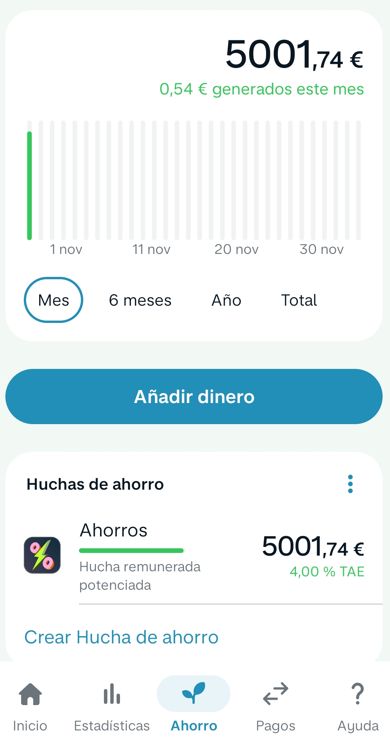
Corrijo mi mensaje anterior: generalicé sobre los neobancos sin comprobar el caso de Monzo. Su ayuda sí explica cómo descargar extractos: Inicio > tres puntos de la tarjeta > Extractos bancarios. Para una Hucha de ahorro: Hucha > Documentos de la Hucha > Extracto de la Hucha.
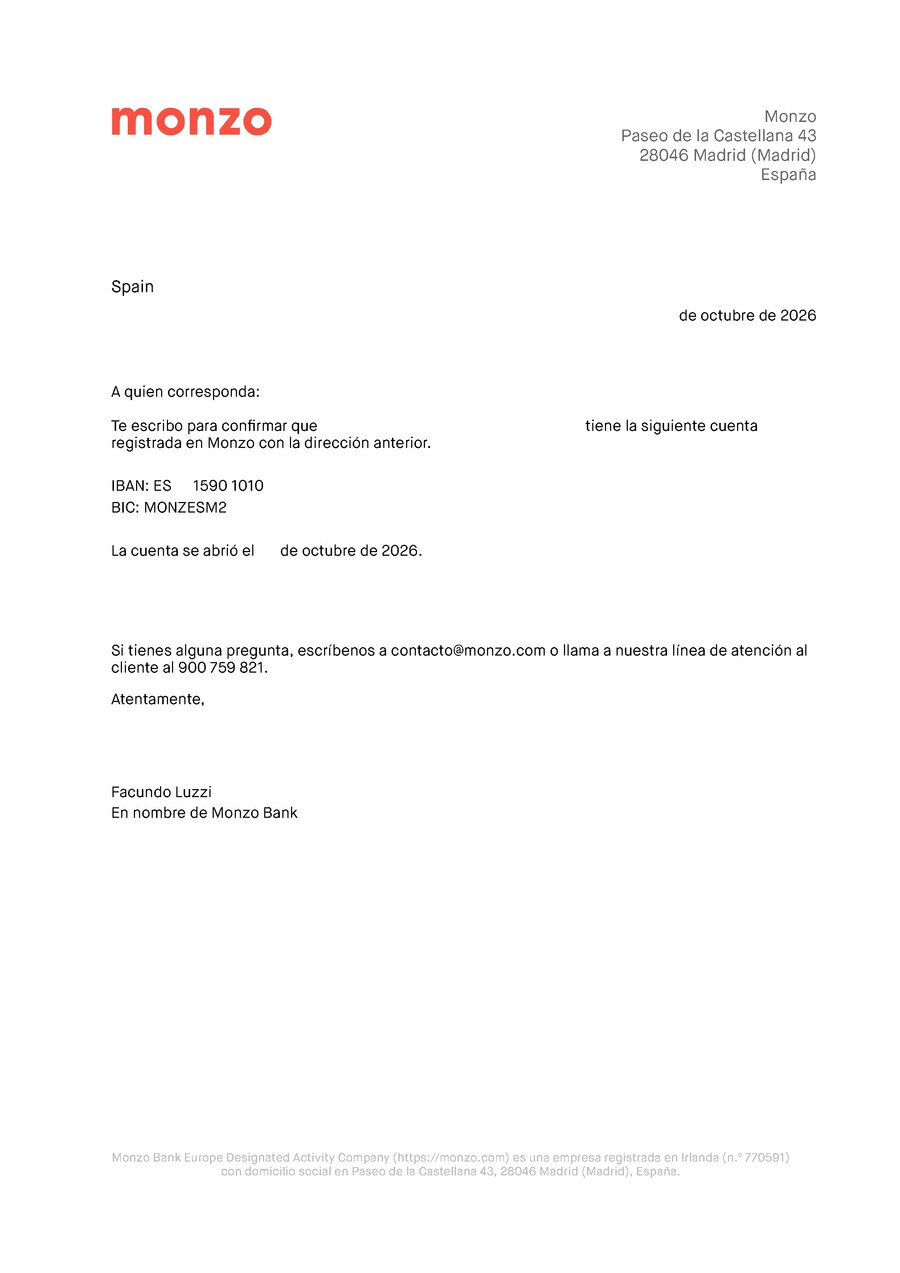
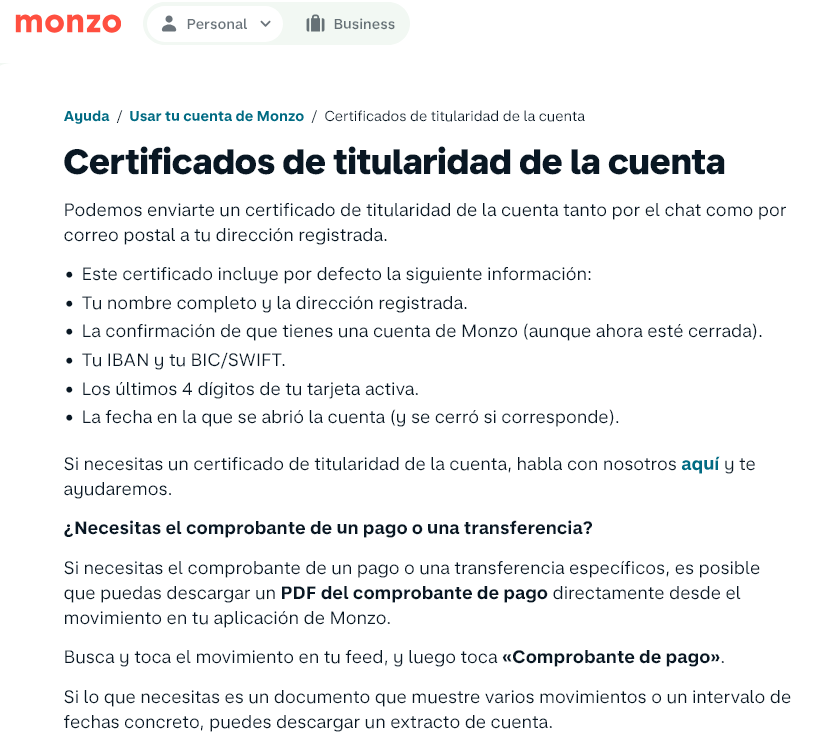
Monzo también dice que se puede pedir un certificado de titularidad por chat o correo postal. No es lo mismo que un certificado de saldo: la lista de datos que incluye por defecto no menciona el saldo.
Retiro lo que afirmé sobre obligaciones de todos los bancos y sobre qué documentación necesitaría cada uno para Hacienda; no lo había comprobado y no debía darlo por hecho.
Por este foro, debo de ser de las pocas féminas😂😂 Recapitulando: . Monzo tiene IBAN español. . Son dos cuentas: una al 4%,máximo 5000€; otra da el 2,5€, hasta 100000 . Funciona únicamente con aplicación móvil. . Hay que activar una tarjeta física y otra virtual para poder operar. ¿Es así o lo he entendido mal?
Después de mil vueltas por la app Monzo no he encontrado como descargar contratos, condiciones particulares ni certificados de titularidad. Tampoco se recibieron por email pdf de ello. Nada que demuestre relación con Monzo. De todos los bancos online suelo tener un contrato individual.
Sólo hay en Monzo documentos legales genéricos. Nada con nuestro nombre. Lo más parecido es generar un extracto que lleva nombre, dirección e IBAN.
He pedido un certificado de titularidad por el chat pero es una 💩 muy gorda: - Sin firma manuscrita aunque sea estampada o escaneada. - Sin firma digital. - Sin el DNI del cliente.
- IBAN español. - 2 cuentas: Corriente al 0% y hucha potenciada al 4% hasta 5k pero con el exceso al 2,50%. - Pago mensual dentro de la hucha. - App móvil y web sólo consulta. - Tarjeta física obligatoria pero no es necesario ni activarla. Virtual si la generas. - Truco: 2 clientes abren cuentas y luego una compartida. Total 15k al 4%.
Gracias, Monillo, por la información. Lo que comentas de que no hay documentos que acrediten la titularida, me echa para atrás. Vamos, que no hay un contrato formal.
Me parece que Revo o Trade hacen lo mismo: contratos genéricos, y pseudo-certificados de cuenta.
Una posible prueba parcial de titularidad de la cuenta, son las transferencias de entrada y salida, que van con nombre... Unido a la "confianza" en la Entidad, que tiene licencia para operar en España.
@ulises2345 Pero ambos móviles se entiende que no los tendrás encima siempre. El exclusivo para bancos se supone que lo dejaras en casa, por lo cual se pierde la gran versatilidad que un terminal inteligente puede proporcionar a un usuario.
Es que me refiero precisamente a eso. La gran ventaja del móvil es poder realizar cualquier operación, en cualquier momento y en cualquier lugar, estés donde estés.