Acceder

¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí

19,2K respuestas
¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí

CÓDIGO AMIGO

La Cuenta Bienvenida de Raisin da un 3,33 % TAE durante 3 meses, sin comisiones ni restricciones.

Página
1.273 / 1.343
#19081

Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí

Buenas tardes.

...me he enterado ayer de todos los problemas de Banca Progetto 
A buenas horas te enteras, Banca Progetto ya NO tiene problemas, resueltos. Olvídate del fgd, vas a recibir tu dinero con todos sus intereses en tu cuenta de Raisin dentro de 4 meses.
¿Puedo estar tranquilo,
Puedes olvidarte tranquílísimamente de Banca Progetto. Yo también quiero olvidarme.

Saludos.

Se está hablando de

Raisin
  • Elige entre más de 100 depósitos a plazo fijo y cuentas de ahorro de entidades europeas
  • Acceso exclusivo a depósitos y cuentas de ahorro de bancos europeos con altas rentabilidades.
  • Abre tu cuenta y haz crecer tus ahorros
#19083

Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí

  • BANCA PROGETTO.

Sólo me queda añadir una cosa.


 Finalmente debería reflejarlo el listado de bancos italianos del Banco de España. No puedo dedicar más tiempo a esto.

Saludos, buenas vacaciones de Semana Santa y mucha suerte a todos.
#19084

Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí

 A buenas horas te enteras, Banca Progetto ya NO tiene problemas 

🤣🤣🤣

Será que en el último año no se ha comentado nada al respecto...
#19085

Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí

😸😺😹‼️
#19086

Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí

Sí, a buenas horas. Pero hacía mucho que no volvía por aquí y Raisin lo ha seguido teniendo, incluso recomendado, así que no me lo esperaba. Gracias en cualquier caso.
#19087

Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí

Puedes estar tranquilo que no ha llegado la sangre al río.

Yo tengo depósitos en Progetto y ni en los momentos que salían las peores noticias me he preocupado porque tengo claro que al no superar los 100k mi dinero lo tengo cubierto por el FGD italiano.
#19088

Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí

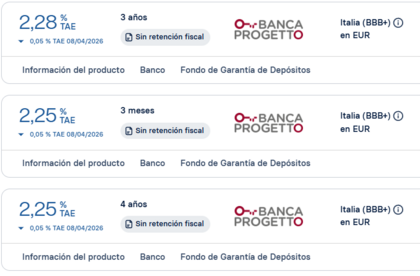
Madre mía, Progetto bajando todos sus depósitos al 0,05% a partir del 8 de abril

Quien los ha visto y quien los ve...

#19089

Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí

Buenos días.

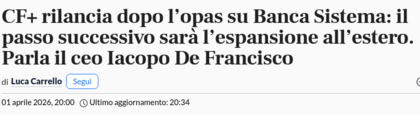
En Italia los de Progetto también andan de rebajas. Lo que voy a pasar será la última traducción que pego. Tengo problemas en la articulación del pulgar y el mouse lo quiero usar lo menos posible. Al teclear no duele, pero los copypaste me molestan y los barridos de texto también. Es de Milano Finanza, sobre Banca CF+ y Banca Sistema. Es de ayer a las 20:00.


CF+ vuelve a la carga tras la OPA sobre Banca Sistema: el siguiente paso será la expansión al extranjero. Habla el director general, Iacopo De Francisco

  • CF+ apunta a la expansión internacional tras la OPA sobre Banca Sistema, centrándose en España, Grecia y Portugal
  • La entidad resultante, con más de 6000 millones de activos, se consolida en el factoring y los créditos fiscales, con el respaldo de Elliott (90 %)
  • A pesar de los retos del sector, el factoring a la Administración Pública se considera un negocio de alta rentabilidad con nuevas condiciones operativas

Contenido generado por IA: puede contener errores

«Nos presentamos a la fusión en las mejores condiciones posibles. Seguimos creciendo en los ámbitos de los créditos fiscales y el factoring, nuestros negocios con mayor potencial, y hemos cerrado el año 2025 con un beneficio de 24 millones, el primero de nuestra historia. Es obvio, además, que una oferta como la de Banca Sistema exigía también una gran solidez patrimonial. Y nosotros, en un año, hemos aumentado el patrimonio de 101 millones a 177 millones y lo reforzaremos aún más con una nueva ampliación de capital, que cerraremos en mayo».

A Iacopo De Francisco le esperan unos meses muy ajetreados. Antes de proceder a la fusión inversa, el director general de CF+ deberá completar los últimos trámites de la OPA con la que ha adquirido el 80,75 % de Banca Sistema. «En las próximas semanas se lanzará la oferta pública de adquisición obligatoria, que no es más que un trámite técnico relacionado con la parte del pago en acciones de Kruso Kapital (la filial de crédito prendario de Sistema, nota del editor). Pero las condiciones no cambian y no procederemos a la exclusión de cotización, Banca Sistema seguirá cotizando».

Pregunta. ¿Y después?

Respuesta. La oferta obligatoria debería cerrarse a mediados de junio, pero ya hemos presentado las listas para el nuevo consejo de administración y el consejo de auditoría de Sistema, del que ya soy consejero delegado. A continuación, presentaremos a Bankitalia el proyecto de fusión, que queremos completar antes de que termine 2026, mientras que el plan industrial de la entidad fusionada estará listo entre finales de 2026 y principios de 2027.

P. ¿Qué resultado se obtendrá?

R. Se creará una entidad con más de 6 000 millones de activos, dedicada al factoring, la financiación empresarial, los créditos fiscales y la cesión de la quinta parte del salario. Por su parte, Kruso Kapital se desconsolidará y, si nos queda alguna participación, la venderemos en el mercado. El objetivo es convertirnos en un banco de crédito especializado con un alto rendimiento sobre el capital (ROE).

P. ¿Opera también en el extranjero?

R. El crecimiento internacional es una de nuestras líneas estratégicas de desarrollo. Empezaremos por España, donde Banca Sistema ya está presente, y nos fijaremos también en otros mercados, como Grecia y Portugal. Además, Banca Sistema ya ha sentado las bases para operar en el mercado futbolístico inglés. Un proceso durante el cual estaremos preparados para aprovechar cualquier oportunidad de consolidación, tanto entre bancos especializados como entre bancos comerciales.

P. ¿Les apoyará D. Elliott?

R. Es nuestro principal accionista (90 %) y lo seguirá siendo en la entidad fusionada. Hasta ahora, el fondo estadounidense siempre nos ha respaldado y estoy convencido de que seguirá haciéndolo en el futuro. CF+ y Banca Sistema se encuentran solo al inicio de un proceso y aún deben demostrar su potencial sinérgico. En los próximos años sacaremos todo el partido a ese valor.

P. ¿También en el factoring? El caso de BFF ha suscitado serias dudas sobre el sector.

R. Será nuestro negocio más importante y no creo que esté en crisis. Sin embargo, los bancos que operan en el factoring con la Administración Pública deberán actuar según una nueva normalidad: aplicar las normas vigentes de forma estricta, dotarse de mayor capital regulatorio, alcanzar altos niveles de eficiencia operativa y contar con una mayor capacidad de gestión de datos. En estas condiciones, el factoring con la Administración Pública, a pesar de ser una clase de activos compleja de gestionar, seguirá siendo un negocio de alta rentabilidad. 
*****************************

Vienen hacia España, su primer objetivo. Es posible que en el mod.720 correspondiente a este año no tengas que cambiar ningún nombre, porque tienen que presentar el proyecto de fusión a Bankitalia y demás.
#19090

Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí

Raisin lo ha seguido teniendo, incluso recomendado, así que no me lo esperaba. 

Buenos días.

POR ÚLTIMA VEZ dejaré aquí una traducción de un diario italiano que resume lo ocurrido.


Banca Progetto, de un déficit de 301 millones a la reactivación gracias a la intervención del sistema

La entidad se encontraba con un patrimonio por debajo del nivel mínimo. El FITD tuvo que inyectar capital en dos tramos.

El panorama que se desprende del acta de la junta general del 27 de marzo de 2026, redactada por el notario Mario Notari, ofrece, de hecho, la imagen de un banco que, a fecha de 31 de diciembre de 2025, presentaba una situación de grave crisis: «la situación patrimonial y económica del banco a 31 de diciembre de 2025 (…) pone de manifiesto un valor negativo del patrimonio neto contable de 15 414 054,64 euros». Una cifra que resume la magnitud de las pérdidas acumuladas: «pérdidas del ejercicio 2024 y del periodo comprendido entre el 1 de enero de 2025 y el 31 de diciembre de 2025 (...) por un total de 301 385 963,50 euros», frente a un capital social de poco más de 10 millones. El rigor de la Autoridad de Supervisión ha dado sus frutos.

El deterioro refleja también una estructura de activos lastrada por riesgos elevados y por una gestión que había erosionado progresivamente las reservas disponibles. De hecho, el acta hace referencia a un plan de refuerzo que incluye operaciones sobre carteras relevantes: «créditos productivos (...) por unos 3.520 millones» y «créditos morosos (...) por unos 2.060 millones». Se trata de magnitudes que explican la necesidad de una intervención no solo patrimonial, sino también estructural, sobre el perfil de riesgo del banco.

El punto de inflexión se produce a principios de 2026 con la intervención del FITD, elemento central de la operación sistémica. El acta destaca que «el 2 de febrero de 2026 se realizó una aportación al capital social (…) de 15 millones (…), con lo que dejaron de cumplirse los requisitos del artículo 2447 del Código Civil» . Esta primera aportación permite ya un reequilibrio: «el saldo del patrimonio neto (...) es globalmente positivo, ascendiendo a 134 585 945,36 euros», lo que marca la salida de la zona de crisis civilística. Pero es con la ampliación de capital de 750 millones, suscrita íntegramente por el Fondo, con lo que se completa la recapitalización, incluida «en el marco de una operación más amplia de refuerzo patrimonial del banco». La intervención se lleva a cabo con exclusión del derecho de suscripción preferente, lo que determina un efecto fuertemente dilutivo para los accionistas existentes, pero garantiza la rapidez y la certeza de la ejecución.

LA EFICACIA DE LA VIGILANCIA

El efecto es inmediato: el patrimonio «se ha incrementado (...) en 600 millones de euros en concepto de aportación», lo que ha permitido además eliminar las pérdidas anteriores, con la decisión «de cubrir todas las pérdidas (...) mediante la reducción (...) de todas las reservas». La operación se inscribe, además, en un marco autorizatorio plenamente supervisado, con el visto bueno de la autoridad de supervisión.

El resultado es un banco que, en pocas semanas, pasa de una situación de crisis a una de estabilidad patrimonial, respaldada por una intervención masiva del sistema y un proceso paralelo de reducción de riesgos. Ahora queda el reto de la rentabilidad y la sostenibilidad a medio plazo. Hace dos días, otra junta general eligió al nuevo consejo de administración presidido por Antonio Salvi, profesor de la Bocconi, con Stefano Martelli al frente. 

Según la Wikipedia, esta universidad, donde es profesor el nuevo CEO de Progetto, es de lo mejorcito.
La Universidad Bocconi está constantemente clasificada como la mejor universidad de Italia en sus campos, y como una de las mejores del mundo. En 2021, QS World University Rankings situó a la universidad en la séptima posición mundial y la segunda europea en estudios empresariales y de gestión,[1]​ así como en la primera posición en economía y econometría fuera de EE. UU. y el Reino Unido (decimosexta a nivel mundial).[2]​ 

Ese es el resumen, porque la realidad fue (ya no lo es) francamente escandalosa: un CEO procesado y condenado, de recurso en recurso para evitar acabar entre rejas, lleva a un pequeño y desconocido banco milanés con sólo 2 sucursales en su territorio a la quiebra.

  • ¿Cómo? 
    • Dando créditos a los amigos, saltándose los protocolos de seguridad que debían garantizar un mínimo de solvencia por parte de los tomadores de los créditos.
  • ¿Cómo fue posible?
    • Porque las pérdidas de los créditos estaban garantizadas con coberturas públicas de hasta el 80%, las cuales, en principio, estaban destinadas a pymes y familias.
  • ¿Dónde está el delito?
    • La mafia calabresa se hizo con algunos de esos créditos, con el propósito de no pagarlos.
    • Los empleados del banco enseñaron a algunas empresas insolventes a presentar documentación falsa, a falsear sus cuentas, todo a cambio de comisiones millonarias.
    • Banca Progetto ignoró las medidas de seguridad más elementales de la normativa (PBC/FT).
  • ¿No se dio cuenta la supervisión bancaria de lo que estaba ocurriendo?
    • A pesar del espantoso historial del CEO de Banca Progetto, Paolo Fiorentino, 
    • a pesar de que Banca Progetto consumió en poco tiempo un tercio de todas las garantías públicas italianas, a pesar de su reducisímo peso en el sistema bancario de Italia,
    • a pesar de que ya hacia 2021 se habían detectado anomalías en la prevención del blanqueo de capitales por parte del banco,
    • a pesar de que este pequeño banco desconocido ha llegado a captar hasta 9.000 millones de euros en depósitos, más de la mitad fuera de Italia (vía Raisin, en Alemania, España y Países Bajos),

a pesar de todo lo expuesto el Banco de Italia sólo se dio cuenta por casualidad, porque la fiscalía milanesa deterctó que Banca Progetto había concedido créditos a empresas ligadas a la mafia calabresa. Las fiscalía, mejor dicho, fiscalías, porque hay varias investigando, avisó al Banco de Italia, empezaron a tirar del hilo y salieron las pérdidas.

  • ¿Y la prensa?
    • Pasó de llamar a Banca Progetto la gallina de los huevos de oro en grandes titulares a dedicarle otros titulares alarmante y escandalosos para horror de los depósitantes (entonces yo lo era) que arrastraban los grilletes de depósitos a largo plazo y hoy pueden respirar hondo y a gusto.
    • Unos días después la noticia desapareció de la prensa española y, como tú dices, sus depósitos se siguieron recomendando por doquier.

Por misteriosas razones, tampoco se mencionó nada de la intervención por parte del Banco de Italia, salvo algún medio especializado, más bien extranjeros. En Italia sí había información, y la he estado pasando durante meses tres varias razones.

  • Tenía el dinero dentro (hasta sep_2025),
  • no quería que entrasen por aquí los de siempre a alarmar a todo el mundo, decir mentiras, fastidiar más las cosas y beneficiar indirectamente a ,ls bancos tradicionales con la mentira estúpida de "por algo pagaban tanto".

Una vez que venció mi depósito, decidí continuar hasta el final para poder informar a los rankianos que tenían el dinero dentro y también por curiosidad, por ver el resultado de este caso único y excepcional dentro de los rescates bancarios, no sólo en la historia de la banca italiana, sino europea.

  • ¿Por qué es excepcional?
    • Porque la cantidad de dinero que ha consumido su rescate ha sido enorme para su importancia relativa, muy pequeña, excepcional;
    • porque ha demostrado una ineptitud increíble por parte de los supervisores, ha sido un fracaso bochornoso de la autoridad supervisora;
    • porque uno de los fondos de capital riesgo más importantes del mundo, Oaktree, era propietario del banco;
    • porque poco antes de saltar el escándalo, Oaktree estuvo a punto de vender el banco a otro fondo, Centrebridge Partners.

El Banco de Italia no podía lavar los trapos sucios en casa y dejar el problema aparcado durante años, tenían que actuar rápido si no quería que el asunto desbordase los cauces patrios y se convirtiera en un sonoro escándalo capaz de acaparar titulares dentro y fuera de Italia. Por su propio interés tenía que conseguir una solución rápida y gracias a eso todos pueden estar tranquilos, por encima y por debajo de 100.000€.

  • ¿Y el BCE?
    • No es que no lo sepan, que lo saben, pero han podido ver cómo no hay bancos sistémicos, sino banqueros sistémicos y ....
    • ..... y a la hora de provocar desastres bancarios en cadena, no hay bancos demasiado piccolinos, sino sinvergüenzas inexpertos ....

Ciao!
#19091

Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí

Pues hoy bajando un 7%. ¿No cabría esperar con ese CAMBIO que la tendencia fuera en positivo? 🤔
#19092

Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí

Muchas gracias por el resumen. Y si ahora te digo que tengo depósitos ahí desde 2023, renovados en 24 y 25... 😆 por un lado me alegro de haberme enterado tan tarde y no haber estado sufriendo... me pesa por la parte de, sin querer, haber contribuido a la mafia o a los blanqueadores...
#19093

Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí

Buena pregunta. Sin tener ni idea: 1ª opción: Falta de confianza en todo lo que se ha hecho y los resultados que pueda tener. 2ª opción: El peso tan conservador de la nueva estructura y estrategia, aporta más estabilidad pero no aportará grandes beneficios.
#19094

Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí

El cambio ya hace tiempo que se daba por hecho por lo que dudo que sea eso.

Tabla de promos nómina de Zascd: https://acortar.link/HWsIhb

#19095

Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí

¡Claro! una vez solucionada la papeleta ya ofrecen 💩
Guía Básica