Acceder

¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí

19,2K respuestas
¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí

CÓDIGO AMIGO

La Cuenta Bienvenida de Raisin da un 3,33 % TAE durante 3 meses, sin comisiones ni restricciones.

Página
1.271 / 1.343
#19051

Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí
@acropolis, @monillo y demás foreros con depos en bancos italianos.


Buenos días.

Ya tienes un enlace oficial en italiano sobre el asunto de las garantías de depósitos y las fusiones. Es el párrafo final del documento. Se refiere a entidades similares a nuestras cajas rurales y otras cooperativas, pero no creo que en Italia esta circunstancia modifique las garantías de los depósitos. Yo he tenido depos en cajas rurales y las garantías son idénticas.


Como el asunto es muy importante te dejo la primera línea del párrafo en italiano, para que lo localices en la página y puedas comprobar la traducción (por DeepL, claro).

In caso di fusione della propria banca con un’altra operante sul mercato (o operazioni analoghe),
En caso de fusión de su banco con otro que opere en el mercado (u operaciones similares), si un depositante tiene uno o varios depósitos reembolsables también en el otro banco implicado en la fusión, todos los depósitos en cuestión se suman para determinar el nivel de protección. Por lo tanto, en caso de fusión entre el banco A y el banco B, si un depositante tiene una cuenta bancaria con un saldo de 70 000 euros en el banco A y una cuenta de depósito de 50 000 euros en el banco B, el depositante tendrá un crédito de 120 000 euros; por lo tanto, como consecuencia de la fusión, el crédito del depositante superaría el límite máximo de 100 000 euros y, en caso de una posterior liquidación bancaria, el cliente solo recibiría un reembolso hasta dicho importe. En tal caso, sin perjuicio de la posibilidad de que el depositante acuerde con el banco la destinación de sus ahorros de acuerdo con las oportunidades existentes y de manera coherente con su perfil de riesgo, se concede al depositante un plazo de tres meses a partir de la fecha de entrada en vigor de la fusión para retirar o transferir la parte de sus depósitos que haya superado los 100.000 euros como consecuencia de la fusión, a otra entidad de crédito sin incurrir en penalización alguna y sin perjuicio del derecho a todos los intereses y beneficios devengados.
Más claro el agua. Cobras los intereses y "beneficios devengados". No hace mención al hecho de ser cancelable o no, porque hay una variación de las condiciones iniciales del contrato que perjudican al depositante. Otra cosa no se sostendría en un tribunal, ni aquí ni en Italia.

Entiendo que esa condición, ser no cancelable, es irrelevante en un caso así, pero, en cualquier caso, tendríamos que abrir un nuevo tema, plantear una nueva pregunta: ¿cuáles son todas las implicaciones de un depósito no cancelable?

Un detalle importante:
.... la parte de sus depósitos que haya superado los 100.000 euros como consecuencia de la fusión,
Parece que sólo puedes retirar la parte que exceda los 100.000€, pero no el resto. Ya es algo. Lo cierto es que se trata de una normativa europea y, si un país no cumple con ella, queda "señalado".

Pincha aquí para ver el párrafo original completo y su traducción en DeepL, pero dale un poco de tiempo para cargar el texto.

Saludos.
Se está hablando de

Raisin
  • Elige entre más de 100 depósitos a plazo fijo y cuentas de ahorro de entidades europeas
  • Acceso exclusivo a depósitos y cuentas de ahorro de bancos europeos con altas rentabilidades.
  • Abre tu cuenta y haz crecer tus ahorros
#19052

Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí

 Parece que sólo puedes retirar la parte que exceda los 100.000€

Pero en ese ejemplo de un depósito de 50k y otro de 70k, si solo retiras los 20k que exceden de los 100k te tienen que dejar uno de los depósitos restando esos 20k y manteniendo plazo y condiciones por el importe restante, así lo entiendo yo.

Y esos 20k te los dejan en cuenta con los intereses correspondientes hasta ese momento para que dispongas como quieras del dinero.
#19053

Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí

Pero en ese ejemplo de un depósito de 50k y otro de 70k, si solo retiras los 20k que exceden de los 100k te tienen que dejar uno de los depósitos restando esos 20k y manteniendo plazo y condiciones por el importe restante, así lo entiendo yo.
Efectivamente, quiero decir que, aparentemente, no puedes retirar los 50k y dejar los 70k o, al revés, mantener los 50k y cancelar el depo de 70k. Puedes retirar sólo lo que exceda los 100.000€ garantizados y mantener el resto según lo pactado, parece ¿?

Ahora bien, entiendo que si tienes un depo con 50k y otro con 70k, y condiciones distintas no puedes fusionarlos sin más. ¿Mantienes ambos? Si fuera el caso, ¿de cuál retiras el esos 20k? ¿O te quedas con las condiciones más favorables?

Sea como fuere, lo que en estos momentos parece evidente es que no vas a tener más de 100.000€ en la nueva entidad, salvo que así lo desees. 

He buscado varias veces los términos FITD, fusiones bancarias, límite ..., en italiano, y siempre me lleva a ese enlace. El FITD debería ser muy claro y, a diferencia del español, no menciona las fusiones, o yo ya no veo mi leo en condiciones, que también es posible. El FGD español sí menciona los casos de fusiones, pero sin mucho detalle.

Detalle no hay en ninguna parte, sutilezas tampoco. Luego querrán que tengamos cultura financiera. ¿Qué es la cultura financiera? Que conozcas todo lo que a ellos les interesa y nada de lo que tú quieres saber.

Perdón por el sermón. Hasta otra ocasión .... quizá a la tarde ya sepamos qué ha ocurrido en la junta de Progetto. Hasta luego o hasta mañana.
#19054

Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí

 Ahora bien, entiendo que si tienes un depo con 50k y otro con 70k, y condiciones distintas no puedes fusionarlos sin más. ¿Mantienes ambos? Si fuera el caso, ¿de cuál retiras el esos 20k? ¿O te quedas con las condiciones más favorables? 

Aplicando el lema de "el cliente siempre tiene razón", que dejen al cliente retirar los 20k del depósito que quiera. 😅
#19055

Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí


En una fusión bancaria, los depósitos no cancelables (depósitos a plazo fijo sin cláusula de cancelación anticipada) no presentan un riesgo de pérdida de capital por el proceso de unión en sí, ya que la entidad resultante hereda todas las obligaciones y contratos de los bancos originales. [1, 2]

Sin embargo, existen riesgos específicos relacionados con la garantía de los fondos y la operativa:

Riesgo de cobertura del Fondo de Garantía de Depósitos (FGD) [3]
  • Reducción del límite de garantía: El Fondo de Garantía de Depósitos (FGD) cubre hasta 100.000 € por titular y entidad.
  • Saturación de límites: Si tienes 100.000 € en el Banco A y otros 100.000 € en el Banco B, tras la fusión pasarás a tener 200.000 € en una sola entidad. En este escenario, 100.000 € quedarían desprotegidos ante una eventual insolvencia del nuevo banco.
  • Periodo de gracia: Habitualmente, tras una fusión, existe un periodo transitorio (generalmente de tres meses) en el que se mantienen las garantías por separado para permitir al cliente reorganizar sus fondos sin penalización, incluso en depósitos no cancelables. [3, 4, 5, 6, 7] 
Condiciones contractuales y tipos de interés
  • Inalterabilidad de las condiciones: Al ser un contrato de duración determinada, el nuevo banco no puede modificar el tipo de interés ni el plazo pactado originalmente hasta su vencimiento.
  • Imposibilidad de rescate: Si el depósito es "no cancelable", el cliente sigue estando obligado a mantener los fondos hasta el vencimiento, a menos que la fusión introduzca cambios en las condiciones que permitan legalmente la resolución del contrato.
  • Renovación automática: Al vencimiento, el depósito suele renovarse bajo las condiciones comerciales del nuevo banco, que podrían ser menos favorables que las originales. [7, 8, 9, 10] 
Riesgos operativos y de servicio
  • Cambio de IBAN: Es probable que la cuenta asociada al depósito cambie de número de cuenta (IBAN), aunque el banco suele gestionar este cambio automáticamente para pagos y recibos.
  • Calidad del servicio: Existe el riesgo de cierre de oficinas cercanas o cambios en la plataforma de banca online para gestionar el producto. [11, 12, 13, 14] 
¿Deseas saber si en tu caso particular la fusión te otorgaría el derecho legal de cancelación anticipada sin penalización?
[1] https://www.bankingsupervision.europa.eu[2] https://www.bankingsupervision.europa.eu[3] https://www.openbank.es[4] https://www.caixabank.com[5] https://javilinares.com[6] https://javilinares.com[7] https://clientebancario.bde.es[8] https://www.elcol-legi.org[9] https://www.dbs.com.sg[10] https://clientebancario.bde.es[11] https://www.elcol-legi.org[12] https://cincodias.elpais.com[13] https://www.youtube.com[14] https://www.ceupe.com
Como ves
  • el hecho de tener un depósito no cancelable no afecta a tu derecho a retirar el importe que supere esos 100.000€.

Al final la IA te muestra varios enlaces. Resumen: cancelable o no cancelable, eso da igual.
#19056

Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí


COMIENZA LA OPERACIÓN DE SANEAMIENTO DE BANCA PROGETTO.


(Teleborsa) - El Fondo Interbancario de Garantía de Depósitos (FITD), Banca Monte dei Paschi di Siena, Banco BPM, BPER Banca, Intesa Sanpaolo y UniCredit han iniciado la ejecución de lo previsto en los acuerdos entre las partes para la realización de la operación de saneamiento en favor de Banca Progetto, que se encuentra en administración extraordinaria.

En concreto, la junta general extraordinaria de accionistas de Banca Progetto aprobó una ampliación de capital de 750 millones de euros, que fue suscrita y desembolsada íntegramente por el FITD.

La ampliación de capital se inscribe, por tanto, en el marco de una operación de saneamiento del banco, unitaria e indisociable, que se articula en los siguientes componentes y cuya ejecución está prevista desde hoy hasta el 9 de abril de 2026: finalización de las titulizaciones con fines de financiación que el banco ya tenía en curso; participación y financiación de los cinco bancos, junto con J.P. Morgan y Mediocredito Centrale, en las titulizaciones de los créditos en bonis de Banca Progetto, con la concesión de garantías por parte del FITD; participación y financiación de los cinco bancos y AMCO en la reducción del riesgo de los créditos morosos de Banca Progetto, con la concesión de garantías por parte del FITD; cesión por parte del FITD a BP Holding, sociedad instrumental participada a partes iguales por los cinco bancos, del 90 % + 1 del capital de Banca Progetto tras la ampliación de capital.

Además, el 31 de marzo de 2026 está prevista la junta general ordinaria de accionistas de Banca Progetto para la reconstitución de los órganos de administración y control, con vistas al cierre de la administración extraordinaria del banco.

«Estamos muy satisfechos con el resultado alcanzado tras un año de actividad, que permite garantizar la seguridad y la reestructuración del banco —han declarado los comisarios extraordinarios Lodovico Mazzolin y Livia Casale—. Este logro es fruto de un intenso trabajo realizado en estrecha colaboración con el FITD y los cinco bancos, que han demostrado una gran determinación para alcanzar el objetivo. «Deseamos asimismo agradecer a todas las autoridades implicadas y a las partes interesadas del banco que han contribuido al saneamiento, resolviendo así una situación crítica importante para el sistema bancario».

AMCO ha precisado que, en el marco del proceso de saneamiento, ha suscrito el 50 % de las participaciones de un fondo que ha adquirido a un banco una cartera de créditos deteriorados garantizados por MCC y SACE, con la emisión de una garantía por parte del FITD. La cartera adquirida por el fondo asciende a unos 2 100 millones de euros (GBV).

#19057

Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí


En el pdf del enlace superior pueden acceder al comunicado oficial del FITD de Italia en relación con la operación de saneamiento de la entidad. Paso la traducción.

Roma, 27 de marzo de 2026

COMUNICADO DE PRENSA

Asunto: Operación de reestructuración de Banca Progetto

En la fecha de hoy, el Fondo Interbancario de Garantía de Depósitos (el «FITD» o el «Fondo»), Banca Monte dei Paschi di Siena S.p.A., Banco BPM S.p.A., BPER Banca S.p.A., Intesa Sanpaolo
S.p.A., UniCredit S.p.A. (los «5 bancos») y Banca Progetto S.p.A. bajo administración especial («Banca Progetto» o el «Banco») han comenzado a aplicar las disposiciones establecidas en los acuerdos entre las partes para llevar a cabo la operación de reestructuración de Banca Progetto.

Concretamente, la Junta General Extraordinaria de Accionistas de Banca Progetto acordó aumentar el capital social en 750 millones de euros, que fueron suscritos y desembolsados íntegramente y de forma simultánea por el FITD con el fin de llevar a cabo su intervención preventiva de conformidad con el artículo 35 de los Estatutos del Fondo.

Por lo tanto, la ampliación del capital social de Banca Progetto mencionada anteriormente forma parte de una operación de reestructuración única e indivisible del Banco, que consta de los siguientes componentes y cuya finalización está prevista entre hoy y el 9 de abril de 2026:

  • la finalización de las titulizaciones con fines de financiación que el Banco ya tenía en marcha;
  •  la participación y financiación por parte de los cinco bancos, junto con J. P. Morgan SE («JP Morgan»)
  • y Mediocredito Centrale Banca del Mezzogiorno –S.p.A. («MCC») en la titulizaciónde los préstamos en situación regular de Banca Progetto, con garantías aportadas por el FITD; 
  • participación y financiación por parte de los 5 bancos y AMCO – Asset Management Company S.p.A. («AMCO») en la reducción del riesgo de los préstamos morosos de Banca Progetto, con garantías proporcionadas por el FITD;
  • la transferencia por parte del FITD a BP Holding S.p.A., una entidad con fines especiales participada al 50 % por los
    5 bancos, del 90 % + 1 del capital social de Banca Progetto tras la ampliación de capital.
00186 ROMA – VIA DEL PLEBISCITO, 102
TEL. 06.699 861
web: http: // www.fitd.it – e-mail: infofitd@fitd.it


El 31 de marzo de 2026 está prevista también la Junta General Ordinaria de Accionistas de Banca Progetto con el fin de reconstituir los órganos de administración y control, con vistas a
concluir la administración especial del Banco.


La intervención en apoyo de Banca Progetto confirma el papel del FITD en el respaldo de la estabilidad del sistema financiero y la protección de los depositantes, a través de recursos aportados por el sector bancario.

En el siguiente enlace comentan el papel de AMCO en el rescate (en italiano, sin traducir).
#19058

Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí

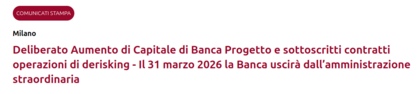
Aprobada Ampliación de capital de Banca Progetto y firma de contratos para operaciones de reducción de riesgo: el 31 de marzo de 2026, el banco saldrá de la administración extraordinaria.
A través del enlace azul pueden acceder al comunicado de prensa de Banca Progetto.
El 31 de marzo de 2026, la junta general ordinaria de accionistas de Banca Progetto deberá nombrar a los nuevos órganos sociales, con el consiguiente cierre de la administración extraordinaria; por su parte, la ejecución de todas las operaciones de reducción de riesgo acordadas se completará progresivamente antes del 9 de abril.
[][][][][] > MUY IMPORTANTE, la operación ya ha sido autorizada por el Banco de Italia y el BCE.
La ampliación de capital es el elemento fundamental de una operación de saneamiento más amplia y global, autorizada recientemente por el BCE y el Banco de Italia, en sus respectivos ámbitos de competencia,...
Esto último no lo sabía. Lo que parece es que la fecha oficial del final de la administración extraordinaria, ese "in A.S.", es el 31_marzo_2026.

#19059

Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí

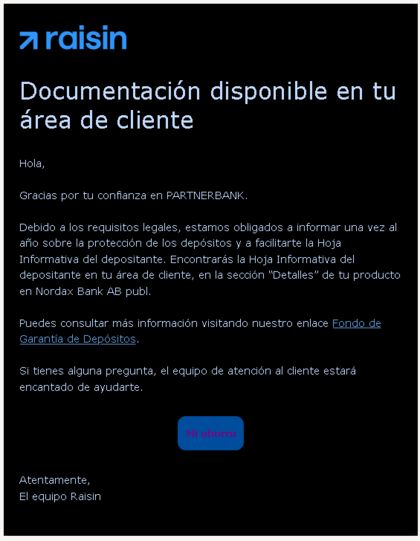
Email recibido. ¿Qué es eso de  PARTNERBANK ?
En documentos me aparece sin leer un documento con la info del FGD de Nordax.

Tabla completa Depósitos Monillo https://acortar.link/CvLJ4L

#19060

Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí

Seguramente el texto que presuntamente se tiene que sustituir por el nombre real del banco antes de enviar el email. Es un error casi seguro.

Tabla de promos nómina de Zascd: https://acortar.link/HWsIhb

#19061

Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí

Entiendo que el saneamiento ya está en proceso de culminarse... los principales bancos italianos aportan los recursos necesarios, junto con el aval del FITD.
#19062

Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí

Exacto, una TAG que han dejado sin sustituir. Podrían haber puesto "Fernando Alonso Bank", como hace Renault xD
#19063

Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí

Buenos días.

Quizá tenía que haber dejado la traducción completa del comunicado de Banca Progetto, así que la he colocado esta mañana en el hilo de traducciones:


Lo primero que tuvieron que hacer fue vender al mejor precio posible la cartera de créditos NPL de Banca Progetto. AMCO intervino en este asunto.

AMCO - Asset Management Company S.p.A. es una empresa líder en Italia dedicada a la gestión de créditos deteriorados (NPE - Non-Performing Exposures) y activos en riesgo. Propiedad del Ministerio de Economía y Finanzas italiano, juega un papel sistémico en la estabilización financiera, gestionando sofferenze y UTP (Unlikely To Pay) para apoyar la economía.
En esta fase ya tuvieron problemas porque las pérdidas ocasionadas por los créditos deteriorados no pueden ser cubiertas por las garantías públicas en el caso de que se detecten irregularidades en su concesión. Teniendo en cuenta la escasa (por no decir nula) prudencia de Banca Progetto en la concesión de créditos, algunos fueron a parar a la mafia calabresa o a otros individuos o empresas más que dudosos. 

Esta situación ha sido una amenaza permanente para el acuerdo porque existía la nada remota posibilidad de que la nueva Banca Progetto tuviese que asumir en el futuro pérdidas derivadas de la responsabilidad legal de la antigua Banca Progetto, la de Fiorentino, en la concesión de préstamos. Los bancos implicados en el proceso de saneamiento no querían sorpresas desagradables y el FITD italiano les ha tenido que ofrecer garantías al respecto, amén de un acuerdo con la fiscalía que está pendiente de aprobación por el juez de instrucción. La aprobación no es problema, está garantizada. Todo el proceso cuenta con el visto bueno del BCE y del Banco de Italia.

De momento el dinero lo pone el FITD.

La junta general extraordinaria de accionistas de Banca Progetto ha aprobado una ampliación de capital por importe de 750 millones de euros, íntegramente suscrita y desembolsada por el FITD
Los créditos dudosos, los NPL, han sido vendidos. La cartera de créditos buenos, performing, la adquieren los bancos, los 5 grandes, que participan en el proceso.

Finalmente el FITD cede su participación a los bancos de esta manera.

.... la cesión por parte del FITD a una sociedad vehículo (participada a partes iguales por los 5 bancos) del 90 % + 1 del capital de Banca Progetto tras la ampliación de capital social.

La verdad es que las cosas han salido realmente bien para los depositantes de Banca Progetto. Nunca hubiese esperado un proceso de un año y medio. Para que todos se hagan a la idea: en 2023 fue intervenido Smart Bank y en diciembre de 2025 el Banco de Italia concedió la tercera prórroga de la administración extraordinaria. Creo que están intentando venderlo, como muchos de estos challenger banks problemáticos, han ido a caer a manos de fondos extranjeros que sólo quieren comprar barato y vender caro, todos como Oaktree. Sin...güenzas.

Saludos.

#19064

Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí

Así es, parece que todo el proceso de Progetto se ha resuelto en tiempo record y al final ha llegado a buen puerto.

Gracias @caracal 
#19065

Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí

De nada, @acropolis, 😸😸😸
Guía Básica