Cuando se analiza el mercado residencial español desde la teoría económica —y no desde la consigna política—, la evidencia lleva a una conclusión clara: la crisis de acceso a la vivienda responde a un cuello de botella estructural de oferta que los controles de precios no solo no resuelven, sino que agravan. En economía, los agentes responden de forma racional a los incentivos y restricciones que enfrentan.
El fuerte crecimiento demográfico y turístico, sumado a una construcción de vivienda nueva muy por debajo de la demanda, ha disparado tanto los precios de compraventa como los del alquiler. A este desequilibrio físico se suma el impacto regulatorio: tras más de dos años de aplicación de la Ley 12/2023 en comunidades con zonas tensionadas (Cataluña, Navarra, País Vasco, Asturias o Galicia en A Coruña y Santiago de Compostela) y tras la convalidación en noviembre de 2026 del Real Decreto-ley 29/2026 para cerrar la fuga hacia el alquiler de temporada y por habitaciones, contamos ya con evidencia empírica suficiente. Lo que se observa es un caso de manual sobre cómo interactúan las restricciones de oferta, los controles de precios y la asignación de capital.
1. El punto de partida macroeconómico: un déficit estructural de stock
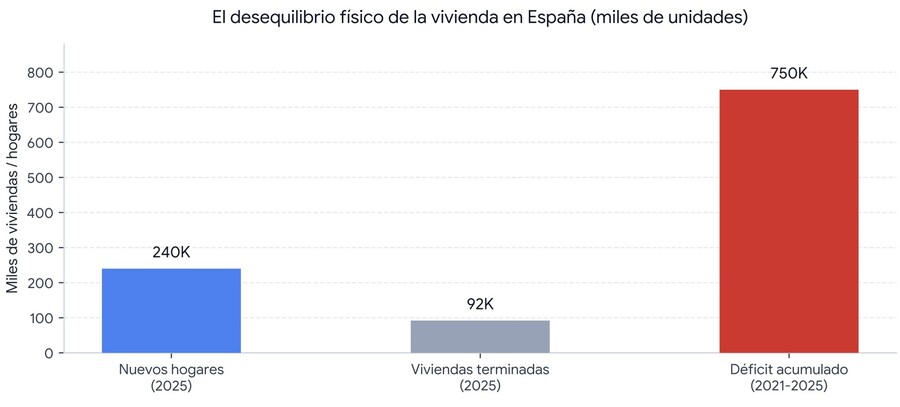
Antes de evaluar el impacto de los topes al alquiler, conviene entender la ecuación básica de oferta y demanda del sector en el conjunto de España. De acuerdo con el Informe Anual 2025 del Banco de España, el mercado arrastra un desequilibrio físico acumulado:
-Choque demográfico frente a producción: Solo durante el ejercicio 2025 se crearon aproximadamente 240.000 nuevos hogares (impulsados por los flujos migratorios y la reducción del tamaño medio del hogar), mientras que apenas se terminaron 92.000 viviendas nuevas ese mismo año. Al sumar este desfase anual durante todo el quinquenio 2021-2025, el país acumula un déficit estructural de 750.000 viviendas.
Gráfico 1: Desequilibrio físico de la vivienda en España
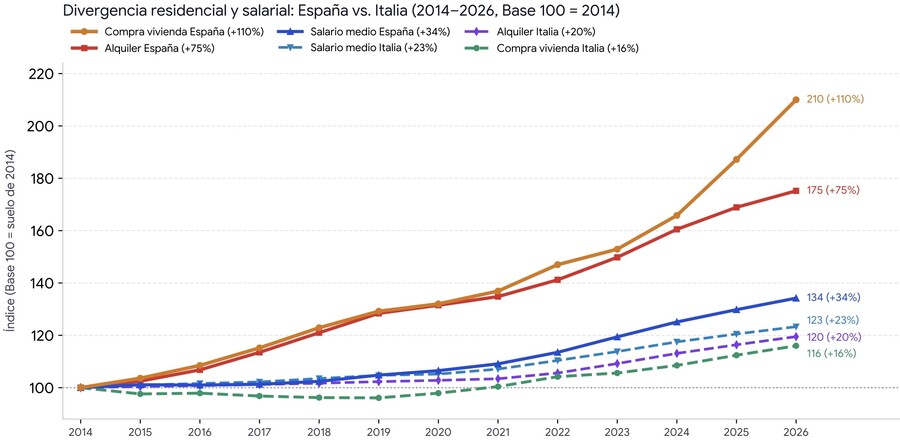
Para dimensionar este desequilibrio con perspectiva, conviene observar los últimos 15 años (2011-2026). Tras completar el ajuste de la crisis financiera entre 2011 y principios de 2014 (cuando los precios cayeron un 33 %), el Índice de Precios de Vivienda delINEacumula desde ese suelo una subida del 110 % a nivel nacional —superando ya en más de un 30 % los máximos históricos de 2007 y alcanzando revalorizaciones acumuladas de entre el 120 % y el 140 % en polos tensionados como Baleares, Madrid, Málaga o Cataluña—, mientras los alquileres han crecido entre un 60 % y un 80 % frente a un avance salarial de apenas el 30-35 %.
A diferencia de 2007, esta escalada no responde a un exceso de crédito, sino a un choque físico de escasez. La comparativa europea lo confirma: según Eurostat, mientras España duplica con creces sus precios en este ciclo (con subidas superiores al 12 % interanual en 2026), en Italia —con la misma moneda, idénticos tipos del BCE y un peso turístico similar— el precio de la vivienda apenas ha subido un 16 % acumulado en la última década y media. Esta divergencia se explica por dos factores estructurales: por un lado, España ha basado su expansión económica en un modelo muy intensivo en mano de obra de servicios, turismo (casi el 13 % del PIB) y hostelería, atrayendo casi el triple de flujos migratorios que Italia según Eurostat —demanda que entra directamente al alquiler al carecer de ahorro previo—; por otro lado, Italia conserva un mayor peso industrial y cuenta con una mayor capilaridad de ciudades medias bien conectadas que reparten la demanda por el territorio, evitando la hiperconcentración sobre una oferta rígida que padecen las grandes áreas metropolitanas españolas.
Gráfico 2: Evolución acumulada de vivienda, alquiler y salarios: España vs. Italia (2014–2026, Base 100 = 2014)
Para comprender por qué los precios se tensionan en las grandes áreas metropolitanas y polos turísticos españoles (desde Madrid y Barcelona hasta Málaga, Valencia, San Sebastián o Palma), debemos recurrir a tres conceptos fundamentales:
1. Inelasticidad de la oferta (Es ≈ 0): En economía, la elasticidad-precio de la oferta mide cuánto aumenta la cantidad producida cuando sube el precio. En el sector inmobiliario, a corto y medio plazo esa respuesta es casi nula porque construir un edificio requiere años. Cuando la demanda sube de golpe y la oferta es rígida, todo el ajuste recae sobre el precio.
2. El coste regulatorio del suelo: Siguiendo los modelos de economía urbana de Edward Glaeser y Joseph Gyourko, el precio de una vivienda a largo plazo es la suma de su coste físico de construcción más el coste regulatorio (el sobrecoste derivado de las trabas para convertir suelo rústico en urbanizable). En España, los plazos de gestión urbanística oscilan entre los 8 y 15 años, creando un cuello de botella artificial.
3. Asimetría de disposición a pagar: En economía urbana (modelos de Alonso-Muth-Mills), el espacio de una ciudad se asigna según la capacidad máxima de pago de cada agente. En plazas abiertas al exterior, el alquiler residencial compite por el mismo suelo contra turistas, trabajadores remotos internacionales y compradores no residentes con rentas muy superiores a la productividad salarial local. Esto rompe el vínculo tradicional entre los salarios de un territorio y el precio de sus viviendas.
2. La microeconomía de los topes al alquiler: qué ocurre cuando fijas un precio máximo
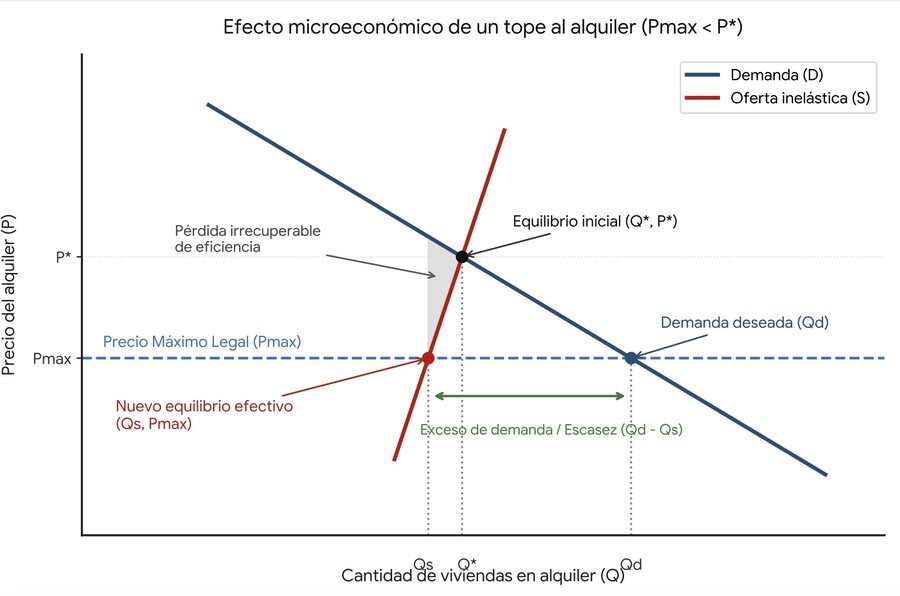
Cuando una administración impone por ley un precio máximo (Pmax) situado por debajo del precio de mercado (P0), la teoría microeconómica demuestra que se agrava la escasez y se destruye eficiencia.
Gráfico 3: Efecto microeconómico de un tope al alquiler
Cómo leer el gráfico paso a paso
Para entender por qué un tope legal al alquiler acaba encogiendo el tamaño del mercado y disparando las listas de espera, basta con seguir cuatro pasos sobre el diagrama:
1. Los ejes y las curvas iniciales (El punto de partida): En el eje horizontal (Q) medimos la cantidad de viviendas disponibles en alquiler; en el eje vertical (P), el precio mensual del alquiler. La curva de Demanda (D) tiene pendiente negativa: cuanto más caro es el alquiler, menos hogares pueden permitirse alquilar; cuanto más barato, más personas buscan piso. La curva de Oferta (S) tiene pendiente positiva, pero está dibujada muy vertical. Esto representa la extrema inelasticidad de la oferta: aunque suban mucho los precios, a corto plazo los propietarios no pueden fabricar edificios nuevos de la nada, por lo que la cantidad ofrecida reacciona muy poco.
2. El equilibrio inicial (Q0, P0) y el problema previo de rigidez: El cruce entre oferta (S) y demanda (D) determina el equilibrio inicial (Q0, P0). En las grandes ciudades españolas, debido a la extrema rigidez de la oferta y a las fricciones del mercado (miedo al impago e inseguridad jurídica), ya existen fuertes tensiones y colas de candidatos antes incluso de regular los precios. El precio alto actúa como un filtro duro que raciona un stock físicamente insuficiente.
3. El techo legal (Pmax) y el punto de intercambio efectivo (Qs, Pmax): Al imponer por ley un precio máximo (Pmax) por debajo de P0, deja de existir un equilibrio clásico donde oferta y demanda se igualan. El mercado queda racionado en el punto de intercambio efectivo (Qs, Pmax), situado únicamente sobre la curva de oferta. En economía rige la regla del lado corto del mercado: cuando hay escasez, la cantidad máxima que puede alquilarse la marca el lado más restrictivo, que es la oferta reducida (Qs). Al proyectar sobre el eje horizontal, observamos que se encoge el volumen real de transacciones desde Q0 hasta Qs: al haber menos pisos ofrecidos, se firman menos contratos en total y menos familias logran acceder a una vivienda. Mientras tanto, al caer la oferta hasta Qs y aumentar simultáneamente los interesados hasta la demanda deseada (Qd), la distancia horizontal entre ambos puntos (Qd - Qs) mide el agravamiento de la escasez (exceso de demanda): colas que ya eran problemáticas se convierten en cuellos de botella de cientos de candidatos compitiendo por los pocos pisos disponibles.
4. El triángulo gris: la pérdida irrecuperable de eficiencia: Este triángulo situado entre Qs y Q0 mide el coste social neto de la intervención. Representa todos aquellos contratos de alquiler que sí se habrían firmado sin el tope (entre Qs y Q0), donde existían inquilinos dispuestos a pagar un precio superior a Pmax y propietarios dispuestos a alquilar a ese precio, pero que la ley impide realizar. Ese bienestar económico simplemente desaparece: no se lo queda ni el inquilino ni el propietario.
3. La evidencia empírica en España: cuatro distorsiones observables
La aplicación asimétrica de la Ley de Vivienda en España —donde comunidades como Cataluña, Navarra, el País Vasco, Asturias o Galicia (en A Coruña y Santiago de Compostela) han activado topes frente a otras como Madrid, Andalucía o Baleares que han optado por no hacerlo— funciona como un experimento natural. Los datos recopilados hasta noviembre de 2026 confirman cuatro distorsiones concretas:
A. Contención nominal frente a contracción severa de contratos y escalada en compra
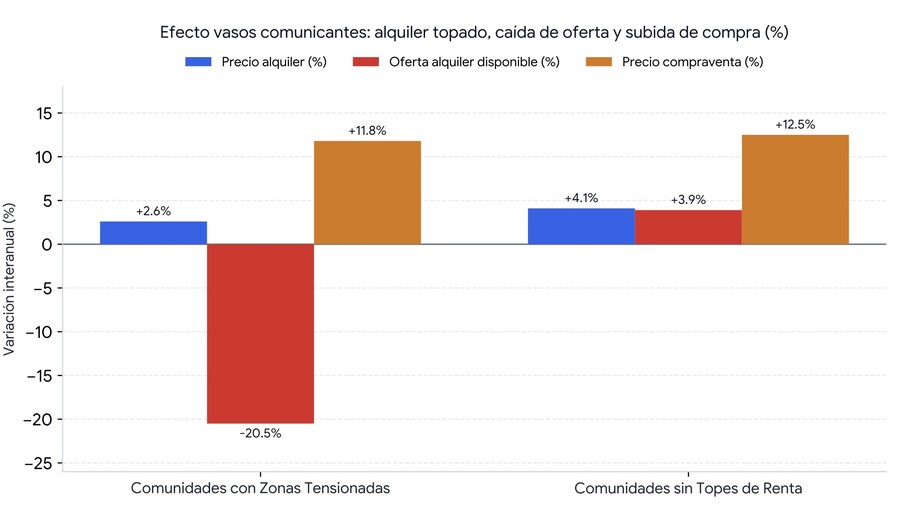
En las comunidades donde se han aplicado índices de referencia, las estadísticas oficiales (como los registros de fianzas del Incasòl, el Instituto Catalán del Suelo) muestran una moderación en la subida interanual de los alquileres firmados (en torno al 2,6 % en áreas tensionadas frente a subidas superiores al 4 % en territorios sin tope). Sin embargo, el tope no elimina la tensión del mercado, sino que la traslada desde el precio hacia la cantidad: estabiliza estadísticamente los pocos alquileres que se firman a costa de disparar la escasez de vivienda disponible y empujar los precios de compra:
De acuerdo con los informes de Fedea sobre los decretos de vivienda de 2026 y los registros autonómicos, en mercados regulados como Barcelona, Navarra, A Coruña o Santiago de Compostela se registraron caídas de entre el 24 % y más del 50 % en los nuevos contratos firmados tras entrar en vigor los topes.
Según el Barómetro del Observatorio del Alquiler, la contracción del parque disponible en las principales plazas reguladas ha disparado la presión de la demanda, superando en mercados como Barcelona los 400 interesados por cada vivienda anunciada.
Gráfico 4: Contención del alquiler frente a caída de oferta y subida de compra
B. Selección adversa y dualismo insiders-outsiders
Cuando el precio deja de funcionar como filtro (porque todos los pisos de características similares cuestan lo mismo por ley), se invierte el poder de negociación: desaparece la competencia entre propietarios por captar inquilinos y nace una competencia extrema entre arrendatarios por acceder a los pocos pisos disponibles. Ante cientos de candidatos llamando al mismo precio topado, el oferente raciona mediante aversión al riesgo (selección adversa), eligiendo exclusivamente a los perfiles con menor probabilidad de impago (funcionarios, contratos indefinidos de larga antigüedad, rentas altas o avales bancarios).
Como señala Fedea, se traslada al mercado residencial la clásica dualidad del mercado laboral español: la norma protege a los insiders (inquilinos que ya tenían contrato vigente o familias con alta solvencia), mientras expulsa del mercado a los outsiders (jóvenes que buscan emanciparse, trabajadores con ingresos variables e inmigrantes, entre otros), que son precisamente los colectivos a los que la ley pretendía ayudar.
C. Arbitraje regulatorio y el efecto "parches en cascada”
En finanzas y economía, el arbitraje regulatorio ocurre cuando un agente desplaza su capital desde una actividad fuertemente regulada hacia otra similar que no lo está para preservar su rentabilidad.
Si un propietario ve recortada su Tasa Interna de Retorno (TIR) —la rentabilidad anual efectiva de su inversión— al toparse el alquiler habitual, reasigna el inmueble hacia sustitutos libres:
Alquiler de temporada o por habitaciones, donde inicialmente no aplicaban los límites de la Ley de Vivienda.
Desinversión (venta del inmueble), aprovechando el fuerte ciclo alcista de los precios de compraventa en toda España.
Cuando el regulador intenta cerrar esa fuga mediante nuevos decretos (como ocurrió con el Real Decreto-ley 29/2026, convalidado en noviembre de 2026 para limitar también los contratos de temporada y por habitaciones), eleva lo que en valoración financiera denominamos la prima de riesgo regulatorio. El resultado no es que esos pisos vuelvan al alquiler tradicional, sino que se acelera la venta definitiva del activo, reduciendo de forma permanente el parque de viviendas en alquiler.
Este desplazamiento hacia la venta genera además un efecto vaso comunicante sobre los precios de compraventa. Al desaparecer miles de pisos del mercado del alquiler en las zonas tensionadas, muchos hogares de renta media que antes alquilaban se ven expulsados hacia la compra ante la imposibilidad de encontrar vivienda en renta. Esta demanda desplazada choca contra una oferta de obra nueva estancada, retroalimentando las subidas de precios de compra (que en 2026 crecen a ritmos superiores al 11-12 % interanual tanto en comunidades reguladas como Cataluña o Galicia como en mercados libres como Madrid o Baleares).
D. Inseguridad jurídica y parálisis de la obra nueva en alquiler
Para aumentar de verdad la oferta de alquiler hace falta atraer capital hacia el build-to-rent (promotores e inversores que construyen edificios enteros destinados exclusivamente al alquiler, con plazos de recuperación de la inversión de 20 a 30 años).
En economía, este tipo de inversión sufre el problema de la inconsistencia temporal: una vez que el inversor ha comprado el suelo y levantado el edificio (capital hundido), no puede llevarse los ladrillos a otro sitio. Si el regulador cambia las reglas a mitad de partido —desvinculando las actualizaciones de la inflación, imponiendo prórrogas forzosas, suspendiendo desahucios o topando las rentas—, dispara la incertidumbre jurídica.
En términos financieros, esa inseguridad eleva la rentabilidad mínima (tasa de descuento) que exigen los inversores para arriesgar su dinero, al tiempo que reduce los ingresos futuros esperados por los topes. El resultado es que muchos proyectos dejan de ser rentables sobre el papel (su Valor Actual Neto se vuelve negativo) y se cancelan. Paradójicamente, la regulación frena la construcción de nueva oferta que permitiría bajar los precios de forma sostenible a largo plazo.
4. Conclusión: hacia una política de oferta eficiente
Los controles de precios de segunda generación actúan como un impuesto implícito sobre los nuevos demandantes (en forma de escasez y barreras de entrada) para subsidiar a los inquilinos actuales.
Si se busca mejorar la accesibilidad sin destruir el funcionamiento del mercado, la evidencia económica internacional apunta hacia tres reformas estructurales:
1. Aumentar la elasticidad de la oferta privada: Agilizar radicalmente los plazos de transformación urbanística y concesión de licencias en todas las comunidades autónomas para que la oferta pueda reaccionar con rapidez ante repuntes de demanda.
2. Seguridad jurídica y estabilidad de reglas: Garantizar un marco estable para reducir la prima de riesgo regulatorio y atraer inversión institucional hacia la promoción de vivienda nueva destinada exclusivamente al alquiler (edificios enteros levantados por promotores e inversores con plazos de recuperación de la inversión de 20 a 30 años).
3. Parque público financiado vía presupuestos: España dispone de apenas 1 vivienda pública por cada 65 hogares (alrededor del 3,5 % del parque total, frente al 8-9 % de media europea o más del 20 % en Viena o en los Países Bajos). La solución social pasa por construir vivienda pública en alquiler sobre suelo dotacional financiada con presupuestos generales, de modo que compita en precio dentro del mercado sin distorsionar las señales de precios del sector privado.