Bienvenidos una semana más a un nuevo reporte donde veremos qué ha ocurrido en los mercados desde el punto de vista de la volatilidad y qué esperamos para esta semana.
Si te gusta el contenido sobre opciones y volatilidad te invito a que te suscribas ahora.
Antes de las elecciones del 3 de noviembre de Estados Unidos, el mercado de opciones puso un precio a esa semana. Ahora que se ha terminado, podemos comprobar cuánta razón tenían las opciones del SPX. El resultado es una buena lección de qué cobra exactamente una opción y que no.
Si te gusta el contenido sobre opciones y volatilidad te invito a que te suscribas ahora.
Antes de las elecciones del 3 de noviembre de Estados Unidos, el mercado de opciones puso un precio a esa semana. Ahora que se ha terminado, podemos comprobar cuánta razón tenían las opciones del SPX. El resultado es una buena lección de qué cobra exactamente una opción y que no.
Lo que las opciones descontaban
El 28 de octubre, las opciones sobre el futuro del SP500 descontaban un movimiento de un +-2,3% hasta el 6 de noviembre. En ese momento el futuro de diciembre estaba en 7,769, es decir, se esperaba un rango entre los 7,590 y los 7,948. En Europa en cambio, el straddle al dinero del Euro Stoxx 50 con vencimiento el 6 de noviembre costaba unos 131 puntos el 30 de octubre, un +-2,1% sobre el futuro de 6137.
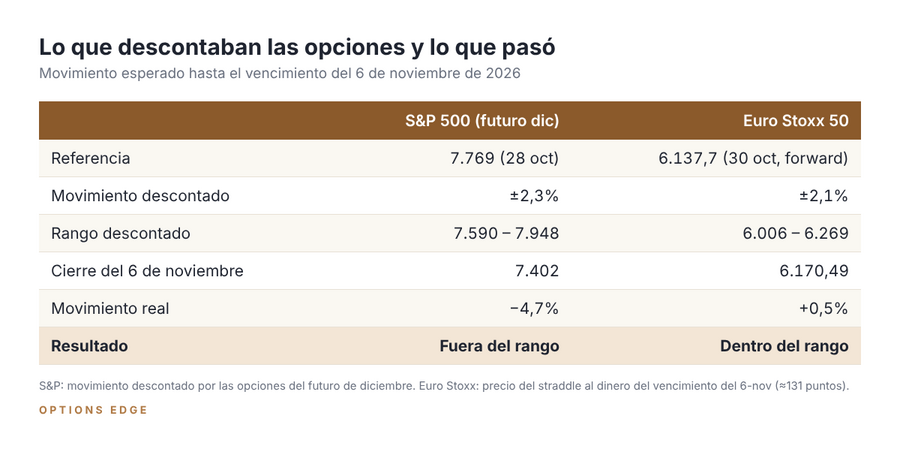
El futuro del SP500 cerró el viernes 6 de noviembre en 7,402, un -4,7%, quedando fuera del rango que descontaban las opciones. El Euro Stoxx sí que cerró dentro del rango esperado.
El seguro, sesión a sesión
La mejor forma de ver lo que ocurrió es seguir el VIX9D, la volatilidad implícita del SP500 para los próximos nueve días. Es el índice que mide el precio que tiene protegerse contra las caídas en el muy corto plazo.
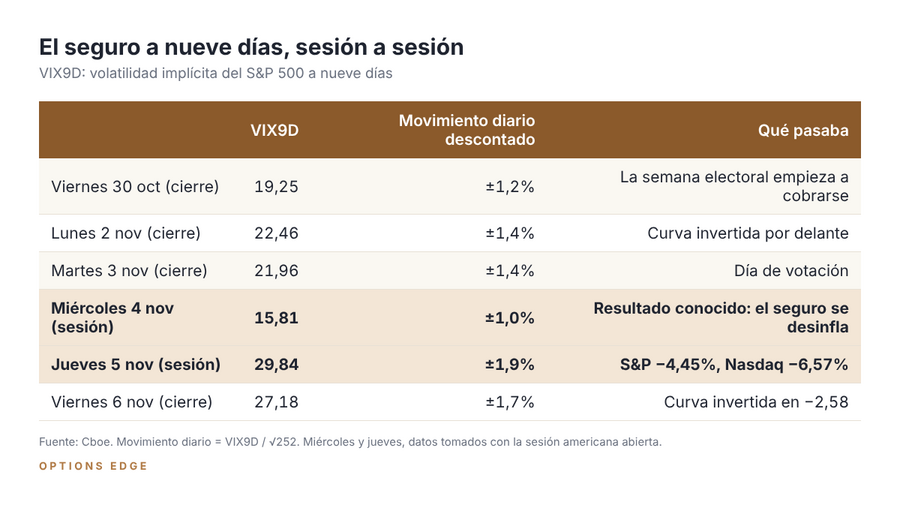
La semana la podemos dividir en tres tramos:
- Antes de votar, el seguro se encareció. El VIX9D pasa de 19,25 a 22,46 y supera al VIX a tres meses. El mercado en ese momento pagaba más por asegurarse durante los próximos 9 días que durante el próximo trimestre entero.
- Con el resultado ya conocido, la volatilidad implícita se desinfla. El miércoles, el VIX9D cae hasta 15,81. Este es el patrón habitual que se suele ver cuando hay un evento programado, una vez resuelta la incertidumbre el seguro se abarata de golpe.
- El jueves, sin nada en el calendario de ese día, llega el golpe. El SPC cayó un 4,45% y el Nasdaq un 6,57%. El VIX9D se disparó por encima de 29.
La volatilidad realizada
Al final de la semana, podemos comparar lo que se movió cada índice con lo que se esperaba antes de la semana:
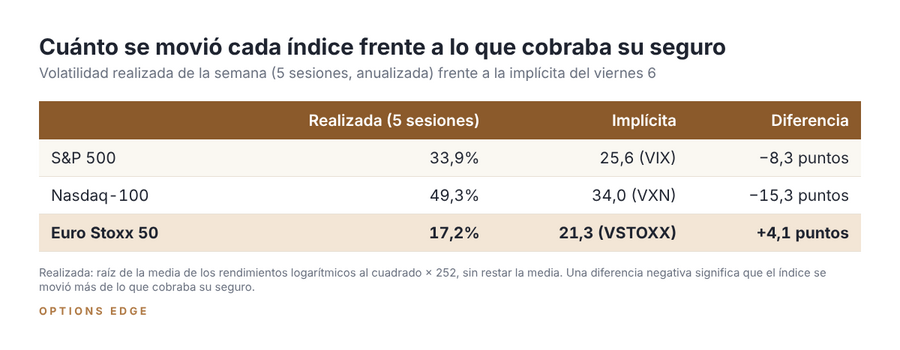
En esta semana, el SPX se movió a un ritmo anualizado de un 33,9% frente a un VIX de 25,6 al cierre del viernes. El Nasdaq lo hico a un 49,3% frente a un VXN de 34. En los dos casos, quien estaba corto de volatilidad y vendió un seguro contra caídas cobró menos de lo que se movieron los índices. Tan solo este jueves 5 de noviembre explica el 61% de la varianza de los últimos 30 días del SP500.
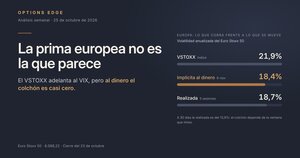
En Europa ocurrió otra cosa distinta, el Euro Stoxx se movió a un 17,2% por debajo de su VSTOXX de 21,3. El seguro europeo siguió cobrando más de lo que el índice se movió durante la semana.
¿Qué aprendemos tras esta semana?
Lo primero, una opción pone precio a lo que se sabe que va a pasar. Las elecciones estaban en el calendario y se pagaron por adelantado pero la subida del VIX9D antes del martes y su caída del miércoles lo muestran. El golpe del jueves no estaba en ningún calendario.
Además, que el seguro se abarate tras el evento no siempre significa que el riesgo haya pasado. El miércoles el mercado descontaba un +-1% diario. Veinticuatro horas después, el SP500 se había movido más de cuatro veces eso. La caída de la volatilidad implícita tras un evento mide la resolución de una incertidumbre, no la desaparición de todas.
Por último, la prima de volatilidad no es igual en todas partes en cada momento. Durante semanas, la volatilidad implícita del SPX y NDX ha estado por encima de la volatilidad realizada, que es lo normal. Esta semana se dio la vuelta, pero solo en América, no en Europa.
A partir de ahora
El martes 10 sale el IPC de octubre, con la curva del VIX todavía invertida. Al cierre del viernes el VIX9D estaba por encima del VIX a tres meses. Aquí tendremos la siguiente prueba de si el seguro está caro o barato.
Suelo escribir únicamente un post semanal en Rankia y otros dos en mi newsletter de substack, te dejo el enlace a continuación por si quieres profundizar más: https://jaimetomas.substack.com/p/el-jueves-se-comio-toda-la-prima?r=705z3c
Esta semana haré un post adicional en Rankia porque creo que hay bastante información nueva a la que cualquier inversor debería de prestar atención, si quieres recibirlo suscríbete ahora, incluiré información que veo que mucha gente está pasando por alto y es realmente importante.
Si has llegado hasta aquí te agradezco tu tiempo y espero que este post te haya aportado valor. Si tienes cualquier duda o sugerencia no dudes en ponerte en contacto conmigo.
¡Un abrazo y suerte en los mercados!