El Supremo declara abusivo el seguro de prima única en la hipoteca: cómo reclamarlo
El Supremo declara abusivo el seguro de prima única en la hipoteca: cómo reclamarlo
El Tribunal Supremo ha declarado abusivo el seguro de vida de prima única vinculado a una hipoteca cuando el banco impone la aseguradora y el cliente no puede comparar alternativas. Te explicamos quién puede reclamar, cuánto dinero recuperar y cómo hacerlo.
El Tribunal Supremo ha dado la razón a un consumidor al que su banco impuso la contratación de un seguro de vida de prima única como condición vinculada a su préstamo hipotecario.
El Tribunal Supremo declara abusiva la imposición de un seguro de vida de prima única financiado dentro de una hipoteca
La sentencia 913/2026, de 11 de junio (recurso de casación 6043/2021, ponente el magistrado Pedro José Vela Torres), considera abusiva la práctica enjuiciada porque el cliente tuvo que contratar el seguro con una compañía elegida por la entidad, pagar por anticipado la cobertura de varios años y financiar su coste dentro de la propia hipoteca. El fallo, además, unifica el criterio que hasta ahora venían aplicando de forma dispar distintas Audiencias Provinciales.
Es importante destacar que no se trataba de una póliza renovable cada año. La prima se abonó íntegramente al firmar el préstamo y se incorporó al capital hipotecario, de manera que el consumidor también pagaba intereses por el importe del seguro.
Esta resolución puede tener consecuencias para quienes contrataron hipotecas bajo condiciones similares, aunque no significa que todos los seguros vinculados a préstamos sean automáticamente nulos.
⚖️ Sentencia 913/2026 del Tribunal Supremo (11 de junio de 2026, Sala Civil) declara abusiva la imposición de un seguro de vida de prima única financiado dentro de una hipoteca.
🏦 El caso resuelto afecta a una hipoteca de Banco Popular (integrado después en Banco Santander), con una prima de 24.467,62 € sobre un préstamo de 151.547,62 € (más del 16% del capital).
💶 No se devuelve automáticamente toda la prima: solo la parte correspondiente a la cobertura todavía no disfrutada, más los intereses que generó.
📝 Puedes reclamar aunque ya hayas cancelado la hipoteca; la nulidad por abusividad no prescribe, aunque la devolución de cantidades sí tiene un plazo.
📄 Existe un modelo de reclamación que puedes adaptar y presentar directamente ante tu banco antes de acudir a la vía judicial.
¿Qué es un seguro de vida de prima única financiada?
En un seguro de prima única, el cliente paga de una sola vez la cobertura correspondiente a un periodo prolongado, que puede coincidir con buena parte de la duración de la hipoteca. Cuando la prima está financiada, su coste se suma al dinero prestado para comprar la vivienda.
Por ejemplo, una persona que solicita 180.000 euros y contrata un seguro de 15.000 euros puede terminar firmando un préstamo de 195.000 euros. El consumidor no solo paga los 15.000 euros del seguro, sino también los intereses hipotecarios generados por esa cantidad durante los años de amortización.
En el caso analizado por el Supremo, la prima (24.467,62 €) se financió del mismo modo dentro de un préstamo de 151.547,62 € a 40 años, firmado en 2017. El Alto Tribunal entiende que la fórmula beneficiaba especialmente al banco y a su grupo empresarial, que aseguraban la contratación del producto y cobraban intereses por la prima financiada. Además, la entidad no acreditó que hubiera permitido al cliente comparar alternativas con otras aseguradoras.
El caso que resolvió el Tribunal Supremo: sentencia 913/2026
El litigio se originó con una demanda de nulidad presentada por un cliente de Banco Popular (posteriormente absorbido por Banco Santander). En 2017 firmó un préstamo hipotecario a 40 años por 151.547,62 €, dentro del cual se incluyó, mediante una orden de transferencia incorporada a la propia escritura, el pago de 24.467,62 € en concepto de prima única de un seguro de amortización que cubría el fallecimiento del prestatario. Tanto el tomador del seguro (Banco Popular) como la aseguradora (una joint venture del banco con Allianz) pertenecían al mismo grupo empresarial que concedía el préstamo.
El cliente ganó en primera instancia, pero la Audiencia Provincial revocó esa decisión al considerar que la cláusula era una simple orden de transferencia y no una condición general de la contratación. El Tribunal Supremo revierte ese criterio: concluye que el seguro formaba parte de una unidad negocial junto con el préstamo, que la obligación estaba oculta bajo la apariencia de un simple apunte contable pese a suponer más del 16% del capital prestado, y que esa falta de transparencia, unida a la imposibilidad de elegir aseguradora, hace la cláusula abusiva.
Aunque el contrato analizado es anterior a la Ley 5/2019 (LCCI), el razonamiento del Supremo se apoya en el control de transparencia y abusividad del Texto Refundido de la Ley General para la Defensa de los Consumidores y Usuarios y de la Directiva europea 93/13/CEE, aplicable con independencia de la fecha de firma. Para los préstamos posteriores a junio de 2019, la propia LCCI (artículo 17) ya obliga a los bancos a aceptar pólizas alternativas con condiciones equivalentes a las que ellos ofrecen.
¿Qué ha anulado exactamente el Tribunal Supremo?
El Tribunal Supremo no ha declarado ilegal cualquier seguro de vida contratado junto con una hipoteca. La sentencia se refiere a un supuesto concreto en el que concurrían varios factores:
El banco impuso la contratación del seguro.
La aseguradora fue seleccionada por la propia entidad (en el caso resuelto, del mismo grupo empresarial).
El cliente no pudo comparar ofertas alternativas.
La prima correspondiente a varios años se pagó por adelantado.
El coste se incorporó al capital del préstamo.
El consumidor tuvo que pagar intereses sobre la prima.
La contratación no implicó una bonificación del tipo de interés que compensara el coste asumido.
Por tanto, una póliza anual, contratada voluntariamente y con información transparente, no queda anulada por esta sentencia. La clave estará en comprobar si existió una verdadera libertad de elección y si el cliente comprendió el coste total que suponía financiar el seguro durante años.
¿Qué dinero se puede recuperar?
La consecuencia reconocida en el caso es la devolución de la parte de la prima correspondiente al periodo de cobertura que todavía no se había consumido, más los intereses que esa cantidad generó al estar incluida en el capital hipotecario. Esto significa que no siempre se recupera automáticamente el importe íntegro abonado: la parte de los años de cobertura ya disfrutados no se devuelve.
La cantidad dependerá de la duración inicial del seguro, el tiempo durante el que estuvo vigente y las condiciones concretas de la póliza. También será necesario calcular cómo afectó la prima al capital financiado y a los intereses pagados. Ese análisis debe hacerse de manera individual, ya que la sentencia no establece una devolución general y automática para todos los hipotecados.
¿Quién podría reclamar un seguro de prima única?
Podrían estudiar una reclamación quienes cumplan varias de estas circunstancias:
El importe del seguro se añadió al capital hipotecario.
El banco condicionó la concesión de la hipoteca a su contratación.
No se les permitió escoger libremente otra aseguradora.
No recibieron una explicación clara sobre el coste total y los intereses.
La póliza cubría un periodo de 10, 20 o incluso 30 años.
Que el seguro aparezca en la escritura o que el cliente firmara la póliza no impide por sí solo una reclamación. La cuestión fundamental es si la contratación fue transparente y realmente voluntaria.
¿Cómo saber si tu seguro estaba financiado?
El primer paso es revisar la escritura del préstamo y comprobar si el capital concedido supera el importe destinado a la compra de la vivienda. También conviene localizar:
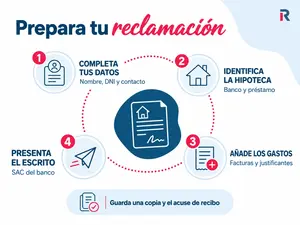
A la atención del Servicio de Atención al Cliente de [Nombre del banco] [Dirección del banco] [Ciudad], [fecha]
Asunto: Reclamación por seguro de vida de prima única financiado en préstamo hipotecario
Estimados/as señores/as:
Yo, [nombre y apellidos], con DNI [XXXXXXXX], formalicé con su entidad un préstamo hipotecario el día [fecha de firma], en la notaría de [nombre del notario], con número de protocolo [XXXX].
En el marco de dicho préstamo, se me impuso la contratación de un seguro de vida de prima única con la aseguradora [nombre de la aseguradora], por un importe de [importe] €, que fue financiado dentro del capital del préstamo, sin que se me permitiera elegir libremente otra compañía aseguradora ni comparar alternativas.
Considero que dicha cláusula es abusiva conforme a los artículos 82 y siguientes del Texto Refundido de la Ley General para la Defensa de los Consumidores y Usuarios, la Directiva 93/13/CEE y la doctrina fijada por el Tribunal Supremo en su sentencia 913/2026, de 11 de junio, que declara nula por abusiva una cláusula de idénticas características.
Por ello, mediante la presente solicito la devolución de la parte de la prima correspondiente al periodo de cobertura no consumido, junto con los intereses generados por su financiación dentro de la hipoteca, en el plazo máximo de dos meses.
Adjunto a esta reclamación copia de la escritura de préstamo, la póliza del seguro y el justificante de pago de la prima.
Sin otro particular, quedo a la espera de su respuesta por escrito.
Atentamente, [Firma] [Nombre y apellidos]
¿Cómo iniciar una reclamación del seguro?
El afectado puede presentar primero una reclamación por escrito ante el servicio de atención al cliente de la entidad, explicando por qué considera que el seguro fue impuesto y solicitando la devolución correspondiente.
Si la respuesta es negativa, insuficiente o no llega en dos meses, puede elevar la queja al Banco de España o valorar una reclamación judicial. Antes de acudir a los tribunales resulta recomendable calcular la cantidad reclamada y revisar la posible prescripción con un profesional especializado. La devolución no se producirá de oficio: cada consumidor deberá acreditar cómo se comercializó su seguro y qué coste soportó.
Concepto
Detalle
Coste u orientación
Reclamación previa al banco
Escrito al servicio de atención al cliente
Gratuita
Plazo de respuesta del banco
Antes de escalar al Banco de España o a los tribunales
2 meses
Honorarios de abogado (vía judicial)
Muchos despachos trabajan a éxito
10-15% de lo recuperado
Procurador
Obligatorio en algunos procedimientos
300-500€
Duración del procedimiento judicial
Desde la demanda a la sentencia
12-18 meses
Plazo para reclamar cantidades
La nulidad no prescribe; la devolución de cantidades sí
5 años desde el conocimiento del vicio
¿En qué bancos fue habitual esta práctica?
El caso resuelto por el Supremo afecta a una hipoteca de Banco Popular, entidad posteriormente integrada en Banco Santander, con una aseguradora del propio grupo. Pero financiar la prima única de un seguro de vida dentro de la hipoteca fue una práctica extendida en distintas entidades españolas, sobre todo en los préstamos firmados entre mediados de los años 2000 y la entrada en vigor de la LCCI en 2019.
Si tu hipoteca es de esa época y no recuerdas con claridad cómo se contrató el seguro, el primer paso siempre es el mismo: pedir la escritura y el cuadro de amortización y comprobar si el capital concedido supera el precio de la vivienda financiada.
Una sentencia relevante, pero no una anulación general
La sentencia supone un precedente importante para la protección de los consumidores, pero debe interpretarse con precisión. El Supremo no prohíbe contratar seguros de vida asociados a una hipoteca. Lo que cuestiona es que el banco imponga una prima única financiada, limite la libertad de elección y no explique de forma transparente su coste real.
Quienes hayan pagado durante años intereses por un seguro incluido en su hipoteca deberían revisar ahora la documentación. La diferencia entre una póliza voluntaria y una práctica abusiva dependerá de cómo se ofreció, quién eligió la aseguradora y qué información recibió el cliente antes de firmar.
Declara nula por abusiva la cláusula de un préstamo hipotecario de 2017 que obligaba al cliente a contratar, con una aseguradora del grupo del banco, un seguro de vida de prima única de 24.467,62 € financiado dentro del propio capital prestado, sin posibilidad real de elegir otra compañía.
No. La sentencia afecta a seguros de prima única impuestos, financiados dentro del capital y contratados con la aseguradora que impone el banco sin posibilidad de comparar. Una póliza anual, contratada libremente y con información transparente, no queda anulada por esta doctrina.
No necesariamente. El Supremo distingue entre la parte de cobertura ya disfrutada y la que corresponde a los años pendientes del seguro en el momento de reclamar; solo esta segunda parte, junto con los intereses que generó dentro de la hipoteca, es la que normalmente se recupera.
Sí. La acción de nulidad por abusividad no prescribe. Lo que sí tiene plazo es la reclamación de las cantidades ya pagadas, generalmente 5 años desde que el consumidor pudo conocer el carácter abusivo de la cláusula o desde que se declara la nulidad.
Sí, puedes usar un escrito dirigido al servicio de atención al cliente de tu banco como el que incluimos en este artículo, adaptándolo con tus datos, los de la póliza y la documentación que acredite el pago de la prima.
El caso resuelto afecta a una hipoteca de Banco Popular, integrado posteriormente en Banco Santander, con una aseguradora del propio grupo. La financiación de primas únicas de seguro dentro de la hipoteca fue una práctica extendida en distintas entidades españolas, sobre todo entre los años 2005 y 2019.
No es obligatorio en la reclamación previa ante el banco, pero si el banco rechaza la solicitud y decides ir a la vía judicial, sí necesitarás abogado y, en muchos casos, procurador.
Si pagabas la prima cada año y podías no renovarla, no es el supuesto analizado por esta sentencia. Aun así, podría ser reclamable por otros motivos si el banco te impuso una aseguradora concreta sin darte alternativas.