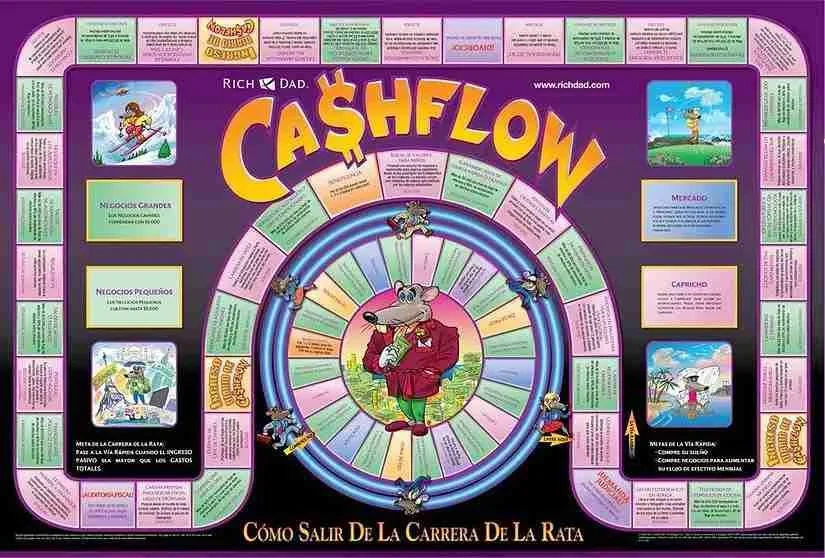
Durante años fui un gran admirador de Robert Kiyosaki. Leí varios de sus primeros libros, participé incluso en un programa de coaching de Rich Dad Company y pasé muchas horas jugando Cashflow con mi esposa.
El juego me enseñó conceptos que hasta entonces no manejaba y, sin duda, contribuyó a cambiar mi manera de entender el dinero.
Pero con los años empecé a encontrarle una carencia importante.
No necesariamente en lo que enseña, sino en desde dónde comienza la partida.
Y esa diferencia puede ser mucho más importante de lo que parece.
Mi historia con Robert Kiyosaki y Cashflow
Como he contado en artículos anteriores, fui un gran fan de Robert Kiyosaki.
Llegué a leer al menos cinco de sus primeros libros y, en determinado momento, inicié un programa de coaching con Rich Dad Company. Finalmente no lo terminamos porque el proceso de coaching de aquel momento no era exactamente lo que estábamos buscando y, además, mantenerlo suponía un coste importante para nosotros.
Como parte del programa nos enviaron un libro y el famoso juego Cashflow.
El concepto era fascinante.
El juego incorporaba algunas de las ideas centrales de Kiyosaki: la carrera de la rata, los ingresos activos y pasivos, los activos, los pasivos y el objetivo de salir de esa carrera para alcanzar el llamado Fast Track, la vía rápida.
La condición para ganar era sencilla de entender:
conseguir que tus ingresos pasivos superaran tus gastos.
Kiyosaki defendía que, cuanto más jugaras, más aumentaría tu inteligencia financiera.
No sé si realmente aumentó mi "IQ financiero", porque no tengo una manera objetiva de medirlo.
Pero sí puedo decir algo:
aprendí mucho jugando.
Jugábamos durante horas
Al principio no entendíamos demasiado bien qué estaba pasando.
Jugábamos con mi esposa durante horas y poco a poco comenzamos a identificar los patrones.
Aprendimos a analizar las oportunidades que aparecían, a controlar nuestros gastos, a buscar activos y, sobre todo, a entender que el objetivo no era simplemente ganar más dinero, sino conseguir que el dinero trabajara para nosotros.
Después de jugar muchas veces llegamos incluso a un punto en el que entendíamos bastante bien cómo ganar la partida.
Y ahí fue cuando empecé a detectar algo que, visto con la perspectiva que tengo hoy, me parece muy importante.
El juego parte de una premisa que no siempre existe en la vida real
En Cashflow, cada jugador comienza con una profesión y unos ingresos.
Un piloto gana más que un fontanero. Un médico puede ganar más que un profesor. Cada profesión tiene unos ingresos y unos gastos diferentes.
Hasta ahí, tiene sentido.
Pero el juego parte de una premisa fundamental:
después de pagar tus gastos, existe un flujo de caja mensual disponible.
Es decir, existe un excedente con el que puedes afrontar determinadas situaciones, comprar oportunidades, invertir o aprovechar los negocios que aparecen durante la partida.
Y aquí es donde creo que falta una pieza.
¿Qué ocurre cuando no existe ese excedente?
Imaginemos a una persona que no está en situación de pobreza extrema.
Tiene trabajo.
Paga su alquiler o hipoteca.
Tiene comida, transporte, seguros, servicios, quizás hijos, deudas, vacaciones, reparaciones del coche y otros gastos.
Sobre el papel pertenece a la clase media.
Pero llega el día 30 y prácticamente no queda nada en su cuenta.
¿Qué hace esa persona con una oportunidad de inversión?
¿Qué hace cuando aparece un gasto inesperado?
¿Qué hace cuando surge un negocio interesante?
No puede hacer nada.
No necesariamente porque no tenga inteligencia financiera.
Simplemente porque no tiene margen financiero.
El primer activo que deberíamos construir es el excedente
Creo que esta es una de las grandes lecciones que he aprendido después de tantos años buscando la libertad financiera:
antes de pensar en cómo multiplicar el dinero, necesitamos conseguir que exista dinero para multiplicar.
Parece una obviedad, pero no siempre actuamos como si lo fuera.
Uno de los indicadores más sencillos de salud financiera debería ser preguntarnos:
¿Cuánto dinero queda en mi cuenta al final de cada mes después de pagar todos mis gastos?
No cuánto cobro.
No cuánto tengo invertido.
No cuánto espero ganar el próximo año.
Cuánto me queda.
Porque si todos los meses el resultado es cero, tenemos un problema que ninguna estrategia de inversión puede solucionar por sí sola.
Ganar más no siempre soluciona el problema
Aquí aparece otra trampa.
Podemos pensar que nuestro problema es que ganamos poco.
Y algunas veces, evidentemente, lo es.
Pero también puede ocurrir que nuestros ingresos aumenten y nuestro excedente siga siendo exactamente el mismo.
Ganas más.
Entonces tienes un coche mejor.
Gastas más en restaurantes.
Cambias de vivienda.
Aumentan las vacaciones.
Aparecen nuevas suscripciones.
Compras más cosas.
Y al final del mes...
vuelves a quedarte en cero.
Es lo que algunos llaman lifestyle inflation: a medida que aumentan nuestros ingresos, también aumenta nuestro nivel de vida.
Por eso, generar excedente no consiste únicamente en ganar más.
También consiste en aprender a administrar correctamente lo que ya tenemos.
El juego financiero debería comenzar antes de Cashflow
Por eso, si pudiera añadir una primera etapa al juego de Kiyosaki, sería algo muy sencillo:
Nivel 0: conseguir que sobre dinero
Antes de comprar activos.
Antes de buscar ingresos pasivos.
Antes de pensar en negocios.
Antes de intentar alcanzar el Fast Track.
Primero deberíamos conseguir que nuestro presupuesto produzca un excedente de manera consistente.
Y ese excedente debería tener posteriormente diferentes destinos:
crear un fondo de emergencia;
ahorrar para objetivos concretos;
reducir o eliminar deudas;
invertir;
aprovechar oportunidades;
y, por qué no, disfrutar de una parte.
Porque el excedente es el combustible que permite avanzar financieramente.
Sin combustible, puedes tener el mejor coche del mundo y no vas a ninguna parte.
¿Y si no me queda dinero?
Aquí comienza la parte difícil.
Porque decir "tienes que ahorrar" es muy fácil.
Lo difícil es preguntarse:
¿Qué estoy dispuesto a cambiar para conseguirlo?
Tal vez necesitamos reducir determinados gastos.
Tal vez necesitamos renegociar una deuda.
Tal vez tenemos que cambiar de vivienda.
Tal vez necesitamos buscar un segundo ingreso.
Tal vez tenemos que mejorar nuestras habilidades para aumentar nuestros ingresos.
Tal vez debemos reconocer que estamos gastando dinero en cosas que realmente no necesitamos.
Y algunas veces tendremos que hacer varias de estas cosas al mismo tiempo.
Pero hay algo que considero fundamental:
no podemos solucionar una situación financiera que no estamos dispuestos a cambiar.
Podemos pensar que es imposible.
También podemos pensar que es posible.
Y aquí recuerdo una frase atribuida a Henry Ford:
"Tanto si crees que puedes como si crees que no puedes, tienes razón."
No significa que simplemente pensando positivamente vayamos a solucionar nuestras finanzas.
Significa que nuestras creencias influyen en las decisiones que estamos dispuestos a tomar.
Antes de correr, hay que gatear
Durante muchos años estuve obsesionado con alcanzar la libertad financiera.
Quería invertir.
Quería tener negocios.
Quería generar ingresos pasivos.
Quería salir de la carrera de la rata.
Pero con el tiempo he entendido que existen etapas.
Y quizás intentamos saltarnos algunas.
Antes de correr, hay que aprender a caminar.
Y antes de caminar, hay que gatear.
En las finanzas personales ocurre algo parecido.
Antes de intentar multiplicar nuestro patrimonio, quizá deberíamos aprender a administrar correctamente nuestros ingresos.
Antes de buscar grandes oportunidades de inversión, quizá deberíamos construir un fondo de emergencia.
Antes de pensar en alcanzar el Fast Track, quizá deberíamos conseguir que nuestro presupuesto genere un excedente todos los meses.
Entonces, ¿qué le falta a Cashflow?
No creo que el juego sea malo.
Todo lo contrario.
Para mí fue una herramienta muy útil para comprender conceptos financieros que no había aprendido de otra manera.
Pero creo que le falta una partida anterior.
Una partida que podríamos llamar:
"Consigue llegar a fin de mes con dinero."
Porque para muchas personas, especialmente aquellas que están en esa amplia zona que llamamos clase media, el primer gran desafío financiero no es encontrar una inversión extraordinaria.
Es conseguir que después de pagar todo lo necesario quede algo.
Y que ese "algo" ocurra de forma consistente.
Porque una vez que existe el excedente, entonces sí podemos comenzar a jugar el verdadero juego financiero:
protegerlo, administrarlo, invertirlo y hacerlo crecer.
Mi pregunta para ti
¿Te queda dinero al final del mes después de pagar todos tus gastos?
Si la respuesta es sí, tienes algo con lo que empezar a construir.
Si la respuesta es no, quizás ese sea el primer juego que tienes que aprender a ganar.
No necesitas empezar corriendo.
Primero aprende a administrar correctamente lo que tienes.
Después podrás pensar en conseguir más.
Porque, al final, la pregunta no siempre es:
"¿Cómo puedo ganar más dinero?"
A veces la pregunta más importante es:
"¿Estoy administrando correctamente el dinero que ya tengo?"