¿Cómo Leif Dahleen logró la independencia financiera y se jubiló a los 43 años?
¿Cómo Leif Dahleen logró la independencia financiera y se jubiló a los 43 años?
Leif Dahleen logró la independencia financiera y jubilarse a los 43 con FIRE: en 2014 aplicó la regla del 4% (25x gastos) y ahorró/invirtió sin deudas. Cartera: 70% indexados globales + REIT, 20% inmuebles/alternativas, 10% bonos/efectivo.
¿Te imaginas dejar tu trabajo para siempre con solo 43 años? Eso hizo Leif Dahleen, anestesiólogo que decidió poner fin a los turnos interminables y al estrés del hospital cuando descubrió que ya era financieramente independiente.
¿Cómo Leif Dahleen consiguió la libertad financiera?
Su historia no va de suerte, sino de estrategia y disciplina. En este artículo verás cómo logró jubilarse joven, qué hábitos financieros aplicó y cómo puedes replicar su enfoque desde Europa.
¿Quién es Leif Dahleen y qué lo llevó a buscar la libertad financiera?
Leif Dahleen parecía tener la vida “perfecta” porque era un anestesiólogo bien pagado con estabilidad familiar y una carrera respetada. Y aun así tras años de estudios, residencia y guardias interminables empezó a sentir que vivía atrapado en un ritmo que no podía sostener durante décadas.
El punto de inflexión llegó en 2014 mientras estudiaba para un examen que le parecía irrelevante y sus hijos le pedían jugar. Ese contraste entre obligaciones y vida real le llevó a preguntarse “¿De verdad quiero seguir así hasta los 60?”
Ese fue su momento clic, aunque no hubiera ninguna crisis ni problemas económicos de por medio, y lo que de verdad pesaba era la sensación de haber perdido el control del tiempo. Al descubrir el movimiento FIRE entendió que podía trabajar, ahorrar e invertir de otra manera para ganar libertad y pronto vio que la independencia financiera estaba mucho más cerca de lo que imaginaba.
El movimiento FIRE y la regla del 4% que cambió su destino
Leif descubrió el movimiento FIRE (Financial Independence, Retire Early) en 2014, justo cuando empezó a plantearse si de verdad quería seguir en la medicina hasta los 60 años. FIRE propone algo simple pero radical, que es ahorrar e invertir lo suficiente para vivir de tus inversiones y jubilarte antes de la edad tradicional.
Proceso para desarrollar el movimiento FIRE
El principio clave es la regla del 4%, que sirve para calcular cuántos años de gastos necesitas para dejar de trabajar. Si acumulas 25 veces tus gastos anuales, puedes retirar alrededor del 4% de tu patrimonio cada año durante unos 30 años. Cuando Leif hizo sus números, descubrió que sin darse cuenta ya había alcanzado esa cifra. Ese fue el momento en que todo cambió porque dejó de estar obligado a seguir en su trabajo y pudo elegir, y a partir de ahí empezó a diseñar su vida con un plan claro para dejar la medicina de forma gradual.
¿Cuáles fueron los hábitos financieros que aceleraron su independencia?
Leif no llegó a la independencia financiera por cobrar un salario alto, sino por cómo gestionó ese salario. Mientras muchos médicos caían en el llamado “síndrome del doctor rico”, con casas enormes, coches de lujo y deudas por todas partes, él y su esposa decidieron vivir muy por debajo de sus posibilidades, sin hipotecas gigantes ni caprichos caros y sin subir el nivel de vida cada vez que subía el sueldo.
Su estrategia era sencilla, pero exigía constancia y disciplina, y se apoyaba en tres pilares:
Ahorrar más y mejor: destinaba una parte importante de sus ingresos al ahorro y aprovechaba al máximo sus cuentas de jubilación.
Invertir de forma constante: usaba las bonificaciones para invertir en fondos indexados y dejar crecer su patrimonio a largo plazo.
Evitar deudas innecesarias: no gastaba por gastar ni asumía compromisos financieros que no le aportaran un valor real.
Pero había algo más detrás de su forma de gestionar el dinero, y era la frugalidad con sentido. No se trataba de privarse de todo, sino de gastar en lo que de verdad importaba, recortar lo superfluo y dedicar parte de sus ingresos a causas en las que creía.
Así pues, esa combinación de disciplina, decisiones conscientes y objetivos claros fue lo que marcó la diferencia y le permitió llegar mucho antes a la independencia financiera.
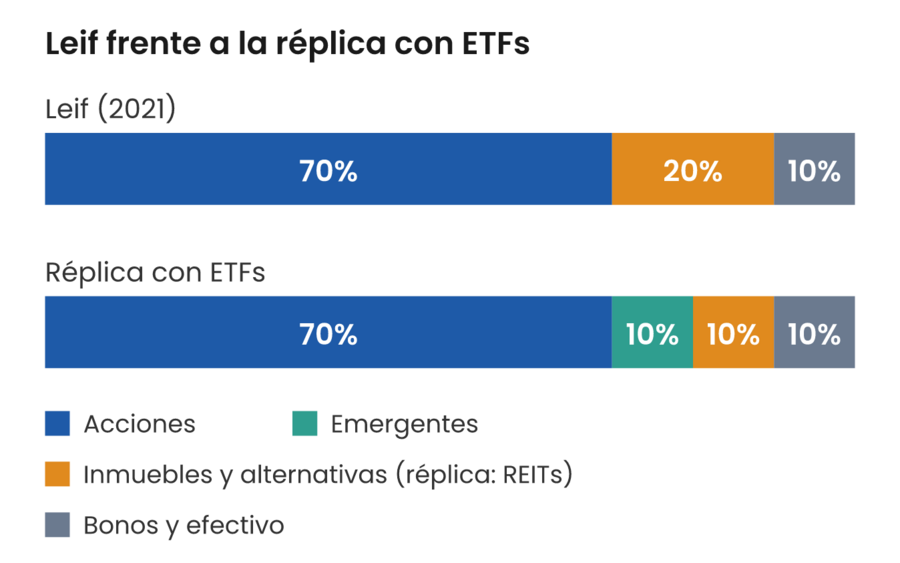
Su cartera era sencilla, diversificada y diseñada para durar décadas. Así la describía en 2021, poco después de jubilarse, con el 70% en fondos indexados de acciones de Estados Unidos y del resto del mundo. Y nada de apuestas ni búsquedas de la “próxima gran acción”, solo largo plazo, bajo coste y amplia diversificación.
20% en bienes raíces e inversiones alternativas fuera de bolsa: inmuebles adquiridos mediante crowdfunding inmobiliario, fondos privados y pequeñas participaciones en negocios.
10% en bonos y efectivo: un colchón financiero para evitar tener que vender acciones en momentos desfavorables del mercado.
Tasa de retiro prudente del 2%–2,5%: junto con esta estructura de cartera, le permitió retirarse con la tranquilidad de que sus inversiones podrían sostenerlo durante décadas.
¿Qué tres capas definían la cartera de Leif Dahleen?
Primera capa: la más grande, era la que impulsaba el crecimiento. Fondos indexados globales baratos que capturan el rendimiento de miles de empresas en todo el mundo.
Segunda capa: aportaba estabilidad y flujo adicional, combinando inmuebles fuera de bolsa y pequeñas inversiones en negocios que diversifican más allá de la bolsa.
Tercera capa: la más defensiva, estaba formada por bonos y efectivo suficientes para cubrir varios años de gastos, lo que le permitía atravesar cualquier crisis sin tocar la parte de crecimiento.
Y esa combinación de crecimiento amplio, diversificación real y un colchón de seguridad bien calculado es lo que hizo sostenible su independencia financiera.
¿Cómo puedo replicar su estrategia desde Europa?
Si quieres acercarte a la cartera de Leif desde Europa, puedes hacerlo con ETFs UCITS, que son fondos cotizados que cumplen la normativa europea y están al alcance de cualquier inversor de aquí.
La propuesta se distribuye así:
70% en acciones de mercados desarrollados: mediante un ETF global que permita invertir en empresas de todo el mundo.
10% en mercados emergentes: con un ETF específico y con el mismo peso que Leif les dio en las carteras que publicó entre 2016 y 2020.
10% en REITs globales: son inmobiliarias cotizadas en bolsa y sirven como aproximación a una parte de sus inversiones inmobiliarias. La otra mitad de su bloque de alternativas va al ETF global de acciones porque sus inmuebles y negocios privados no cotizan en bolsa.
10% en activos defensivos: mediante un ETF de bonos gubernamentales de la zona euro, que evita el riesgo de divisa en esa parte de la cartera. La parte en efectivo puedes dejarla directamente en liquidez.
Cartera de Leif en 2021 según el podcast 204 de The White Coat Investor, frente a la réplica con ETFs que proponemos.
Hay que tener en cuenta que esta cartera no replica exactamente la de Leif, porque sus inversiones inmobiliarias y sus negocios privados no cotizan en bolsa y por eso sustituir parte de ellos por acciones hace que la propuesta tenga algo más de bolsa que la original.
Aun así, mi lectura es que es una forma práctica de adaptar su estrategia a las opciones disponibles para un inversor europeo.
Además, estos ETFs se contratan en la mayoría de brokers europeos, suelen tener comisiones de gestión bajas y permiten automatizar las aportaciones mensuales para invertir de forma constante.
Al elegir cada ETF conviene fijarse también en qué hace con los dividendos:
ETFs de acumulación: reinvierten los dividendos por ti y son cómodos si estás construyendo tu patrimonio a largo plazo.
ETFs de distribución: reparten los dividendos cada cierto tiempo y encajan mejor si ya vives de tu cartera y buscas ingresos.
La elección dependerá de tu etapa financiera, tus objetivos y el tratamiento fiscal aplicable en tu país de residencia. Lo que cuestan en Lightyear: ETFs: 0 €. Cambio de divisa: 0,35 %.
Compra estos ETF con 0 € de comisión por orden en Lightyear
SPDR MSCI World UCITS ETF (Renta variable global, 70%)
El SPDR MSCI World UCITS ETF (SPPW) replica el índice MSCI World, con más de 1.200 empresas de gran y mediana capitalización en 23 países desarrollados, y es una alternativa muy utilizada en Europa por su bajo coste, su amplia diversificación y lo fielmente que sigue la evolución del mercado global. Más información sobre SPDR MSCI World UCITS ETF (SPPW)
Este ETF se comporta prácticamente igual que el mercado desarrollado global, con un peso predominante en Estados Unidos seguido de Europa y Japón, y eso permite capturar el rendimiento de las economías más sólidas del mundo con una sola posición.
Su diversificación sectorial (tecnología, salud, consumo, financiero e industria) reduce el riesgo de depender de una sola empresa y lo convierte en una buena base para el núcleo de una cartera de largo plazo.
El iShares Core MSCI EM IMI UCITS ETF (Acc) (IS3N) aporta exposición a casi 3.000 empresas de países emergentes como Taiwán, Corea del Sur, China o India, y sirve de complemento al MSCI World para lograr una cobertura global completa.
Este ETF aporta crecimiento potencial porque invierte en regiones con un mayor ritmo de expansión económica y, de paso, amplía mucho la diversidad geográfica respecto a los mercados desarrollados.
A cambio suele tener más altibajos, pero es la pieza que da acceso a zonas del mundo que no están representadas en el MSCI World y completa un enfoque verdaderamente global.
iShares Developed Markets Property Yield UCITS ETF (REITs globales, 10%)
El iShares Developed Markets Property Yield UCITS ETF(IQQ6) invierte en inmobiliarias cotizadas de países desarrollados, con Estados Unidos como mayor peso (en torno a dos tercios) y replica el índice FTSE EPRA Nareit Developed Dividend+, centrado en las que reparten dividendo, con lo que ofrece exposición directa al sector inmobiliario cotizado global.
Este ETF funciona como un sustituto UCITS de los REITs estadounidenses que usaba Leif Dahleen, ya que sigue al sector inmobiliario cotizado global sin que tengas que acceder a productos de EE. UU. y te da exposición a empresas inmobiliarias de Estados Unidos, Europa y Asia dentro del marco regulado UCITS. Eso sí en Lightyear cotiza en Londres y en libras, y por eso al comprarlo con euros se paga el cambio de divisa.
Además de añadir una fuente de ingresos pasivos y una diversificación sectorial que complementa la renta variable global, ayuda a equilibrar la cartera con un activo que depende de los alquileres y de los tipos de interés, aunque en las caídas fuertes de la bolsa suele caer con ella.
Lightyear Europe AS (EFSA, Estonia; licencia 4.1-1/31)
⭐️
Puntuación
8.25/10
*Aplican términos
Vanguard EUR Eurozone Government Bond UCITS ETF (Bonos de la zona euro, 10%)
El Vanguard EUR Eurozone Government Bond UCITS ETF (Acc) (VGEA) invierte en deuda pública de la zona euro, con más de 500 bonos, sobre todo de Francia, Italia, Alemania y España, todos en euros. Leif tenía sus bonos en su propia moneda, el dólar, y para un inversor europeo el equivalente es la deuda en euros, que evita el riesgo de divisa y es lo más cercano al bloque defensivo que utilizaba Leif.
Vanguard EUR Eurozone Government Bond UCITS ETF Accumulating (VGEA) cotiza a 23,47 EUR .
Eso sí su función principal no es maximizar la rentabilidad, sino aportar la estabilidad que necesita una cartera equilibrada. Al invertir en deuda gubernamental de distintos países suele amortiguar las caídas de la renta variable, aunque no siempre, ya que en 2022 bolsa y bonos cayeron a la vez.
Por eso ayuda a reducir los altibajos del conjunto y junto con el efectivo forma un colchón del que retirar dinero en un mal momento de mercado sin tener que vender acciones en plena caída.
¿Qué lecciones finales del caso de Leif Dahleen puedes sacar para tu propio plan FIRE?
La historia de Leif Dahleen demuestra que la clave del FIRE no está en ganar cifras extraordinarias, sino en gestionar bien lo que ganas, y lo que de verdad determina el resultado es la tasa de ahorro y no el salario, porque alguien que gana menos pero ahorra más puede avanzar mucho más rápido que quien ingresa mucho pero gasta al mismo ritmo. FIRE es ante todo una cuestión de intención, la de decidir qué tipo de vida quieres y construir tus finanzas para llegar a ella.
También muestra la importancia de tener propósito y dirección, porque retirarse temprano no consiste en no hacer nada, sino en liberar tiempo para aquello que de verdad importa. Por eso definir qué harás con tu tiempo (viajar, emprender, aprender, cuidar de tu familia o crear) es tan importante como los números. Y a mi juicio lo mejor es que no necesitas copiar su cartera al milímetro, ya que basta con adaptar su filosofía a tu realidad, tus ingresos, tus valores y el país donde resides.
Pros
✅ Claridad financiera, basada en hábitos sólidos.
✅ Más libertad de tiempo para lo importante.
✅ Inversión simple con fondos indexados.
✅ Menos estrés gracias al colchón de seguridad.
✅ Propósito vital claro más allá del dinero.
Contras
❌ Requiere mucha disciplina de ahorro.
❌ Exige planificación a muy largo plazo.
❌ Mayor exposición a la volatilidad.
❌ Posible presión social por vivir frugal.
❌ Riesgo de falta de propósito si no se define antes.
En definitiva, la independencia financiera es posible cuando se combinan disciplina, intención y una inversión sencilla, y lo que cuenta no es tanto cuánto ganas como cómo gestionas tu dinero y qué vida quieres diseñar. Al fin y al cabo FIRE no va solo de dejar de trabajar, sino de recuperar tu tiempo y acercarte a una libertad que va mucho más allá del dinero.
Preguntas frecuentes (FAQs) sobre la estrategia de inversión de Leif Dahleen
¿Es realmente posible lograr el FIRE sin tener un salario muy alto?
Sí. Aunque Leif ganaba mucho, lo que marcó la diferencia fue su tasa de ahorro, no su sueldo. Una persona con ingresos medios puede avanzar igual o incluso más si controla sus gastos, evita deudas y mantiene una estrategia de inversión constante.
¿Qué tipo de inversiones son las más recomendadas para una estrategia FIRE?
La mayoría de quienes siguen FIRE utilizan ETFs y fondos indexados por su diversificación, bajo coste y facilidad de gestión. Suelen combinar renta variable global, algo de emergentes, REITs y una parte defensiva en bonos o efectivo.
¿Qué pasa si me retiro temprano y luego me doy cuenta de que necesito ingresos adicionales?
Es totalmente normal. De hecho, muchas personas FIRE generan ingresos después de retirarse mediante trabajos flexibles, proyectos personales o pequeños negocios. FIRE no significa “no trabajar”, sino tener libertad para elegir cómo y cuándo hacerlo.