Estrategia de Materias Primas: El "seguro" anticrisis para el inversor conservador
Cuando escuchamos hablar de invertir en materias primas (o commodities), solemos imaginar a expertos gritando en la bolsa de Chicago apostando por el precio del trigo o el petróleo. Sin embargo, para un inversor conservador, las materias primas son todo lo contrario a la especulación: son un seguro.
Si no eres un experto en finanzas pero quieres proteger tu dinero, esta estrategia te interesa. Vamos a ver cómo puedes usar recursos reales y tangibles para blindar tu patrimonio, sin necesidad de ser un trader profesional.
1. ¿Qué es esto y por qué debería importarme? (Introducción y Objetivo)
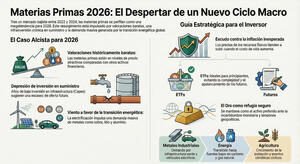
Invertir en materias primas consiste en asignar una parte de tu dinero a recursos naturales básicos: metales preciosos (oro, plata), energía (petróleo) o productos agrícolas.
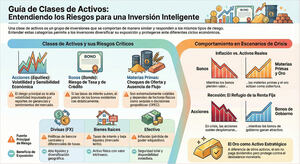
A diferencia de comprar acciones (donde adquieres una parte de una empresa) o bonos (donde prestas dinero), aquí estás adquiriendo activos tangibles con utilidad real. El objetivo principal para un perfil conservador no es hacerte rico de la noche a la mañana, sino doble:
- Protegerte contra la inflación: Cuando el dinero pierde poder adquisitivo porque "todo está más caro", las materias primas suelen revalorizarse. Mantienen su valor real.
- Diversificación y estabilidad: Su comportamiento no suele estar atado al de la bolsa. Si hay un crash bursátil, las materias primas actúan como un estabilizador que amortigua las caídas del resto de tu cartera.
2. ¿Cómo se comportan? (Características, Ventajas y Riesgos)
Debes saber que las materias primas tienen una personalidad propia:
- Son cíclicas: Sus precios sub
en y bajan según la economía global y eventos como sequías o conflictos geopolíticos.
- No generan ingresos pasivos: Una barra de oro no te paga dividendos cada año; su rentabilidad depende únicamente de que su precio suba.
- La gran ventaja: Son el refugio al que el capital global huye en tiempos de guerras, pandemias o incertidumbre, protegiendo tu patrimonio de la devaluación de las monedas.
- El gran riesgo: A corto plazo pueden ser volátiles, y además cotizan en dólares, por lo que las fluctuaciones de esta moneda afectarán tu rentabilidad si inviertes en euros.
3. ¿Dónde y cómo invertir si no soy experto? (Vehículos de Inversión)
Olvídate de tener barriles de petróleo en el jardín o de usar plataformas complejas de apalancamiento. Para un inversor conservador, existen vías sencillas y seguras:
- Fondos de Inversión Tradicionales (La opción "llave en mano"): Entregas tu dinero a un gestor profesional que reparte el capital entre diversas materias primas. Es la opción más cómoda, aunque tiene comisiones de gestión (1%-2% anual).
- ETFs de Respaldo Físico (La opción más eficiente): Un ETF es como una acción, pero en lugar de representar una empresa, representa un activo. Existen ETFs de oro físico donde, por cada participación que compras, el fondo guarda un lingote real en una cámara acorazada. Te da la seguridad del oro físico sin tener que buscar una caja fuerte.
- ETFs Diversificados (La opción equilibrada): Fondos que, con una sola compra, te dan exposición a una cesta de materias primas (oro, cobre, petróleo, agricultura).
- La compra física directa: Comprar monedas de oro de inversión. Es el seguro de vida definitivo contra fallos del sistema financiero, aunque tiene costes de almacenamiento y es menos líquido.
🚫 Regla de oro para el conservador: Evita totalmente los "contratos de futuros" o el trading a corto plazo. Son herramientas de alto riesgo para profesionales.
4. ¿Es esta estrategia para mí? (Perfil del Inversor)
Esta estrategia es ideal para ti si:
- Quieres proteger tu dinero de la inflación a largo plazo.
- Buscas construir una cartera resistente ("todo clima") que no se desplome si hay un crash en la bolsa.
- Quieres dormir tranquilo sabiendo que tienes una parte de tu dinero en activos reales, sin tener que mirar gráficos financieros todos los días.
5. La prueba práctica: Un "paracaídas" mensual que evita las caídas brutales
Sabiendo que las materias primas pueden ser volátiles a corto plazo, ¿cómo las invertimos sin sufrir? Aplicando una regla muy sencilla: revisar la cartera una sola vez al mes.
Hemos simulado una estrategia desde 2009 hasta hoy invirtiendo en un ETF diversificado (DBC). La regla es: si el activo está subiendo, mantenemos la inversión. Si rompe su tendencia y empieza a caer fuertemente, vendemos y nos mudamos a un ETF de efectivo seguro (BIL) hasta que pase la tormenta.
Los resultados de esta simulación (incluyendo el pago de comisiones reales a tu bróker) son una lección magistral:
- Tranquilidad: Solo tuvimos que operar 28 veces en 15 años (apenas 2 veces al año).
- Resultados: Obtuvimos una rentabilidad neta del +18,74%, casi idéntica a simplemente comprar y esperar (+20,19%).
- La gran diferencia: El que compró y esperó sufrió en sus carnes el desplome del petróleo en 2015 (donde perdió más de la mitad de su valor). Nuestra estrategia esquivó esa caída mudando el dinero a efectivo, logrando una curva de capital suave y sin estrés.
📥 Descargas y Recursos
Para facilitarte la puesta en marcha de esta estrategia, hemos preparado los siguientes archivos para ti:
Acceso a la descarga: Codeberg
- 📘 estrategia_materias_primas_manual.md: El manual completo con toda la teoría detallada y la explicación de los vehículos de inversión.
- 💻 estrategia_materias_primas.ipynb: El código que genera la simulación histórica para que veas el gráfico comparativo con tus propios ojos.
- 📊 seguimiento_materias_primas.ipynb: Un script muy sencillo que puedes ejecutar el día 1 de cada mes. Consultará el mercado y te dirá en pantalla: "🟢 Mantener en materias primas" o "🔴 Mudarse a efectivo".
Recomiendo la lectura de el BLog '
Estrategias para invertir en materias primas: cuándo, cómo y en qué commodities invertir
⚠️ Aviso Legal: La información contenida en este artículo y en los archivos adjuntos tiene un carácter exclusivamente educativo. No constituye asesoramiento financiero. Los rendimientos pasados no garantizan resultados futuros. Consulta siempre con un asesor regulado antes de tomar decisiones de inversión.