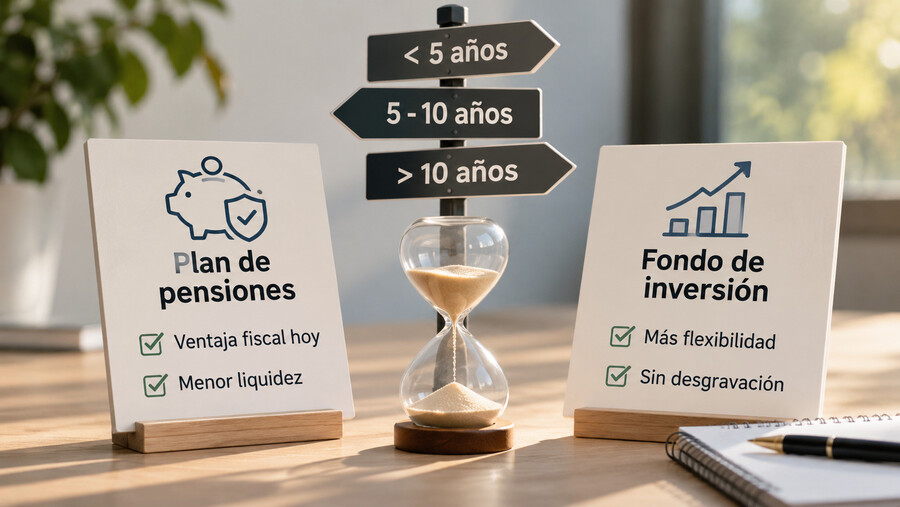
Un plan de pensiones te devuelve impuestos hoy, pero te cierra el dinero durante años. Un fondo no desgrava, pero lo tienes a mano en pocos días. La clave está en cuánto tiempo puedes dejar el dinero quieto.
La respuesta corta
Menos de 5 años. Un fondo, o un producto más líquido. El plan no está pensado para eso.
Entre 5 y 10 años. Normalmente un fondo. Un plan solo si tu tipo marginal es alto y aceptas no tocar ese dinero.
Más de 10 años. Un plan hasta el tramo que desgrava y un fondo para el resto.
Es un criterio editorial y no un asesoramiento personalizado. Tu tipo marginal, las comisiones y tu situación laboral pueden cambiar la respuesta.
Qué cambia de verdad entre uno y otro
Aspecto
Plan de pensiones
Fondo de inversión
Al aportar
Reduce la base imponible, hasta 1.500 € al año y con tope del 30% de los rendimientos netos
No desgrava
Límite anual
1.500 €. Hasta 10.000 € con plan de empleo y 5.750 € para autónomos con plan simplificado
Sin límite
Al recuperar el dinero
Tributa como rendimiento del trabajo, al tipo marginal y con retención
Ganancia patrimonial, del 19% al 30% según el importe
Cuándo puedes recuperarlo
Jubilación, incapacidad, dependencia, fallecimiento, desempleo de larga duración, enfermedad grave o aportaciones con más de 10 años
Cuando quieras, el reembolso llega en pocos días hábiles
Traspaso sin tributar
Sí, a otro plan
Sí, a otro fondo
Comisiones
Máximos legales de gestión del 0,85% en renta fija, 1,30% en renta fija mixta y 1,50% en el resto, más un 0,20% de depósito.
Las fija cada gestora
Fuente, Ley del IRPF, Real Decreto 62/2018, CNMV y entidades gestoras. Datos a noviembre de 2026.
Cuánto te ahorras en impuestos
La ventaja del plan depende de tu tipo marginal en el IRPF, que combina el tramo estatal y el autonómico y cambia según la comunidad. Con la aportación máxima de 1.500 € el ahorro inmediato sería este.
Tipo marginal
Ahorro por aportar 1.500 €
30%
450 €
37%
555 €
45%
675 €
Fuente, cálculo propio sobre 1.500 € de aportación. Ejemplo orientativo.
Ojo, porque ese ahorro es un aplazamiento. Cuando rescatas, el dinero tributa como rendimiento del trabajo al tipo marginal que tengas entonces. La ganancia real del plan está en la diferencia entre el tipo al que desgravas y el tipo al que rescatas. Si lo cobras de golpe, puede empujarte a tramos altos.
La decisión según tu horizonte
Menos de 5 años
Aquí el plan juega en contra. Solo puedes recuperar el dinero ante una contingencia o una situación excepcional, o con aportaciones de más de 10 años. Para un objetivo cercano, como una entrada o un colchón, encaja mejor un fondo de bajo riesgo o un depósito.
Entre 5 y 10 años
Es la zona gris. El fondo te deja salir cuando quieras. El plan te pide esperar, porque la ventana de liquidez solo abre aportaciones con 10 años de antigüedad. Tiene sentido si tu tipo marginal es alto y estás seguro de no necesitar ese dinero. Si no lo estás, el fondo gana por flexibilidad.
Más de 10 años
Aquí el plan empieza a compensar. Desde el 1 de enero de 2025 se pueden rescatar las aportaciones con al menos 10 años de antigüedad, así que las de 2016 o anteriores ya están disponibles en 2026. El plan sirve para el tramo que desgrava y unfondo indexado para el resto, que mantiene la liquidez y tributa del 19% al 30%.
En un plan, las comisiones se llevan una parte de la rentabilidad cada año, y a largo plazo la diferencia es grande. En nuestro análisis de los mejores planes de pensiones, con 1.500 € al año durante 20 años y un 7% bruto, pagar un 0,45% frente a un 1,70% supone unos 7.300 € menos de capital final. Es un cálculo propio con una hipótesis de rentabilidad, no una previsión.
💡 Regla práctica
El plan compensa más cuando tu tipo marginal es del 37% o superior, tu horizonte pasa de 10 años y las comisiones totales quedan por debajo del 0,60%. Si tu marginal es del 30% o menos, aporta solo lo que te baje de tramo y completa con fondos. Contenido informativo, no es una recomendación de inversión.
Si decides ir por el plan, la vía más barata suele ser la de los planes de pensiones indexados. MyInvestor e Indexa Capital están entre los que mantienen un coste total por debajo del 0,50% anual, con mínimos de entrada muy distintos, así que conviene comparar ambos antes de decidir.
Descubre los planes de pensiones de Indexa Capital
❌ Aportar sin mirar tu tipo marginal. A un marginal bajo, el ahorro fiscal es pequeño y el rescate puede tributar parecido.
✅ Calcula cuánto desgravas realmente y compáralo con lo que podrías pagar al recuperar el dinero.
❌ Contratar el plan del banco sin comparar. Muchos planes tradicionales cobran el máximo legal.
✅ Compara los costes totales, la política de inversión y la rentabilidad histórica frente a alternativas de bajo coste.
❌ Pensar que el plan se rescata a la carta. Solo hay unos supuestos concretos, y las aportaciones recientes quedan bloqueadas.
✅ Mantén un colchón de emergencia y destina al plan únicamente dinero que no necesites a corto plazo.
❌ Rescatar de golpe. Puede subirte de tramo. Conviene calcular el coste fiscal antes de pedir el dinero.
✅ Estudia un rescate escalonado y compara su fiscalidad con la del cobro en forma de capital, especialmente si tienes aportaciones anteriores a 2007.
¿Qué es mejor: un plan de pensiones o un fondo de inversión?
No se trata de elegir el producto que más desgrava, sino el que mejor encaja con tus necesidades. Un plan de pensiones puede resultar interesante si tienes un tipo marginal elevado, inviertes a largo plazo y puedes prescindir de ese dinero durante años.
En cambio, un fondo de inversión ofrece mayor flexibilidad, ya que permite recuperar el capital cuando lo necesites, aunque sin la ventaja fiscal inicial.
Y recuerda que no son productos excluyentes. Combinar un plan de pensiones para aprovechar la desgravación con fondos de inversión para mantener la liquidez puede ser una alternativa razonable, siempre que las comisiones y tu situación fiscal lo justifiquen.
Para la parte líquida, los fondos indexados son una base sencilla y de bajo coste. Puedes comparar opciones en nuestra guía de los mejores fondos indexados o empezar con alguna de estas plataformas.