Descubre cómo MyInvestor calcula tu perfil de riesgo, qué mide el test de idoneidad y cómo se traduce en una cartera concreta. Además, analizamos el papel del rebalanceo y cómo reaccionas ante las caídas.
Antes de asignarte una cartera automatizada, MyInvestor te hace un test. En realidad, dos: el de idoneidad -que mide tu perfil de riesgo- y el de conveniencia -que mide tu conocimiento y experiencia con determinados instrumentos financieros-. No es un trámite de marketing, es una obligación legal que marca la normativa MiFID.
La parte más relevante para medir tu tolerancia al riesgo es la del test de idoneidad, que cuenta con tres bloques bien definidos. Te explicamos qué mide ese test, cómo se traduce en una cartera concreta, qué hace el sistema después para que tu riesgo no se desvíe con el tiempo y —lo más importante— qué parte de tu tolerancia al riesgo ningún cuestionario es capaz de capturar.
El test es obligatorio: se llama test de idoneidad y lo exige la normativa MiFID II a cualquier entidad que gestione tu dinero de forma discrecional.
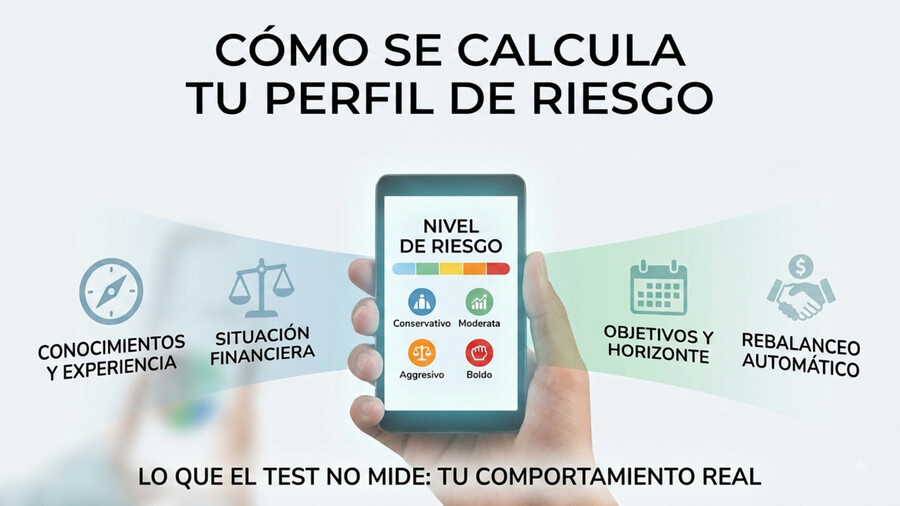
Mide tres cosas: tus conocimientos y experiencia, tu situación financiera (incluida tu capacidad de asumir pérdidas) y tus objetivos, con el horizonte temporal por delante.
El resultado no es una opinión: es un perfil que se traduce en una proporción fija entre renta variable y renta fija, ejecutada con fondos indexados.
Lo que de verdad se gestiona después es el rebalanceo: sin él, tu cartera cambia de riesgo sola.
Lo que el test no mide: cómo te vas a comportar tú en la primera caída del 25 %.
Qué mide realmente el test que rellenas al abrir la cartera
Cuando contratas una cartera automatizada estás firmando un contrato de gestión discrecional: le das permiso a la entidad para que compre y venda por ti dentro de unos límites. La normativa europea MiFID II obliga a que, antes de eso, la entidad averigüe si el producto es adecuado. Ese cuestionario se llama test de idoneidad y es el mismo marco para MyInvestor que para cualquier otra gestora española.
No es un test de personalidad. Tiene tres bloques con propósitos distintos:
Bloque
Qué pregunta
Para qué sirve
🧠Conocimientos y experiencia
Formación financiera, productos que has usado antes, con qué frecuencia has invertido
Comprobar que entiendes en qué te metes. Si no es así, no podrás acceder a determinados productos
💰Situación financiera
Ingresos, patrimonio, compromisos de gasto y qué parte de tu dinero podrías perder sin que te cambie la vida
Es el filtro más importante y el que menos gente se toma en serio: mide tu capacidad objetiva de asumir pérdidas
💼Objetivos de inversión
Para qué es el dinero, cuándo lo vas a necesitar y qué nivel de riesgo dices estar dispuesto a tolerar
El horizonte temporal es lo que más pesa en el resultado final
👉 Desde 2022 se añadió un cuarto elemento: las preferencias de sostenibilidad. La entidad debe preguntarte si quieres que tus inversiones sigan criterios ambientales, sociales y de gobernanza, y ofrecerte una alternativa acorde si dices que sí.
⚠️ La pregunta que más gente responde mal. «¿Qué porcentaje de pérdida podrías asumir?» no pregunta cuánto te dolería, sino cuánto podrías perder sin tener que rescatar el dinero antes de tiempo. Son dos cosas distintas y confundirlas es lo que lleva a perfiles mal asignados en ambas direcciones.
Del test a la cartera: cómo se traduce el resultado
El resultado del test te sitúa en un nivel de riesgo determinado, y ese nivel se corresponde con una asignación de activos concreta, con diferentes proporciones en renta variable y en renta fija. MyInvestor tiene cinco carteras indexadas escalonadas, con nombres de géneros musicales que van de la más conservadora a la que invierte íntegramente en bolsa, más algunas opciones especializadas para casos concretos. Conviene tener claras dos cosas:
La asignación es estratégica, no táctica. El sistema no intenta adivinar si la bolsa va a subir o bajar. Fija una proporción coherente con tu horizonte y la mantiene. Un roboadvisor que cambiase de asignación según el momento de mercado no sería un roboadvisor: sería un fondo de gestión activa con otro nombre.
Quien manda es el plazo, no el apetito. Si el dinero lo necesitas en dos años, ningún test te va a colocar en una cartera de bolsa por muy tolerante que te consideres. La volatilidad solo se compensa con tiempo, y si no hay tiempo, no hay compensación posible.
La ejecución se hace con fondos indexados de grandes gestoras internacionales, que es lo que permite mantener el coste bajo y replicar el mercado sin depender del acierto de un gestor.
Lo que de verdad se gestiona después: el rebalanceo
Aquí está la parte que casi nadie mira al comparar roboadvisors, y es literalmente el servicio que estás pagando.
Imagina una cartera al 60 % en bolsa y 40 % en renta fija. Llega un año bueno de mercados: la bolsa sube con fuerza y la renta fija se queda plana. Sin que tú hayas tocado nada, tu cartera ha pasado a estar al 70 % en bolsa. Tu perfil sigue siendo moderado, pero tu dinero ya no lo es. Y al revés: tras una caída fuerte, tu cartera se vuelve más conservadora justo en el peor momento para serlo.
Rebalancear es devolver la cartera a sus proporciones originales. Es una operación aburrida y contraintuitiva —vende lo que ha subido y compra lo que ha bajado— y es la razón por la que el riesgo de tu cartera se mantiene estable en el tiempo. Se puede hacer de tres formas:
Por calendario: se revisa cada cierto tiempo, por ejemplo trimestral o anualmente, y se corrige.
Por bandas de desviación: solo se actúa cuando algún activo se aleja de su peso objetivo más de un margen fijado. Es más eficiente, porque evita operaciones innecesarias.
Con los flujos nuevos: cada aportación periódica se dirige a la parte de la cartera que se ha quedado corta. Es la forma más elegante de rebalancear, porque corrige sin vender nada. Es también un argumento a favor de las aportaciones mensuales que casi nunca se menciona.
💡 Una ventaja fiscal que solo tienen las carteras de fondos. Rebalancear implica mover dinero entre activos. Si tu cartera está construida con fondos de inversión, esos movimientos se hacen por traspaso y no tributan: la plusvalía se difiere hasta que reembolses de verdad. Si estuviese construida con ETF, cada rebalanceo generaría un hecho imponible. Es una de las razones por las que los roboadvisors españoles trabajan con fondos y no con ETF, y no suele explicarse.
El test de idoneidad mide tu capacidad financiera de asumir pérdidas y tus conocimientos declarados. No mide, porque no puede, cómo vas a reaccionar cuando tu cartera valga un 25 % menos que hace seis meses y los titulares digan que esto no ha tocado fondo.
Esa diferencia entre la tolerancia declarada y la tolerancia real es donde se pierde dinero de verdad: no en elegir la cartera equivocada, sino en abandonar la correcta en el peor momento. Puedes comprobarlo por tu cuenta antes de firmar de tres formas:
✅ Traduce el porcentaje a euros. «Puedo asumir un 20 % de caída» suena razonable. «Puedo ver 20.000 € menos en la pantalla sobre los 100.000 € que he invertido» ya no suena igual. Haz la cuenta con tu importe real.
✅ Mira tu historial, no tus intenciones. Si ya invertías en marzo de 2020 o en 2022, ya tienes el dato: ¿aguantaste, aportaste o vendiste? Eso vale más que cualquier respuesta del cuestionario.
✅ Si no tienes historial, baja un escalón. Una cartera algo más conservadora que aguantas diez años rinde más que una agresiva que abandonas a los dieciocho meses. El mejor perfil no es el que maximiza la rentabilidad esperada: es el que te permite seguir dentro.
Cuándo conviene revisar tu perfil
El perfil no es para siempre. La entidad debe revisar periódicamente que la cartera te sigue conviniendo, pero hay situaciones en las que la revisión te toca pedirla a ti:
Se acorta tu horizonte: el objetivo que estaba a diez años ahora está a tres.
Cambia tu situación financiera de forma relevante: una hipoteca, un hijo, una herencia, un cambio de empleo o una jubilación cercana.
Descubres, viviendo una caída real, que tu tolerancia no era la que creías.
Pero siempre ten en cuenta: cambiar de cartera en mitad de una caída porque estás asustado no es ajustar tu perfil, es cristalizar la pérdida y renunciar a la recuperación. Si vas a bajar de riesgo, lo sensato es hacerlo cuando los mercados estén tranquilos y por un motivo objetivo, no emocional.
¿Cuál es el resumen?
Un roboadvisor no adivina el mercado. Hace tres cosas: te asigna un nivel de riesgo coherente con tu situación, tus objetivos y tu horizonte de inversión, lo ejecuta con fondos baratos y —sobre todo— lo mantiene ahí a lo largo de los años mediante el rebalanceo. Esa tercera pieza es la que justifica la comisión y la que casi nadie compara.
El test hace bien su trabajo con los datos que le das. Lo que no puede hacer es conocerte mejor que tú. Antes de firmar, haz el ejercicio de traducir tu perfil a euros y pregúntate honestamente si seguirías aportando con ese número en rojo. Si la respuesta es que no, el perfil correcto es el de al lado.
Preguntas frecuentes:
Tienes margen para moverte hacia carteras de riesgo igual o inferior al que resulte del test. Hacia arriba, la normativa obliga a la entidad a advertirte y, si el producto no resulta idóneo para tu perfil, a no prestarte el servicio de gestión sobre él. No es burocracia: es la protección que evita que acabes en una cartera que no puedes sostener.
Depende de la política de cada gestora: unas revisan por calendario, otras por bandas de desviación y casi todas aprovechan las aportaciones nuevas para corregir. Es una pregunta legítima que conviene hacer antes de contratar, porque afecta directamente a que tu riesgo se mantenga donde lo dejaste.
No, si la cartera está construida con fondos de inversión: los movimientos se hacen por traspaso y la tributación se difiere hasta que reembolses. Sí ocurriría con una cartera de ETF, que no se benefician de ese régimen de traspasos.
Es lo razonable cuando tienes objetivos con horizontes muy distintos: no tiene sentido gestionar igual el dinero de la entrada de un piso a tres años y el de la jubilación a veinticinco. Consulta la operativa concreta en tu entidad.