Self Bank opiniones: fondos de inversión, comisiones y alternativas
Self Bank opiniones: fondos de inversión, comisiones y alternativas
Self Bank no cobra suscripción, reembolso ni traspaso en más de 10.000 fondos, pero aplica un 0,30% + IVA de custodia a los indexados. Analizamos sus comisiones en fondos, ETFs y bolsa, las opiniones de los usuarios de Rankia y cuándo conviene MyInvestor, Openbank o Renta 4.
Las opiniones sobre Self Bank como plataforma de fondos de inversión se resumen en un dato: no cobra suscripción, reembolso ni traspaso en sus más de 10.000 fondos de 250 gestoras, pero sí aplica una custodia del 0,30% + IVA anual a los fondos indexados (mínimo 0,50 € + IVA al mes por ISIN), según su libro de tarifas. Es decir: Self Bank compensa para quien invierte en fondos de gestión activa de terceros y quiere buscador avanzado, avance fiscal y asesoramiento; compensa menos para carteras indexadas puras, donde MyInvestor u Openbank no cobran custodia.
En este artículo analizamos qué es Self Bank, sus comisiones reales en fondos, ETFs y bolsa, qué opinan los usuarios de Rankia, con qué alternativas conviene compararlo y en qué casos no merece la pena. Self Bank opiniones: fondos de inversión, buscador avanzado y asesoramiento puntual
¿Quién es Self Bank?
Self Bank es la marca digital de la entidad bancaria Singular Bank y lleva desde el año 2000 ayudando a sus clientes en la gestión de sus finanzas para que puedan lograr sus objetivos financieros.
Para ello, ofrece una amplia gama de productos y servicios adaptados a sus principales
necesidades.
¿Qué ofrece Self Bank? Self Bank está pensado para dos perfiles: el inversor autodirigido, que elige sus propios fondos con el buscador, y el que prefiere apoyarse en la Lista Destacada, las carteras modelo o el asesoramiento puntual, un servicio que la entidad reserva a carteras a partir de 100.000 euros (según su web de fondos).
Es un banco español supervisado por el Banco de España y la CNMV, con los valores depositados en España: un punto que los usuarios valoran frente a brókers extranjeros, sobre todo por la declaración de la renta (los datos se vuelcan en el borrador de Hacienda, aunque con errores puntuales que veremos más abajo).
La entidad fue galardonada en los Premios Rankia de 2024 como la Mejor Comercializadora de fondos de inversión y el Mejor Bróker con oficina en España, y en la edición siguiente recibió el premio a Mejor Bróker Multiproducto, según comunicó la propia entidad.
En ediciones anteriores, también recibió otros premios como el de Mejor Bróker Multiproducto y Mejor Banco Online. Los premios miden la valoración de la comunidad, no las comisiones: conviene leerlos junto a la tabla de tarifas de más abajo.
Su servicio de Atención al Cliente tiene un amplio horario, de lunes a viernes de 8 a 22 horas (horario peninsular) y también atienden todos los días festivos en los que hay bolsa.
Los agentes de Self Bank están certificados por AFI como asesores financieros y no solo te atienden por teléfono, también puedes utilizar el email si necesitas hacer alguna consulta.
Dentro de las herramientas y servicios que ofrece cabe destacar su buscador avanzado de fondos, con filtros avanzados que ayudan a hacer búsquedas muy concretas y su avance fiscal latente, con el que podrás tomar decisiones de inversión no solo atendiendo al criterio tradicional de rentabilidad sino también al fiscal.
¿Está nuestro dinero seguro en Self Bank?
Sí. Self Bank es el servicio digital de un banco español, por lo que cuenta con el respaldo del Fondo de Garantía de Depósitos(FGD). Esto significa que protege hasta 100.000 euros por cuenta y titular.
Además, el ratio de solvencia de Singular Bank se situaba en el 18,59% (cierre del ejercicio 2024, según la entidad), por encima de la media del sector bancario español. Ten en cuenta que el FGD cubre el efectivo en cuenta; los fondos de inversión y las acciones no lo necesitan, porque están a tu nombre fuera del balance del banco y se traspasarían a otra entidad si esta quebrara.
Cómo hacerse cliente
Puedes hacerlo online y en pocos minutos, todo ello de manera segura, bien mediante un vídeo identificativo o rellenando tus datos directamente. Si lo prefieres, también puedes hacerlo por teléfono.
Comisiones de Self Bank en fondos, ETFs y bolsa
La pregunta que más se repite en el foro de Rankia es cuánto cuesta realmente invertir con Self Bank. Esta tabla resume el libro de tarifas de Singular Bank y las FAQ de fondos de la entidad (consulta: septiembre 2026).
6,95 € hasta 6.000 € · 8,95 € hasta 60.000 € · 0,07% a partir de ahí
4,95 € + IVA/mes si haces menos de 3 operaciones al mes
Cobro de dividendos gratis
ETFs y acciones España (Cuenta Bolsa Sin Custodia)
12 € hasta 30.000 € · 0,15% a partir de ahí
0 €
Sin obligación de operar
ETFs y acciones Europa / EE. UU.
Desde 14,95 € (0,20% en mercados europeos por encima de 10.000 €); XETRA ETFs 10 € o 0,10%
Igual que la cuenta elegida
Cambio de divisa ±0,50%
Cuentas y tarjetas
—
0 € mantenimiento; débito gratis con un uso al mes (si no, 1 €/mes)
Transferencias zona euro gratis
Qué significa en euros. Si tienes 20.000 € en tres fondos indexados, pagarás unos 72,6 € al año de custodia (0,30% + 21% de IVA), 6,05 € al mes. Con 1.500 € repartidos en tres indexados, el mínimo de 0,50 € + IVA por ISIN manda: 1,82 € al mes, 21,8 € al año, un 1,45% de tu inversión. En cambio, esos mismos 20.000 € en fondos de gestión activa de terceros no pagan nada al banco (solo el TER del propio fondo, que descuenta la gestora del valor liquidativo).
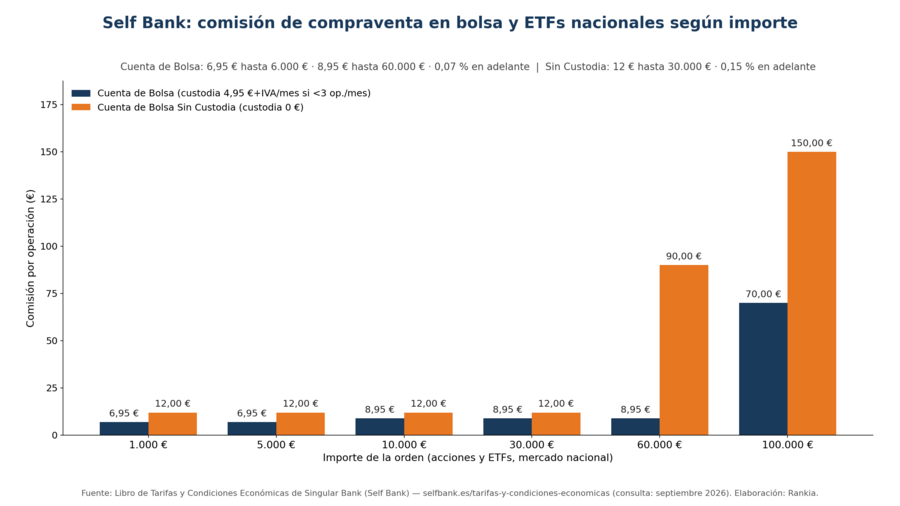
En bolsa y ETFs la regla es sencilla: si vas a hacer tres o más operaciones al mes, la Cuenta de Bolsa sale más barata (6,95 € y custodia gratis); si compras una vez cada varios meses, la Cuenta Bolsa Sin Custodia evita los 4,95 € + IVA mensuales a cambio de pagar 12 € por orden.
Gráfico de barras con la comisión por operación en bolsa y ETFs nacionales según importe
Productos de Self Bank: cuentas, fondos, ETFs, bolsa y planes
Self Bank ofrece una amplia gama de productos y servicios, tanto enfocados en el ahorro como para la inversión.
Ahorro: cuentas corrientes sin comisiones de mantenimiento, al igual que las tarjetas, cuentas remuneradas y depósitos bancarios.
Inversión: plataforma para operar con más de 10.000 fondos de inversión de más de 250 gestoras, más de 2.700 ETFs, acciones en mercados de España, Europa y Estados Unidos, cuentas de bolsa a crédito y más de 140 planes de pensiones (cifras publicadas por la entidad en su web).
Un matiz que los usuarios valoran: las condiciones de remuneración de la cuenta de ahorro y los depósitos vinculados a fondos se aplican tanto a clientes nuevos como a los ya existentes, algo poco habitual frente a las promociones de bienvenida de otras entidades.
Abre una cuenta en Self Bank de forma totalmente online
Es una cuenta remunerada que remunera hasta un máximo de 60.000 euros, sin comisiones de apertura, mantenimiento, cancelación ni transferencias en zona euro, y con liquidez total. Los intereses se abonan mensualmente. La remuneración depende de la vinculación en fondos, ETFs o planes (fuente: selfbank.es/ahorrar/cuenta-ahorro-self, septiembre 2026):
Cuenta de ahorro de Self Bank
Cuenta de Ahorro Self
Tiene dos tramos de remuneración, según la vinculación que el cliente quiera tener con la entidad:
1,5% TAE / 1,4898% TIN: con al menos 20.000 euros en fondos, ETFs y/o planes de pensiones depositados en Self Bank con la misma titularidad. Sobre el máximo remunerado de 60.000 euros supone unos 900 euros brutos al año.
1% TAE / 0,9950% TIN: sin requisitos de vinculación.
Fondos de inversión
Podrás elegir entre más de 10.000 fondos de inversión de más de 250 gestoras nacionales e internacionales, sin importe mínimo fijado por el banco (manda el mínimo del folleto de cada fondo).
Self Bank no cobra nada por suscripción, reembolso, traspaso ni abono de dividendos; la única comisión propia es la custodia de fondos indexados (0,30% + IVA anual, mínimo 0,50 € + IVA al mes por ISIN). Un traspaso externo desde otra entidad tarda, según la propia entidad, unos 8 días laborables y mantiene el diferimiento fiscal: no tributas por las plusvalías hasta el reembolso final.
Además, recibirás ideas de inversión por email, invitaciones a webinars y, si tu cartera supera los 100.000 euros, propuestas adaptadas a tu perfil gracias al servicio de asesoramiento puntual.
Qué no pagas y qué sí en la cuenta de fondos:
Comisiones de la cuenta de fondos de Self Bank
🏦 0 € de suscripción, reembolso y traspaso en los más de 10.000 fondos de la plataforma.
💰 0 € de custodia en fondos de gestión activa; 0,30% + IVA anual en fondos indexados (mínimo 0,50 € + IVA al mes por ISIN).
⏰ Sin permanencia ni importe mínimo del banco: el mínimo lo fija el folleto de cada fondo.
🔓 Mismas condiciones para clientes actuales y nuevos.
Más allá de las comisiones, lo que diferencia a Self Bank de MyInvestor u Openbank son las herramientas: su buscador avanzado ofrece la posibilidad de buscar fondos con presencia importante en algún sector, área geográfica o que invierta en una compañía concreta, así como filtrar por fondos que inviertan en megatendencias.
Estos filtros novedosos se añaden a los generales de rentabilidad, riesgo, rating y comisiones de manera que se pueden acumular y obtener una mayor precisión en tu búsqueda.
Asimismo, en el buscador es posible filtrar para ver únicamente los fondos que forman parte de la Lista Destacada de los expertos de la entidad, que el equipo de análisis revisa mensualmente combinando criterios cuantitativos y cualitativos. Otra herramienta poco habitual es el avance fiscal: un informe diario del impacto en el IRPF que tendría vender cada posición, útil para decidir qué fondo reembolsar o traspasar (recuerda que la plusvalía tributa en la base del ahorro al 19% hasta 6.000 €, 21% hasta 50.000 €, 23% hasta 200.000 €, 27% hasta 300.000 € y 30% en adelante; el traspaso entre fondos no tributa).
Y, además, también podrás guiarte por la lista destacada de los expertos del Área de Inversiones de Singular Bank que elaboran y revisan mensualmente siguiendo diversos criterios o seguir sus Carteras Modelo, con 3 perfiles diferentes de riesgo, para que escojas la más afín a tus necesidades.
Self Bank trabaja en arquitectura abierta (más de 250 gestoras), pero pertenece al mismo grupo que la gestora Singular Asset Management SGIIC, cuyos fondos aparecen también en la plataforma. Conviene tenerlo en cuenta al leer su Lista Destacada.
Singular Asset Management SGIIC ha sido premiada en dos ediciones consecutivas como “Mejor Gestora de España” por los Premios European Funds Trophy, en la categoría de 16 a 25 fondos.
Entre los fondos de la gestora comercializados en Self Bank figuran (rentabilidades y TER en cada ficha de Rankia):
SWM España Gestión Activa FI (ES0180943039): es un fondo de gestión activa de renta variable española y portuguesa, que trata de batir a su índice de referencia (I.G.B.M). Su gestor, Luciano Díez Canedo ha conseguido diversos reconocimientos por la gestión de sus fondos.
SWM Valor, FI (ES0180942031): es un fondo de renta fija diversificada a corto plazo. Su riesgo bajo e invierte principalmente en letras y bonos de gobierno de países OCDE, con calificación crediticia de grado de inversión.
Gamma Global FI (ES0140794001): cuenta con el Rating FundsPeople por su consistencia y excelencia en la gestión. Se trata de un fondo mixto defensivo, que se caracteriza por su gestión activa, pudiendo invertir entre el 0-100% de la exposición total en renta variable o en activos de renta fija publica y/o privada, sin predeterminación por nivel de capitalización, sectores económicos, duración media de la cartera de renta fija, calidad crediticia de los emisores/emisiones…
El pilar de la inversión en renta variable para los expertos de la entidad son las megatendencias, que plasman a través de su fondo Singular Megatendencias (ES0156552004), que pone el foco en la Digitalización, Demografía, Descarbonización, Desglobalización y Desconfiguración del orden internacional.
Principium FI (ES0178016038): es un fondo mixto flexible. Invierte en renta variable de alta/media capitalización o renta fija privada, pudiendo invertir hasta un 40% de la exposición total en deuda pública. Aplica criterios de Inversión Socialmente Responsable inspirados en la Iglesia Católica.
ETFs
Puedes elegir entre más de 2.700 ETFs cotizados en mercados europeos. La comisión es la misma que en acciones: desde 6,95 euros por operación en el mercado nacional (12 € en la Cuenta Sin Custodia), 10 € o 0,10% en ETFs de XETRA y desde 14,95 euros en el resto de mercados internacionales, más un ±0,50% de cambio de divisa cuando el ETF no cotiza en euros.
Cerca de 300 ETFs sin comisión de compra. Self Bank mantiene acuerdos con emisores como WisdomTree, Amundi o Fidelity para eliminar la comisión de compra (no la de venta) en una lista de ETFs, con importes mínimos por orden que varían según el emisor. Revisa la lista vigente en la web de la entidad antes de dar por hecho que tu ETF está incluido.
Contrata ETFs en Self Bank Invertir en ETFs funciona como comprar o vender acciones de cualquier cotizada, con la ventaja de la diversificación. Fiscalmente, eso sí, un ETF no admite el traspaso sin tributar que sí permiten los fondos: cada venta con ganancia pasa por la base del ahorro del IRPF. Para comparar productos concretos puedes usar el comparador de ETFs de Rankia.
Bolsa
Las principales ventajas de operar en bolsa con Self Bank son:
⚙️ Herramientas de análisis con gráficos avanzados e información de distintas fuentes para tomar tus propias decisiones.
🖥️ Acceso a la plataforma Pro Real Time.
🔀 Distintos tipos de órdenes y opción de encadenarlas para ejecutar tus estrategias de inversión.
💹 Comisiones fijas por tramos en el mercado nacional (6,95 € hasta 6.000 €), competitivas para órdenes medianas y caras para órdenes pequeñas: una compra de 500 € paga un 1,39% de comisión.
🌍 Miles de valores disponibles en bolsa española, europea y americana.
📊 Informes de análisis fundamental y de análisis técnico de valores.
🔍 Análisis de valores y oportunidades de inversión de sus expertos.
📞 Atención telefónica en horario de mercado americano.
Operar en bolsa a través de Self Bank
Puedes elegir entre 3 tipos de cuentas:
Cuenta de Bolsa: pensada para inversores que operan con frecuencia. Si haces tres o más operaciones al mes no pagas la custodia de 4,95 € + IVA mensuales; no tiene coste de apertura ni mantenimiento ni comisión por el cobro de dividendos. También idónea si tu estrategia es cortoplacista porque tiene buenas comisiones de compra y de venta y también podrás alquilar tus acciones si no vas a operar con ellas.
Cuenta de Bolsa sin custodia: para inversores que no operan demasiado. No tiene comisión de custodia, de apertura, ni mantenimiento ni tampoco comisión por el pago de dividendos. Destinada a inversores de medio o largo plazo que hacen pocas operaciones, puesto que no te obliga a operar, aunque cada orden cuesta 12 € en el mercado nacional (0,15% por encima de 30.000 €) frente a los 6,95 € de la Cuenta de Bolsa.
Cuenta de Bolsa a crédito: para perfiles muy agresivos que quieren asumir un elevado riesgo a cambio de poder multiplicar su capacidad de inversión. Puedes elegir entre la cuenta Quintuplica (podrás multiplicar hasta por cinco tu poder de inversión) y la cuenta Tentuplica (podrás multiplicar hasta por diez tu poder de inversión).
Te dan un crédito en función del valor de tu cartera y solo devenga intereses por el crédito del que estés disponiendo al final del día, no por el utilizado durante la sesión.
Planes de pensiones
Puedes aportar a tu plan de pensiones cantidades periódicas (mensual, trimestral, semestral, anual). Si de repente no puedes seguir aportando, no pasa nada y cuando más adelante puedas, reanudas los ingresos periódicos.
Y debes tener en cuenta que, si la suma de lo que tienes en planes de pensiones, fondos de inversión y ETFs llega a los 20.000 euros, tu Cuenta Ahorro Self pasa a remunerar al 1,4898% TIN / 1,5% TAE. Para comparar planes concretos, el comparador de planes de pensiones de Rankia muestra comisiones y rentabilidades.
Aunque no es raro que las entidades ofrezcan a sus clientes información de carteras construidas con acciones o con fondos, es totalmente inusual encontrar carteras de planes, como tiene Self Bank.
Esto es posible, en primer lugar, por la variedad de planes que tienen en su plataforma. Puedes elegir entre tres tipos de cartera de planes, atendiendo a tu perfil:
Cartera moderada: busca aportar estabilidad al capital y protegerlo frente a la inflación. El Plazo recomendado de la inversión es más de 5 años. El máximo en renta variable es del 20%, el 80% restante en renta fija.
Cartera equilibrada: pretende lograr un equilibrio entre la estabilidad y el crecimiento del capital, por lo que la cartera admitiría una exposición a un nivel de riesgo medio. El plazo recomendado de la inversión es de más de 7 años. El máximo en renta variable es del 50%.
Cartera arriesgada: el objetivo es el crecimiento patrimonial, por lo que la cartera admitiría una exposición significativa al riesgo, contemplando potenciales pérdidas a medio plazo. El plazo recomendado de la inversión es de más de 10 años. El 100% del capital se invierte en renta variable.
Otros productos
Y, si todo esto no es suficiente, debes saber que también puedes operar con otros productos cotizados, como warrants, invertir en Letras del Tesoro o contratar depósitos.
Disfruta de todos los productos disponibles de Self Bank
Traspaso de fondos a Self Bank: cómo funciona y qué cuesta
Self Bank ha lanzado en el pasado bonificaciones por traspasar fondos de inversión desde otras entidades (la última publicada pagaba un 1,5% del importe traspasado, con tope de 5.000 euros). En el momento de esta actualización la entidad no publica ninguna bonificación vigente en su web: si ves una promoción anunciada, comprueba en selfbank.es sus condiciones y fecha límite antes de mover la cartera.
Sin promoción, el traspaso sigue teniendo sentido por sí mismo: se solicita desde el área de cliente indicando fondo, ISIN y entidad de origen, no cuesta nada por parte de Self Bank, tarda unos 8 días laborables entre entidades y no tributa, porque la ley del IRPF permite el traspaso entre fondos UCITS sin realizar la plusvalía.
Si traspasas fondos indexados, recuerda que en Self Bank pasan a pagar custodia (0,30% + IVA anual); los fondos de gestión activa no.
Ningún comercializador de fondos gana en todo. Esta comparativa recoge las tarifas publicadas por cada entidad en sus webs oficiales (Self Bank, MyInvestor y Openbank) y la ficha de Renta 4 en Rankia (consulta: septiembre 2026). Las comisiones de gestión de cada fondo (TER) son iguales en todas ellas para la misma clase, así que la diferencia está en lo que cobra el banco.
Self Bank
MyInvestor
Openbank
Renta 4
Fondos disponibles
+10.000 (250 gestoras)
+2.400
+3.000
+5.000 (según análisis de terceros)
Suscripción / reembolso / traspaso
0 €
0 €
0 €
0 € (gratis según hoja de tarifas)
Custodia fondos gestión activa
0 €
0 €
0 €
0 € en fondos con acuerdo; puede aplicarse en algunos internacionales
Custodia fondos indexados
0,30% + IVA (mín. 0,50 € + IVA/mes/ISIN)
0 €
0 €
Según tarifa vigente
Mínimo por fondo
El del folleto
Desde 1 €
Desde 1 €
Según fondo
Clases limpias / institucionales
Según fondo
No comercializa
No
Sí, en parte
ETF nacional (compra)
6,95 € / 12 €
—
—
2 €
Herramientas propias
Buscador avanzado, avance fiscal, Lista Destacada, asesoramiento puntual
Carteras indexadas, app
Roboadvisor
Análisis propio, oficinas
Regulación
Banco de España / CNMV, FGD 100.000 €
Banco de España / CNMV
Banco de España / CNMV
Banco de España / CNMV
Lectura práctica. Para una cartera 100% indexada, MyInvestor u Openbank no cobran custodia y aceptan aportaciones desde 1 €; Self Bank cobra 0,30% + IVA, que en 50.000 € son 181,5 € al año. Para una cartera de fondos de gestión activa de gestoras internacionales, las cuatro entidades cobran 0 € y la elección depende de la herramienta (el buscador con filtro por compañía y megatendencia, y el avance fiscal, solo los tiene Self Bank) y del catálogo (10.000 frente a 2.400-5.000). Para quien también opera en bolsa con frecuencia, Renta 4 y Self Bank tienen cuentas con custodia gratuita condicionada a la actividad.
¿Te conviene Self Bank para invertir en fondos?
Si tu cartera es mayoritariamente indexada, puedes comparar directamente las condiciones de MyInvestor:
Fondos indexados sin custodia y desde 1 € en MyInvestor
Un análisis de opiniones que solo lista ventajas no sirve para decidir. Estos son los puntos en los que Self Bank sale perdiendo, con los datos que los sustentan:
Custodia en fondos indexados. 0,30% + IVA anual con mínimo de 0,50 € + IVA al mes por ISIN. Para carteras indexadas pequeñas el mínimo pesa más que el porcentaje: 1.500 € en tres indexados pagan un 1,45% anual. MyInvestor y Openbank cobran 0 €. Este cobro, introducido hace unos años, sigue siendo el hilo más comentado sobre la entidad en el foro de Rankia.
Órdenes pequeñas en bolsa y ETFs. Los 6,95 € fijos suponen un 1,39% en una compra de 500 € y un 0,70% en 1.000 €. Brókers de bajo coste cobran 1-2 € por orden. Si haces aportaciones mensuales pequeñas en ETFs, Self Bank no es la opción barata; en fondos, en cambio, el coste es 0.
Cambio de divisa del ±0,50%. En acciones y ETFs cotizados en dólares o libras se suma a la comisión de compraventa en la compra y en la venta.
App móvil por debajo de la web. Es la queja recurrente de los usuarios de Rankia desde hace años; varios operan solo desde la web. En Trustpilot la entidad tiene 4,4/5 sobre 133 opiniones, pero con un 28% de valoraciones de una estrella (consulta: septiembre 2026), un reparto polarizado.
Incidencias operativas y fiscales. En el foro hay casos documentados de custodia cobrada por error en un fondo no indexado, de datos fiscales incompletos en la información remitida a Hacienda y de bloqueos de transferencias por controles de prevención de blanqueo. Son casos individuales, no estadística, pero conviene revisar los cargos de la cuenta de fondos y el borrador de la renta.
Remuneración del efectivo. La Cuenta Ahorro Self paga un 1% TAE (1,5% con 20.000 € en fondos), por debajo de las mejores cuentas remuneradas del mercado; el dinero que no vayas a invertir rinde más en otro sitio.
La tesis "Self Bank es una buena plataforma de fondos" deja de ser cierta, por tanto, cuando tu cartera es indexada y pequeña, cuando haces compras frecuentes de importe bajo en ETFs o cuando necesitas una app sólida como canal principal.
Perspectiva de la comunidad Rankia
El hilo ¿Alguien opera con Self Bank? Opiniones acumula doce páginas de experiencias y el foro de Self Bank by Singular Bank concentra los debates recientes: depósitos vinculados a fondos, cobro de custodia en indexados, errores en los datos fiscales y bloqueos de transferencias. El patrón que se repite es claro: quien usa Self Bank para fondos de gestión activa valora el coste cero y la atención telefónica; quien tiene indexados o usa la app como canal principal es más crítico. La ficha de Self Bank en Rankia le otorga un 8,75 sobre 10.
Sobre lo que no cobra, una opinión que resume el consenso:
"A su favor la inexistencia de comisiones por su parte" — @alfonbay (foro de fondos de Rankia, febrero 2020), que en el mismo mensaje advierte de que "traspasos y compras y ventas tardan varios días en liquidarse".
Sobre la custodia de indexados, el hilo más largo sobre la entidad recoge desde la protesta inicial hasta un posible cambio de política:
"Me acaban de llamar de Self Bank para decirme que a partir de enero ya no me van a aplicar la comisión de custodia en la cuenta de fondos de mis hijas. De momento, en mi cuenta, si que la siguen manteniendo." — @kafkaro (foro de bancos y cajas de Rankia, febrero 2026)
Y una experiencia negativa con la aplicación de esa custodia, que ilustra por qué conviene revisar los cargos:
"Según contrato, Selfbank aplica una comisión de custodia SOLO a los fondos indexados. Pero se me ha aplicado la comisión de custodia a un fondo que tengo en cartera, que NO es indexado." — @drlucafiorini (foro de fondos de Rankia, octubre 2024)
Lo que revela este patrón del inversor real: la comisión de custodia en indexados no es solo un coste, es el motivo por el que parte de la comunidad de fondos de Rankia trasladó sus carteras indexadas a MyInvestor u Openbank y dejó en Self Bank los fondos de gestión activa. La entidad ha empezado a retirarla caso por caso, según los usuarios, pero la tarifa oficial sigue publicándola.
Conclusión: ¿merece la pena Self Bank para invertir en fondos?
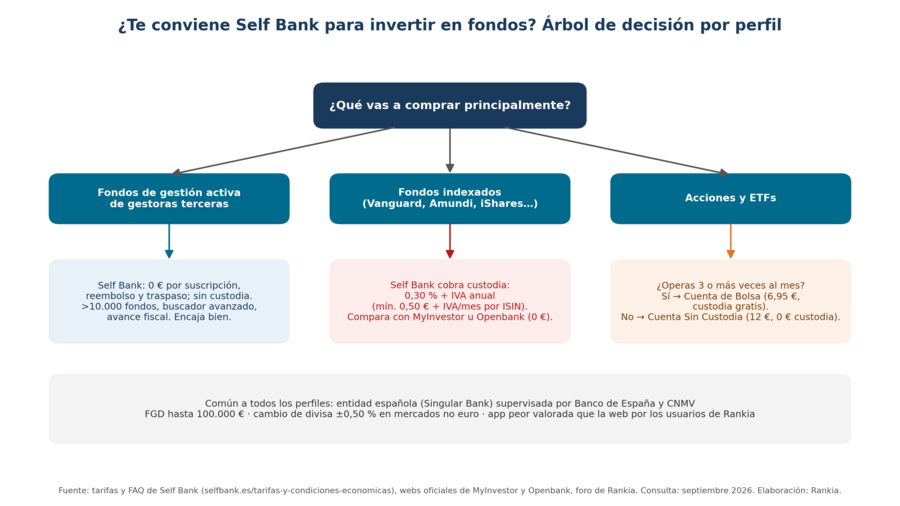
Self Bank es un comercializador de fondos sólido para el inversor de gestión activa: 0 € de comisiones propias sobre más de 10.000 fondos, buscador con filtros que no tiene la competencia, avance fiscal y un banco español con FGD. Nuestra recomendación por perfil:
Inversor en fondos de gestión activa de terceros (mixtos, renta fija, temáticos, value): Self Bank encaja bien; el coste para ti es cero y las herramientas aportan valor.
Inversor indexado: compara antes con MyInvestor u Openbank; la custodia de 0,30% + IVA en 50.000 € son 181,5 € al año que allí no pagas.
Inversor mixto fondos + bolsa: si haces tres o más operaciones al mes, la Cuenta de Bolsa con custodia gratuita es competitiva; si operas poco, elige la Cuenta Sin Custodia y asume 12 € por orden.
Aportaciones pequeñas y frecuentes en ETFs: no es la opción barata; un bróker de bajo coste o los fondos indexados de otra entidad te saldrán mejor.
Otras ventajas de ser cliente de Self Bank:
Herramientas de inversión completas: diversos tipos de órdenes, gráficos profesionales, stops loss y ProRealTime.
Sus cuentas y tarjetas son gratuitas.
Cuenta remunerada y depósitos vinculados a fondos con las mismas condiciones para clientes nuevos y actuales, y una gama completa (fondos, ETFs, bolsa, planes, warrants, Letras del Tesoro) desde una sola entidad.
En definitiva, Self Bank es una entidad regulada y solvente, con el efectivo cubierto por el FGD hasta 100.000 euros y los fondos a tu nombre; la decisión no debería ser "¿es seguro?" sino "¿qué voy a comprar y cuánto me va a cobrar por ello?". Puedes revisar sus condiciones actuales aquí:
Consulta las condiciones actuales de la cuenta de fondos de Self Bank
Sí. Self Bank es la marca digital de Singular Bank, S.A.U., banco español supervisado por el Banco de España y la CNMV. El efectivo está cubierto por el Fondo de Garantía de Depósitos hasta 100.000 € por titular; los fondos de inversión y las acciones están a tu nombre y no forman parte del balance del banco, por lo que en caso de quiebra se traspasarían a otra entidad.
¿Qué comisiones cobra Self Bank por los fondos de inversión?
Ninguna por suscripción, reembolso, traspaso ni cobro de dividendos. La única comisión propia es la custodia de fondos indexados: 0,30% + IVA anual, con un mínimo de 0,50 € + IVA al mes por ISIN. Los fondos de gestión activa no pagan custodia. Aparte, cada fondo descuenta su TER del valor liquidativo, igual que en cualquier otro comercializador.
¿Es mejor Self Bank o MyInvestor para invertir en fondos?
Depende del tipo de fondo. Para indexados, MyInvestor no cobra custodia y admite aportaciones desde 1 €, mientras que Self Bank cobra 0,30% + IVA. Para fondos de gestión activa de terceros ambos cobran 0 €, y Self Bank ofrece más catálogo (10.000 frente a 2.400 fondos), buscador avanzado, avance fiscal y asesoramiento puntual.
¿Cuánto tarda y cuánto cuesta traspasar mis fondos a Self Bank?
Según la entidad, un traspaso entre dos entidades tarda unos 8 días laborables y Self Bank no cobra nada por la operación. Se solicita desde el área de cliente con el nombre del fondo, el ISIN y la entidad de origen. El traspaso entre fondos UCITS no tributa en el IRPF: la plusvalía se difiere hasta que reembolses.
Este artículo tiene carácter meramente informativo y no constituye asesoramiento financiero ni una recomendación de inversión. Las comisiones y condiciones citadas son las publicadas por cada entidad en la fecha indicada y pueden cambiar; compruébalas en la web oficial antes de contratar. Rankia mantiene acuerdos comerciales con algunas de las entidades mencionadas.