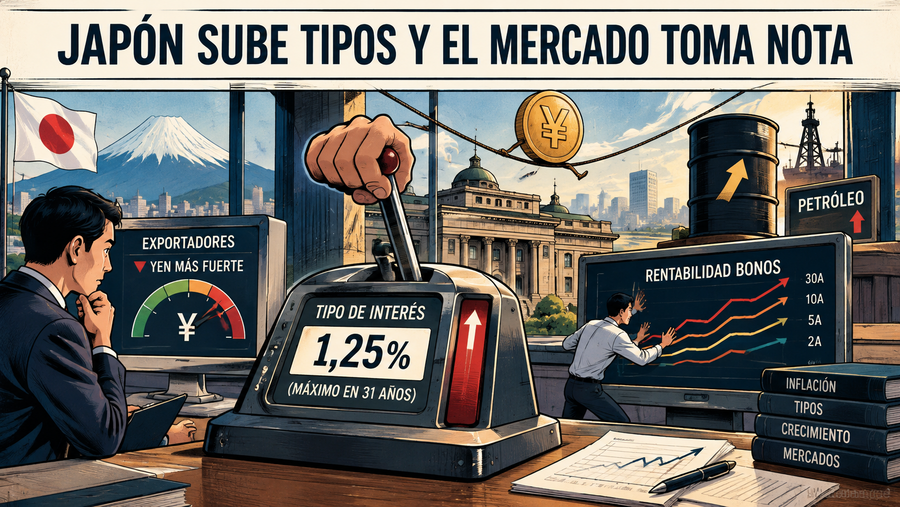
El petróleo no necesita llegar a 150 dólares para volver a complicar el mercado. Le basta con quedarse demasiado tiempo por encima de 100. 🛢️
El Brent sigue presionado por los ataques sobre infraestructuras saudíes y por la tensión en las rutas marítimas de Oriente Medio. El problema para los inversores no es únicamente el precio del barril: es la posibilidad de que una interrupción logística termine trasladándose a transporte, industria y consumo.
Ese mecanismo cambia las expectativas de inflación. Y cuando el mercado empieza a pensar que los bancos centrales tendrán que mantener los tipos altos durante más tiempo, la presión aparece primero en los bonos y después en las valoraciones bursátiles.
La fotografía de hoy favorece relativamente a las compañías energéticas, mientras complica a empresas endeudadas y a negocios cuyo valor depende de beneficios muy lejanos. El oro también puede reaccionar de forma menos intuitiva: si las rentabilidades reales suben, mantener un activo que no paga intereses resulta menos atractivo.
🔎 Qué vigilaría ahora:
▪️ La duración de las interrupciones en oleoductos y rutas marítimas.
▪️ Si el Brent consolida por encima de 100 dólares o devuelve la prima geopolítica.
▪️ La rentabilidad del bono estadounidense a diez años.
▪️ Cualquier señal de traslado del petróleo a la inflación subyacente.
Si el suministro se normaliza rápido, parte del repunte puede deshacerse. Si los problemas se mantienen, la discusión pasará de “cuándo bajarán los tipos” a “cuánto tiempo seguirán altos”.
Para una cartera, esa diferencia importa mucho más que un titular de una sola sesión.
Puedes seguir mi perfil y consultar mi cartera pública en eToro:
www.etoro.com/people/riquelmeinvestor
Contenido informativo. No constituye asesoramiento financiero personalizado. Tu capital está en riesgo.
Lecturas relacionadas
|
6 min lectura
Del trigo a los fertilizantes: ¿cómo se invierte realmente en agricultura?
Blog Sergio Valverde
|
7 min lectura
Disney demuestra por qué vender más no siempre significa ganar más