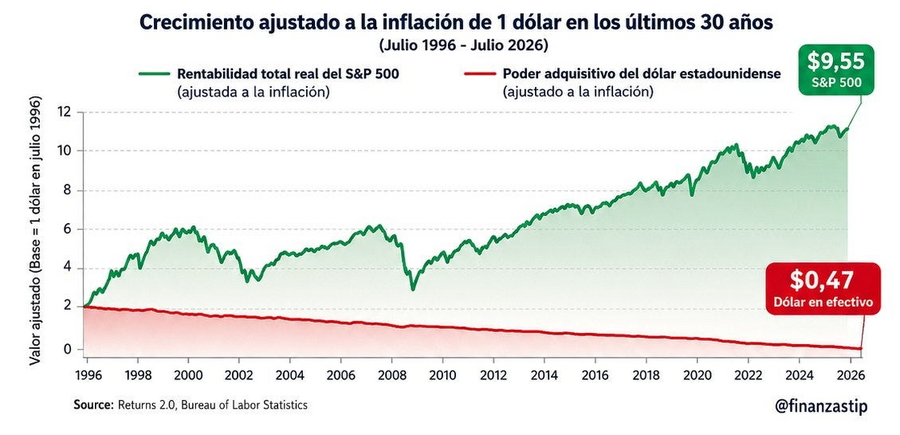
Si tomamos 1996 como punto de partida, 1 dólar mantenido en efectivo habría perdido más de la mitad de su poder adquisitivo. Ese mismo dólar invertido en el S&P 500 —una de las referencias por excelencia de la inversión a largo plazo, aunque no la única— habría multiplicado varias veces su valor real, incluso después de atravesar la burbuja puntocom, la crisis de 2008, la pandemia y numerosas correcciones.
💰 Eso no significa que el efectivo sea “malo”. Tiene una función muy concreta: liquidez, estabilidad y dinero que puedes necesitar a corto plazo.
El problema aparece cuando confundimos no ver volatilidad con no asumir riesgo.
Porque el dinero parado también puede perder valor. Solo que no lo hace con una caída brusca en pantalla, sino de una forma mucho menos visible: cada año compra un poco menos.
📈 Invertir implica aceptar volatilidad y periodos de pérdidas. No invertir también implica asumir un riesgo: que el paso del tiempo reduzca el valor real de tus ahorros.
Por eso, más que pensar en “riesgo o seguridad”, conviene entender qué tipo de riesgo estás asumiendo en cada caso.
Lecturas relacionadas
|
6 min lectura
Del trigo a los fertilizantes: ¿cómo se invierte realmente en agricultura?
Blog Sergio Valverde
|
7 min lectura
Disney demuestra por qué vender más no siempre significa ganar más