Cada año pasa lo mismo. La Agencia Tributaria habilita el borrador, la gente entra, ve que “le devuelven” o “le sale a pagar X”, y confirma sin mirar mucho más. Y muchas veces está bien. Pero si tienes inversiones de por medio —fondos, acciones, dividendos, broker extranjero— hay puntos concretos que el borrador no recoge bien, o directamente no recoge. Y lo que no revisas tú, no lo revisa nadie.
Este año además hay una novedad en los tramos del ahorro que conviene conocer si 2025 fue un buen año inversor para patrimonios grandes. Vamos por partes.
¿Quieres más contenido? Recuerda que puedes encontrarme en redes como FinanzasTip. ¡Seguimos!
¿Quieres más contenido? Recuerda que puedes encontrarme en redes como FinanzasTip. ¡Seguimos!
Cinco cosas concretas que revisar si tienes inversiones
1. Entidades españolas: el borrador carga los datos, pero no siempre bien
Bancos, gestoras y brokers con sede en España están obligados a comunicar a Hacienda los rendimientos de tus inversiones: dividendos, intereses, reembolsos de fondos, cupones de bonos... Eso hace que el borrador llegue bastante relleno. Pero “relleno” no significa “correcto”.
Si cambiaste de entidad a lo largo de 2025, si hiciste un reembolso de fondo y luego suscribiste otro, o si tienes varias cuentas en distintos bancos, conviene comparar el borrador con los certificados fiscales que cada entidad te ha enviado —normalmente en enero o febrero— o que puedes pedir ahora. Los descuadres no son frecuentes, pero cuando aparecen, suelen ser a tu costa.
2.Traspasos entre fondos: no tributan, y eso es una ventaja enorme
Si en 2025 moviste dinero de un fondo a otro —aunque sean de gestoras distintas— esa operación no genera hecho imponible. Técnicamente hay un reembolso y una nueva suscripción, pero el dinero va directamente de un fondo al otro sin pasar por tu cuenta, y Hacienda considera que la ganancia queda diferida hasta que reembolses definitivamente.
Esto significa que puedes reequilibrar tu cartera, cambiar de estrategia, moverte de un fondo de renta fija a uno de renta variable, o simplemente salir de un fondo que no te convence y entrar en otro, sin pagar un euro a Hacienda en ese momento. La factura fiscal llega solo cuando decides sacar el dinero de verdad.
Ojo: esta ventaja es exclusiva de los fondos de inversión tradicionales para España. Los ETF no la tienen. Aunque ambos son fondos en esencia, los ETF cotizan en bolsa como acciones y cada venta tributa como ganancia patrimonial en el año en que se produce, independientemente de si reinviertes el dinero al momento.
3. Broker extranjero: esto tienes que incorporarlo tú, Hacienda no lo hace
Si operaste en 2025 con plataformas fuera de España —eToro, Interactive Brokers, Degiro o similares— y realizaste ventas con ganancia o pérdida, esa información no llega al borrador de forma automática. La AEAT no tiene convenio de intercambio de datos con todas estas entidades, así que si confirmas sin revisar, estarás omitiendo rentas que estás obligado a declarar.
Lo que tienes que hacer: descargar el informe fiscal o el historial de operaciones de la plataforma correspondiente al año 2025 e incluir las ganancias y pérdidas manualmente en Renta Web, en el apartado de ganancias y pérdidas patrimoniales.
Además, si a 31 de diciembre de 2025 el saldo en cuentas o valores en entidades extranjeras superaba los 50.000 euros, puede existir obligación de presentar el modelo 720 —declaración de bienes en el exterior—. Son dos trámites distintos y los plazos también difieren. Vale la pena revisarlo.
4. Compensación de pérdidas: las de 2021 caducan en esta declaración
Las pérdidas patrimoniales generadas por venta de fondos, acciones u otros activos se pueden compensar con las ganancias del mismo ejercicio. Si el saldo neto sigue siendo negativo, la ley te permite arrastrarlo durante los cuatro ejercicios siguientes para compensarlo con ganancias futuras.
El plazo máximo son cuatro años, lo que significa que las pérdidas que generaste en 2021 solo pueden compensarse en la Renta 2025. Si no las usas ahora, desaparecen. Si tuviste un año malo en 2021 —y muchos lo tuvieron, fue un año de correcciones en varios mercados— revisa que estás aprovechando ese saldo pendiente antes de confirmar.
Esta compensación también aplica a criptomonedas, que desde hace unos años tienen obligación de declararse y pueden compensarse con otras ganancias patrimoniales dentro de las reglas habituales.
5. Novedad 2025: suben los tipos en los tramos altos del ahorro
Si 2025 fue un buen año para tus inversiones y obtuviste ganancias relevantes, conviene saber que la escala del ahorro del IRPF se ha modificado al alza en los tramos superiores. Los tipos aplicables a las rentas del ahorro —dividendos, intereses, ganancias por ventas de fondos, acciones o inmuebles— quedan así:
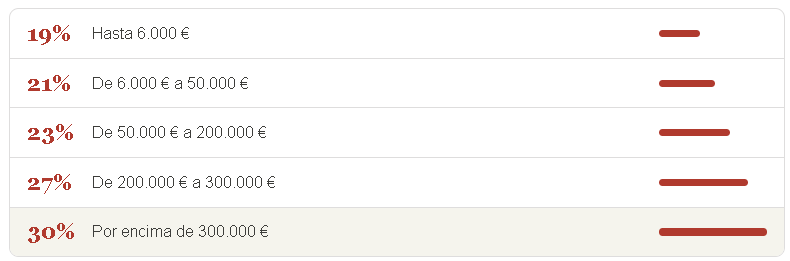
Para la gran mayoría de inversores, el tipo relevante seguirá siendo el 19% o el 21%. Pero si en 2025 vendiste un inmueble, liquidaste un fondo con plusvalías importantes o cerraste posiciones con ganancias elevadas, el salto de tramo puede tener un impacto que merece planificarse —aunque en este caso ya sea un poco tarde para el año pasado.
El borrador es una propuesta, no una verdad oficial. Hacienda trabaja con los datos que le llegan. Lo que no le llega, no lo añade. Y lo que le llega mal, tampoco lo corrige. Revisarlo con criterio, sobre todo si tienes inversiones, puede marcar diferencia real en lo que acabas pagando o recuperando.