Cuando los padres empiezan a ahorrar e invertir pensando en el futuro de sus hijos, surge una duda muy habitual:
¿Es mejor poner ese dinero directamente a nombre del menor o ahorrar a nombre de los padres y después transferirlo?
No existe una única respuesta válida para todas las familias. Sin embargo, en muchos casos puede tener más sentido ahorrar inicialmente a nombre de los padres y decidir más adelante cuándo transmitir ese patrimonio.
Las razones suelen estar relacionadas con control, fiscalidad y planificación patrimonial.
¿Quieres más contenido? Recuerda que puedes encontrarme en redes como FinanzasTip. ¡Seguimos!
1. El control del dinero
Cuando el dinero está a nombre de un menor, legalmente pertenece al menor. Esto significa que cuando cumpla 18 años, tendrá plena capacidad para disponer de ese dinero. El problema no es jurídico, sino práctico. Los padres suelen ahorrar con objetivos concretos como:
Estudios universitarios
Entrada para una vivienda
Apoyo financiero en el inicio de la vida adulta
Pero una vez alcanzada la mayoría de edad, la decisión final siempre será del hijo o hija. Ahorrar a nombre de los padres permite mantener el control sobre cuándo y para qué se utilizará ese dinero.
2. Fiscalidad durante el periodo de ahorro
Desde el punto de vista fiscal, hay un aspecto muy importante si el dinero está invertido. Por ejemplo, en fondos de inversión, el sistema fiscal español tiene dos ventajas relevantes:
No se pagan impuestos mientras no se vendan las participaciones
Se pueden realizar traspasos entre fondos sin tributar
Esto permite adaptar la cartera con el tiempo sin generar impacto fiscal inmediato. Este mecanismo de diferimiento fiscal es uno de los motivos por los que muchas familias prefieren mantener las inversiones bajo la titularidad de los padres mientras se acumula el patrimonio. De esta forma se evita el peaje constante por donación.
3. Qué ocurre cuando se transmite el dinero
Cuando llega el momento de entregar ese dinero a los hijos, entran en juego diferentes escenarios fiscales.
Donación en vida
Si los padres deciden donar el dinero en vida:
El hijo paga el Impuesto sobre Donaciones, cuya cuantía depende de la comunidad autónoma.
En muchas regiones existen bonificaciones importantes. Por ejemplo:
En Comunidad de Madrid las donaciones entre padres e hijos tienen una bonificación del 99%.
En la Comunidad Valenciana también existe una bonificación cercana al 99%.
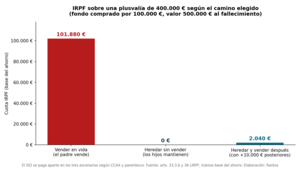
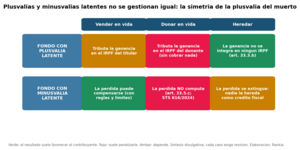
En estos casos, el coste fiscal suele ser relativamente bajo. Sin embargo, hay otro aspecto que muchas familias no tienen en cuenta. Si los padres venden inversiones para donar el dinero, la ganancia generada tributa en su IRPF, ya que son ellos quienes han obtenido la plusvalía.
Transmisión por herencia
Cuando el patrimonio se transmite por herencia ocurre algo diferente. En España se aplica lo que se conoce como “plusvalía del muerto”. Esto significa que las ganancias acumuladas en las inversiones no tributan en el IRPF del fallecido. Los herederos reciben los activos con el valor actualizado en el momento del fallecimiento, lo que puede tener implicaciones fiscales relevantes.
Conclusión: control, flexibilidad y planificación
Por estos motivos, muchas familias optan por:
Ahorrar e invertir inicialmente a nombre de los padres
Evaluar más adelante cuándo y cómo transmitir el patrimonio
De esta forma mantienen:
mayor control sobre el destino del dinero
mayor flexibilidad en el momento de transmitirlo
más margen para optimizar la fiscalidad
Cada caso es distinto, por lo que siempre conviene analizar la situación familiar, patrimonial y fiscal antes de tomar una decisión.