La doble pérdida del ahorrista latinoamericano: cuando la cartera en dólares llega tarde
El ahorrista latinoamericano pierde su dinero dos veces: primero por la moneda de su país, después por sus propias decisiones al invertir. De la primera hablamos todos. De la segunda, casi nadie. Aquí intento nombrar ambas, con datos y sin dramatismo.
Desde hace tiempo me da la impresión de que el ahorrista latinoamericano enfrenta dos pérdidas distintas, mientras que la mayoría de las veces se enfoca sólo en una. La primera viene sola, se la impone su país: una moneda que se devalúa, una inflación que erosiona, una economía que tiembla más fuerte que las demás cada vez que el mundo tiembla. Esa pérdida la conocemos todos, la sufrimos en carne propia. La segunda es más silenciosa y, en cierto modo, más cruel: es la que uno mismo se inflige cuando, después de haber hecho el esfuerzo de ahorrar y dolarizar, invertimos mal por miedo, por prisa o por falta de un plan. De esa segunda pérdida casi nadie habla. Y es la que traigo a la mesa aquí.
A lo largo de mis 6 años de carrera, mi mirada se ha ido formando con lectura, estudios y conversaciones con muchos de ustedes en este y otros foros. Y noto un patrón que se repite: dedicamos una energía enorme a elegir entre el S&P 500 y el MSCI World, entre acumular o distribuir, entre un Vanguard o un iShares. Y casi ninguna energía a una pregunta anterior, más incómoda y mucho más decisiva: ¿está mi vida financiera construida para sostener esa cartera cuando las cosas se pongan feas? Porque se pondrán. Siempre se ponen.
Mi intento aquí es de darle nombre propio al problema. No para asustar, sino porque cuando un problema se nombra con precisión, la solución deja de parecer una hazaña reservada para pocos.
Una década en moneda débil puede borrar el ahorro de toda una vida, sin un solo error de por medio
La primera pérdida: lo que cuesta una década en moneda débil
Primero los números, que son tozudos. Entre diciembre de 2015 y finales de 2025, el peso argentino perdió más del 99% de su valor frente al dólar. El real brasileño, más del 50%. El peso chileno, cerca del 35%. El peso colombiano, alrededor del 30%. El peso mexicano y el sol peruano, los más resistentes de la región, aún acumulan caídas de dos dígitos.
¿Qué significa esto en la práctica? Que alguien pudo pasar diez años haciendo todo "bien" (trabajar, ahorrar, progresar en su carrera) y aun así ver cómo el dinero que guardaba valía cada año un poco menos, sin haber cometido ningún error. La pérdida no vino tanto por desidia, sino por la moneda en la que estaba parado.
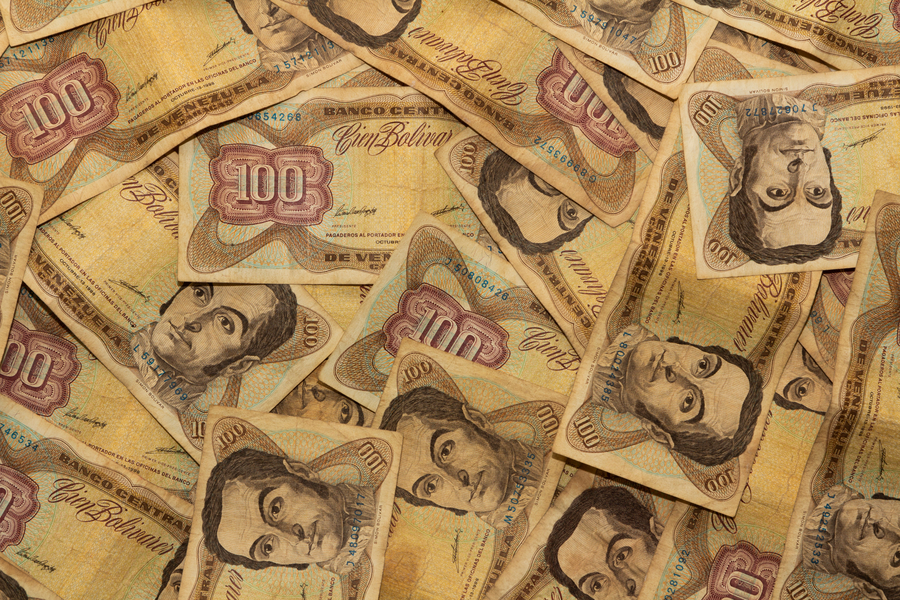
El caso más extremo de la región es Venezuela. Entre 2008 y 2021 hubo que quitarle catorce ceros al bolívar, y solo en 2018 el propio Banco Central reconoció una inflación anual del 130.060%. Es la hiperinflación más grave registrada en la historia de América Latina y uno de los episodios más prolongados que se conocen en el mundo. Pero como ejemplo reciente y bien documentado prefiero detenerme en Argentina, porque permite ver con cifras precisas un patrón que es regional. El 12 de diciembre de 2023, el tipo de cambio oficial pasó de 366,5 a 800 pesos por dólar en un solo día: una devaluación del 54% del peso en veinticuatro horas. Argentina cerró 2024 con una inflación anual del 117,8%, y eso fue la versión "desacelerada", porque venía del 211,4% de 2023. En julio de 2025, cuando muchos creían superada la peor parte, el peso volvió a caer un 12% en un mes.
No se trata de señalar a un país. Lo importante es ver que se trata de un patrón, no de una excepción. El peso mexicano se depreció un 15% tras la elección de Trump en noviembre de 2016, sin que México hubiera hecho nada. El real brasileño perdió más de la mitad de su valor frente al dólar entre 2014 y 2016. Y en marzo de 2020, cuando el mundo entraba en pandemia, las principales monedas latinoamericanas cayeron entre un 15% y un 30% frente al dólar en cuestión de semanas.
He aquí la primera grieta de la teoría que solemos leer. La teoría moderna de cartera (la de Markowitz, Sharpe y sus herederos) se construyó asumiendo que la moneda en la que se vive y se invierte son la misma. Para quien cobra en pesos y vive en pesos, ese supuesto simplemente no aplica. No es que estemos invirtiendo mal: es que estamos usando un mapa dibujado para otro territorio.
El dólar protege del peso, del sol, del bolívar, del real, pero guardado y quieto, tampoco trabaja para ti
Dolarizar: una respuesta sensata con un límite que pocos ven
Frente a todo esto, los latinoamericanos hacemos algo muy razonable: compramos dólares. Es una costumbre antigua, masiva y, en su lógica básica, acertada.
Los números lo confirman. Solo en julio de 2025, la compra de dólares por parte del sector privado argentino, lo que técnicamente se llama Formación de Activos Externos, alcanzó los 5.432 millones de dólares, de los cuales más de 3.000 millones fueron simplemente personas comprando billetes. Durante el gobierno de Macri, entre 2015 y 2019, esa salida acumuló casi 89.000 millones de dólares, el equivalente al 16,4% del PIB promedio de esos años.
Hasta aquí, todo parece sensato. Pero ahora viene la trampa que pocas veces se discute. El Global Findex 2021 del Banco Mundial reveló un dato que debería darnos que pensar: solo el 20% de los adultos en Latinoamérica puede reunir fondos de emergencia en 30 días sin grandes dificultades, frente al 60% en las economías desarrolladas. En Argentina, según el Observatorio de la Universidad Católica, solo el 10% de los hogares logró ahorrar algo en 2023.
La paradoja es dolorosa. Ahorramos en dólares, sí, pero los guardamos debajo del colchón, en una caja de seguridad, fuera del sistema. Son dólares que protegen contra el peso, pero que no crecen, no se multiplican, ni siquiera ganan al ritmo de la inflación de Estados Unidos. Son dólares quietos. Y cuando por fin decidimos "ponerlos a trabajar" y abrimos una cuenta en un bróker internacional, solemos hacerlo con una mezcla de urgencia, entusiasmo y desconocimiento que, estadísticamente, es la peor receta posible para invertir.
El inversor que aguanta no es el que más sabe, sino el que mejor se conoce
La segunda pérdida: el enemigo que vemos en el espejo
Cada año, DALBAR mide la diferencia entre lo que rindieron los mercados y lo que realmente ganaron las personas que invirtieron en ellos. Y conviene precisar de qué mercado hablamos: el de Estados Unidos, medido en dólares. En 2024, el inversor promedio en fondos de acciones obtuvo un 16,54%, mientras que el índice S&P 500 subió un 25,02%. Una brecha de casi nueve puntos porcentuales en un solo año. Y no es un mal año aislado. Mirando un plazo más largo, de veinte años hasta diciembre de 2024, el inversor promedio ganó un 9,24% anual frente al 10,35% del índice: perdió más de un punto cada año, no por culpa del mercado, sino por sus propias decisiones de entrada y salida.
¿De dónde sale esa pérdida? De algo muy humano: del miedo. J.P. Morgan calculó que, en los veinte años entre 2004 y 2024, quien se mantuvo siempre invertido en el S&P 500 ganó un 10,5% anual. Pero quien se perdió solo los 10 mejores días de todo ese período cayó a un 6,2%. Y quien se perdió los 30 mejores días terminó en apenas un 1,4%. El detalle decisivo es que siete de esos diez mejores días ocurrieron dentro de las dos semanas siguientes a los diez peores días.
Traducido sin tecnicismos: vender asustado justo después de una caída es casi una garantía de perderse la recuperación, porque la recuperación suele llegar pegadita a la caída. Y DALBAR confirmó que eso fue exactamente lo que pasó en 2024: la gente retiró dinero de los fondos de acciones justo antes del gran rebote del último trimestre. Vendieron abajo. No volvieron a tiempo.
Y los latinoamericanos cargamos, encima, con una presión que el inversor de un país estable no conoce. Cuando el profesional latinoamericano más necesita aguantar su cartera (porque el mundo cae y todos los manuales repiten que es el momento de no vender, incluso de comprar) resulta que su propio ingreso se está tambaleando, su moneda se devalúa y sus gastos familiares crecen. La teoría dice "no toques tu inversión". La realidad del hogar dice "necesito ese dinero ahora". Y casi siempre gana la realidad. No tanto por debilidad de carácter (esa es otra historia) sino también porque la vida aprieta.
Por eso, para nosotros, la advertencia es doble. Ya pagamos el costo de la inflación local. Ya hicimos el esfuerzo de dolarizar, que es la parte más difícil. Pero si después, invirtiendo afuera, repetimos este patrón de miedo, perdemos otro punto al año encima de todo lo anterior. Y un punto al año, sostenido en el tiempo, no es poca cosa: a treinta años, convierte 100.000 dólares en 432.000 si rindes un 5% neto, o en 761.000 si rindes un 7%. La diferencia entre una cifra y la otra, un 77% más de capital, no la decide el mercado. La decide nuestra capacidad de quedarnos quietos cuando todo grita que huyamos.
Primero los cimientos, después el tejado. En ese orden, la casa se sostiene.
Volver al principio: lo que de verdad protege una cartera
¿Qué nos hace distintos a quienes invertimos desde Latinoamérica? No es el acceso a los instrumentos: hoy cualquiera con un pasaporte y mil dólares abre una cuenta en un bróker internacional. Tampoco es la información: el mismo estudio académico se lee igual en Bogotá que en Boston. Lo que nos hace distintos es la base sobre la que apoyamos la cartera.
Ahora bien. Un inversor en un país desarrollado, con empleo estable, ingresos en dólares, seguro de desempleo que funciona y un sistema de salud que lo respalda, puede armar una cartera 80/20 y aguantarla durante una recesión sin que se le caiga el mundo. Un profesional latinoamericano que monte exactamente la misma cartera, pero sobre ingresos en moneda débil, sin un colchón líquido en dólares, con gastos familiares que se disparan en cada crisis y sin una red de protección social del Estado que lo sostenga, no tiene una cartera: tiene una bomba de tiempo emocional. Cuando el mercado caiga, venderá. Simplemente porque la vida a su alrededor le exigirá una liquidez que esa cartera, técnicamente impecable, no fue diseñada para entregar sin destruirse.
Cuando hablo de una "cartera 80/20" me refiero a una distribución en la que el 80% del dinero está en renta variable (acciones, fondos de bolsa, más rentables pero más volátiles) y el 20% en activos más estables, como renta fija o liquidez. Es una cartera agresiva, orientada al crecimiento de largo plazo.
Por eso defiendo, con convicción, que el trabajo serio no empieza eligiendo fondos, sino construyendo lo que va debajo: un fondo de emergencia de entre seis y doce meses de gastos, en dólares y líquido; en lo posible, más de una fuente de ingresos; y hábitos que vuelvan automática la decisión de ahorrar e invertir, para que la fuerza de voluntad, que flaquea en los peores momentos, deje de ser la pieza de la que todo depende. La cartera viene después. Y cuando viene, casi aburre: diversificada globalmente, de bajo costo, rebalanceada sin pedir permiso ni consultar el estado de ánimo. No es casualidad que los fondos diseñados para rebalancearse de forma automática, los llamados fondos mixtos o de ciclo de vida, muestren la menor brecha de comportamiento: al quitarle al inversor la decisión de cuándo entrar y salir, le quitan también la oportunidad de equivocarse.
La conclusión no es que Latinoamérica condene a su gente a la pobreza. Es más incómoda y, a la vez, más esperanzadora. El castigo de vivir en moneda débil y, encima, actuar por impulso, se puede revertir. Pero no se revierte con más análisis técnico ni encontrando el fondo perfecto. Se revierte construyendo, antes que la cartera, la estructura de vida que permitirá que esa cartera sobreviva a su dueño.
Por eso digo que la cartera no es la primera decisión, sino la última. Y que el inversor latinoamericano que llega con sus hojas de cálculo y sus comparativas no se equivoca en lo que pregunta. Se equivoca, apenas, en el orden. Cuando entendemos eso, cuando ponemos los cimientos antes que el tejado, dejamos de llegar tarde. Y dejamos, por fin, de perder el dinero dos veces.