Bill Nygren, gestor de Oakmark Fund : Reflexiones actuales.
¿Quién es Bill NYgren?.
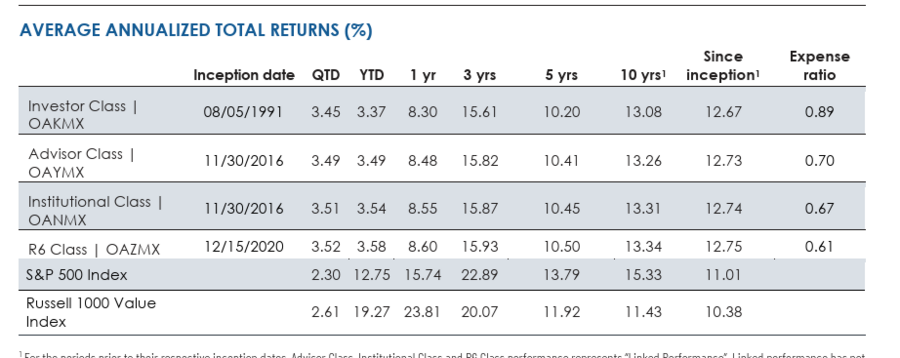
Es uno de los gestores más seguidos y rentables de bolsa. Su biografía y forma de pensar y actuar la pueden encontrar aquí. En Rankia aparecen numerosas menciones, como las de Pepe Diaz, Rebuzner. La rentabilidad de su fondo es la siguiente.
Sus cartas trimestrales son un verdadero tesoro para los inversores y por eso transcribimos sus reflexiones del III timestre del 2026.
"¿ Está el mercado caro?
A simple vista, es fácil concluir que el S&P 500 está sobrevalorado. Su PER es elevado en comparación con los promedios históricos: aproximadamente 20 veces las estimaciones de ganancias futuras frente a un promedio histórico de unas 16 veces. Sin embargo, su tasa de crecimiento esperada también es elevada, actualmente entre un 10 % y un 12 %, frente al 8 % y el 10 % histórico. Creemos que estos dos factores se compensan mutuamente, lo que hace que los múltiplos actuales sean razonables. Pero eso no significa que el mercado no pueda caer.
¿ Se pueden adivinar las correciones?
En promedio, el mercado experimenta una corrección del 10 % cada uno o dos años, y aproximadamente la mitad de esas correcciones terminan convirtiéndose en caídas del 20 %. No creemos que las correcciones sean predecibles, por lo que no intentamos predecir el momento oportuno para invertir. En cambio, animamos a los accionistas a reequilibrar periódicamente sus carteras para alcanzar sus asignaciones de activos objetivo, de modo que, si el mercado cae, estén en condiciones de aumentar sus posiciones.
Opinion actual sobre la gestión activa y la concentración del SP500
Creo que la inversión pasiva ha tenido mucho sentido para muchos inversores. Cuando el S&P 500 era un índice bien diversificado, poseerlo de forma pasiva era una manera muy económica de participar en el crecimiento de la economía estadounidense. La gestión activa ofrecía la posibilidad de obtener mayores rendimientos que el índice o reducir el riesgo. Hoy en día, el S&P 500 ya no es el índice ampliamente diversificado que fue. Las acciones que se clasifican como tecnológicas, o que lo fueron anteriormente, ahora dominan el índice. Esto puede no perjudicar los rendimientos, pero sí aumenta el riesgo. La gestión activa actual, además de sus beneficios potenciales históricos, puede ayudar a diversificar una cartera que se ha vuelto más concentrada de lo que un inversor desea. Los titulares parecen estar provocando ansiedad en torno a la concentración de los índices.
Herramientas y ratios para valorar acciones. La inflación actual y la inversión en dividendos preferida hoy en día.
Una de nuestras principales herramientas de valoración es el modelo de flujo de caja descontado, que consiste, en esencia, en sumar el efectivo que se espera que una empresa devuelva a sus accionistas desde el presente y de forma indefinida, asignando un menor valor a los flujos de caja que se producirán en un futuro más lejano. La tasa de descuento que utilizamos se obtiene sumando una prima de riesgo a la rentabilidad que se podría obtener invirtiendo en bonos. Una mayor inflación suele traducirse en una mayor rentabilidad de los bonos, lo que, a su vez, reduce nuestras valoraciones estimadas. No obstante, una mayor inflación también tiende a impulsar el crecimiento esperado de los beneficios, lo que actúa como un contrapeso significativo. Si aplicamos a la renta variable el concepto de «riesgo de duración» —la idea de que, cuanto más tiempo haya que esperar para recuperar el capital, mayor es el riesgo—, observamos que unos tipos de interés más elevados tienden a penalizar más a las acciones con múltiplos de valoración altos que a aquellas empresas que devuelven efectivo a sus accionistas a corto plazo. Por tanto, ante unos tipos de interés más altos, preferimos las compañías que retribuyen a sus accionistas mediante recompras de acciones o dividendos, frente a aquellas que destinan su capital a un crecimiento a muy largo plazo.
El ciclo económico y el horizonte temporal de las inversiones.
El análisis de Oakmark se centra mucho más en el nivel empresarial que en el macroeconómico. Nuestra previsión macroeconómica parte siempre de la premisa de que, en un plazo de siete años, la situación mundial será «normal». Por lo general, esta perspectiva no difiere lo suficiente del consenso del mercado como para condicionar nuestra cartera. Sin embargo, en periodos de pesimismo extremo —como durante la crisis financiera mundial o la pandemia de COVID-19—, confiar en que el mundo volverá a la normalidad en siete años puede hacernos adoptar una postura considerablemente más optimista que la de otros inversores.
¿ Qué tipo empresas comprar y cuánto pagar ?
Consideroa que aún persiste la percepción general de que, como inversores en valor, Oakmark se limita a adquirir empresas de calidad inferior a la media. Para nosotros resulta evidente que es el precio lo que determina si una acción constituye una inversión de valor; al precio adecuado, cualquier compañía puede ser considerada como tal. Si bien el fondo Oakmark incluye numerosas empresas que calificaríamos como negocios promedio —que cotizan con importantes descuentos—, nuestras principales posiciones (Salesforce, Airbnb e Intercontinental Exchange) presentan una trayectoria más propia de empresas en crecimiento, pero cotizan a precios que, a nuestro juicio, representan una buena oportunidad de valor.
Importancia de navegar bajo la piel de los índices.
Dada la sólida rentabilidad de las acciones de valor (*value stocks*) este año, especialmente las de mediana capitalización, ¿por qué Oakmark no ha participado de manera más activa? Los índices de valor se han beneficiado considerablemente de las empresas de infraestructura para inteligencia artificial (IA): fabricantes de computadoras, memoria, semiconductores y productos relacionados. Aunque muchas de estas empresas presentaban ratios precio-beneficio (PER) bajos y podrían haber encajado en nuestra cartera, no nos sentíamos cómodos asumiendo que sus drásticos aumentos en los beneficios fueran permanentes en lugar de cíclicos. Más de la mitad de la rentabilidad del índice Russell Value este año proviene de estos valores relacionados con la IA. Si los beneficios actuales resultan ser duraderos, estas acciones podrían seguir siendo buenas inversiones; si, por el contrario, resultan ser cíclicos, es poco probable que tengan un buen desempeño. Al no tener la convicción suficiente de que dichos beneficios sean duraderos, hemos considerado que conllevan un riesgo excesivo para invertir en ellas. Hasta ahora, este año, ha sido una gran oportunidad perdida.
Cabe señalar que, a finales de junio, Russell trasladó la mayoría de las empresas de infraestructura de IA del índice Russell Value al índice Russell Growth. Por tanto, si estamos en lo cierto al evitar estos valores, cualquier caída futura afectará al índice Russell Growth, en lugar de provocar que el índice Value pierda las ganancias acumuladas. En cuanto a la capitalización bursátil, definamos algunos conceptos. Cuando decimos que Oakmark invierte en empresas «grandes», nos referimos a su tamaño en términos fundamentales, no simplemente a su capitalización bursátil. Por lo general, limitamos nuestro universo de inversión a aquellas empresas que se sitúan entre las 250 más grandes de EE. UU. en función de sus ventas, su EBIT o su patrimonio neto. Esto da lugar a una lista de unas 350 empresas, ya que la mayoría de las compañías que son grandes según un criterio también lo son según los otros. Consideramos que definir el concepto de «grande» basándose en los fundamentos del negocio genera un universo de menor riesgo que si se definiera únicamente por la capitalización bursátil. Consideramos que el Oakmark Fund está invertido en su totalidad en grandes empresas. Morningstar, sin embargo, define el concepto de «gran empresa» basándose en la capitalización bursátil. Su categoría de «gran capitalización» (large-cap) comienza actualmente en torno a los 90 000 millones de dólares, ya que las empresas que superan ese umbral representan, en conjunto, cerca del 70 % de la capitalización del mercado estadounidense.
El siguiente 20 % se clasifica como «mediana capitalización» (mid-cap), un segmento que actualmente abarca hasta aproximadamente los 15 000 millones de dólares. Dado que gran parte de la capitalización bursátil se concentra hoy en día en grandes empresas tecnológicas, las compañías de gran tamaño que tenemos en cartera —como General Motors, Delta Air Lines y Nike— se clasifican como valores de mediana capitalización. De hecho, según Morningstar, la mayor parte de nuestra cartera entra ahora en la categoría de mediana capitalización, debido a que nuestras empresas de gran tamaño presentan ratios precio-beneficio (PER) muy bajos. Sin embargo, este no es el segmento de los índices de mediana capitalización que ha tenido un mejor desempeño. Los valores de mediana capitalización con mejor rendimiento han sido, por lo general, empresas más pequeñas con un potencial prometedor —y, por tanto, con valoraciones elevadas—, lo cual, sencillamente, no se corresponde con el tipo de empresas que tenemos en nuestra cartera.
Su apuesta sectorial; El sector financiero.
Consideramos que nuestras acciones del sector financiero, al igual que el resto de nuestra cartera, tienen un precio tal que la combinación de un crecimiento moderado, dividendos y recompras de acciones debería generar una rentabilidad anual de al menos el 10 %. Por tanto, no dependemos de una expansión de los múltiplos de valoración para obtener una rentabilidad aceptable. No obstante, también creemos que los fundamentos de sus negocios justifican múltiplos más elevados. Mientras esperamos a que otros inversores lleguen a esta misma conclusión, la mayoría de nuestras empresas están aprovechando los niveles actuales de cotización para reducir el número de acciones en circulación
Resumiendo:
Valor basado en fundamentos: Oakmark considera que cualquier empresa puede ser una inversión de valor si el precio es lo suficientemente atractivo. Evalúan compañías grandes según características como ventas, EBIT o patrimonio, no únicamente por capitalización bursátil.
Disciplina de valoración: Sólo invierten en negocios que creen pueden ofrecer al menos un 10% de rendimiento anual a largo plazo, priorizando la preservación de capital y minimizando el riesgo de pérdidas permanentes.
Enfoque a largo plazo: Invierten pensando que, aunque los precios y los fundamentales puedan separarse temporalmente, estos tienden a converger con el tiempo, aprovechando las desconexiones del mercado como oportunidades.
Gestión activa con alta convicción: Mantienen una cartera concentrada, basada en sus mejores ideas, con el objetivo de generar resultados superiores y diferenciarse del índice, no replicarlo.
Análisis de riesgos y humildad ante los errores de predicción: Constantemente revisan sus tesis de inversión en base al seguimiento de los resultados reales de las empresas, y ajustan el tamaño de las posiciones cuando los fundamentales divergen de sus expectativas.
Enfoque micro, no macro: Las decisiones de inversión se enfocan más en el análisis individual de cada empresa que en predicciones macroeconómicas, asumiendo que el entorno será "normal" en el largo plazo.
Preferencia por compañías que devuelvan efectivo: Dan valor a empresas con políticas activas de recompra de acciones y dividendos, especialmente en entornos de tasas de interés más altas.
Esta filosofía ha permitido a Oakmark diferenciarse, priorizando retornos consistentes y baja probabilidad de pérdida permanente, aunque puedan quedar rezagados durante periodos en que las modas del mercado impulsan sectores o acciones específicas.