
Pensamientos sobre la inversión en valor.
El aprendizaje.
En general, respeto profundamente la sabiduría acumulada a lo largo de los años y en el ámbito académico, y siempre desconfío de quienes afirman que el autoaprendizaje es la única forma de adquirir conocimiento.
Pocas de las habilidades que poseemos las adquirimos de forma autodidacta.
Para mí, ser autodidacta en cualquier cosa es una circunstancia que afortunadamente ahora puedes elegir en España, en épocas pasadas no. Esto no es para desmerecer a quienes son autodidactas, pèro si puedes aprisa y evitarte cinco años de errores, ¿acaso eso no tiene valor? .
He vivido suficientes altibajos y he conocido a suficientes inversores y como para saber que la mayoría de la gente no bate a los mercados,aunque obtenga rentabiliades positivas en estos ultimos años alcistas,debid al movimiento alcista de los mercados.
He vivido suficientes altibajos y he conocido a suficientes inversores y como para saber que la mayoría de la gente no bate a los mercados,aunque obtenga rentabiliades positivas en estos ultimos años alcistas,debid al movimiento alcista de los mercados.
Del dicho al hecho hay un trecho.
A lo largo de los años, he comprobado que a la mayoría de la gente se le pueden enseñar los fundamentos de la inversión, y en particular de la inversión en valor. Creo firmemente que es una habilidad como cualquier otra. Pero, como toda habilidad, es mucho más difícil de enseñar correctamente o de poner en práctica de lo que muchos creen.
Creo firmemente que invertir es más un arte que una ciencia - Los conocimientos económicos son necesarios pero no suficientes.
En primer lugar, invertir puede ser complicado, incluso para quienes tienen experiencia. Cabe preguntarse por qué hay tan pocos inversores exitosos de los que se oye hablar que lleven en el negocio y que haya sobrevivido ciclos bajistas. Los estuidos de SPIVA nos los muestran
Esto se debe a que, al menos desde mi punto de vista, la idea misma de invertir con éxito de forma constante a lo largo del tiempo se opone inherentemente a la idea de la rutinización o de intentar encontrar una fórmula que siempre funcione.
Diría que todos los inversores de valor hay tenido ,años no malos también horribles.
Diría que todos los inversores de valor hay tenido ,años no malos también horribles.
Creo firmemente que no existen tales fórmulas. También creo firmemente que cualquiera que intente cuantificar lo incuantificable, como es el caso, tarde o temprano se encontrará con la otra cara de la moneda. ( Equipo directivo, intereses de los gestores e inversores, tomas de decisiones, gobierno corporativo .etc)
A la hora de realizar valoraciones cuando cambiamos las proyecciones de cifras o el múltiplo de algo aunque sea un 20% se trata, en el mejor de los casos, de una simple suposición. Al fin y al cabo, sigue siendo una suposición.
El consenso y tu disenso.
La inversión en valor va más allá de lo superficial que nos dice el mercado, nos preguntamos por qué sucede eso y qué podría ocurrir. La diferencia entre el pensamiento de primer nivel y el de segundo nivel, en mi opinión, es que el primero es reactivo, mientras que el segundo es increíblemente complejo y analítico.
La inversión en valor va más allá de lo superficial que nos dice el mercado, nos preguntamos por qué sucede eso y qué podría ocurrir. La diferencia entre el pensamiento de primer nivel y el de segundo nivel, en mi opinión, es que el primero es reactivo, mientras que el segundo es increíblemente complejo y analítico.
Puedes tener en cuenta aspectos como la contraposición entre lo que dice el consenso y lo que tú piensas, el abanico de resultados futuros, el margen de error, las probabilidades históricas, la psicología del consenso y el resultado de todo ello.
¿ Qué sucede cuando al día siguiente de comprar una acción que consideras barata ,baja un 25%?.
El principal problema de la inversión radica en que superar al mercado a largo plazo depende de pronósticos acertados que van en contra de la tendencia general del mercado. ¿Por qué esto representa un problema?
Porque tales pronósticos son extremadamente difíciles de realizar correctamente y a largo plazo. No puedes hacer lo mismo que todos los demás y esperar obtener mejores resultados con el tiempo. El comportamiento convencional suele generar resultados convencionales. Se necesita un comportamiento no convencional para generar resultados del mismo tipo. Tiene sentido, ¿verdad?
Si crees que invertir es sencillo, probablemente no estés teniendo en cuenta las complejidades del mercado, ni lo que se necesita para obtener un rendimiento superior (más allá de lo que yo consideraría "suerte", tema que abordaremos más adelante).
Las Teleperformance de Fernando
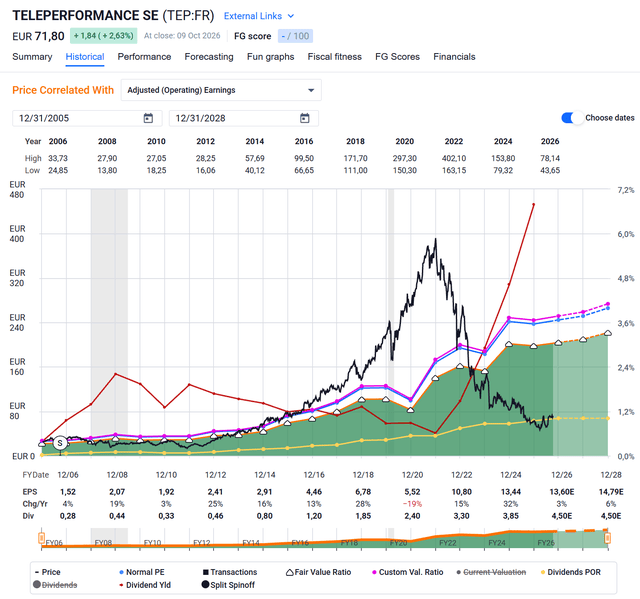
Si el mercado se equivocó al ver el corto plazo y confundirlo con una disminución de las ganancias a largo plazo o un deterioro del valor, ¿qué ocurre con empresas como Teleperformance, que ni siquiera presentan deterioro alguno? Al fin y al cabo, sus ganancias son sólidas o, al menos, estables.
¿Qué nos dice esto sobre los sectores machados hoy en día ?
La forma en que los humanos procesamos la información es fascinante. En mi opinión, comprender esto es clave para ser un inversor exitoso en cualquier ámbito. He descubierto que, con el tiempo, hacer más o menos lo contrario de lo que indica el sentimiento del mercado puede ser lo correcto (aunque aplicarlo a ciegas es una receta para el desastre). Lo que quiero decir es que, si bien los mercados suelen sobrevalorar los activos o las acciones; el proceso para un inversor, o incluso para un pequeño grupo de inversores con acceso a la misma información que todos los demás que tienen una opinión contraria, es sumamente difícil.
Porque constantemente te encuentras en una situación en la que te cuestionas a ti mismo. Te preguntas: ¿y si la mayoría tiene razón? ¿Y si tu opinión, de hecho, es errónea?
Los inversores que vendieron acciones de Telperformance no tenían acceso a información diferente ni adicional a la nuestra. Leían los mismos informes, participaban en las mismas teleconferencias sobre resultados y presentaban los mismos documentos. La valoración que vimos en 2020 y la que vemos ahora no pueden ser correctas a la vez. La valoración cuando la empresa cotizaba cerca de 400 €/acción se basaba en unos beneficios inferiores a los que obtiene actualmente, cuando cotiza a 70 €/acción.
Si no pueden tener razón ambas, entonces eso significa que una tiene razón o ambas están equivocadas.
Puede que todo esto suene muy obvio, pero piénsalo bien. Porque de eso se trata la inversión en valor.
Se podría argumentar que «Sí, Teleperformance, que ofrece una rentabilidad del 6,3%, tiene una calificación BBB y es líder mundial en su sector, solo vale 5,3 veces su PER». Pero, en ese caso, me intrigaría mucho la justificación. Y la reacción automática de «por la IA» es algo que creo haber abordado ya en artículos anteriores.
¿Se puede batir al mercado?
¿Se puede batir al mercado?
Una opinión muy común en ciertas escuelas de pensamiento de inversión es: "No se puede vencer al mercado". Mi respuesta a eso siempre ha sido: "¿En serio?".
Porque los inversores han superado al mercado de forma constante. No son muchos, y cuanto más tiempo pasa, más suelen "caer". Pero algunos lo consiguen.
La suerte.
La mera casualidad puede generar empresas unicornio y rendimientos excepcionales momentáneos. Aplaudo a los inversores que lo logran y celebro su éxito individual. Pero no intento copiar lo que hacen, porque creo firmemente que su éxito no se basa en la habilidad, sino en la casualidad. Solo se oye hablar de quienes obtuvieron un rendimiento superior al 1000%, pero no de quienes perdieron todo o gran parte de su capital utilizando la misma estrategia.
Los mercados ineficientes tienen múltiples causas. Teleperformance y su infravaloración no son la excepción. Entre las causas comunes se encuentran numerosos inversores que trabajan diligentemente con los mismos recursos; pero es aquí donde entra en juego el factor humano y Job. No somos máquinas, sino que nos impulsan la codicia, el miedo, la envidia y otras emociones que afectan nuestra capacidad de tomar decisiones.
Esto no es un problema (a menos que no puedas controlarlo); es nuestra palanca para obtener un rendimiento superior.
Por lo tanto, lo que quiero decir es que un mercado impulsado por las emociones, los precios erróneos y los errores puede ser superado por inversores con una visión que vaya en contra de esto, o que lo intente.
Ivan Martín suele decir que compra con la nariz tapada cuando dan ganas de vender.
¿ Cómo afecta la I.A. a la inversión en valor?.
Ivan Martín suele decir que compra con la nariz tapada cuando dan ganas de vender.
¿ Cómo afecta la I.A. a la inversión en valor?.
Se podría argumentar que la introducción de algoritmos y software, la IA, ha reducido el papel de las emociones, pero yo sostengo que, de hecho, lo ha ampliado.
Porque los humanos crearon los algoritmos y el software. Eso significa que la tecnología solo ha cambiado la forma en que nuestras emociones se transmiten a los precios; no ha eliminado nada.
Los algoritmos y el software de negociación, en realidad, no eliminan el juicio ni el comportamiento humanos; simplemente los automatizan. Y esta automatización es una de las principales razones de la volatilidad actual del mercado. Como ya he dicho, estos algoritmos no los eliminan, sino que amplifican las consecuencias de las emociones humanas.
Por ello, el papel del inversor orientado al valor no ha disminuido en absoluto últimamente.
De hecho, se ha vuelto más importante. Simplemente necesitamos ser aún más resistentes y tolerantes a la volatilidad del mercado.
Conclusión.
Esto significa que no creo que el mercado sea un juez infalible del valor. Es un mecanismo para determinar los precios, y estos reflejan las expectativas, los incentivos, los temores y las ambiciones de quienes participan en él, nada más. A veces esas expectativas son razonables. Otras veces no lo son.
Mi trabajo como inversor no consiste simplemente en discrepar con el mercado. La discrepancia, por sí sola, carece de valor. Mi trabajo consiste en identificar situaciones en las que creo que las expectativas del mercado son sustancialmente incompatibles con el probable futuro económico de una empresa. Me equivocaré. Me he equivocado muchas veces antes y espero volver a equivocarme muchas veces más. El objetivo no es eliminar los errores, lo cual considero imposible, sino construir un proceso de inversión que pueda sobrevivir a ellos.
Eso requiere más que encontrar empresas que parezcan baratas. Requiere comprender la calidad del negocio, la solidez financiera, la valoración, las probabilidades y, quizás lo más importante, las propias limitaciones. También requiere paciencia. El mercado no tiene la obligación de estar de acuerdo conmigo mañana, el mes que viene ni siquiera el año que viene. Una buena tesis de inversión puede seguir siendo impopular durante mucho tiempo.


