Actualización Visa (2016-2025): análisis financiero de rentabilidad, márgenes y recompra de acciones
Este análisis de Visa (2016-2025) repasa su evolución financiera, con especial atención a la rentabilidad, los márgenes y su capacidad de generación de caja, comparativas con su principal competidor y un estudio de su modelo de negocio basado en redes de pago y efecto red.
Hoy voy a compartir un análisis de Visa, una de las compañías líderes en el sector de los pagos electrónicos a nivel global. Su actividad se basa en operar una de las redes de pagos más grandes del mundo, conectando bancos, comercios y consumidores para facilitar transacciones seguras y eficientes. Gracias a su efecto red y a la creciente digitalización de los pagos, Visa mantiene una posición dominante dentro de la industria financiera.
1. Introducción
Visa se fundó en 1958 como "BankAmericard" por el Bank of America. Fue el primer sistema de tarjetas de crédito emitidas por un banco y estaba destinado a facilitar las transacciones y pagos de los clientes del Bank of America.
En 1976, BankAmericard cambió su nombre a Visa y se convirtió en una entidad independiente. A lo largo de las décadas de 1970 y 1980, Visa expandió sus operaciones internacionalmente, permitiendo que sus tarjetas fueran aceptadas en diversos países alrededor del mundo.
Visa experimentó cambios significativos en su estructura corporativa. En 2007, la empresa se reorganizó como una empresa de acciones cooperativas con Visa Inc. como entidad de propiedad pública y Visa International Service Association como una organización sin fines de lucro.
A medida que avanzaba la tecnología, Visa ha liderado la innovación en métodos de pago. Introdujo la tecnología de chip y PIN para mejorar la seguridad de las transacciones y ha estado involucrada en el desarrollo y la adopción de pagos sin contacto y tecnologías móviles.
En 2008, Visa Inc. llevó a cabo una oferta pública inicial (IPO) y comenzó a cotizar en la Bolsa de Nueva York bajo el símbolo V. Esta medida marcó un hito importante en su historia y reflejó su posición destacada en la industria de servicios financieros.
Visa se ha convertido en un líder mundial en servicios de pago, facilitando millones de transacciones diarias a través de tarjetas de crédito, débito y otras formas de pago electrónico. Su red global conecta a bancos, comerciantes y consumidores, facilitando pagos seguros y eficientes.
Visa ha mantenido un fuerte compromiso con la innovación continua y la seguridad en las transacciones electrónicas. Además, ha explorado nuevas áreas, como la colaboración con empresas fintech y el impulso de soluciones de pago digital.
Hoy en día, Visa es una de las marcas más reconocidas en el mundo de los pagos electrónicos, y su influencia se extiende a nivel global, desempeñando un papel esencial en la evolución de la forma en que las personas y las empresas realizan transacciones financieras.
Como principales accionistas institucionales destacan gestoras como The Vanguard Group (9,52%), BlackRock (5,44%), State Street Global Advisors (4,88%) o Fidelity Management & Research (2,67%).
Dos de los principales miembros del equipo directivo son:
Ryan McInerney: licenciado en finanzas por la Universidad de Notre Dame, es el actual CEO de Visa desde febrero de 2023. Anteriormente ha trabajado en Visa como presidente del Consejo de Administración desde 2013, CEO de la sección de banca minorista en JPMorgan Chase y director de McKinsey & Co.
Chris Suh: licenciado en contabilidad y finanzas y MBA por la University of Washington, es el actual vicepresidente ejecutivo y CFO de Visa desde julio de 2023. Anteriormente ha desempeñado puestos de alta dirección en empresas como Cardlytics, Electronic Arts, Microsoft o PwC.
2. Solidez
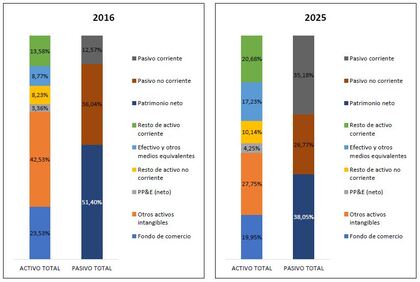
Antes de analizar las distintas ratios, haré una pequeña comparación de las estructuras de los balances en 2016 y 2025 para ver como evolucionó cada una de las partidas.
En el activo se observa que los activos intangibles representaron una parte importante del total, aunque también han disminuido de forma bastante abrupta (desde un 66,06% hasta un 47,70%). Por el contrario, aumentó el pasivo corriente, especialmente las partidas del efectivo y equivalentes (desde un 8,77% hasta un 17,23%) y resto de activo corriente (desde un 13,58% hasta un 20,68%).
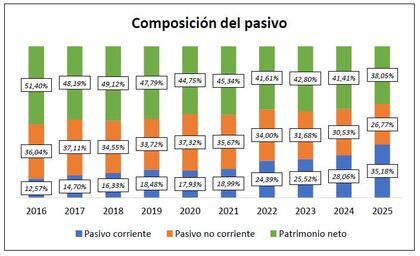
Dentro de las partidas de financiación, la mayor variación fue en la financiación propia, que disminuyó desde un 51% en 2016 hasta un 38% en 2025, aumentando la financiación ajena tanto a corto plazo desde un 13% hasta un 35%.
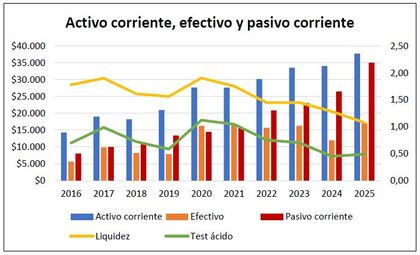
Comenzando a hablar de las ratios relacionadas con el balance, el activo corriente siempre fue superior a las deudas a corto plazo de la empresa, tomando la ratio de liquidez valores comprendidos entre 1,5 y 2. Aun así, la tendencia de la ratio de liquidez es ligeramente bajista, ya que en 2016 estaba en valores de 1,78 frente a un 1,08 en 2025, destacando especialmente la subida del pasivo corriente desde 2021, que aumentó un 123% frente a un 37% del activo corriente en el mismo periodo.
El efectivo tuvo siempre una importancia alta en la estructura del balance, ya que incluso llegó a superar a la totalidad de las deudas a corto plazo en alguna ocasión. Sin embargo, igual que ocurría en la ratio de liquidez, desde 2020 ha ido disminuyendo poco a poco, pero aun se mantiene en porcentajes excelentes cerca del 50% en 2025.
Para Visa, el empeoramiento de las ratios de liquidez y test ácido no deberían suponer un problema a largo plazo, ya que las partidas que más aumentaron estaban más relacionadas con aspectos operativos (settlement payable, incentivos a clientes o gastos por litigios) y no financieros. Visa tiene un modelo de negocio con una generación de caja ultra predecible y con posibilidad para acceder a financiación en caso de que la necesite de manera urgente con excelentes condiciones.
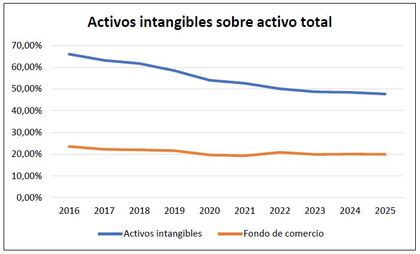
Una parte importante en el balance de Visa son los intangibles. Estos representaron en 2025 casi la mitad del balance total y llegaron a representar casi el 70% en 2016. Sin embargo, en los intangibles destaca por encima de todo son contratos que tiene Visa con bancos, tanto emisores como adquirientes, así como grandes clientes y partners de red, una parte muy importante en el negocio de Visa, que se basa fundamentalmente en redes y contratos (una de sus principales ventajas competitivas es el efecto red).
Por tanto, unos intangibles tan elevados, en el caso concreto de Visa, no son en absoluto negativos, sino al contrario. El hecho de que hayan ido disminuyendo su importancia se debe, principalmente, a un mix de un mayor aumento de otras partidas y sucesivas amortizaciones de estos intangibles, y no por pérdidas de contratos.
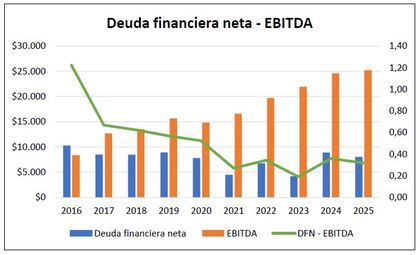
Dentro del pasivo, la deuda financiera neta tan solo tuvo un aumento especialmente destacado en 2016, debido a la adquisición de Visa Europe, y otro en 2024 de más del 100%, causado por una disminución del efectivo (la deuda financiera se mantuvo en el mismo nivel en 2023 y 2024). Otro punto positivo sobre la deuda financiera es que, aquella con vencimiento inferior a un año, tiene un peso bajísimo sobre el total de deuda, siendo casi todos los años del 0%.
Si se compara la evolución de la deuda financiera neta con el EBITDA, se observa una clara diferencia entre el EBITDA, que aumentó año tras año, y la deuda, que hizo justo todo lo contrario, llegando a estar todos los años el EBITDA por encima de la deuda desde 2017. Esto no solo es una clara señal de un balance conservador, sino que el crecimiento tan vertiginoso del EBITDA demuestra que es una empresa que mejora sus números y, en momentos de incertidumbre como en 2020, consigue mantenerse estable.
Concluyendo con la ratio de autonomía financiera, se observa que el patrimonio neto tiene un peso elevado dentro del pasivo. Sin embargo, desde 2016 el patrimonio neto ha ido disminuyendo desde un 51% hasta un 38% en 2025, mientras que la financiación a corto plazo ha aumentado desde un 12% hasta un 35% en 2025.
Este cambio en la estructura se debe principalmente a las principales partidas relacionadas con aspectos operativos como settlement payable, incentivos a clientes o gastos por litigios, que crecieron un 119%, 425% y 209%, respectivamente, en los diez años estudiados. A pesar de que parezcan crecimientos desproporcionados, como veremos más adelante ni los márgenes ni las rentabilidades ni la generación de caja se han deteriorado.
Dentro del patrimonio neto, las reservas han crecido a un ritmo medio del 5% anual con algunos años creciendo más del 10% interanual, pero han disminuido en tres ocasiones y dos de ellas los últimos dos años.
3. Rentabilidad
Los ingresos de Visa se dividen en tres segmentos principales de negocio:
Servicios: este segmento está centrado en los ingresos recurrentes generados por los bancos y emisores de tarjetas, que pagan por el uso de la infraestructura de Visa. Algunos de los servicios que se incluyen son mantenimiento de la cuenta, comisiones por utilización o tarifas por otros servicios financieros.
Proceso de datos: este segmento representa los ingresos obtenidos del procesamiento de pagos y las tarifas que cobra por cada transacción realizada a través de su red. Algunos ejemplos incluyen tarifas por transacción o comisiones de procesamiento.
Transacciones internacionales: este segmento se beneficia de los pagos transfronterizos y la conversión de divisas, generando ingresos adicionales cuando los consumidores usan sus tarjetas fuera de su país de origen.
Otros ingresos: este segmento incluye una diversidad de ingresos no recurrentes o que no provienen de las transacciones financieras directas, sino de licencias, inversiones o servicios complementarios.
Es importante mencionar un apartado de gastos: incentivos de clientes. Consisten en pagos, descuentos o beneficios que Visa otorga a sus clientes estratégicos para incentivar el uso de su red de pagos y promover productos o servicios específicos. En este último año el gasto en incentivos a clientes supuso casi un 40% de los ingresos totales.
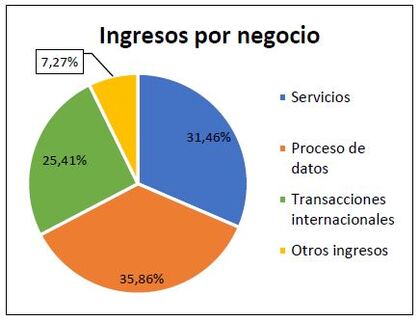
Como se observa en el gráfico, Visa tiene una diversificación por negocio muy buena:
Servicios (31%): es la base más defensiva con ingresos muy estables y recurrentes.
Proceso de datos (36%): cada transacción genera un margen altísimo, además de escalar muy fácilmente aumentando el margen sin apenas costes adicionales a medida que aumenta el volumen.
Transacciones internacionales (25%): es la parte más rentable, capturando el crecimiento del comercio global.
Aun así, lo más importante no es que estén equilibrados, sino que depende de factores diferentes que se refuerzan entre sí: consumo, digitalización y comercio internacional.
Para mejorar la diversificación por negocio, a nivel geográfico depende tan solo un 40% de la economía local. Pero esta diversificación va más allá de simplemente la localización geográfica, ya que complementa la diversificación por negocio: las transacciones internacionales dependen poco de EEUU y el procesamiento de datos crece especialmente en los mercados emergentes, donde se incrementa cada vez más el uso de tarjetas.
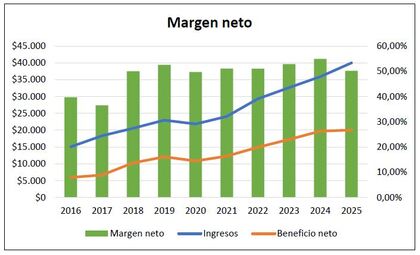
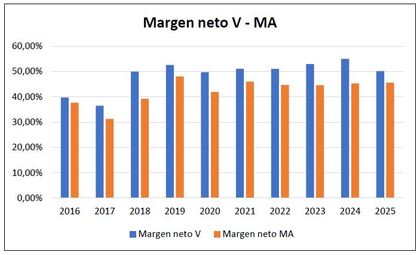
Tanto las ventas como el beneficio neto tuvieron un crecimiento espectacular esta última década, habiendo disminuido tan solo en 2020 (un 5% las ventas y un 10% el beneficio neto) y con un aumento medio anual del 12% los ingresos y del 15% el beneficio neto. Además, los márgenes netos fueron todos los años elevadísimos muy por encima del 30% todos los años y llegando a superar el 50% en numerosas ocasiones.
Comparando los datos de Visa con Mastercard (MA) la única empresa que es capaz de conseguir márgenes ligeramente similares alcanzando porcentajes por encima del 30%, aunque suele estar un poco por debajo de Visa. Estos márgenes tan elevados y la poca competencia muestran un mercado claramente oligopolístico dominado por dos empresas a nivel global.
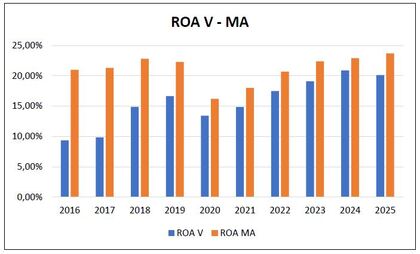
El ROA de Visa es excelente y con una clara tendencia alcista superando el 5% mínimo todos los años. Por término medio, el ROA de Visa los últimos diez años fue del 15,66%. Sin embargo, comparado con su principal competidor como es MA, estuvo todos los años por debajo, aunque MA tuvo una tendencia mucho más plana que V, ya que la diferencia entre ambas empresas se fue acortando con el paso del tiempo.
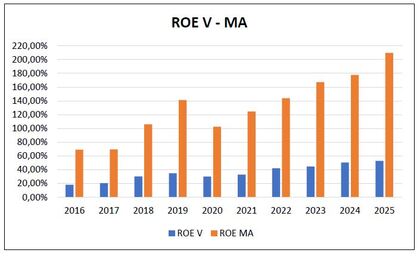
El ROE de Visa también es elevadísimo y con una tendencia alcista, habiéndose casi triplicado en estos diez años y con un ROE medio anual del 35,65%. Sin embargo, comparado con MA ocurre lo mismo que en el ROA, ya que estuvo por debajo y, además, aquí MA sí que tuvo una tendencia alcista, aunque aquí hay que hacer una distinción, ya que MA utilizó la reducción del patrimonio neto para aumentar las rentabilidades ROE, técnica que no empleó V.
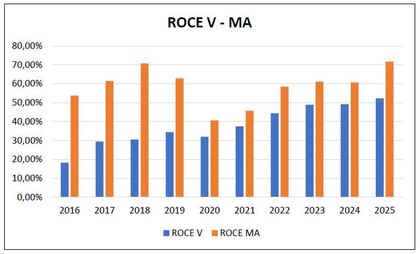
El ROCE de Visa, igual que las ratios anteriores, también superó con creces el 15% mínimo y con una tendencia alcista llegando a superar el 50% en 2025. Por término medio, el ROCE de Visa fue del 37,70% al año. sin embargo, igual que ocurría en las dos ratios anteriores, MA estuvo siempre por encima en ROCE, aunque en este caso la diferencia no ha sido tan elevada como en el ROE y ha ido disminuyendo con el paso de los años.
Como conclusión, aunque Visa haya conseguido márgenes neto superiores a Mastercard pero peores ratios de rentabilidad ROA, ROE y ROCE, los números de Visa mejoran año tras año y muy por encima de los mínimos exigidos con rentabilidades elevadísimas. Además, el contexto de duopolio no debería perjudicarle, ya que tanto una empresa como otra tienen un efecto red enorme y cambiar de una empresa a otra sería muy costoso para sus clientes.
4. Beneficio/ Dividendo – Evolución de las acciones
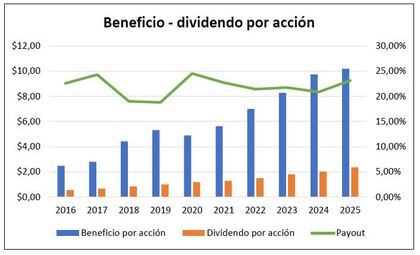
El beneficio por acción tuvo una tendencia claramente alcista aumentando casi todos los años excepto en 2020 cuando disminuyó un 8%. Por término medio, el beneficio aumentó a un ritmo del 18% interanual y se multiplicó por 4 veces desde 2016.
El dividendo por acción también tuvo una evolución tan buena como el beneficio, habiendo crecido todos los años sin excepción, llevando ya un total de 18 años consecutivos, y con un ritmo medio anual del 17,43%. Igual que el beneficio, se multiplicó por 4 veces desde 2016.
A pesar de estos aumentos tan elevados tanto del beneficio como del dividendo por acción, la empresa ha mantenido una ratio payout muy baja entre el 20% y el 25%. Esto se debe a que la empresa prioriza el crecimiento del beneficio por acción al pago de dividendos en efectivo a través de las recompras de acciones por dos razones principales: a nivel fiscal es más rentable para el accionista y la reinversión del beneficio en la empresa genera retornos muy elevados y es capaz de mejorarlos año tras año.
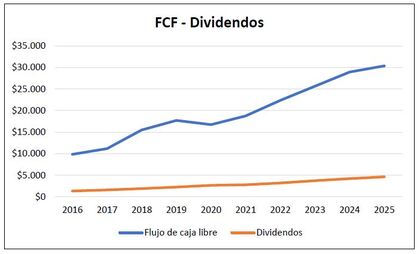
El flujo de caja libre da sobradamente para pagar el dividendo total todos los años. Además, como comenté en el apartado anterior, la empresa no es muy propensa a repartir dividendos elevados en efectivo, prefiriendo el método de recompras de acciones aumentando el beneficio por acción.
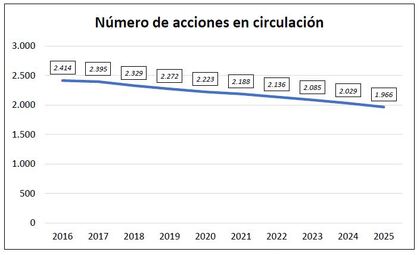
Para terminar, Visa utiliza la recompra de acciones como método más habitual de remuneración a los accionistas, habiendo disminuido casi en 500 millones de acciones a un ritmo medio anual del 2,25%. También en términos monetarios la empresa destina una cantidad mucho mayor a la recompra de acciones que al pago de dividendos, llegando a destinar entre 3 y 4 veces más para la recompra de acciones que para el pago de dividendos en efectivo.
Si este análisis te ha parecido interesante, no dudes en recomendarlo y seguirme para más contenidos similares. Tu opinión y apoyo son importantes para seguir mejorando.
Disclaimer: todo lo que contiene este estudio es mi propia versión particular. Al no ser profesional, mi estudio no puede considerarse ni recomendación de compra ni de venta. Es importante que cada inversor realice su propio estudio antes de invertir sin dejarse influir por las opiniones de los demás, incluida la mía.
Como siempre buen análisis André. Una pregunta en sentido disruptivo, crees que sistemas de pago alternativos (wallets, pagos instantáneos o redes bancarias) podrían erosionar el efecto red de Visa a largo plazo?”