Actualización Graco (2015-2024): análisis financiero de rentabilidad, solidez y generación de caja
Esta actualización de Graco (2015-2024) repasa su evolución financiera, con un enfoque en rentabilidad, generación de caja y solidez del balance. Incluye comparativas sectoriales y un estudio del impacto de sus principales divisiones.
Hoy voy a compartir una actualización de Graco, una compañía destacada en el sector de equipos de pulverización y manejo de fluidos. Su actividad se centra en soluciones para aplicaciones industriales y de construcción, con tecnología avanzada y una sólida presencia en mercados internacionales.
1. Introducción
Graco fue fundada en 1926 por Russell Gray y Leil Gray en Minneapolis, Minnesota. Inicialmente, la empresa se centró en el desarrollo y la fabricación de productos de lubricación y rociadores de aceite.
Uno de los hitos más significativos de Graco fue la introducción del equipo de rociado de pintura Airless en la década de 1950. Este sistema revolucionó la industria de la pintura al proporcionar una forma más eficiente y rápida de aplicar pintura sin utilizar aire comprimido.
A lo largo de los años, Graco experimentó un crecimiento constante y se diversificó en una variedad de productos y aplicaciones. La empresa se expandió a áreas como el manejo de fluidos para la construcción, el sellado y pegado, la lubricación industrial y la gestión de fluidos en entornos industriales.
Graco expandió su presencia a nivel global y se convirtió en un actor importante en el mercado internacional. La empresa estableció subsidiarias y adquirió otras empresas para fortalecer su posición en diferentes regiones.
Graco ha realizado varias adquisiciones estratégicas a lo largo de los años para ampliar su cartera de productos y servicios. Estas adquisiciones han incluido empresas especializadas en tecnologías de rociado, manejo de fluidos y equipos relacionados.
Graco ha mantenido un fuerte compromiso con la innovación y la mejora continua. La empresa ha introducido constantemente nuevos productos y tecnologías para satisfacer las cambiantes necesidades de sus clientes.
A medida que Graco ha crecido, ha diversificado sus operaciones para abarcar una amplia gama de mercados y aplicaciones, desde la construcción y la industria automotriz hasta la industria del petróleo y gas.
Hoy en día, Graco es reconocida como líder en soluciones de manejo de fluidos, y sus productos son utilizados en una variedad de industrias para aplicaciones de recubrimiento, sellado, lubricación y más. Su historia refleja una trayectoria de innovación y adaptación a lo largo del tiempo.
Los tres principales accionistas institucionales de Graco son The Vanguard Group (9,95%), BlackRock (8,83%) y SSGA (4,57%). Además, el propio CFO de la compañía David Lowe posee el 0,39% de las acciones.
Algunos de los principales miembros del equipo directivo son:
Mark W. Sheahan: licenciado en Dirección y Administración de Empresas por la Universidad de Minnesota, además de Juris Doctor por el William Mitchell College of Law, es el actual CEO de Graco desde junio de 2021. Se incorporó a la empresa en 1995 y ocupó distintos puestos, entre los que destacan CFO, director general de la división Applied Fluid Technologies o director administrativo. Antes de incorporarse a Graco, trabajó como Senior Tax Manager en KPMG.
David M. Lowe: es licenciado en Dirección y Administración de Empresas por la Lewis & Clark College y tiene un MBA por la Universidad de Michigan, así como el título de CFA. Es el actual CFO de Graco desde junio de 2021, empresa en la que incorporó en 1995. Antes de ser CFO, ocupó diversos cargos como presidente de la División Mundial de Procesos o presidente de la División de Productos Industriales.
2. Solidez
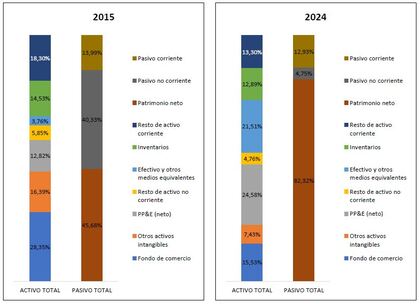
Antes de analizar las distintas ratios haré una pequeña comparación de la estructura de los balances en 2015 y 2024.
En el activo no corriente se observa una disminución de la importancia de los intangibles, que disminuyeron desde suponer un 45% en 2015 hasta un 23% en 2024. Frente a esta caída, ganó peso el inmovilizado (PP&E), que aumentó desde un 13% hasta un 25%. También en el activo corriente se observaron variaciones, destacando el peso del efectivo y equivalentes desde un muy escaso 3% hasta un 21% en 2024.
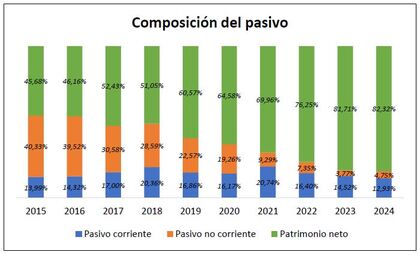
Dentro de la financiación, el aumento más más visible fue el patrimonio neto, que pasó de suponer un 46% en 2015 hasta alcanzar un 82% en 2024, frente a una caída de las deudas a largo plazo que pasaron desde un 40% hasta un 4%.
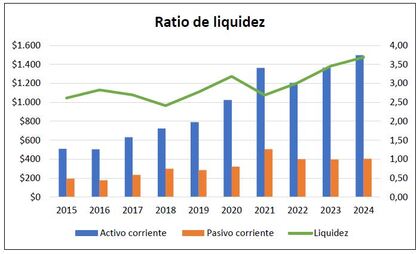
La relación activo-pasivo corriente de Graco es excelente, con un activo corriente siempre por encima del pasivo corriente y ampliándose la distancia entre ambas partidas desde el inicio, pasando de una ratio de liquidez inicial de 2,62 hasta un 3,69 en 2024.
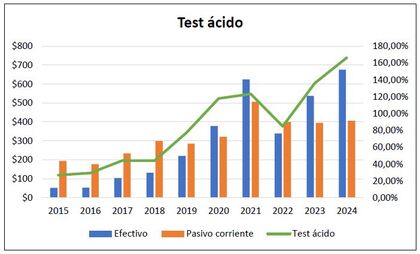
En el aumento del activo corriente tuvo una importancia especial la evolución del efectivo, que pasó de suponer un 26,87% de las deudas totales a corto plazo hasta superar el total de las deudas en 2020 y cerrar la década con un test ácido del 166%.
Según los datos de las ratios de liquidez y test ácido, Graco destaca por una prioridad por la gestión claramente prudente de sus activos para poder mitigar los efectos cíclicos de las industrias a las que da servicio (automoción o construcción) en momentos de tensión económica.
Para Graco, el motor del crecimiento es principalmente interno (crecimiento orgánico), con pocas adquisiciones de empresas pequeñas, especializadas y de nicho, como se muestra en el peso que tienen los activos intangibles, que disminuyeron desde un 45% en 2015 hasta un 23% en 2024. Aun así, sí es cierto que de los activos intangibles, más de dos tercios se corresponden con fondo de comercio todos los años.
Una partida que si ha cobrado importancia con el paso de los años ha sido el inmovilizado material (PP&E), especialmente los edificios (fábricas, almacenes, centros logísticos, oficinas…) y equipos (máquinas de ensamblaje y mecanizado, sistemas automatizados y robóticos…), partes muy importantes en empresas industriales como Graco. El PP&E aumentó desde suponer un 12% en 2015 hasta un 25% en 2024.
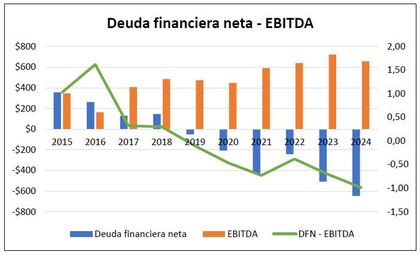
Dentro del pasivo, la deuda financiera neta ha disminuido casi todos los años, con aumentos tan solo en 2018 y en 2022 y con una disminución media anual del 80%. Además, el EBITDA aumentó casi todos los años, llevando a una relación deuda financiera neta – EBITDA cada vez menor y llegando a tener incluso caja financiera neta todos los años desde 2019.
Es importante mencionar que la parte de la deuda financiera con vencimiento a corto plazo ha ido aumentando con el paso de los años, desde suponer tan solo un 4% en 2015 hasta un 100% en 2024. Sin embargo, por lo comentado tanto en el párrafo anterior sobre la relación deuda financiera neta – EBITDA (lleva con caja financiera neta todos los años desde 2019) y en las dos primeras ratios sobre liquidez y test ácido, este detalle no es nada preocupante en esta empresa, ya que Graco tiene capacidad de sobra para hacer frente a cualquier imprevisto con respecto a las deudas a corto plazo.
Otro punto fuerte del pasivo es su estructura. El patrimonio neto es una parte muy importante de la financiación de la empresa y fue aumentado su relevancia con el paso de los años, suponiendo en 2015 un 45% del pasivo total frente a un 82% en el último año. Frente a este aumento, se observó una caída especialmente importante del pasivo a largo plazo, que descendió desde un 40% en 2015 hasta un 5% en 2024, mientras que el pasivo a corto plazo se mantuvo en pesos entre el 15% y el 20% todos los años.
No solo aumentó el patrimonio neto, sino que las reservas también crecieron casi todos los años a ritmos interanuales muy por encima del 10% y con un aumento medio anual del 25%.
Como conclusión, las ratios y datos del balance muestran una compañía centrada en reducir el riesgo financiero y aumentar la resiliencia en ciclos bajistas de los clientes con los que opera.
3. Rentabilidad
Sobre la diversificación de las ventas, Graco las distribuye en tres segmentos según la industria a la que abastece:
Industrial: vende equipos que se integran dentro de procesos industriales. Son principalmente clientes relacionados con automoción, packaging, madera y muebles, electrónica o electrodomésticos.
Process: suministra bombas y sistemas de manejo de fluidos que son parte del proceso productivo. Son clientes de sectores como industria química, alimentación y bebidas, farmacéutica, cosmética o energía y tratamiento de aguas.
Contractor: vende equipos que usan directamente profesionales en obra para pintores profesionales, empresas de construcción o mantenimiento industrial y urbano.
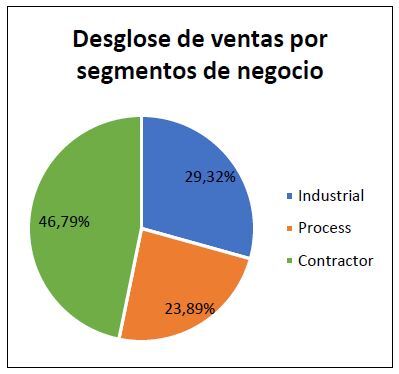
La diversificación de Graco según el tipo de industria a la que presta servicios está bastante bien equilibrada, teniendo una importancia algo mayor la parte relacionada con contractor (46,79%) frente a las otras dos patas (industrial un 29,32% y process un 23,89%). Aun así, tiene margen de mejora, ya que la parte de contractor es la más cíclica de las tres y representó casi la mitad de los ingresos en 2024. Aunque es la que más visibilidad aporta a la empresa, también es con la que menos márgenes obtiene. Quizá debería ser el segmento menos importante de los tres.
Geográficamente depende mucho de su zona más local (EEUU representó en 2024 un 54,37% de las ventas totales). aunque pueda parecer una alta concentración en EEUU, tiene varias explicaciones:
Es una empresa con origen en EEUU y sus principales clientes operan en este mercado.
EEUU es un país con un elevado número de clientes industriales, de procesos y profesionales (contractors), lo cual facilita las ventas y la logística.
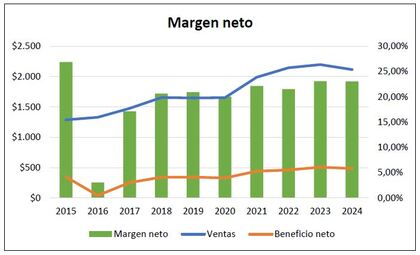
La evolución de las ventas es buena y muy estable, habiendo disminuido tan solo en dos ocasiones (en 2019 un 0,44% y en 2024 un 3,75%) y con un aumento medio anual del 5,91%. A pesar de tener una dependencia de sectores cíclicos como la construcción o la automoción, está claro que es capaz de mantener una cierta estabilidad en el crecimiento de las ventas.
El beneficio tiene una evolución todavía mejor que las ventas con aumentos más pronunciados, pero en este caso con tres caídas: en 2020 un 3,90%, en 2024 un 4,03% y en 2016 un 88%. En 2016 está la excepción al resto de los años.
En 2016, Graco realizó un deterioro de parte de los activos relacionados con la sección de Oil & Natural Gas (Process) debido a un contexto estructural del sector adverso. Este registro provocó unas pérdidas de 161$ millones en este segmento. Esta actuación está muy en línea con lo comentado en párrafos anteriores sobre la prudencia financiera de la compañía.
Posteriormente, en 2017 el negocio volvió a la normalidad y la empresa registró un aumento del beneficio neto del 520%, volviendo a cifras más cercanas al año 2015. Sin contar esta caída puntual y la posterior recuperación, el aumento medio anual del beneficio neto fue del 10,83%.
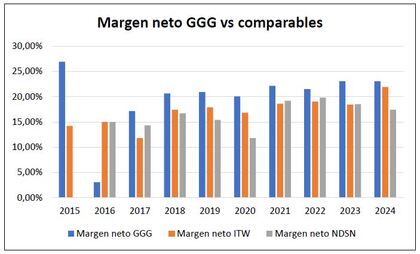
Las buenas evoluciones tanto de las ventas como del beneficio neto provocaron márgenes netos muy estables y elevados por encima del 20% casi todos los años. Estos datos muestran una empresa con un alto poder de diferenciación, además de vender productos críticos y difícilmente sustituibles para sus clientes.
Comparando los datos de Graco con otras empresas como Illinois Tool Works (ITW) o Nordson Corporation (NDSN), se puede observar que las tres compañías obtuvieron en esta década márgenes muy elevados, pero GGG casi siempre se situó un poco por encima de las otras dos. Destaca en 2020, cuando GGG sufrió ligeramente cayendo de un 20,89% a un 20,03%, mientras que ITW bajó de un 17,90% a un 16,80% y NSDN todavía más desde un 15,40% hasta un 11,80%.
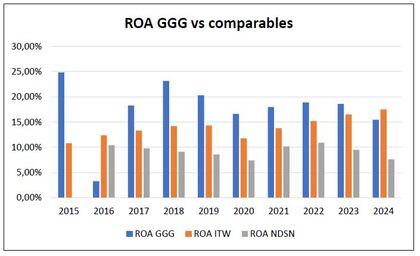
La rentabilidad ROA de GGG fue muy elevada todos los años muy por encima del 5% (excepto en 2016), superando incluso el 15%, con una ROA media anual del 17,75%. El único matiz negativo que se puede observar es que ha ido disminuyendo poco a poco, especialmente desde un máximo en 2018 (23,16%) hasta un 15,48% en 2024.
Comparando con otras empresas, es habitual ver a GGG ligeramente por encima de las otras dos empresas, aunque, como comenté en el párrafo anterior, esta ventaja ha ido disminuyendo poco a poco con el paso del tiempo, especialmente comparada con ITW, que ya en 2024 consiguió mejores ROA que GGG.
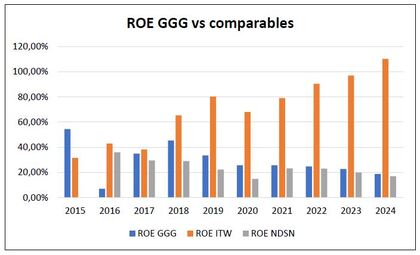
El ROE de GGG también es muy elevado muy por encima del 10% casi todos los años, aunque, igual que ocurría en el ROA, desde 2018 se observa un claro empeoramiento de las cifras desde un 40% hasta un 19% en 2024.
Comparando los datos de GGG con ITW y NDSN vemos que los ROE de GGG fueron siempre mejores que los de NDSN. No ocurre igual comparando con los ROE de ITW, que no solo fueron crecientes sino que superaron con creces las cifras de las otras dos compañías. Sin embargo, estas rentabilidades los consiguieron a costa de tener un patrimonio neto cada vez menor, mientras que GGG y NDSN tuvieron una estructura de financiación más conservadora con una importancia mayor del patrimonio neto.
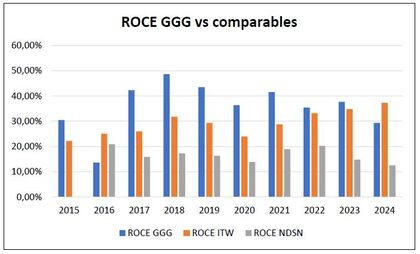
El ROCE de GGG, igual que las otras ratios anteriores, también es muy bueno superando con creces el 15% mínimo, aunque también se observa un empeoramiento de las rentabilidades desde 2018, cuando alcanzó un 48,64%, hasta 2024, con un 29,43%.
Comparando los números con ITW y NDSN, GGG se situó muy por encima de NDSN todos los años, pero debido a la tendencia bajista frente a una tendencia alcista de ITW, la diferencia entre ambas compañías ha ido disminuyendo hasta que en 2024 el ROCE de ITW superó al de GGG.
Viendo los números en cuanto a rentabilidades de Graco está claro que es una empresa con un posicionamiento muy fuerte con márgenes y rentabilidades muy por encima de los mínimos. Sin embargo, comparativamente está perdiendo algo de fuerza, especialmente con Illinois Tool Works, que apostó fuerte por el crecimiento durante los últimos años a costa de un apalancamiento mayor, medidas que no tomó Graco, que prefirió apostar por el conservadurismo financiero frente al crecimiento agresivo.
4. Beneficio/ Dividendo – Evolución de las acciones
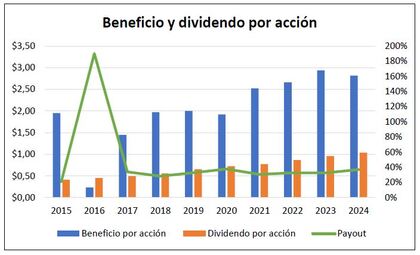
El beneficio por acción de Graco tuvo una clara tendencia alcista y con tan solo tres caídas en estos diez años siendo dos de ellas del 4% (2020 y 2024) y una del 87% en 2016, debido al deterioro puntual del segmento de Process. Al año siguiente recuperó valores más cercanos al año anterior con una subida del 512%. Sin tener en cuenta la caída de 2016 y la posterior recuperación en 2017, el beneficio por acción aumentó a un ritmo medio anual del 10,95%.
El dividendo por acción aumentó todos los años con numerosos aumentos por encima del 10% y un crecimiento medio interanual del 10,94%. Además, también es destacable el hecho de que Graco lleve ya 35 años aumentando el dividendo de manera ininterrumpida.
La ratio payout fue muy estable y conservadora, en línea con las ratios estudiadas a lo largo del análisis, con porcentajes entre el 30% y el 40% casi todos los años, excepto en 2016 que se disparó de forma puntual hasta el 190%.
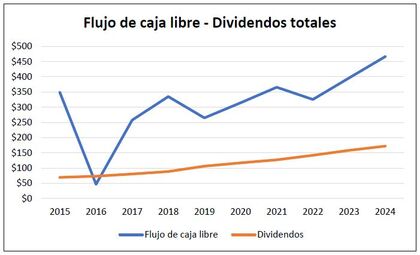
El flujo de caja libre (FCF) también tuvo una evolución claramente alcista con pequeños altibajos, destacando de manera puntual 2016. Además, comparando el FCF con el pago total de dividendos, el FCF superó todos los años con creces el pago de los dividendos, pudiendo hacer frente sin dificultades a la remuneración a los accionistas vía dividendos.
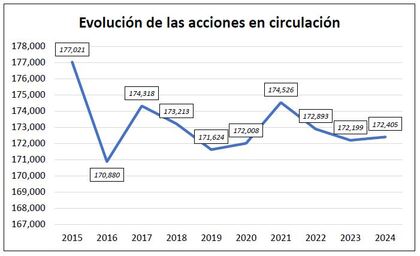
Otro método de remuneración a los accionistas es mediante la recompra de acciones. Graco realizó de vez en cuando pequeñas recompras de acciones, aunque no es algo habitual. Esta política está muy en línea con la preferencia del conservadurismo y largo plazo sobre un crecimiento rápido y agresivo.
Si este análisis te ha parecido interesante, no dudes en recomendarlo y seguirme para más contenidos similares. Tu opinión y apoyo son importantes para seguir mejorando.
Disclaimer: todo lo que contiene este estudio es mi propia versión particular. Al no ser profesional, mi estudio no puede considerarse ni recomendación de compra ni de venta. Es importante que cada inversor realice su propio estudio antes de invertir sin dejarse influir por las opiniones de los demás, incluida la mía.