On ha conseguido algo raro en el negocio de las zapatillas, vender caro y sin rebajas. En el tercer trimestre de 2026 vendió un 17,2 % más que un año antes y su margen bruto llegó al 66,9 % sin contar una devolución puntual de aranceles, el más alto de su historia. Aun así, la acción cayó un 7,5 % el día que lo contó.
Con mis números, en el escenario más razonable On vale unos 32 dólares por acción, casi lo mismo que cotiza. Dicho de otra forma, el precio ya da por hecho que todo sale bien. Te cuento cómo gana dinero, por qué la bolsa la paga más cara que a Nike, qué la rompería y cómo comprar sus acciones desde España.
¿Qué es On Holding y cómo gana dinero?
On Holding es la empresa suiza que fabrica las zapatillas On, las de la suela con huecos, que ella llama CloudTec. Nació en Zúrich en 2010, la fundaron Olivier Bernhard, David Allemann y Caspar Coppetti y cotiza en la Bolsa de Nueva York desde 2021.
Casi todo lo que ingresa sale de las zapatillas. De enero a septiembre de 2026 vendió 2.613,6 millones de francos suizos, repartidos así.
- 👟 Zapatillas — el 91 % de las ventas, de correr, montaña, tenis y calle.
- 👕 Ropa — el 7 %, pero crece un 43 %. Zendaya firma su línea más vista.
- 🎒 Accesorios — el 2 % restante.
Y las vende por dos caminos. Por las tiendas de deportes, que se quedan el 58 %, y por su web y sus tiendas propias, el 42 %. El segundo crece el doble de rápido (+22,7 % frente a +10,2 %), y cada zapatilla que vende directamente le deja más margen, porque no comparte el precio con nadie.
Por zonas, Estados Unidos y el resto de América son el 53 % de las ventas, Europa, Oriente Medio y África el 26 % y Asia-Pacífico el 20 %. Asia es la que tira, con un 39 % más que hace un año.
Datos generales de On Holding (noviembre de 2026)
Dato |
Valor |
|---|---|
🏢 Empresa |
On Holding AG, con sede en Zúrich (Suiza) |
🔤 Ticker |
ONON |
🆔 ISIN |
CH1134540470 |
🏛️ Dónde cotiza |
Bolsa de Nueva York (NYSE), en dólares |
💵 Precio |
|
📊 Valor en bolsa |
Unos 11.000 millones de dólares (16 de noviembre de 2026) |
💰 Ventas y beneficio |
3.357,4 millones de francos de ventas y 440,1 millones de beneficio neto en los doce meses hasta septiembre de 2026 |
🏦 Caja y deuda |
1.339 millones de francos en caja y sin deuda financiera |
🎁 Dividendo |
No reparte |
Sigue On Holding hasta sus próximos resultados
¿Cómo le van las cuentas a On Holding?
Mejor que nunca, aunque la bolsa no lo celebró. Estas son las cifras de su tercer trimestre, publicadas el 10 de noviembre de 2026.
- 📈 Ventas de 931,4 millones de francos, un 17,2 % más. Es la primera vez que pasa de 900 millones en un trimestre.
- 🛒 Venta directa, un 25 % más, hasta el 42,2 % de todo lo que vende.
- 🧮 Margen bruto del 66,9 % sin los 52,6 millones que le devolvió EE. UU. en aranceles. Con ellos, 72,6 %.
- 🔭 Para 2026 espera vender un 20 % largo más a tipo de cambio constante, entre 3.470 y 3.560 millones de francos, y promete que las ventas acelerarán en Navidad sin rebajas.
Ojo con una trampa al leer sus cifras. On cuenta en francos suizos y cotiza en dólares, y el franco se ha fortalecido. De enero a septiembre sus ventas suben un 15,1 % en francos, pero un 21,8 % si se quita el efecto de la moneda.
Lo que más mueve la acción es cuánto se queda de cada venta. Y ahí On ha mejorado mucho en cuatro años.
¿Están baratas las acciones de On Holding?
No. Con mis números están en su precio justo, ni más ni menos. La bolsa paga por On unas 25 veces lo que gana en un año, sin contar la devolución de aranceles. Por Nike paga 18 veces, por Deckers, la dueña de Hoka y UGG, 11 veces y por Lululemon menos de 9.
Paga más porque On crece más. En 2025 vendió un 30 % más, mientras Nike vendió prácticamente lo mismo que el año anterior. La pregunta es cuánto de ese crecimiento está ya en el precio.
Al precio del 16 de noviembre, 32,83 dólares, la bolsa da por hecho que On seguirá creciendo entre un 17 % y un 12 % al año hasta 2030 y que se quedará con 15 de cada 100 francos que vende como beneficio de su negocio. Hoy se queda unos 14. Así queda en tres escenarios.
Escenario |
Qué tendría que pasar |
Lo que valdría hoy |
|---|---|---|
🔴 Malo |
Pasa de moda, su crecimiento cae del 11 % al 6 % al año y se queda 10,6 de cada 100 francos, su media de 2023 a 2025 |
Unos 16 $ |
🟡 Central |
Crece del 17 % al 12 % al año y sube su margen poco a poco hasta 15 de cada 100 francos |
Unos 32 $ |
🟢 Bueno |
Mantiene el ritmo más años y en 2030 gana por acción casi un 30 % más que en el central |
Unos 41 $ |
Estimaciones propias a partir de las cuentas de On Holding (nota de resultados del tercer trimestre de 2026 e informes anuales 20-F en la SEC). No son una previsión del precio de la acción
Justa no quiere decir que no pueda caer. De esos 32,83 dólares, unos 17 pagan que el negocio salga bien. Si sale mal, la acción vale la mitad. Y no hace falta un desastre, porque basta con que el margen se quede en los 14 de cada 100 de hoy para que mi escenario central baje a unos 27 dólares.
Si se cumple el central, comprándola hoy sacarías alrededor de un 9 % al año hasta 2030. Es algo menos de lo que yo le pido a una acción con este riesgo, y no deja colchón por si algo se tuerce.
Sigue On Holding hasta sus resultados anuales
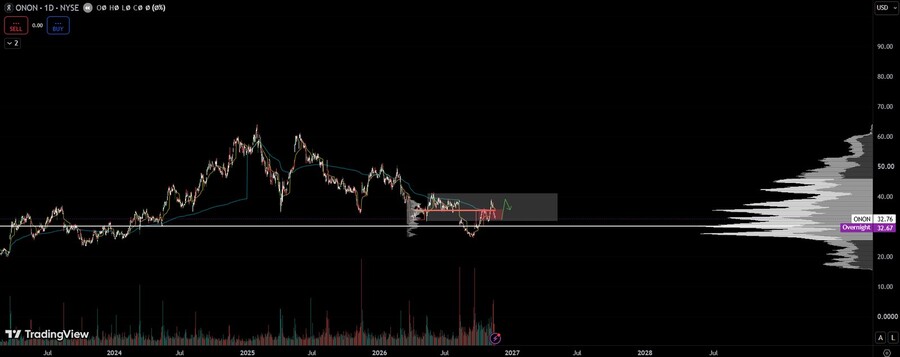
¿Qué dice el gráfico de On Holding?
- Ha alcanzado el VPOC, donde hemos observado cierta reacción.
- Ahora toca comprobar si es capaz de mantener ese nivel.
- El escenario que me gustaría ver es una consolidación por encima del nivel marcado con la flecha verde, que anularía la última potencial distribución.
- Si consigue hacerlo, empezaría a considerar posibles compras.
Esta visión puede cambiar en función de cómo evolucione el precio.
¿Merece la pena comprar acciones de On Holding?
Esto es lo que pienso yo, no una recomendación.
¿Qué está pagando el mercado por On Holding?
- 🤔 Qué cree el mercado. Que On seguirá vendiendo a precio completo mientras el resto del sector rebaja, y que lo hará durante años. Por eso la paga a 25 veces su beneficio, más que a Nike.
- ⚖️ Dónde acierta y dónde no hay margen. Acierta en la calidad. Por cada 100 francos que tiene metidos en el negocio, incluidos los alquileres de tiendas y almacenes, gana unos 27. Y sus tres fundadores compraron acciones con su dinero por 10,6 millones de dólares en mayo y agosto de 2026, a entre 30,67 y 36,75 dólares. Pero el precio ya paga mi escenario central, así que si el margen se tuerce no hay colchón.
- 🏰 Por qué gana. Sus cuentas muestran que cobra caro y vende cada vez más por sus propios canales. Su margen bruto, sin la devolución de aranceles, ha pasado del 62,8 % de 2025 al 65,2 % de los últimos doce meses. Lo que sus cuentas no me dejan probar es que el cliente repita.
- 🧪 Qué no valoro aparte. Su entrada en fútbol y golf, de la que no da cifras, y una recompra de acciones de hasta 1.000 millones de dólares hasta 2029 que todavía no ha empezado.
- 🔎 Qué demostraría que me equivoco. Que en 2027 se quede con menos de 11 de cada 100 francos de beneficio de su negocio, o que sus ventas crezcan menos de un 11 % sin el efecto de la moneda. Lo veremos en las cuentas de 2026 y en los trimestres de 2027.
¿Puede subir? Sí, y la cuenta es esta. Si On mantiene su ritmo más años que en mi central, vale unos 41 dólares, un 25 % más que los 32,83 del 16 de noviembre. Lo que lo rompe es que deje de estar de moda. Las zapatillas viven de modas, y en mi escenario malo On vale unos 16 dólares.
El veredicto: ¿la compraría?
📊 Por fundamentales, a este precio no. Es un negocio excelente, pero hoy está en su precio justo. La bolsa ya le paga unas 25 veces lo que gana y da por hecho que su margen seguirá subiendo. Si se cumple mi escenario central, sacarías alrededor de un 9 % al año, sin descuento por si algo sale mal.
📈 Por el gráfico, ahora mismo no veo entrada. Antes le pediría al precio que consolide el nivel que marco con la flecha verde, y a partir de ahí consideraría compras.
👉 En resumen, es un buen negocio a precio de buen negocio, no una ganga. El riesgo que la tumba es que el margen o el crecimiento se frenen en 2027. Si pasa, mi escenario malo da unos 16 dólares, y si todo va mejor de lo previsto, unos 41.
Estaré pendiente de tres cosas:
- 🎄 La campaña de Navidad — la empresa promete que sus ventas acelerarán en el cuarto trimestre sin rebajas. Si tiene que rebajar, la tesis se resiente.
- ✂️ El margen bruto sin aranceles — prevé un 66 % en 2026, y es la cifra que sostiene el precio.
- 💸 La recompra de acciones — tiene autorizados hasta 1.000 millones de dólares hasta 2029 y no ha usado ninguno.
Pros
- Vende un 17,2 % más en el tercer trimestre sin bajar precios
- Margen bruto récord, del 66,9 % sin la devolución de aranceles
- 1.339 millones de francos en caja y sin deuda financiera
- La venta directa ya es el 42 % y crece más rápido
- Sus fundadores compraron acciones por 10,6 millones de dólares en 2026
Contras
- La bolsa paga 25 veces su beneficio, más que por Nike
- Si pasa de moda, mi escenario malo vale la mitad
- Cuenta en francos, y el franco fuerte resta a sus cifras
- El 53 % de sus ventas está en América, expuesta a los aranceles de EE. UU.
- No reparte dividendo y su recompra aún no ha empezado
¿Cómo comprar acciones de On Holding paso a paso?
- 1️⃣ Abre tu cuenta — con tu DNI y los datos que te pide para verificarte. El depósito mínimo es de 0 € y la regula Central Bank of Ireland (CBI, ref. C423427), que supervisa a Interactive Brokers Ireland, la entidad que da servicio en España..
- 2️⃣ Ingresa el dinero — por transferencia desde tu banco.
- 3️⃣ Busca la acción — escribe On Holding, el ticker ONON o el ISIN CH1134540470 y comprueba que sea la de la Bolsa de Nueva York, en dólares.
- 4️⃣ Valora si entras ahora — con lo que te he contado del precio, de la valoración y del gráfico.
- 5️⃣ Elige la orden y confírmala — a mercado o limitada, la cantidad y la vista previa. Interactive Brokers cobra 0,005 USD/acción (mín. 1 USD, máx. 1 %) con tarifa fija en acciones de EE. UU.
⚠️ Compras en dólares. Si tu cuenta está en euros, el bróker cambia la moneda y cobra por ello, y lo que ganes o pierdas también depende del tipo de cambio. Lo explico en la guía de la comisión por cambio de divisa.
On es suiza y no paga dividendo, así que hoy no hay retención en origen que te afecte. Si vendes con ganancia, tributa en la base del ahorro de tu IRPF. Si quieres conocer el bróker antes de abrir cuenta, tienes nuestro análisis de Interactive Brokers.

-
💶Depósito mínimo0,00 €
-
📝RegulaciónCentral Bank of Ireland (CBI, ref. C423427), que supervisa a Interactive Brokers Ireland, la entidad que da servicio en España.
-
⭐️Puntuación8.75/10
Interactive Brokers cobra 0,005 USD/acción (mín. 1 USD, máx. 1 %) con tarifa fija en acciones de EE. UU.
Preguntas frecuentes sobre las acciones de On Holding
¿Cuál es el ISIN de On Holding?
Es CH1134540470, el de sus acciones de clase A. Cotizan en la Bolsa de Nueva York con el ticker ONON, en dólares.
¿Reparte dividendo On Holding?
No. On no paga dividendo y reinvierte lo que gana en crecer, en tiendas propias, tecnología y nuevos deportes. Lo que sí tiene aprobado es recomprar acciones por hasta 1.000 millones de dólares hasta 2029, aunque todavía no ha empezado.
¿Por qué On presenta sus cuentas en francos si cotiza en dólares?
Porque es una empresa suiza que eligió cotizar en Nueva York. Sus cuentas van en francos suizos y la acción en dólares, así que el tipo de cambio entre las dos monedas mueve sus cifras. Para ver cómo va el negocio de verdad, fíjate en el crecimiento a tipo de cambio constante, que ella misma publica.
¿Cuánto dinero hace falta para comprar acciones de On Holding?
Una acción cuesta , más la comisión del bróker y el cambio de euros a dólares. Recuerda que toda inversión conlleva el riesgo de perder parte o todo el capital, y que en una acción en dólares también influye el tipo de cambio.
Esto no es una recomendación de inversión. El autor no tiene acciones de On Holding, pero sí de Nike, competidora suya. Rankia puede recibir una compensación de los brókers enlazados