Charter cotiza a 118,07 USD y la bolsa la paga a unas 3,4 veces lo que estimo que ganará por acción en 2026 (beneficio pro forma con Cox, sin extraordinarios). Es un múltiplo de empresa en liquidación. Y aun así, mi veredicto es que el precio es justo, no una ganga.
La razón está en la deuda. Charter debe 108.001 millones de dólares netos, más de cinco veces lo que vale en bolsa. Si su negocio de cable sigue perdiendo clientes deprisa, esa deuda puede comerse a la acción sin que la empresa llegue a quebrar.
En este análisis te cuento:
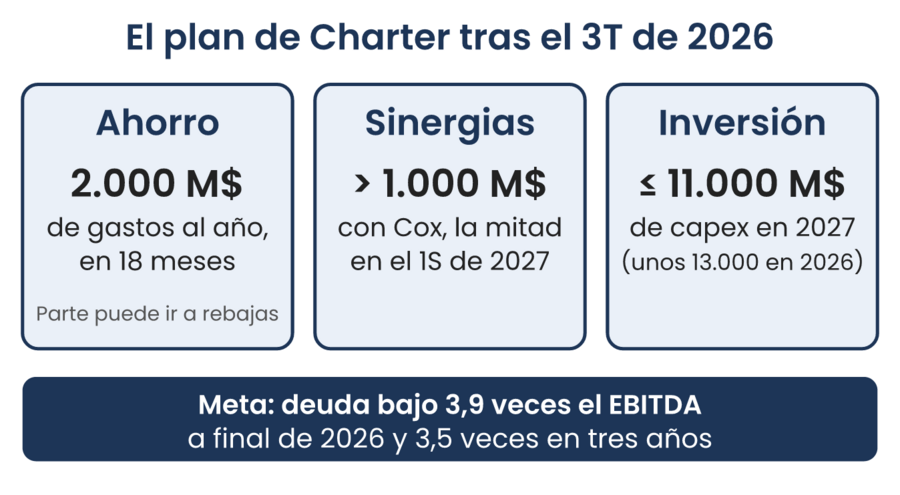
- 📉 Qué dejaron los resultados del 3T de 2026 y el plan de ahorro de 2.000 millones.
- 📡 Por qué el cable pierde clientes y hacia dónde va hasta 2030.
- ⚠️ Si Charter puede quebrar o quedarse en cero sin quebrar.
- 🏦 Qué dicen los analistas, JPMorgan incluido.
- ✅ Si la compraría y, al final, cómo hacerlo desde España.
¿Qué es Charter Communications (Spectrum)?
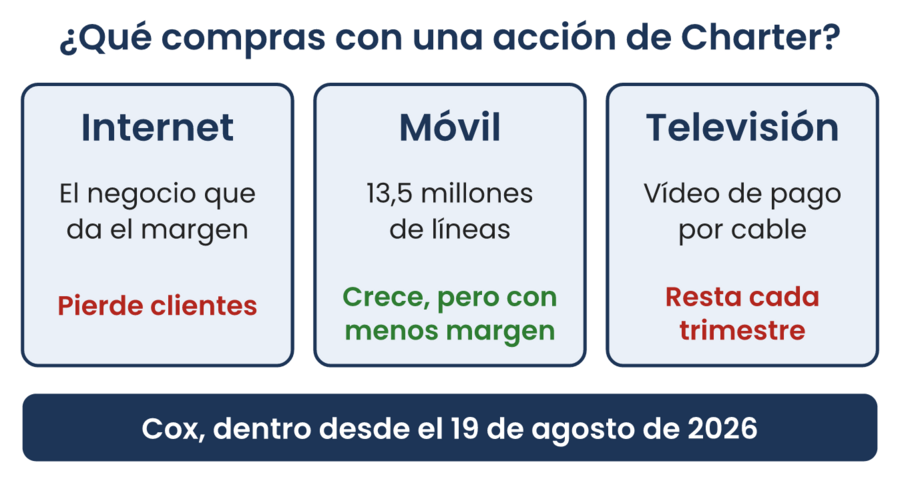
Charter es una de las grandes cableras de Estados Unidos y vende sus servicios con la marca Spectrum. Su negocio es llevar internet por cable a los hogares y, sobre esa conexión, vender móvil y televisión.
El 19 de agosto de 2026 cerró la compra de Cox Communications, otra cablera, y la fusión con Liberty Broadband. Por eso todas las cifras de este artículo son pro forma, es decir, como si Cox hubiera estado dentro desde enero de 2024.
Dato |
Charter |
|---|---|
Ticker |
CHTR |
Dónde cotiza |
Nasdaq (en dólares) |
ISIN |
US16119P1084 |
CHTR118,07 USD -6,19%
¿Cómo le fue a Charter en el tercer trimestre de 2026?
Mal en clientes, mejor en gasto. Charter presentó el 6 de noviembre y ese día la acción cayó un 6,2 %. Estas son las cifras pro forma, con Cox dentro en los dos años.
Cifra del 3T de 2026 (pro forma) |
Dato y variación anual |
|---|---|
Ingresos |
16.505 M$ (−1,5 %) |
EBITDA ajustado |
6.587 M$ (−4,0 %); sin costes de integración, 6.663 M$ (−3,0 %) |
Inversión en red (capex) |
3.235 M$ (−11,2 %) |
Caja libre (real, no pro forma) |
674 M$ (−58,4 %) |
Clientes de internet |
−233.000 (Charter −156.000; Cox −77.000) |
Líneas móviles |
+508.000 |
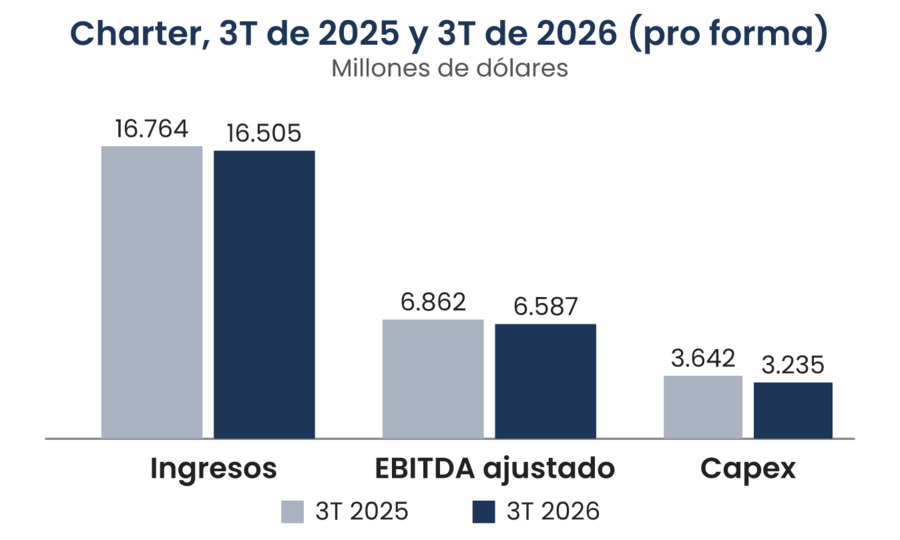
Lo peor es que Charter sin Cox perdió 156.000 clientes de internet, frente a 109.000 un año antes. El móvil amortigua, pero no tapa el agujero: su subida de ingresos residenciales (+171 M$) cubre el 63,6 % de lo que cae internet (−269 M$).
La respuesta de la dirección es un plan con tres patas:
¿Por qué el cable pierde clientes y hacia dónde va hasta 2030?
Porque la fibra y el internet fijo por móvil le quitan hogares cada trimestre. Mientras las cableras pierden, las telecos ganan.
Operador (3T de 2026) |
Altas netas de internet |
|---|---|
AT&T (fibra + fijo inalámbrico) |
+769.000 |
Verizon (fibra + fijo inalámbrico) |
+314.000 |
Optimum (cable) |
−59.000 (cálculo sobre sus clientes a junio y septiembre) |
Comcast (cable, residencial) |
−144.000 |
Charter + Cox (cable) |
−233.000 |
T-Mobile (fijo inalámbrico) |
No las publica; su meta es 15 millones de clientes a final de la década |
El fijo inalámbrico es una antena en casa que da internet con la red móvil, sin cable. ¿Y hasta 2030?
- 📊 New Street Research (diciembre de 2025) da al cable entre el 32 % y el 50 % del mercado estadounidense, desde el 62 % que tenía.
- 📊 Omdia (abril de 2026) prevé que en Norteamérica la fibra iguale al cable en clientes en 2030.
La conclusión es sencilla. El mercado de internet apenas crece y el cable pierde cuota todos los años. Charter no necesita ganar esa guerra, le basta con perder despacio.
Si quieres ver otra apuesta de telecomunicaciones que cayó con fuerza, tienes el análisis de las acciones de ASTS (AST SpaceMobile).
¿Puede quebrar Charter?
A corto plazo, no hay señales de impago. El riesgo real es otro. Hay que separar dos cosas que se suelen mezclar.
Riesgo 1: que no pueda pagar la deuda
Hoy no está ahí. Estos son los datos a 30 de septiembre de 2026:
- 🏷️ Rating corporativo —BB+ en Fitch y S&P, un escalón por debajo del grado de inversión, y Ba2 en Moody's, dos escalones (septiembre de 2026).
- 📆 Vencimientos —solo 75 M$ en lo que queda de 2026 y 2.305 M$ en 2027. El muro llega en 2030, con 16.588 M$. La vida media de la deuda es de 11,1 años.
- 📉 Lo que avisa —el conjunto de su deuda vale el 85 % de lo que debe. Quien presta a Charter ya pide más.
Riesgo 2: que la acción se quede en cero sin quiebra
Este es el que de verdad me preocupa. Con tanta deuda, una caída moderada del negocio basta para borrar al accionista. Funciona como una casa con una hipoteca enorme. Si la casa pierde valor, lo primero que desaparece es lo que es tuyo, no lo que debes al banco.
En mis números, si el EBITDA del negocio cae un 8 % al año hasta 2031 y el mercado lo paga a 4,5 veces, las acciones no valen nada en 2031. Hoy cae un 3,2 % al año (nueve primeros meses de 2026, sin la publicidad electoral).
Y ya ha pasado en el sector. En los tres casos, la empresa siguió funcionando y el accionista lo perdió todo.
Caso |
Qué pasó con el accionista |
|---|---|
Charter, 2009 (unos 21.700 M$ de deuda) |
Quiebra en marzo; recortó un 40 % la deuda y canceló las acciones
|
Frontier, 2020 (unos 17.500 M$ de deuda) |
Las acciones antiguas se cancelaron; las nuevas fueron para los acreedores |
Windstream, 2019 |
Un pleito con sus bonistas forzó la quiebra; acciones canceladas al salir |
¿Qué dicen los analistas de Charter?
Están divididos, y los últimos cambios van todos a la baja. Todas las cifras son de antes de los resultados del 6 de noviembre.
Fuente (fecha) |
Recomendación |
Precio objetivo |
|---|---|---|
Consenso MarketBeat (5-nov-2026), 21 analistas |
5 comprar, 9 mantener, 7 vender |
200,18 $ (de 101 a 437 $) |
Consenso StockAnalysis, datos de S&P Global (5-nov-2026), 21 analistas |
5 comprar, 10 mantener, 6 vender |
169,89 $ |
JPMorgan (29-jul-2026) |
Neutral |
De 200 a 150 $
|
Citi (3-nov-2026) |
Comprar |
De 180 a 140 $
|
Morgan Stanley (5-nov-2026) |
Mantener |
De 140 a 135 $
|
En la conferencia de resultados, el analista de JPMorgan, Sebastiano Petti, preguntó por Cox, y el CEO respondió que ha reducido a la mitad su ritmo de pérdidas de internet desde que adoptó las tarifas de Spectrum el 16 de septiembre.
¿Por qué mi veredicto no coincide con el suyo? Ellos fijan dónde creen que cotizará en doce meses; yo mido cuánto margen deja el precio. Mi valor central (unos 211 $) supera sus objetivos, pero el escenario malo es tan malo que no me basta para llamarla barata.
Acciones de Charter: ¿trampa de valor o merece la pena comprarlas?
Puede ser una trampa, y la diferencia entre ganga y trampa es una sola cifra. El precio de hoy da por hecho que el EBITDA caerá entre un 4,7 % y un 5,4 % al año durante cinco años, aun contando con el ahorro. Va en un 3,2 %, pero en el 3T cayó un 4,3 % (sin publicidad electoral). Si eso se convierte en la norma, la ganga desaparece.
¿Qué está pagando el mercado por Charter?
- 😨 Qué teme el mercado —que el cable pierda clientes cada vez más rápido y que la deuda se coma a la acción. Por eso paga el negocio a 4,9 veces su EBITDA.
- ⚖️ Dónde acierta y dónde se pasa —acierta en la tendencia, porque Charter sin Cox pierde más clientes que hace un año. Se pasa en la cuenta, porque descuenta una caída más rápida que la de 2026.
- 🏠 Por qué puede ganar —ya tiene el cable dentro de casa y usa el móvil barato para retener (+508.000 líneas en el trimestre). Las cuentas aún no lo prueban, porque cada vez llega a menos hogares de su red.
- ❓ Qué no valoro —la mejora de Cox tras el 16 de septiembre, porque la dirección no ha dado cifras.
- 🚨 Qué me demostraría que me equivoco —las tres cifras que vigilo, justo debajo del veredicto.
El veredicto: ¿la compraría?
Esto es lo que pienso yo, no una recomendación. No tengo acciones de Charter.
📊 Por fundamentales, todavía no. La bolsa la paga a unas 3,4 veces lo que gana, como si fuera a desaparecer. Si el negocio sigue cayendo al ritmo de 2026 y llega la mitad del ahorro, mis números dan alrededor de un 26 % al año a cinco años. Pero en el escenario malo vale 77 $, y con tanta deuda ese escenario no es raro. Por eso el precio me parece justo, no barato.
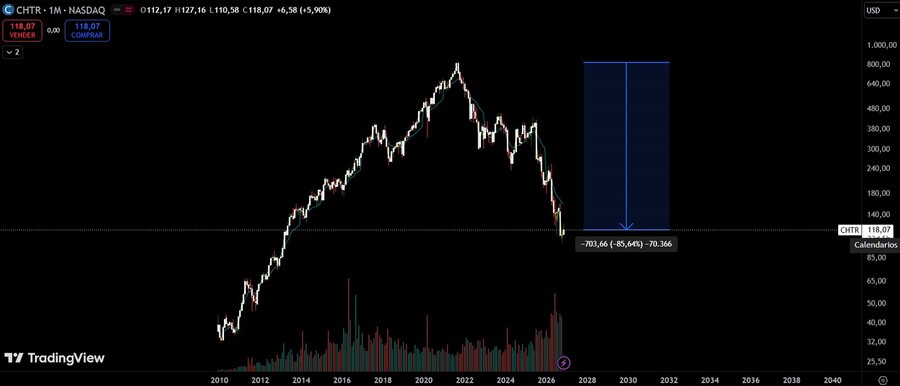
📈 Por el gráfico, lo que más pesa es la caída. En el gráfico mensual, a noviembre de 2026, la acción se deja un 85 % desde su máximo de 2021. Comprar ahora es intentar agarrar un cuchillo que cae. Tras una caída así podría llegar un rebote, pero no veo señales técnicas de acumulación que lo anticipen.
👉 En resumen, hoy es una apuesta, no una inversión para dormir tranquilo. Si sale bien, puede multiplicar. En el escenario bueno vale 397 $. Si el cable se hunde más rápido, la deuda puede dejarla en cero aunque la empresa siga dando servicio. Solo tiene sentido con dinero que puedas perder entero.
Estaré pendiente de tres cosas:
- 📅 Resultados del 4T (febrero de 2027) —un EBITDA pro forma que caiga más de un 4 % rompería la tesis.
- 💸 La deuda a 31 de diciembre de 2026 —por encima de 3,9 veces el EBITDA, incumpliría lo prometido.
- ✂️ El ahorro capturado a final de 2027 —por debajo de 500 M$ anuales, el plan se queda en papel.
¿Cómo comprar acciones de Charter desde España?
Si después de todo esto quieres tenerla en cartera, el proceso es el de cualquier acción de Estados Unidos.
- 1️⃣ Abre cuenta en un bróker regulado con acceso al Nasdaq.
- 2️⃣ Busca CHTR o el ISIN y comprueba que es la acción de clase A del Nasdaq.
- 3️⃣ Elige la orden, a mercado o limitada, indica el importe y confírmala.
Ten en cuenta que cotiza en dólares, así que el tipo de cambio también mueve tu resultado.
¿Buscas un bróker para acciones de Estados Unidos?
Preguntas frecuentes sobre las acciones de Charter
¿Charter paga dividendo?
No. Destina la caja a reducir deuda y a recomprar acciones. Para el 4T de 2026, la dirección dijo que la mayor parte de la caja libre irá a deuda.
¿Cuándo presenta Charter sus próximos resultados?
Los del cuarto trimestre de 2026 se esperan en febrero de 2027. La fecha exacta aún no está anunciada.
Toda inversión conlleva el riesgo de pérdida de capital. Este artículo es informativo y no es una recomendación de inversión.