El canal de Panamá unió por primera vez el Atlántico y el Pacífico el 10 de octubre de 1913, cuando el presidente Woodrow Wilson envió desde la Casa Blanca una señal por telégrafo que voló el dique de Gamboa e inundó el corte de la Culebra. Pero aquel triunfo estadounidense se levantó sobre un desastre financiero: el primer intento, el francés de Ferdinand de Lesseps, quebró en 1889 y dejó a unos 800.000 pequeños inversores con sus acciones y bonos sin valor, en el mayor escándalo de corrupción económica del siglo XIX. (crónica del 10 de octubre de 1913; Wikipedia: escándalo de Panamá)
En esta efeméride repasamos cómo una idea que cambió el comercio mundial arruinó a quienes la financiaron primero, quién acabó ganando dinero con el canal, el capítulo español de su ampliación y qué enseña todo ello a quien invierte hoy en grandes historias de crecimiento.
Qué pasó el 10 de octubre de 1913
La explosión, ordenada a distancia desde Washington, destruyó el último obstáculo de tierra que separaba las aguas del lago Gatún de las del corte de la Culebra. (Roger-Viollet) Un primer barco ya había probado el canal en septiembre de 1913 y la inauguración oficial llegó el 15 de agosto de 1914, eclipsada por el estallido de la Primera Guerra Mundial. (Universidad de Florida; Villanova University)
El primer intento: el héroe de Suez y 800.000 ahorradores arruinados
Ferdinand de Lesseps llegaba a Panamá con un currículum imbatible: había terminado el canal de Suez en 1869. En 1879, Francia aprobó su plan para un canal a nivel del mar, sin esclusas, y en 1886 llegó a predecir que estaría terminado en julio de 1889. (PBS American Experience) El folleto de 1880 ofrecía 600.000 acciones de 500 francos, prometía dividendos del 10% a partir de 1888 y se suscribió dos veces. (Market Histories)
La realidad fue otra. Las enfermedades tropicales y los derrumbes mataron a unos 22.000 trabajadores durante la etapa francesa, y en 1889 solo se habían excavado 11 de las 45 millas del canal. (Financial Pipeline) Para seguir financiándose, la compañía lanzó en 1888 un préstamo con lotería, muy atractivo para el pequeño ahorrador; para conseguir el permiso del Parlamento, sus financieros repartieron sobornos entre políticos y periodistas. (Britannica) No bastó: el 4 de febrero de 1889 un tribunal de París ordenó la liquidación de la compañía. (Wikipedia)
Dato del fiasco francés |
Cifra |
|---|---|
Inversores que lo perdieron todo |
~800.000 (15.000 de ellos mujeres solteras) |
Dinero perdido en acciones y bonos |
~1.800 millones de francos oro |
Dinero que llegó realmente a Panamá |
960 millones de francos |
Trabajadores fallecidos |
~22.000 |
Excavado en 1889 |
11 de 45 millas |
Fuentes: Wikipedia: escándalo de Panamá y Financial Pipeline. La compañía recibió 1.200 millones de francos en nueve emisiones, pero solo 960 millones se invirtieron en Panamá: una gran parte acabó en manos de financieros y políticos. Lesseps, su hijo Charles y el propio Gustave Eiffel fueron condenados a penas de prisión que nunca cumplieron. (Financial Pipeline)
Quién ganó dinero con el canal
Estados Unidos compró los derechos y las obras de los franceses por 40 millones de dólares, cuando la etapa francesa había costado unos 260 millones: por cada 100 dólares que gastaron los franceses, los estadounidenses pagaron unos 15 para quedarse con lo hecho. Después invirtieron unos 375 millones hasta terminar el canal. (Universidad de Florida) En 1915, su primer año completo, el canal ingresó unos 4 millones de dólares en peajes. (Villanova University)
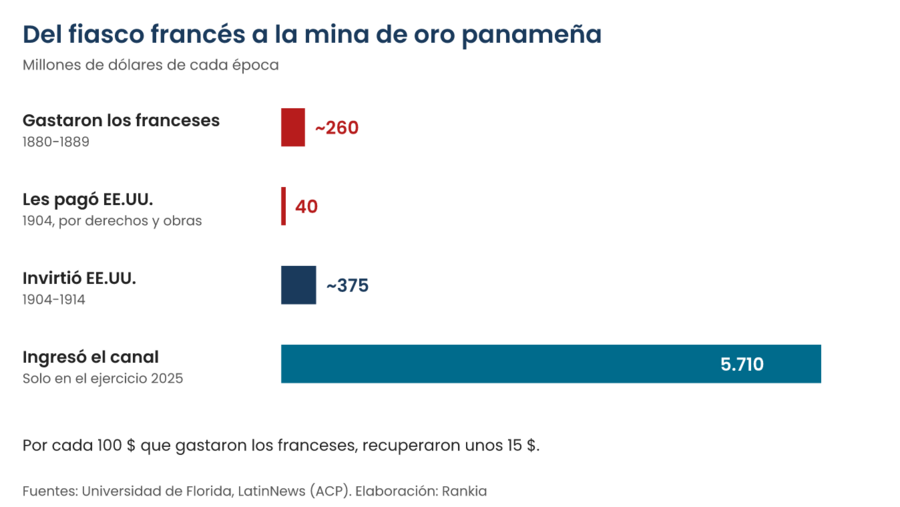
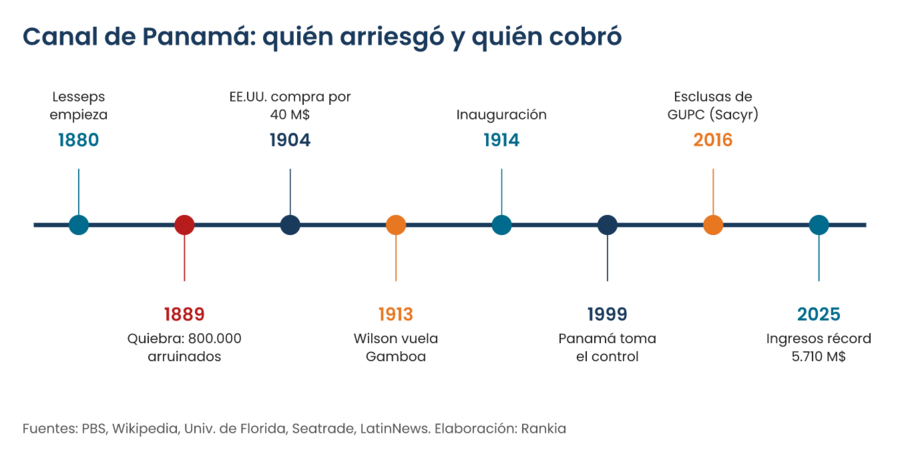
Hoy es un negocio extraordinario para Panamá, que lo controla desde el 31 de diciembre de 1999. En el ejercicio fiscal 2025 la Autoridad del Canal ingresó 5.710 millones de dólares, un 14,4% más que el año anterior, con un beneficio neto de 4.130 millones, y aportó 2.965 millones al Estado. (LatinNews; Casa Solution) En 26 años bajo control panameño, el canal ha aportado más de 31.200 millones a las finanzas públicas. (Casa Solution)
El capítulo español: Sacyr y la ampliación del canal
La historia volvió a repetirse con acento español. En 2009, el consorcio Grupo Unidos por el Canal (GUPC), liderado por Sacyr junto a Impregilo (hoy Webuild), Jan De Nul y la panameña CUSA, ganó el contrato de 3.200 millones de dólares para construir el tercer juego de esclusas; el consorcio llegó a reclamar que el coste había subido a 5.670 millones. (Seatrade Maritime) Cuando GUPC amenazó con parar las obras a principios de 2014 si no se cubrían unos 1.625 millones de sobrecostes, la acción de Sacyr llegó a hundirse un 17% durante la sesión. (Bankinter)
Las nuevas esclusas abrieron en junio de 2016, pero la batalla legal duró casi una década. En 2024, el Tribunal Supremo de EE.UU. dejó firme un laudo de 271,8 millones de dólares a favor de la Autoridad del Canal por la calidad del hormigón (ENR), y en octubre de 2025 un tribunal internacional rechazó todas las reclamaciones de Sacyr contra Panamá, de unos 2.300 millones, y la condenó a pagar 6 millones en costas. (AFP vía France 24) GUPC sí ganó algunos laudos parciales, como 35 millones adicionales por costes laborales. (Sacyr)
La moraleja: una gran idea no garantiza una buena inversión
1. El éxito pasado no garantiza el siguiente proyecto. Lesseps había triunfado en Suez, y los inversores compraron su reputación en lugar de analizar el terreno, las enfermedades o el diseño sin esclusas.
2. El pionero no siempre es quien gana. Los primeros financiadores pusieron el dinero y asumieron el riesgo; Estados Unidos compró los restos con un fuerte descuento, y quien ha cobrado durante décadas es el Estado que lo explota.
3. Desconfía de las promesas de dividendos y de las fechas de entrega. Un 10% prometido y un canal «terminado en 1889» sonaban fantásticos. Cuando un proyecto necesita préstamos cada vez más imaginativos para seguir adelante, el problema no es de financiación, sino del proyecto.
4. En las grandes obras, el riesgo de sobrecostes lo paga alguien. Ciento treinta años después, un contrato a precio cerrado volvió a convertir el canal en un dolor de cabeza para quien lo construía, esta vez una cotizada española.
Cuándo la lección no funciona
A veces el pionero sí gana, y el mejor ejemplo es el propio Lesseps. En Suez, según recordaba él mismo, convenció a un centenar de amigos ricos para aportar 200 libras por cabeza en una participación que llegó a valer más de 40.000 libras. (GlobalSecurity) La diferencia no fue la idea, sino la ejecución, el terreno y el precio pagado.
Y no todas las grandes infraestructuras destruyen valor: las que ya están construidas y generan ingresos estables, como el propio canal hoy, pueden ser inversiones excelentes. El riesgo se concentra en la fase de construcción y en los proyectos que dependen de una única obra; por eso Rankia explica cómo diversificar en fondos, ETFs y acciones de infraestructuras.
Cómo invertir hoy en infraestructuras desde España
Para el inversor particular, la lección se traduce en dos caminos. Uno, acciones de compañías de infraestructuras y concesiones cotizadas en España, como Sacyr, en las que conviene distinguir qué parte del negocio viene de obras a precio cerrado y qué parte de concesiones con ingresos recurrentes. Otro, fondos o ETFs que reparten el riesgo entre decenas de puertos, autopistas, redes eléctricas o aeropuertos de todo el mundo.
Paso 1 — Elige un bróker con acceso a la bolsa española y a ETFs UCITS
Bróker |
Comisión orientativa |
Para qué sirve aquí |
|---|---|---|
Tarifa reducida en la Bolsa de Madrid |
Acciones españolas y ETFs de infraestructuras |
|
1 € por operación |
Planes de inversión periódicos en ETFs desde 1 € |
|
0 € en acciones y ETFs (0,15% por cambio de divisa) |
Acciones y ETFs con fracciones desde 1 € |
|
0,1% por operación |
Acciones y ETFs reales y fraccionados |

Mejor broker para comprar acciones 2025

IBAN español y cuenta remunerada al 3,04% TAE

*Aplican términos
Código de bienvenida hasta 100€: RANKIAES100
Paso 2 — Prefiere activos que ya generan caja
La historia del canal enseña que el mayor riesgo está en construir, no en explotar. Antes de invertir, mira si la empresa vive de obras a precio cerrado o de concesiones con ingresos recurrentes, y no concentres tu dinero en un solo proyecto. Compara opciones en los mejores brókers online en España y en los mejores ETFs.
Invierte desde 1€ con 3,5 % de interés y sin comisiones

-
💶Depósito mínimo1,00 €
-
📝RegulaciónBaFIN (Alemania)
-
⭐️Puntuación8.25/10
Paso 3 — Fiscalidad para el inversor español
Las plusvalías y los dividendos tributan en la base del ahorro del IRPF (19% hasta 6.000 €, 21% hasta 50.000 €, 23% hasta 200.000 €, 27% hasta 300.000 € y 30% en adelante). Si tus activos en el extranjero superan los 50.000 €, revisa la obligación del modelo 720.
Perspectiva de la comunidad Rankia
La crisis de Sacyr en Panamá se vivió en directo en el foro de bolsa de Rankia. A principios de 2014, con la obra ejecutada en un 70% y la amenaza de parón encima de la mesa, los inversores se dividieron. Uno de ellos lo tenía claro:
"Yo no tengo tan clara la resolución de este problema y vuelvo a repetir que hay muchas incertidumbres. Por lo tanto mi opinión es la de no arriesgar dinero en esta empresa en este momento."
— Participante del hilo de Sacyr [foro de bolsa, Rankia, 2014]
Otro participante defendía la posición contraria:
"Sacyr, haga o no haga chanchullos, está respaldado por el contrato."
— Participante del hilo de Sacyr [foro de bolsa, Rankia, 2014]
👉 Ver el debate completo: ¿Sacyr Vall (SCYR) seguirá subiendo? y el hilo Sacyr se apuntó los sobrecostes del Canal de Panamá como ingresos
Una década y varios laudos después, la prudencia del primero resultó más acertada que la confianza en el contrato. Como les pasó a los ahorradores de Lesseps, en una gran obra no basta con tener razón sobre papel: hay que poder cobrarla.
Otras efemérides de bolsa con moraleja
Esta historia forma parte de una serie sobre innovación y rentabilidad: la cadena de montaje de Ford demostró que conquistar un mercado no garantiza conservarlo, y el momento Sputnik cómo un susto geopolítico creó una industria entera. Para la otra cara de la moneda, lee cómo 1.000 dólares en la salida a bolsa de Google se convirtieron en 76.500. Y para invertir, usa el comparador de brókers de Rankia.
Preguntas frecuentes
¿Qué pasó el 10 de octubre de 1913 en el canal de Panamá?
El presidente Woodrow Wilson voló a distancia, por telégrafo, el dique de Gamboa, lo que inundó el corte de la Culebra y unió por primera vez las aguas del Atlántico y el Pacífico a través del canal. La inauguración oficial fue el 15 de agosto de 1914.
El presidente Woodrow Wilson voló a distancia, por telégrafo, el dique de Gamboa, lo que inundó el corte de la Culebra y unió por primera vez las aguas del Atlántico y el Pacífico a través del canal. La inauguración oficial fue el 15 de agosto de 1914.
¿Por qué fracasó el canal de Panamá francés?
Por un diseño sin esclusas inviable, las enfermedades tropicales, que mataron a unos 22.000 trabajadores, y una financiación cada vez más arriesgada salpicada de sobornos. La compañía de Lesseps fue liquidada en febrero de 1889.
Por un diseño sin esclusas inviable, las enfermedades tropicales, que mataron a unos 22.000 trabajadores, y una financiación cada vez más arriesgada salpicada de sobornos. La compañía de Lesseps fue liquidada en febrero de 1889.
¿Cuántos inversores perdieron dinero con el canal de Panamá?
Unos 800.000 franceses perdieron sus acciones, bonos y participaciones de fundador, por un total aproximado de 1.800 millones de francos oro.
Unos 800.000 franceses perdieron sus acciones, bonos y participaciones de fundador, por un total aproximado de 1.800 millones de francos oro.
¿Cuánto gana hoy el canal de Panamá?
En el ejercicio fiscal 2025 ingresó 5.710 millones de dólares, con un beneficio neto de 4.130 millones, y aportó 2.965 millones al Estado panameño.
En el ejercicio fiscal 2025 ingresó 5.710 millones de dólares, con un beneficio neto de 4.130 millones, y aportó 2.965 millones al Estado panameño.
¿Qué pasó con Sacyr en el canal de Panamá?
El consorcio GUPC, liderado por Sacyr, construyó las nuevas esclusas inauguradas en 2016, pero reclamó grandes sobrecostes. En octubre de 2025 un tribunal internacional rechazó las reclamaciones de Sacyr contra Panamá, de unos 2.300 millones de dólares.
El consorcio GUPC, liderado por Sacyr, construyó las nuevas esclusas inauguradas en 2016, pero reclamó grandes sobrecostes. En octubre de 2025 un tribunal internacional rechazó las reclamaciones de Sacyr contra Panamá, de unos 2.300 millones de dólares.
Aviso: este artículo tiene carácter informativo y educativo. No constituye recomendación de inversión ni asesoramiento financiero. La inversión en acciones y ETFs conlleva riesgo de pérdida de capital y las rentabilidades pasadas no garantizan rentabilidades futuras. Para decisiones de inversión relevantes, consulta con un asesor financiero registrado en la CNMV.