El sector del lujo global vale 358.000 millones de euros en bienes personales (Bain & Company / Altagamma, noviembre 2025) — y está viviendo su mayor bifurcación interna en décadas. En 2025, Hermès creció un 9% orgánico y amplió márgenes hasta el 41%. En el mismo año, LVMH cayó un 1% orgánico y Kering se desplomó un 12%. El mismo sector, el mismo año, resultados radicalmente distintos. La diferencia entre ambos extremos es la respuesta más clara a la pregunta de qué empresas del lujo merecen estar en una cartera en 2026.
En este artículo actualizamos el ranking de las 10 mayores empresas del sector del lujo por ventas con datos de 2025, analizamos la situación de cada una y explicamos cómo acceder a ellas desde España.
El sector del lujo en 2026: bifurcación entre ultra-lujo y lujo aspiracional
Tras varios años de crecimiento récord impulsado por el gasto pospandemia, el sector del lujo lleva dos años en un proceso de ajuste profundo. La base de clientes se ha reducido de 400 millones en 2022 a unos 340 millones en 2025, con una pérdida concentrada en el segmento aspiracional — consumidores que compraban bolsos y accesorios de entrada al lujo y que se han alejado del sector ante la escalada de precios y la incertidumbre económica. (Fuente: Altagamma-Bain, noviembre 2025)
Los datos macroeconómicos del sector en 2025 son claros:
- Mercado global de bienes personales de lujo: 358.000M€ (prácticamente estable vs 2024)
- Mercado total del lujo (incluyendo experiencias, hostelería, gastronomía, autos): ~1,44 billones de euros
- Base de clientes: 340M personas (-60M vs máximos de 2022)
- Previsión de crecimiento 2026: +5% (Altagamma Consensus, basado en 19 analistas financieros)
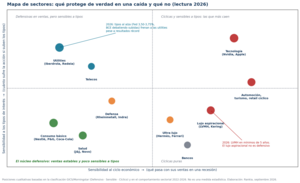
La divergencia más importante del ciclo actual: el ultra-lujo (Hermès, Cartier, Birkin, Vacheron Constantin) aguanta y crece porque su cliente no es sensible al ciclo económico. El lujo aspiracional sufre porque su cliente sí lo es. Las empresas que operan en la franja media del lujo — accesible pero aspiracional — son las más penalizadas.
Top 10 empresas del sector lujo: ranking por ventas 2025
El ranking por ventas ha sufrido cambios importantes respecto a años anteriores. Richemont ha escalado hasta el segundo puesto desplazando a Kering, y Hermès —pese a ser mucho más pequeña en ventas— es hoy la empresa con mejor comportamiento del sector.
# |
Empresa |
País sede |
Ventas 2025 (est.) |
Var. orgánica 2025 |
Ticker
|
|---|---|---|---|---|---|
1 |
LVMH |
Francia |
~80.000M€ |
-1% |
MC.PA |
2 |
Richemont |
Suiza |
~22.500M€ |
+10% (joyas) |
CFR.SW |
3 |
Chanel |
Francia |
~19.700M$ |
— (privada) |
No cotiza |
4 |
Kering |
Francia |
~17.600M€ |
-12% |
KER.PA |
5 |
Hermès ⭐ |
Francia |
16.002M€ |
+9% orgánico |
RMS.PA |
6 |
EssilorLuxottica |
Francia / Italia |
~27.000M€ |
+4% |
EL.PA |
7 |
Estée Lauder |
EE.UU. |
~11.000M$ |
-15% |
EL (NYSE) |
8 |
Ferrari |
Italia |
~7.000M€ |
+12% |
RACE.MI |
9 |
Swatch Group |
Suiza |
~7.200M€ |
-12% |
UHR.SW |
10 |
PVH Corp. |
EE.UU. |
~8.700M$ |
-3% |
PVH (NYSE) |
Fuentes: informes anuales de cada empresa; Modaes (El Mapa de la Moda 2025); Bain & Company / Altagamma Worldwide Luxury Market Monitor 2025. ⭐ Hermès: mejor margen operativo del sector (41%) y mayor crecimiento orgánico.
Análisis de las principales empresas del sector lujo
1. LVMH (MC.PA) — El gigante con un primer año difícil
LVMH sigue siendo el mayor grupo de lujo del mundo, con más de 75 maisons en cinco divisiones: Moda y Marroquinería (Louis Vuitton, Dior, Celine), Vinos y Espirituosos (Dom Pérignon, Hennessy), Perfumes y Cosmética, Relojería y Joyería (Tiffany, Bvlgari) y Distribución Selectiva (Sephora). En 2025 cerró con 80.000 millones de euros en ventas y un -1% orgánico — el primer año en negativo en una década. El beneficio neto cayó un -13% hasta 10.900M€. La debilidad se concentró en su división más importante — Moda y Marroquinería — presionada por la desaceleración del consumidor chino y la caída del turismo asiático en Europa. La segunda mitad del año se estabilizó en +1% orgánico. Para 2026, HSBC prevé una aceleración de la división de moda impulsada por el regreso de Dior. (Fuente: LVMH, resultados anuales 2025)
LVMH (MC) cotiza a 380,00 EUR , -21,12% en los últimos 6 meses.
2. Richemont (CFR.SW) — La joyería como escudo
Richemont ha escalado al segundo puesto del ranking global gracias a la fortaleza de sus joyas. El grupo suizo —propietario de Cartier, Vacheron Constantin, A. Lange & Söhne, Van Cleef & Arpels, IWC, Piaget y Montblanc— tiene hoy más del 70% de sus ventas en joyería, lo que lo protege de la presión en el segmento de relojes. Sus Jewellery Maisons crecieron un 14% en el último trimestre, impulsadas por la riqueza en EE.UU. y Oriente Medio. Para 2026, HSBC prevé un crecimiento del 11%. Cotiza en la Bolsa de Zúrich (SIX) bajo el ticker CFR.
Cie Financiere Richemont (CFR) cotiza a 170,30 CHF , 11,38% en los últimos 6 meses.
3. Chanel — El único gran grupo privado
Chanel es la única gran empresa del top 5 del lujo que no cotiza en bolsa. Propiedad de los hermanos Alain y Gérard Wertheimer, nietos del socio comercial de Coco Chanel, la empresa publica sus resultados voluntariamente desde 2018. En 2024 facturó cerca de 19.700 millones de dólares, liderando el segmento de alta costura. Su no-cotización es precisamente parte de su ventaja competitiva: puede invertir a largo plazo sin la presión trimestral de los mercados. Para el inversor, la exposición a Chanel solo es posible a través de fondos o ETFs del sector.
4. Kering (KER.PA) — El momento más difícil de la última década
Kering —propietario de Gucci, Saint Laurent, Bottega Veneta, Balenciaga y Brioni— lleva dos años consecutivos de caída de ventas. En 2025, el grupo redujo sus ingresos un 12% orgánico, marcando su peor ejercicio desde 2020. El problema es Gucci: la marca más importante del grupo ha sido la más afectada por la caída del consumidor chino y la percepción de que ha perdido relevancia frente a otras maisons. El nuevo CEO Luca de Meo ha reconocido públicamente que el grupo necesita replantearse su política de precios y gama de productos. La cotización ha caído más de un 70% desde sus máximos de 2023. Para algunos analistas, es una oportunidad de entrada; para otros, la recuperación llevará varios trimestres.
5. Hermès (RMS.PA) — El lujo con mejor historial del sector
Hermès es, en 2025, la empresa que mejor ha resistido la desaceleración del lujo. Con 16.002 millones de euros en ventas (+5,5% reportado, +9% orgánico), un margen operativo del 41% — el más alto del sector — y una posición neta de caja de más de 12.200 millones de euros, es el referente de rentabilidad y resiliencia del lujo europeo. Su fortaleza se basa en un modelo radicalmente distinto al resto: producción limitada, lista de espera para los bolsos Birkin, artesanía en talleres propios en Francia y ausencia de discounts. Nadie puede replicar esa combinación. La cotización ha corregido un 45% desde sus máximos (de ~2.957€ a ~1.620€ en mayo 2026), lo que abre el debate sobre si es una oportunidad o si el PER de ~49x sigue siendo exigente.
Hermès International Société (RMS) cotiza a 1.283,00 EUR , -27,19% en los últimos 6 meses.
6. EssilorLuxottica (EL.PA) — La fusión que redefine el sector óptico
EssilorLuxottica nació de la fusión entre la italiana Luxottica (Ray-Ban, Oakley, Persol, y licencias de Chanel, Prada, Armani, Versace...) y la francesa Essilor (lentes oftálmicas), creando el mayor grupo de óptica del mundo con más de 27.000 millones de euros en ventas. A diferencia de las grandes casas de moda, EssilorLuxottica combina la vertiente de lujo con la de salud visual, lo que le da una resiliencia mayor ante los ciclos. Cotiza en Euronext París bajo el ticker EL.
7. Estée Lauder (EL) — Crisis en la cosmética de lujo americana
La compañía de cosméticos y fragancias premium atraviesa su peor ciclo en décadas. Las ventas de 2025 cayeron aproximadamente un 15% por la exposición al mercado chino, la caída del canal duty-free asiático y una pérdida de dinamismo en sus marcas clave (Clinique, MAC, La Mer). La compañía cambió de CEO en 2025 para intentar acelerar la reestructuración. Su exposición es completamente distinta a las casas europeas de lujo: EL es una empresa de distribución de cosmética premium, más dependiente del comercio en aeropuertos y grandes superficies que del client relationship directo. Cotiza en el NYSE.
8. Ferrari (RACE.MI) — El lujo de la movilidad con los mejores márgenes
Ferrari es el caso más singular del ranking. Con solo ~7.000 millones de euros en ventas y una producción de aproximadamente 13.000 vehículos al año, tiene márgenes operativos superiores al 30% y un PER de mercado superior al de la mayoría de empresas tecnológicas. La marca de Maranello opera en el ultra-lujo más puro del sector del automóvil: lista de espera de varios años, precio mínimo de entrada superior a 200.000 euros y una clientela que no necesita préstamo para comprar. En 2025 creció un 12%. Cotiza en Milán y en el NYSE como RACE.
9. Swatch Group (UHR.SW) — El relojero suizo bajo presión
Swatch Group —propietario de Omega, Longines, Tissot, Breguet, Blancpain y la propia Swatch— es el grupo relojero más grande del mundo, pero el que peor lo está pasando en el ciclo actual. En 2025 los ingresos cayeron aproximadamente un 12%, penalizados por la normalización post-pandemia del mercado de relojes de lujo, la fuerte competencia del reloj conectado en los segmentos de entrada y la debilidad del canal chino. El mercado de exportación de relojes suizos mostró caídas hacia finales de 2025. Swatch es la única empresa del top 10 que no recibió recomendación de compra por HSBC en su informe de marzo 2026.
10. PVH Corp. (PVH) — Calvin Klein y Tommy Hilfiger en reestructuración
PVH Corp. —dueña de Calvin Klein y Tommy Hilfiger— opera en la franja más baja del lujo aspiracional, lo que la hace especialmente vulnerable al ciclo. En 2025 los ingresos cayeron aproximadamente un 3% por la debilidad del consumidor europeo y la presión de aranceles en el comercio transatlántico. La compañía está en proceso de optimización de marcas y reducción de tiendas físicas. Cotiza en el NYSE.
Cómo invertir en el sector del lujo desde España
La mayoría de las grandes empresas del sector cotizan en Euronext París (LVMH, Hermès, Kering, EssilorLuxottica) o en bolsas europeas (Richemont en Zúrich, Ferrari en Milán). Para el inversor español, el acceso es sencillo a través de brókers con acceso a estos mercados.

Mejor broker para comprar acciones 2025

IBAN español y cuenta remunerada al 3,04% TAE

*Aplican términos
Código de bienvenida hasta 100€: RANKIAES100
ETF del sector lujo: Amundi S&P Global Luxury UCITS ETF (AFID)
Para quienes prefieren diversificar sin elegir empresa a empresa, el Amundi S&P Global Luxury UCITS ETF (AFID) es la opción más popular en Europa bajo normativa UCITS. Replica el índice S&P Global Luxury, que incluye a LVMH, Hermès, Richemont, Ferrari, Kering y otros líderes globales del sector. TER: 0,25%.
👉 Para el análisis completo del sector con acciones y ETFs: Cómo invertir en el sector del lujo: acciones y ETFs
Los riesgos del sector en 2026
- Debilidad persistente del consumidor chino. China fue el gran catalizador del lujo entre 2010 y 2022. Su recuperación es lenta, y los aranceles cruzados complican el canal de exports europeos al mercado asiático.
- Escalada de precios que aleja al cliente aspiracional. Muchas marcas han subido precios un 30-50% en los últimos tres años. Una parte de la base de clientes ha optado por el mercado de segunda mano o por marcas americanas más asequibles.
- Gestión del stock. La prohibición de la UE de destruir productos no vendidos obliga a las marcas a buscar canales alternativos, con riesgo para su imagen premium.
- Rotación de directivos y creativos. 2025 ha sido un año de rotación masiva de CEOs y directores creativos en marcas como Gucci, Burberry y Valentino. La estabilización de este proceso debería llegar en 2026.
- Aranceles EE.UU. / incertidumbre geopolítica. Las políticas comerciales de la administración Trump son el factor más impredecible a corto plazo.
Perspectiva de la comunidad Rankia sobre el sector lujo
El sector del lujo tiene un seguimiento activo en los foros de Rankia, donde el debate entre LVMH y Hermès como ejes de una cartera en lujo europeo lleva años siendo uno de los más enriquecedores. En el hilo "Firmas de lujo: ¿Oportunidad para invertir?", la comunidad lleva más de una década construyendo análisis sobre estas compañías.
Un análisis publicado por @andre-garcia en Rankia sobre LVMH 2016-2025 sintetiza con precisión la diferenciación clave del sector:
"LVMH obtuvo unas rentabilidades y márgenes muy buenos por encima de los mínimos exigidos y por encima de otras compañías como Kering [...]. Sin embargo, no es la mejor del sector, ya que Hermès estuvo por encima en todas las métricas gracias a su posicionamiento ultra-premium en el segmento del cuero con una filosofía de escasez extrema."
En el blog de análisis de Rankia sobre el sector, el argumento sobre Kering ha generado debate: tras una caída del 70% desde máximos, ¿es una trampa de valor o una oportunidad real? El artículo ¿Cómo invertir en lujo? aborda exactamente ese dilema con análisis técnico y fundamental de Kering, y concluye que la empresa tiene salud financiera sólida (ratio de solvencia 1,60) pero que la recuperación depende de Gucci, y esa recuperación llevará tiempo.
Preguntas frecuentes sobre el sector lujo
¿Cuál es la empresa de lujo más grande del mundo?
LVMH, con más de 80.000 millones de euros en ventas y más de 75 maisons, es con diferencia la mayor empresa del sector por capitalización y por ventas. Cotiza en Euronext París bajo el ticker MC.
LVMH, con más de 80.000 millones de euros en ventas y más de 75 maisons, es con diferencia la mayor empresa del sector por capitalización y por ventas. Cotiza en Euronext París bajo el ticker MC.
¿Cuál es la empresa de lujo más rentable del sector?
Hermès, con un margen operativo del 41% en 2025 — el más alto del sector — y un crecimiento orgánico del 9% mientras el resto del sector caía. La diferencia se explica por su modelo de producción limitada y la filosofía de escasez que protege el precio de sus bolsos.
Hermès, con un margen operativo del 41% en 2025 — el más alto del sector — y un crecimiento orgánico del 9% mientras el resto del sector caía. La diferencia se explica por su modelo de producción limitada y la filosofía de escasez que protege el precio de sus bolsos.
¿Cuáles son las empresas de lujo que cotizan en bolsa?
Las principales son LVMH (MC.PA), Hermès (RMS.PA), Kering (KER.PA) y EssilorLuxottica (EL.PA) en Euronext París; Richemont (CFR.SW) y Swatch Group (UHR.SW) en la Bolsa de Zúrich; Ferrari (RACE.MI) en Milán; y Estée Lauder (EL) y PVH Corp. (PVH) en el NYSE. Chanel es la única gran empresa del sector que permanece privada.
Las principales son LVMH (MC.PA), Hermès (RMS.PA), Kering (KER.PA) y EssilorLuxottica (EL.PA) en Euronext París; Richemont (CFR.SW) y Swatch Group (UHR.SW) en la Bolsa de Zúrich; Ferrari (RACE.MI) en Milán; y Estée Lauder (EL) y PVH Corp. (PVH) en el NYSE. Chanel es la única gran empresa del sector que permanece privada.
¿Cuál es el mejor ETF para invertir en el sector lujo desde España?
El Amundi S&P Global Luxury UCITS ETF (AFID), disponible en Euronext París, es la opción más popular bajo normativa UCITS. Incluye a los principales actores del sector con una sola posición y un TER del 0,25%.
El Amundi S&P Global Luxury UCITS ETF (AFID), disponible en Euronext París, es la opción más popular bajo normativa UCITS. Incluye a los principales actores del sector con una sola posición y un TER del 0,25%.
¿Por qué ha caído tanto el sector del lujo?
Por la pérdida de entre 60 y 70 millones de compradores aspiracionales entre 2022 y 2025, la debilidad del consumidor chino, la escalada de precios que ha cansado a una parte de la clientela y la incertidumbre macroeconómica global. Sin embargo, el ultra-lujo (Hermès, Cartier) ha resistido bien porque su cliente no es sensible al ciclo.
Por la pérdida de entre 60 y 70 millones de compradores aspiracionales entre 2022 y 2025, la debilidad del consumidor chino, la escalada de precios que ha cansado a una parte de la clientela y la incertidumbre macroeconómica global. Sin embargo, el ultra-lujo (Hermès, Cartier) ha resistido bien porque su cliente no es sensible al ciclo.
Aviso legal: artículo informativo, no recomendación de inversión.