por jmgg216 · 1775 comentarios
Dinerete Técnicas Reunidas consolida su expansión en Norteamérica con el proyecto Coastal GasLink en Canada. • LNG Canada, una empresa conjunta formada por Shell, Petronas, PetroChina, Mitsubishi Corporation y KOGAS, ha adjud... Dinerete Operaciones realizadas al amparo del Programa de Recompra de acciones entre el 15 y el 21 de octubre de 2026 En ejecución del Programa de Recompra de acciones de la Sociedad publicado mediante la comunicación de Infor... España
Acceder
Cotización de Técnicas Reunidas (TRE) hoy en tiempo real
- Precio
- 26,04 EUR
- Variación
- -1,21%
- Volumen
- 243.566
- Cap. mercado
- 2 mil millones
- Rango día
- 26,04 EUR — 26,86 EUR
- Rango 52 sem
- 24,22 EUR — 38,66 EUR
- Apertura
- 26,46 EUR
- Cierre ant.
- 26,36 EUR
Datos a fecha 25/10/26 15:06
Valoración
PER 13,96×
Veces que el beneficio anual por acción está contenido en el precio de TRE.
Próximo dividendo
No reparte
Técnicas Reunidas no tiene ningún pago de dividendo anunciado.
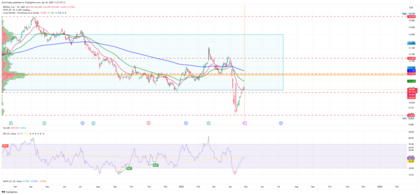
Gráfico de cotización de Técnicas Reunidas (TRE)
- Precio actual
- 26,04
- Variación día
- -1,21%
- Últimos 6 meses
- -9,28 (-26,27%)
A 25 de octubre de 2026, las acciones de Técnicas Reunidas (TRE) cotizan a 26,04 €, con una variación del -1,21% respecto al cierre anterior (26,36 €). Su capitalización de mercado es de 2.033.722.125 €. En la sesión ha marcado un mínimo de 26,04 € y un máximo de 26,86 €.
Análisis fundamental y estadísticas clave de Técnicas Reunidas
Ficha de Técnicas Reunidas (TRE)
| Ticker | TRE |
|---|---|
| ISIN | ES0178165017 |
| Sector | Industria |
| Industria | Engineering & Construction |
| Mercado | Mercado Continuo |
| Capitalización | 2.033.722.125 € |
| Beta | 1,21 |
| Último dividendo | 0,8525 € |
| Sitio web | https://www.tecnicasreunidas.es |
| CEO | Eduardo San Miguel Gonzalez De Heredia |
| Fecha de IPO | 21/06/2006 |
| País | ES |
| Dirección | Parque Empresarial Adequa, Madrid, MD, 28050 |
| Volumen | 243.566 |
Técnicas Reunidas muestra un fuerte crecimiento y una sólida generación de caja, pero su valoración de mercado es exigente y su salud financiera presenta señales mixtas.
Valoración: justa
El PER de 16,9x está por debajo del PER medio del sector (20,9x) y muy por debajo del de la industria (66,5x), lo que sugiere un descuento relativo. Sin embargo, el EV/EBITDA de 7,1x es moderado y el P/B de 4,2x es elevado para una empresa de ingeniería con márgenes ajustados. El DCF arroja un valor intrínseco negativo, lo que indica que el precio de mercado no está respaldado por los flujos de caja libres actuales. Dado que la empresa es cíclica y depende de grandes contratos, el múltiplo PER frente a sus pares es el lente más informativo, aunque la discrepancia con el DCF sugiere cautela.
- Salud financiera moderada
- Apalancamiento caja_neta
- Retorno sobre capital medio
- Crecimiento alto
Negocio
Técnicas Reunidas es una ingeniería y constructora española que diseña y gestiona plantas industriales a nivel global. Opera en los segmentos de refino, gas natural, petroquímica, tecnologías bajas en carbono y otros, abarcando desde la producción de combustibles hasta la generación de energía y agua. La compañía genera ingresos principalmente a través de contratos de ingeniería, procurement y construcción (EPC) para grandes proyectos energéticos e industriales.
Análisis
La compañía muestra un crecimiento excepcional en el último año fiscal, con ingresos y beneficios netos que se han disparado un 45% y un 74% respectivamente, lo que apunta a una fuerte demanda de sus servicios. Sin embargo, este crecimiento se produce desde una base de márgenes operativos y netos relativamente bajos (4,6% y 2,1%), típicos del sector de ingeniería y construcción, donde la rentabilidad sobre el capital invertido (ROIC) del 11,6% es más relevante que el ROE del 27,3%, este último inflado por el apalancamiento financiero. La valoración por múltiplos es mixta: el PER (16,9x) está por debajo del sector (20,9x) y muy por debajo de la industria (66,5x), lo que sugiere un descuento relativo. Sin embargo, el precio sobre valor contable (4,2x) es elevado para una empresa de este sector, y el valor intrínseco del DCF es negativo, lo que indica que el modelo de flujos de caja libre no respalda la capitalización actual. La posición de caja neta (deuda neta/EBITDA de -1,22x) es un punto fuerte, pero el ratio deuda/capital (1,62x) y el Altman Z-score bajo (1,61) advierten de un riesgo financiero latente, típico de empresas con alta inversión en circulante. En conjunto, la empresa está bien posicionada operativamente, pero la valoración de mercado parece descontar un crecimiento futuro que aún no se refleja plenamente en los márgenes o en la generación de caja libre.
Fortalezas
- Crecimiento excepcional de ingresos y beneficios Crecimiento de ingresos 45,3% / Crecimiento BPA 72,2%
- Balance con caja neta positiva Deuda neta/EBITDA -1,22x
- Valoración relativa atractiva frente al sector PER 16,9x vs sector 20,9x
Riesgos
- Rentabilidad sobre capital (ROIC) modesta para el riesgo del negocio ROIC 11,6%
- Márgenes operativos y netos reducidos, típicos de contratistas Margen neto 2,1%
- Valoración por DCF negativa, indicando posible sobrevaloración DCF intrínseco -1,06
Catalizadores
- Próximos resultados trimestrales 30 de jul
El DCF arroja un valor intrínseco negativo, lo que puede deberse a flujos de caja libres negativos o a supuestos de crecimiento terminal inconsistentes con el ciclo de contratos. El dato de FCF yield es cero, lo que impide evaluar la generación de caja actual.
Cuánto supone invertir en Técnicas Reunidas
Indica un importe y calcula cuántas acciones completas podrías comprar al precio actual de Técnicas Reunidas.
- Acciones completas
- 38
- Valor de las acciones
- 989,52 €
- Efectivo no invertido
- 10,48 €

Promocionado
Compra TRE con DEGIRO

Promocionado
Compra TRE con Trade Republic

Promocionado
Compra TRE con Renta 4
Estimación al precio actual de Técnicas Reunidas, sin comisiones ni impuestos. No es una recomendación de inversión.
Hilos sobre Técnicas Reunidas
2.261 comentarios en total · 68 hilos
por Inversionespva · 5 comentarios
laowei1500 Has dado en el clavo con el tema de la sucesión que viene de ayá por el 2017/2018 Imoham esta accion me parece un peligroÚltimas noticias y análisis de expertos sobre Técnicas Reunidas

Técnicas Reunidas duplica su beneficio gracias a un ajuste contable y la mejora de los márgenes

Técnicas Reunidas. Cuando el rio suena…
08 mar. 2026 • 13 min lectura

La paciencia (extrema) a veces tiene su premio. El resurgir de Técnicas Reunidas
09 oct. 2025 • 13 min lectura


Análisis financiero de Técnicas Reunidas
Modo educativo: haz clic en cualquier tarjeta para ver su explicación detallada.
Resumen financiero e información corporativa de Técnicas Reunidas
- PER
- 13,96
- Ratio de Solvencia
- 0,04
- Deuda/EBITDA
- -0,75
- EV/FCF
- 15,24
- EV/EBITDA
- 6,04
- MARGEN EBIT
- 4,32%
- FCF Margin
- 1,95%
- ROIC
- 11,88%
- P/B
- 3,9
Ratios de valoración: PER, EV/EBITDA y métricas de Técnicas Reunidas
- PER
- 13,96
- EV/EBITDA
- 6,04
- EV/FCF
- 15,24
- P/B
- 3,9
Márgenes de rentabilidad y Cash Flow de Técnicas Reunidas
- Margen de Beneficio Bruto
- 4,22%
- MARGEN EBIT
- 4,32%
- Margen EBITDA
- 4,92%
- Margen de Beneficio Neto
- 2,42%
- FCF Margin
- 1,95%
- ROIC
- 11,88%
- Margen operativo
- 4,50%
BPA, Dividendos y Valor Contable: Métricas por acción de Técnicas Reunidas
- Ingresos por Acción
- 82,75
- Flujo de Efectivo Operativo por Acción
- 1,81
- Flujo de Efectivo Libre por Acción
- 1,61
- Valor Contable por Acción
- 7,21
- Caja por acción
- 14,63
Solvencia y deuda: Análisis del balance de Técnicas Reunidas
- Deuda/Patrimonio
- 1,63
- Deuda/EBITDA
- -0,75
- Ratio de Solvencia
- 0,04
- Apalancamiento Financiero
- 10,62
- Cobertura de Intereses
- 4,9
- Deuda/Activos
- 0,15
- Deuda/Capital
- 0,62
Ratios de liquidez y Test Ácido: Capacidad de pago de Técnicas Reunidas
- Ratio Corriente
- 1,19
- Ratio Rápido
- 1,19
Otras acciones del sector Industria
Airbus
AIR.PA

192,46 €
-2,32 (1,19 %)
Mercado cerradoActualizado a las 15:46 CET
Coca-Cola European Partners
CCEP
$110,84
-3,39 (2,97 %)
Con retrasoActualizado a las 15:46 CET
ArcelorMittal
MTS.MC
53,30 €
-0,6 (1,11 %)
Con retrasoActualizado a las 15:46 CET
ACS
ACS.MC
87,55 €
+0,6 (0,69 %)
Con retrasoActualizado a las 15:46 CET
¿Cómo invertir en acciones?
Compara brokers con acceso a las principales bolsas internacionales, con bajas comisiones, custodia y herramientas de análisis para invertir en acciones.
Compara brokers para accionesInvertir en Técnicas Reunidas en 2026: Preguntas frecuentes
¿Qué es Técnicas Reunidas y a qué se dedica?
Técnicas Reunidas es una empresa cotizada en bolsa desde 2006. Pertenece al sector Industria y cotiza en Bolsa de Madrid. Su consejero delegado es Eduardo San Miguel Gonzalez De Heredia.
¿Cuál es el precio de las acciones de Técnicas Reunidas (TRE) hoy?
Las acciones de Técnicas Reunidas (TRE) cotizan hoy a 26,04 €, con una variación del -1,21% respecto al cierre anterior (26,36 €).
¿En qué bolsa cotiza Técnicas Reunidas y cuál es su ticker?
Las acciones de Técnicas Reunidas cotizan en Bolsa de Madrid bajo el símbolo "TRE", en EUR.
¿Paga Técnicas Reunidas dividendos y cuál fue el último?
Técnicas Reunidas no reparte dividendos actualmente.
¿Cuál es la Capitalización de Mercado de Técnicas Reunidas?
La capitalización de mercado de Técnicas Reunidas es 2.033.722.125 €.
¿Cómo comprar acciones de Técnicas Reunidas?
Para comprar acciones de Técnicas Reunidas necesitas una cuenta en un bróker regulado con acceso a Bolsa de Madrid. Puedes comparar comisiones y condiciones en el comparador de brokers de Rankia.
¿Qué opinan los inversores sobre las acciones de Técnicas Reunidas?
En el foro de Técnicas Reunidas en Rankia encontrarás 2.261 mensajes de inversores con opiniones, análisis y reacciones a la última hora del valor.