por Jordi Alonso Esteve · 156 comentarios
Droblo Las acciones de Nvidia se anotaban este viernes una nueva jornada de fuertes subidas que permitía al fabricante de microchips para IA cotizar en máximos históricos y alcanzar una capitalización de mercado cada vez má... Droblo Nvidia ha cerrado en las últimas semanas varios acuerdos con empresas de sectores como la tecnología, las finanzas o la automoción, entre otros, para aplicar su inteligencia artificial (IA) en distintos ámbitos como ... España
Acceder
Cotización de Nvidia (NVDA) hoy en tiempo real
- Precio
- 213,66 USD
- Variación
- -0,80%
- Volumen
- 75.456.091
- Cap. mercado
- 5,1 billones
- Rango día
- 212,08 USD — 215,32 USD
- Rango 52 sem
- 164,27 USD — 243,37 USD
- Apertura
- 214,35 USD
- Cierre ant.
- 215,38 USD
Valoración
PER 37,82×
Veces que el beneficio anual por acción está contenido en el precio de NVDA.
Gráfico de cotización de Nvidia (NVDA)
- Precio actual
- 213,66
- Variación día
- -0,80%
A 29 de octubre de 2026, las acciones de Nvidia (NVDA) cotizan a $213,66, con una variación del -0,80% respecto al cierre anterior ($215,38). Su capitalización de mercado es de $5.149.206.000.000. En la sesión ha marcado un mínimo de $212,08 y un máximo de $215,32.
Análisis fundamental y estadísticas clave de Nvidia
Ficha de Nvidia (NVDA)
| Ticker | NVDA |
|---|---|
| ISIN | US67066G1040 |
| Sector | Tecnología |
| Industria | Semiconductors |
| Mercado | NASDAQ |
| Capitalización | 5.190.658.000.000 US$ |
| Beta | 2,22 |
| Último dividendo | 0,2800 US$ |
| Sitio web | https://www.nvidia.com |
| CEO | Jensen Huang |
| Fecha de IPO | 22/01/1999 |
| País | US |
| Dirección | 2788 San Tomas Expressway, Santa Clara, CA, 95051 |
| Volumen | 91.664.984 |
NVIDIA lidera la aceleración de IA con un crecimiento excepcional y márgenes altísimos, aunque su valoración de mercado refleja expectativas muy exigentes.
- Salud financiera solida
- Apalancamiento baja
- Retorno sobre capital alto
- Crecimiento alto
Negocio
NVIDIA diseña y vende unidades de procesamiento gráfico (GPU), sistemas de cómputo acelerado y soluciones de redes e interconexión, con foco en centros de datos para inteligencia artificial y computación de alto rendimiento. También atiende los mercados de gaming, visualización profesional y automoción. Sus ingresos se concentran en Estados Unidos, con presencia relevante en Taiwán y China.
Análisis
NVIDIA muestra una salud financiera sobresaliente: genera un retorno sobre el capital invertido de 60 %, con un margen operativo de 65 % y un crecimiento de ingresos de +65 % en el último año fiscal. La demanda de sus plataformas de IA sigue siendo el motor principal, y su posición competitiva en aceleradores y redes es dominante. Sin embargo, la valoración de mercado es exigente: aunque el múltiplo P/E de 27,1 parece inferior al de la industria (45,2), el precio respecto a ventas (17,1) y flujo de caja libre (40,9) son elevados, lo que refleja que el mercado ya descuenta un crecimiento sostenido muy alto.
Fortalezas
- Rentabilidad sobre el capital excepcional, reflejo de su poder de fijación de precios y eficiencia operativa. ROIC 60 %
- Crecimiento de ingresos muy fuerte, impulsado por la demanda de IA en centros de datos. Crecimiento de ingresos +65 %
- Márgenes operativos líderes en la industria, con un margen operativo de 65 %. Margen operativo 65 %
Riesgos
- La valoración de mercado es muy exigente en términos de ventas y flujo de caja libre, lo que deja poco margen para decepciones. P/S 17,1 y P/FCF 40,9
- La dependencia de un crecimiento sostenido de la demanda de IA y de la cadena de suministro de semiconductores es un riesgo estructural. Crecimiento de ingresos +65 %
- La concentración geográfica en Estados Unidos y Taiwán expone a riesgos regulatorios y de cadena de suministro. Ingresos en EE. UU. 69 %
Catalizadores
- Próxima presentación de resultados trimestrales 17 de nov
Cuánto supone invertir en Nvidia
Indica un importe y calcula cuántas acciones completas podrías comprar al precio actual de Nvidia.
- Acciones completas
- 4
- Valor de las acciones
- $854,64
- Efectivo no invertido
- $145,36
Dividendo bruto anual estimado
$0,18

Promocionado
Compra NVDA con Broker Naranja de ING

Promocionado
Compra NVDA con Trade Republic

Promocionado
Compra NVDA con DEGIRO
Estimación al precio actual de Nvidia, sin comisiones ni impuestos. No es una recomendación de inversión.
Hilos sobre Nvidia
197 comentarios en total · 9 hilos
por Dineroporuntubo · 6 comentarios
Pervius Hacen pedazo obleas que ni las de las empanadillas jajah.Pero eb la practica se supone que son mejores al estar por asi decirlo todo integradoEn una mega oblea de silicio.En la practica puerden escalabilidad,ganan en ... Rankito Sí, por lo que describes estás hablando casi seguro de Cerebras y sus chips tipo wafer-scale, es decir, usar prácticamente una oblea entera de silicio como “un único chip gigante”, en vez de cortar la oblea en muchos ...Últimas noticias y análisis de expertos sobre Nvidia
Bolsa
 Por Miguel Arias
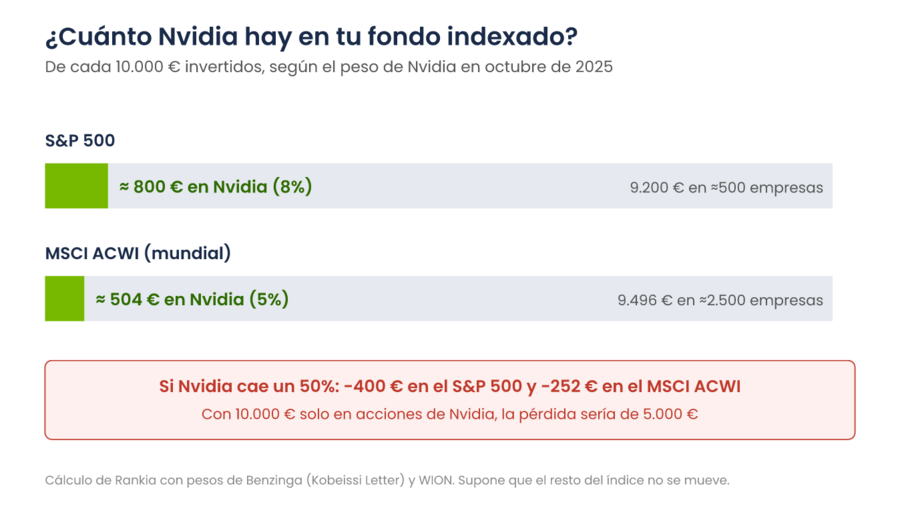
Nvidia, 5 billones: lo que pesa una sola empresa en tu indexado
29 oct. 2026 • 10 min lectura
 Por Miguel Arias
Acciones
 Por Jose V. Gascó
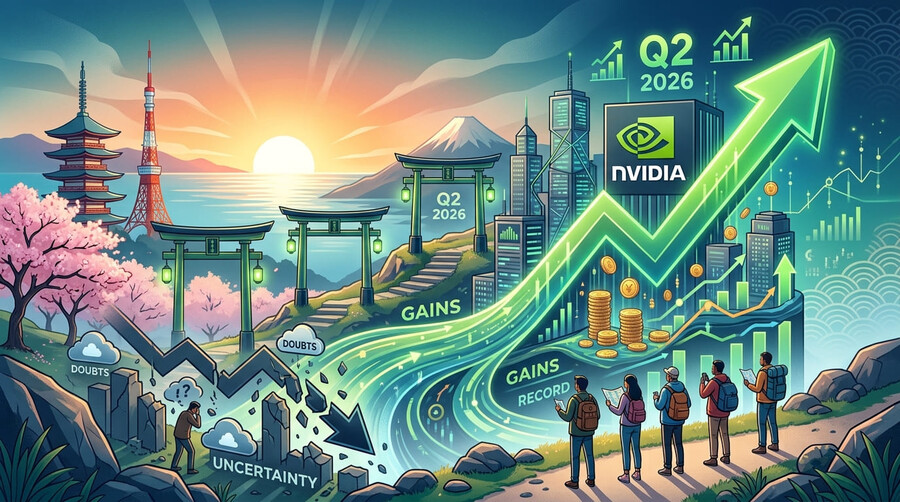
Nvidia vuelve a presentar unos resultados de récord (2Q 2026), pese a las dudas en la IA
27 ago. 2026 • 9 min lectura
 Por Jose V. Gascó

Acciones
 Por Jose V. Gascó
2
¿Cómo comprar acciones de Nvidia (NVDA) en 2026? | Resultados y opiniones
28 jul. 2026 • 12 min lectura
Por Jose V. Gascó
2


Análisis financiero de Nvidia
Modo educativo: haz clic en cualquier tarjeta para ver su explicación detallada.
Resumen financiero e información corporativa de Nvidia
- PER
- 37,82
- Ratio de Solvencia
- 2,48
- Deuda/EBITDA
- 0,01
- EV/FCF
- 46,99
- EV/EBITDA
- 31,43
- Beneficio Neto por Acción (BPA)
- 4,93
- MARGEN EBIT
- 65,62%
- FCF Margin
- 44,77%
- Rentabilidad por dividendo
- 0,02%
- ROIC
- 62,88%
- P/B
- 28,88
Ratios de valoración: PER, EV/EBITDA y métricas de Nvidia
- PER
- 37,82
- EV/EBITDA
- 31,43
- EV/FCF
- 46,99
- Rentabilidad por dividendo
- 0,02%
- P/B
- 28,88
Márgenes de rentabilidad y Cash Flow de Nvidia
- Margen de Beneficio Bruto
- 71,07%
- MARGEN EBIT
- 65,62%
- Margen EBITDA
- 66,94%
- Margen de Beneficio Neto
- 55,60%
- FCF Margin
- 44,77%
- ROIC
- 62,88%
- Margen operativo
- 60,38%
- ROA
- 58,06%
BPA, Dividendos y Valor Contable: Métricas por acción de Nvidia
- Ingresos por Acción
- 8,86
- Beneficio Neto por Acción (BPA)
- 4,93
- Flujo de Efectivo Operativo por Acción
- 4,22
- Flujo de Efectivo Libre por Acción
- 3,97
- Valor Contable por Acción
- 6,46
- Caja por acción
- 2,57
- Rentabilidad por dividendo
- 0,02%
- Payout
- 0,81%
Solvencia y deuda: Análisis del balance de Nvidia
- Deuda/Patrimonio
- 0,07
- Deuda/EBITDA
- 0,01
- Ratio de Solvencia
- 2,48
- Apalancamiento Financiero
- 1,31
- Cobertura de Intereses
- 503,42
- Deuda/Activos
- 0,06
- Deuda/Capital
- 0,07
Ratios de liquidez y Test Ácido: Capacidad de pago de Nvidia
- Ratio Corriente
- 3,91
- Ratio Rápido
- 3,24
- Ratio de Efectivo
- 0,33
- Flujo de Efectivo Operativo/Ventas
- 47,57%
Índices que incluyen Nvidia
Otras acciones del sector Tecnología
Samsung Electronics
005930.KS

₩229.000,00
-13.000 (5,37 %)
Actualizado a las 05:33 CET
Apple
AAPL
$348,91
+5,08 (1,48 %)
Mercado cerradoActualizado a las 22:22 CET
Alphabet
GOOGL

$283,82
-41,07 (12,64 %)
Mercado cerradoActualizado a las 22:22 CET
Microsoft
MSFT
$530,14
-0,87 (0,16 %)
Mercado cerradoActualizado a las 22:22 CET
¿Cómo invertir en acciones?
Compara brokers con acceso a las principales bolsas internacionales, con bajas comisiones, custodia y herramientas de análisis para invertir en acciones.
Compara brokers para accionesInvertir en Nvidia en 2026: Preguntas frecuentes
¿Qué es Nvidia y a qué se dedica?
Nvidia es una empresa cotizada en bolsa desde 1999. Pertenece al sector Tecnología y cotiza en Nasdaq. Su consejero delegado es Jensen Huang.
¿Cuál es el precio de las acciones de Nvidia (NVDA) hoy?
Las acciones de Nvidia (NVDA) cotizan hoy a $213,66, con una variación del -0,80% respecto al cierre anterior ($215,38).
¿En qué bolsa cotiza Nvidia y cuál es su ticker?
Las acciones de Nvidia cotizan en Nasdaq bajo el símbolo "NVDA", en USD.
¿Paga Nvidia dividendos y cuál fue el último?
Sí, Nvidia reparte dividendos a sus accionistas. El último dividendo fue de $0,2800 por acción. La rentabilidad por dividendo actual es del 0,02%.
¿Cuándo paga el próximo dividendo Nvidia?
Nvidia reparte dividendos a sus accionistas, pero la fecha del próximo pago aún no ha sido anunciada.
¿Cuál es la Capitalización de Mercado de Nvidia?
La capitalización de mercado de Nvidia es $5.190.658.000.000.
¿A qué índices bursátiles pertenece Nvidia?
Nvidia (NVDA) forma parte de NASDAQ 100.
¿Cómo comprar acciones de Nvidia?
Para comprar acciones de Nvidia necesitas una cuenta en un bróker regulado con acceso a Nasdaq. Puedes comparar comisiones y condiciones en el comparador de brokers de Rankia.
¿Qué opinan los inversores sobre las acciones de Nvidia?
En el foro de Nvidia en Rankia encontrarás 197 mensajes de inversores con opiniones, análisis y reacciones a la última hora del valor.