por Salvafuster · 13 comentarios
Grome BANK OF AMERICA $BAC RESULTADOS DEL 2T’26 – RESUMEN🔹 Ingresos: $31.56B (Est. $30.49B) 🟢; +15% interanual 🔹 EPS: $1.21 (Est. $1.13) 🟢; +34% interanual 🔹 Pérdidas Netas por Incumplimiento: $1.41B (Est. $1.43B) 🟢 🔹 In... Droblo Bank of America registró un beneficio neto atribuido de 6.541 millones de dólares (5.842 millones de euros) en el tercer trimestre, lo que supone una caída del 17% respecto al mismo periodo de hace un año, un desplom... España
Acceder
Cotización de Bank of America (BAC) hoy en tiempo real
- Precio
- 50,85 USD
- Variación
- 0,34%
- Volumen
- 25.787.517
- Cap. mercado
- 350 mil millones
- Rango día
- 50,62 USD — 51,21 USD
- Rango 52 sem
- 46,12 USD — 65,23 USD
- Apertura
- 50,90 USD
- Cierre ant.
- 50,68 USD
Valoración
PER 14,18×
Veces que el beneficio anual por acción está contenido en el precio de BAC.
Gráfico de cotización de Bank of America (BAC)
- Precio actual
- 50,85
- Variación día
- 0,34%
- Últimos 6 meses
- -2,2 (-4,16%)
A 29 de octubre de 2026, las acciones de Bank of America (BAC) cotizan a $50,85, con una variación del 0,34% respecto al cierre anterior ($50,68). Su capitalización de mercado es de $352.019.295.000. En la sesión ha marcado un mínimo de $50,62 y un máximo de $51,21.
Análisis fundamental y estadísticas clave de Bank of America
Ficha de Bank of America (BAC)
| Ticker | BAC |
|---|---|
| ISIN | US0605051046 |
| Sector | Servicios financieros |
| Industria | Banks - Diversified |
| Mercado | NYSE |
| Capitalización | 350.842.436.000 US$ |
| Beta | 1,21 |
| Último dividendo | 1,1600 US$ |
| Sitio web | https://www.bankofamerica.com |
| CEO | Brian T. Moynihan |
| Fecha de IPO | 21/02/1973 |
| País | US |
| Dirección | Bank of America Corporate Center, Charlotte, NC, 28255 |
| Volumen | 24.569.295 |
Un banco diversificado con sólida rentabilidad sobre capital y valoración contenida, aunque con señales de apalancamiento estructural propias del sector.
Valoración: justa
Para un banco diversificado, el valor contable y la rentabilidad sobre fondos propios son los anclajes más relevantes, ya que el negocio se sustenta en el balance y en la capacidad de generar retornos sobre el capital regulatorio. La lente de valor contable ofrece una postura 'justa', con un precio sobre valor contable de 1,2 y un precio sobre valor tangible de 1,6, coherentes con una rentabilidad sobre fondos propios del 11 %. Las lentes alternativas como múltiplos relativos o DCF son menos adecuadas: el EV/EBITDA de 15,8× no es comparable entre bancos, y el DCF no captura la dinámica de márgenes de intermediación. La lente forward, con un PEG de 0,63, sugiere una valoración atractiva, pero el foco en el valor contable es más fiel al modelo de negocio.
- Retorno sobre capital alto
- Crecimiento moderado
Negocio
Bank of America es una de las mayores entidades financieras de Estados Unidos, con presencia global y un modelo diversificado que abarca banca de consumo, gestión de patrimonios, banca global y mercados. Sus ingresos se concentran mayoritariamente en el mercado estadounidense, complementados con operaciones en EMEA, Asia y Latinoamérica.
Análisis
La entidad muestra una rentabilidad sobre capital invertido del 29 %, notablemente superior a la rentabilidad sobre fondos propios del 11 %, lo que refleja la estructura de balance típica de un banco donde el apalancamiento operativo es inherente al negocio. El margen operativo del 22 % y el margen neto del 16 % evidencian una capacidad de generación de resultados sólida, apoyada en una amplia base de clientes y en la diversificación de segmentos. El crecimiento de beneficios por acción del +19 % contrasta con la leve contracción de ingresos del -0,5 %, sugiriendo una gestión eficiente de costes y una mejora en la calidad del mix de negocio.
Fortalezas
- Alta rentabilidad sobre el capital invertido, muy por encima de la rentabilidad sobre fondos propios, reflejando una eficiente asignación de capital en el negocio bancario. ROIC 29 %
- Sólida generación de beneficios con crecimiento de doble dígito en el BPA, a pesar de la estabilidad de los ingresos. Crecimiento BPA +19 %
- Calidad financiera respaldada por un Piotroski alto, indicando una posición financiera robusta en términos de rentabilidad y eficiencia. Piotroski 8/9
Riesgos
- El apalancamiento medido por deuda neta sobre EBITDA es elevado, aunque en el sector bancario esta métrica no refleja el riesgo real de financiación. Deuda neta / EBITDA 7,8×
- La puntuación Altman Z es baja, pero para un banco diversificado este indicador no es representativo del riesgo de quiebra. Altman Z 0,3
- La contracción de los ingresos en el último ejercicio fiscal podría limitar el crecimiento futuro si no se compensa con mejoras de eficiencia. Crecimiento de ingresos -0,5 %
Catalizadores
- Próxima presentación de resultados trimestrales 15 de ene
Cuánto supone invertir en Bank of America
Indica un importe y calcula cuántas acciones completas podrías comprar al precio actual de Bank of America.
- Acciones completas
- 19
- Valor de las acciones
- $966,15
- Efectivo no invertido
- $33,85
Dividendo bruto anual estimado
$22,81

Promocionado
Compra BAC con DEGIRO

Promocionado
Compra BAC con Trade Republic

Promocionado
Compra BAC con Broker Naranja de ING
Estimación al precio actual de Bank of America, sin comisiones ni impuestos. No es una recomendación de inversión.
Hilos sobre Bank of America
164 comentarios en total · 10 hilos
por Publicis · 6 comentarios
Publicis Mil Gracias! Riovero Sería ideal tener los datos históricos para comprobar si de verdad acierta de forma consistente.Si los encontráis, ponedlos por aquí.Últimas noticias y análisis de expertos sobre Bank of America
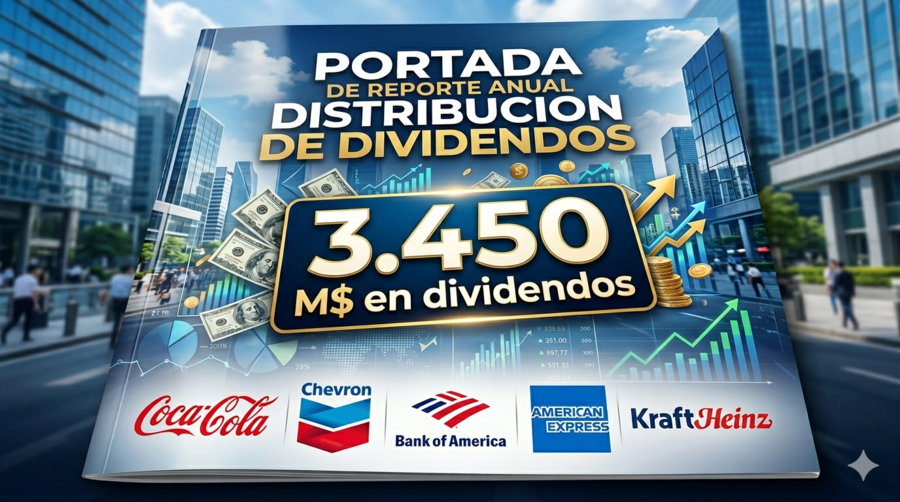
Inversión por Dividendos
Por Noelia González S.
¿Cuáles son las 5 acciones con las que Buffett cobra 3.450 millones en dividendos?
17 jun. 2026 • 12 min lectura
Bank of America advierte que volatilidad de tipos y el shock energético frenan entradas a fondos de crédito
07 abr. 2026
Bank of America anticipa caídas de hasta el 15% en la renta variable europea
27 feb. 2026
Análisis financiero de Bank of America
Modo educativo: haz clic en cualquier tarjeta para ver su explicación detallada.
Resumen financiero e información corporativa de Bank of America
- PER
- 14,18
- Ratio de Solvencia
- 0,01
- Deuda/EBITDA
- 3,35
- EV/FCF
- 42,74
- EV/EBITDA
- 13,48
- Beneficio Neto por Acción (BPA)
- 4,14
- MARGEN EBIT
- 19,68%
- FCF Margin
- 6,58%
- Rentabilidad por dividendo
- 2,36%
- ROIC
- 3,39%
- P/B
- 1,34
Ratios de valoración: PER, EV/EBITDA y métricas de Bank of America
- PER
- 14,18
- EV/EBITDA
- 13,48
- EV/FCF
- 42,74
- Rentabilidad por dividendo
- 2,36%
- P/B
- 1,34
Márgenes de rentabilidad y Cash Flow de Bank of America
- Margen de Beneficio Bruto
- 56,08%
- MARGEN EBIT
- 19,68%
- Margen EBITDA
- 20,89%
- Margen de Beneficio Neto
- 15,93%
- FCF Margin
- 6,58%
- ROIC
- 3,39%
- Margen operativo
- 19,68%
- ROA
- 0,89%
BPA, Dividendos y Valor Contable: Métricas por acción de Bank of America
- Ingresos por Acción
- 26,01
- Beneficio Neto por Acción (BPA)
- 4,14
- Flujo de Efectivo Operativo por Acción
- 1,71
- Flujo de Efectivo Libre por Acción
- 1,71
- Valor Contable por Acción
- 41,17
- Caja por acción
- 130,85
- Rentabilidad por dividendo
- 2,36%
- Payout
- 31,34%
Solvencia y deuda: Análisis del balance de Bank of America
- Deuda/Patrimonio
- 1,21
- Deuda/EBITDA
- 3,35
- Ratio de Solvencia
- 0,01
- Apalancamiento Financiero
- 11,25
- Cobertura de Intereses
- 0,48
- Deuda/Activos
- 0,11
- Deuda/Capital
- 0,55
Ratios de liquidez y Test Ácido: Capacidad de pago de Bank of America
- Ratio Corriente
- 0,42
- Ratio Rápido
- 0,42
- Ratio de Efectivo
- 0,09
- Flujo de Efectivo Operativo/Ventas
- 6,58%
Índices que incluyen Bank of America
Otras acciones del sector Servicios financieros
¿Cómo invertir en acciones?
Compara brokers con acceso a las principales bolsas internacionales, con bajas comisiones, custodia y herramientas de análisis para invertir en acciones.
Compara brokers para accionesInvertir en Bank of America en 2026: Preguntas frecuentes
¿Qué es Bank of America y a qué se dedica?
Bank of America es una empresa cotizada en bolsa desde 1973. Pertenece al sector Servicios financieros y cotiza en New York Stock Exchange. Su consejero delegado es Brian T. Moynihan.
¿Cuál es el precio de las acciones de Bank of America (BAC) hoy?
Las acciones de Bank of America (BAC) cotizan hoy a $50,85, con una variación del 0,34% respecto al cierre anterior ($50,68).
¿En qué bolsa cotiza Bank of America y cuál es su ticker?
Las acciones de Bank of America cotizan en New York Stock Exchange bajo el símbolo "BAC", en USD.
¿Paga Bank of America dividendos y cuál fue el último?
Sí, Bank of America reparte dividendos a sus accionistas. El último dividendo fue de $1,1600 por acción. La rentabilidad por dividendo actual es del 2,36%.
¿Cuándo paga el próximo dividendo Bank of America?
Bank of America reparte dividendos a sus accionistas, pero la fecha del próximo pago aún no ha sido anunciada.
¿Cuál es la Capitalización de Mercado de Bank of America?
La capitalización de mercado de Bank of America es $350.842.436.000.
¿A qué índices bursátiles pertenece Bank of America?
Bank of America (BAC) forma parte de NASDAQ 100.
¿Cómo comprar acciones de Bank of America?
Para comprar acciones de Bank of America necesitas una cuenta en un bróker regulado con acceso a New York Stock Exchange. Puedes comparar comisiones y condiciones en el comparador de brokers de Rankia.
¿Qué opinan los inversores sobre las acciones de Bank of America?
En el foro de Bank of America en Rankia encontrarás 164 mensajes de inversores con opiniones, análisis y reacciones a la última hora del valor.