Acceder

Mintos, crowlending

139 respuestas
Mintos, crowlending
Mintos, crowlending
Página
10 / 10
#136

Re: Mintos, crowlending

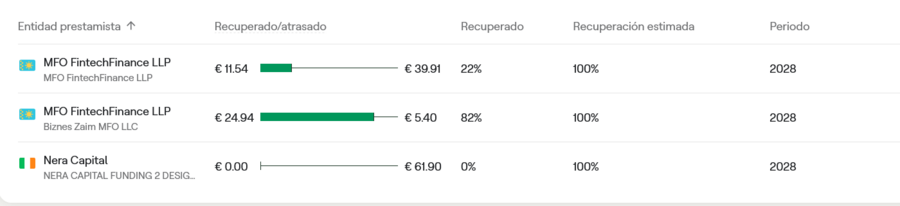
En cuanto a lo de Nera...


Vista creada con IA

Nera Capital atraviesa una crisis grave en Mintos tras suspender pagos en julio de 2026, dejando más de 60 millones de euros en riesgo para los inversores. [1, 2]
¿Qué está pasando con Nera Capital?
Suspensión de pagos: La empresa dejó de abonar los pagos previstos y los intereses se detuvieron.
Financiación de litigios: Nera opera en el sector legal; sus ingresos dependen de los resultados de juicios y del escrutinio regulatorio del Reino Unido.
Caída de nota: La puntuación de riesgo del originador en la plataforma bajó de forma drástica en pocas semanas. [1, 2, 3]
Impacto para los inversores
Capital bloqueado: Más de 60 millones de euros están afectados por la falta de liquidez y la incertidumbre.
Críticas a la plataforma: Muchos usuarios señalan que Mintos muestra una capacidad limitada para solucionar con rapidez este tipo de impagos masivos


En Mintos help Center se puede leer:
This is a follow-up update on the Nera litigation-funding portfolio on Mintos.

For background information about the payment delays, the structure of the Notes, the buyback process, and previous developments regarding the underlying claims, please refer to our earlier updates.

In July, after the restructuring term sheet was agreed, parties involved have been working on drafting the restructuring agreements. These have now been submitted for review to us and the other creditors involved. We are currently reviewing these agreements together with our lawyers. The aim is to finalize and sign the agreements so that the restructuring can become effective by the end of August. Please note, this is an estimation based on the current expectations and information we have available.

Separately, we are also working on functionality that would allow all exposure to remain tradable on the secondary market once the restructuring is completed. Currently, this is not available for the overdue part of the portfolio.

We remain in close contact with all involved parties, including Nera, and will continue to provide updates as further developments arise.

........................

En Mintos piensan que se puede recuperar el dinero invertido. Más vale que sea así, de lo contrario... el agujero va a ser demasiado gordo.

Lo cierto es que se pudo vender con ganancias en el mercado secundario.

Ahora hay que plantearse si dejar que pase el tiempo y esperar que en 2028 se recupere la inversión, como creen en Mintos... o poner la cartera a la venta en el mercado secundario -con descuento- asumiendo las pérdidas. 

Se está hablando de

Mintos
  • Empiece a invertir en ETFs desde 50€
  • Plataforma especializada en crowfunding
  • Puntuación de 3.9 sobre 5 con 54% de reseñas de 5 estrellas en Trustpilot.
#137

Re: Mintos, crowlending

Si, eso es. En nera tengo bastante dinero retenido. No se cuantos usuarios se encontrarán en la misma situación.

Y con respecto a los bonos, esos son, los que has comentado, que se supone que en agosto...septiembre venderían un inmueble para hacer el pago. Pero desde diciembre de 2025...mintos no ofrece información al respecto. Te lo dejan como finalizado... pero no ofrecen mas datos.
#138

Re: Mintos, crowlending

Yo también tengo algunos pagos retrasados para 2028, no sólo de Nera.

En mi caso no es mucho dinero, pero toca tener paciencia a ver que pasa. Por desgracia pueden ocurrir esos "sustos".
 
Todos eran préstamos comprados en la cartera Core Loans, así que la tengo desactivada para que no invierta más, y he preferido invertir con una Custom Loans eligiendo supuestamente mejores Originadores/Países.

#141

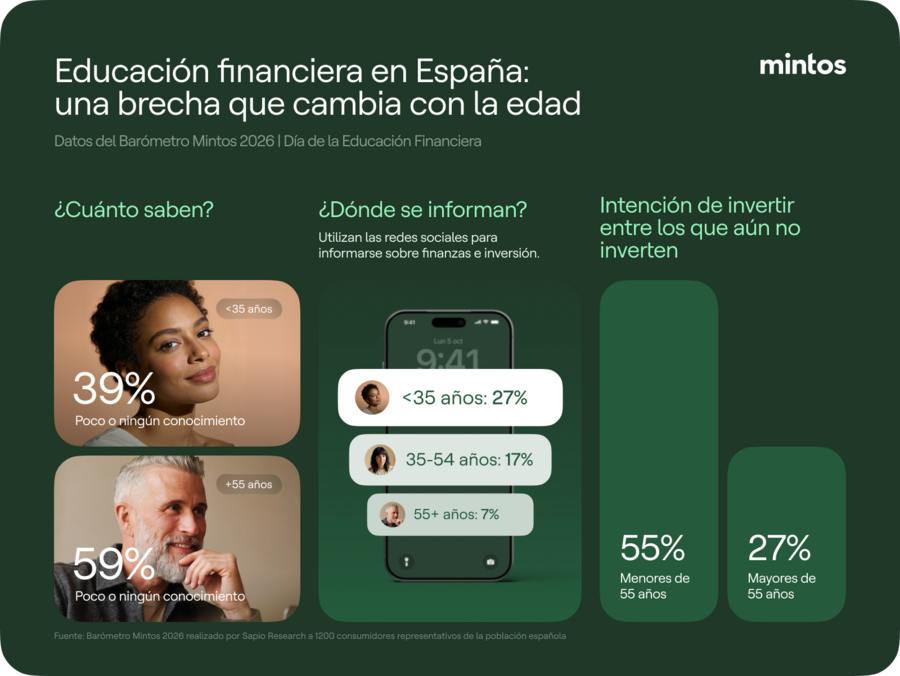
4 de cada 10 jóvenes españoles reconoce no tener conocimientos sobre inversiones financieras


●        El porcentaje de desconocimiento asciende a 59% en mayores de 55 años 

●        Solo el 13% de los mayores de 55 años se considera conocedor de las inversiones, frente al 32% de los menores de 35 años 

●        El 27% de los menores de 35 años se informa a través de las redes sociales sobre inversión 

La educación financiera es clave para tomar decisiones económicas informadas, entender los riesgos y planificar el futuro con mayor confianza. En el marco del Día de la Educación Financiera (5 de octubre), el Barómetro Mintos2026 analiza cómo cambia la relación de los españoles con la inversión según la edad y revela impactantes diferencias en sus conocimientos percibidos y fuentes de información.  
En un contexto en el que las generaciones más jóvenes conviven con una amplia oferta de contenidos digitales sobre inversión, los datos muestran que el acceso a la información no elimina necesariamente las dudas a la hora de tomar decisiones financieras. Aunque el 32 % de los menores de 35 años se consideran bien informados, persiste una importante brecha de conocimientos: casi 4 de cada 10 reconocen tener pocos o ningún conocimiento al respecto. El contraste es aún más marcado entre las personas de 55 años o más, donde solo el 13 % se siente informado y casi 6 de cada 10 admiten carecer de conocimientos. 

Generación Z y millennials apuestan más por las redes sociales a la hora de informarse 

La forma de acceder a información sobre inversiones cambia con la edad. Casi un cuarto (27%) de los menores de 35 años señala las redes sociales como una de sus fuentes de aprendizaje, frente al 17% de las personas de entre 35 y 54 años y el 7% de los mayores de 55. 

Las fuentes online (páginas web, blogs, pódcast y cursos digitales) también tienen relevancia entre los grupos más jóvenes y de mediana edad, ya que casi una cuarta parte de los encuestados menores de 35 años y de los que tienen entre 35 y 54 años (ambos con un 26%) las mencionan, frente al 17% de los mayores de 55. En este último grupo, los asesores financieros tienen un peso mayor, el 22% los identifica como fuente de aprendizaje. 

El miedo a perder dinero sigue siendo una barrera para invertir 

Entre las personas que no invierten actualmente, las barreras también varían por edad. La falta de confianza en los propios conocimientos sobre inversión o no saber por dónde empezar es señalada por el 29% de los menores de 35 años, el 25% de las personas de entre 35 y 54 años y el 20% de los mayores de 55. El miedo a perder dinero presenta otra diferencia significativa y afecta al 34% de los no inversores menores de 35 años. 

Por su parte, la falta de dinero para invertir adquiere mayor relevancia en los grupos de más edad. El 26% de los no inversores menores de 35 años señala esta barrera, comparado con aproximadamente 2 de cada 5 personas mayores de 55 años.  

Los datos reflejan que las barreras para invertir no son iguales en todas las etapas de la vida. Mientras que el temor a perder dinero tiene mayor presencia entre los menores de 55 años, la falta de recursos económicos para invertir destaca entre los mayores de 55. “Esto evidencia dos retos distintos, tener la confianza necesaria para tomar decisiones financieras y disponer de los medios económicos para llevarlas a cabo. En Mintos, animamos a las personas a empezar a invertir pronto para generar patrimonio a largo plazo, y nos comprometemos a que esto sea accesible para todo el mundo. Por eso permitimos inversiones a partir de tan solo 1€, para que cualquiera pueda iniciar su camino en el mundo de la inversión, independientemente de su capital inicial”, añade Martins Sulte, CEO y cofundador de Mintos. 

Entender cómo funciona la inversión es clave para dar el primer paso
 

La disposición a empezar a invertir también presenta diferencias generacionales. Entre quienes no invierten actualmente o dejaron de hacerlo, el 55% de los menores de 35 años afirma que podría empezar a invertir en el futuro, frente al 27% de los mayores de 55. 

El interés por aprender no se limita a quienes ya invierten. Casi 3 de cada 10 afirman que comprender mejor cómo funciona la inversión les motivaría a empezar a invertir o a seguir haciéndolo, lo que pone de relieve la importancia de la educación. 

La educación financiera en las universidades, un modelo de éxito para otros países
 

La investigación pone de manifiesto una conclusión clave, para transformar la información en conocimiento, es necesaria una educación estructurada. Cada vez más países están reconociendo esta necesidad. Por ejemplo, en Estados Unidos, 30 estados ya exigen cursar una asignatura de finanzas personales para graduarse. Ahora, inversores internacionales y responsables políticos están impulsando la adopción de requisitos similares en Europa. 
En Letonia, Mintos y las asociaciones fintech locales están trabajando con los responsables políticos para introducir una asignatura obligatoria de finanzas personales en las universidades, con el objetivo de garantizar que los estudiantes, antes de incorporarse al mercado laboral, comprendan conceptos básicos como la elaboración de presupuestos, el ahorro para imprevistos y la inversión. Este modelo podría aplicarse también en España, donde la educación financiera aún no constituye una asignatura obligatoria y específica en las universidades, aunque el Banco de España ha comenzado a impulsar programas universitarios 
#142

Mintos permite invertir en acciones sin comisiones desde 1€

 
Mintos, la plataforma europea de inversión multiactivo, lanza la inversión en acciones sin comisiones. El nuevo servicio da acceso, desde 1€, a más de 4.000 de las acciones más negociadas de EE. UU., Europa y el resto del mundo, y convierte a Mintos en la única plataforma de Europa en la que los inversores particulares pueden tener ETF, acciones, bonos, préstamos, activos inmobiliarios, ETP de criptomonedas y Smart Cash en una única cuenta.

La participación de los inversores particulares en los mercados bursátiles está creciendo en Europa. Casi uno de cada diez adultos de la UE, es decir, 35 millones de personas, compró o vendió acciones entre 2022 y 2025, según la Autoridad Europea de Valores y Mercados (ESMA). En Alemania, 14,1 millones de personas tenían acciones, fondos de renta variable o ETF en 2025, dos millones más que el año anterior, según Deutsches Aktieninstitut. En España, los hogares poseían el 16,7% de las acciones de empresas españolas cotizadas en 2025, la cifra más alta de los últimos cuatro años, según BME.

Invertir en acciones sin comisiones

Mintos permite invertir en acciones sin pagar comisiones por operación ni gastos de custodia. Para acceder a este servicio no hace falta suscripción ni plan de pago.

En Mintos, las acciones estadounidenses se negocian en euros, sin necesidad de cambiar de divisa ni comisiones por tipo de cambio (FX). Gracias a las acciones fraccionadas, se puede empezar a invertir desde 1€, sea cual sea el precio de la acción.

"Las comisiones pueden dificultar que las personas comiencen a invertir en acciones, especialmente cuando invierten cantidades pequeñas, y queremos eliminar esa barrera", afirma Martins Sulte, CEO y cofundador de Mintos. "Pero el precio es solo una parte de la ecuación. Mintos es ahora el único lugar en Europa donde puedes invertir en acciones junto con ETFs, bonos, préstamos, inmuebles, ETP de criptomonedas y Smart Cash, todo en una misma cuenta. Para los inversores que quieren construir y gestionar una cartera realmente diversificada, supone un avance importante".

Formas flexibles de invertir

Mintos permite a cada inversor elegir cómo gestionar su inversión en acciones. Con la inversión manual, compran y venden ellos mismos las acciones disponibles y deciden cada operación. Con los planes de inversión, eligen una acción, el importe y la

frecuencia, y las aportaciones se invierten automáticamente cada semana, cada mes o cada trimestre. Se pueden tener varios planes activos a la vez.

Una selección de las empresas más negociadas

Más que en el número de valores, la selección de acciones de Mintos se centra en las empresas más negociadas y que más buscan los inversores, de sectores como tecnología y semiconductores, servicios financieros, salud y farmacia, energía, y minería y materiales. Las acciones cotizan en euros a precio de mercado en tiempo real, y durante el horario de mercado las órdenes se envían a ejecución al momento. El catálogo irá ampliándose progresivamente.

Una oferta de inversión más amplia

Las acciones se suman a la oferta de renta variable de Mintos, que incluye más de 1.000 ETF UCITS disponibles sin comisiones por operación, así como su portfolio de Core ETFs, una opción de inversión con rebalanceo automático desde 50€, por la que Mintos no cobra comisión de gestión.

Construir una cartera diversificada entre distintas clases de activos ya no requiere utilizar varias plataformas, y Mintos ofrece un único extracto de inversión consolidado que incluye todas las posiciones del inversor.


Mintos no cobra comisiones por órdenes, custodia ni cambio de divisas (FX) en la inversión en acciones. Cada ETF tiene su propia comisión anual (Total Expense Ratio), que cobra el proveedor del ETF y que está incluida en el precio del ETF. Más información. El capital está en riesgo; el valor de las inversiones puede bajar o subir. Las acciones de empresas que no pertenecen a la zona euro están expuestas al riesgo de divisa, incluso cuando se negocian en euros. 
#143

Re: Mintos, crowlending

Aprovechando los 56 euros de caskback de igraal he abierto cuenta en Mintos. Llevo un par de años analizando no solo Mintos sino multitud de plataformas de Crowdlending, pero hasta ahora no me había decidido a probarlo. Para empezar y cumplir los requisitos de Igraal he metido el mínimo al Smart Cash al 2,5%, de esta forma me evito tomar decisiones precipitadas. La idea es analizar diferentes opciones de Mintos aparte de los préstamos como bonos o incluso inversion en inmobiliario. Hablo de entrada de cantidades pequeñas y partiendo siempre de la máxima diversificación. Incluso no descarto comprar acciones o etfs. La verdad es que la primera sensación de la plataforma es de facilidad de uso y sencillez. Y como plataforma me parece bastante fiable por su trayectoria.
Me ha llamado la atención que el banco con el que trabajan al hacer la transferencia para aportar dinero es LHV, banco estonio (Mintos es de Letonia), con el que había hecho algún depósito en Raisin.
#144

Re: Mintos, crowlending

Bienvenido al club. Dos apuntes por si te sirven.

Primero: ojo con dejar que un cashback condicione la decisión de plataforma. 56 euros está bien, pero esos requisitos suelen obligar a mantener el dinero invertido un tiempo, y esa obligación hay que contarla como parte de la rentabilidad real de la operación.

Segundo: en Mintos el riesgo de los préstamos no está en la plataforma sino en los originadores. En este mismo hilo tienes gente con pagos pendientes de hace tiempo. Antes de meter nada en préstamos mira las actualizaciones de pagos pendientes que publican en su centro de ayuda y diversifica entre originadores, no solo entre productos. Smart Cash y préstamos no tienen nada que ver en riesgo: uno es casi monetario y el otro es crédito a originadores con distinta salud. Lo de bonos y ETF ya es otra historia, con riesgo de mercado.
#145

Re: Mintos, crowlending

Gracias por el consejo pero tranquilo, no soy un novato, llevo más de 2 años analizando multitud de plataformas de crowdlending (vía invest, debitum, mclear...) no sólo Mintos. Sé bien de qué va todo esto, lo del monetario del smart cash 1 mes simplemente es para cumplir las condiciones de IGRAAL y en ese tiempo analizar bien la plataforma antes de empezar a invertir con precaución y máxima diversificación en otro tipo de productos siendo plenamente consciente de los riesgos. 
Saludos