La trampa de las rentabilidades medias: Por qué el Riesgo de Secuencia puede arruinar tu jubilación (y cómo blindarse ante un escenario de inflación monetaria)
Introducción: En la planificación de la independencia financiera y el retiro suele asumirse que una rentabilidad media bursátil del 6 % o 7 % anual y una tasa de retiro prudente del 3 % garantizan el éxito a largo plazo. Sin embargo, cuando pasamos de ahorrar a vivir de nuestras rentas, el orden en que ocurren las subidas y bajadas del mercado importa tanto como la rentabilidad media. En este artículo analizamos la matemática detrás del Riesgo de Secuencia de Rendimientos, lo ponemos a prueba con 26 años de datos históricos del MSCI World en euros y planteamos una hipótesis propia sobre cómo adaptar las soluciones académicas clásicas ante un posible escenario de estanflación e inflación monetaria en la próxima década.
Resumen ejecutivo (Claves del artículo)
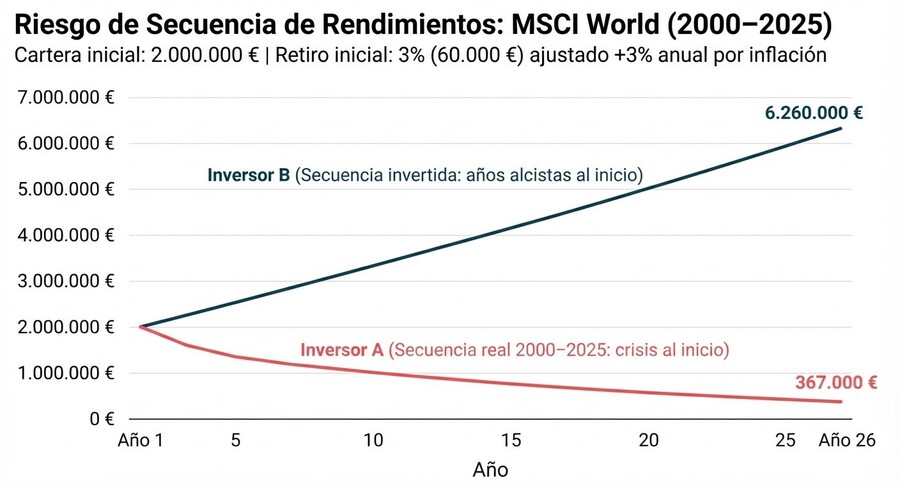
El orden importa tanto como el promedio: Dos carteras con idéntica rentabilidad media anual (6,2 %) y una tasa inicial de retiro del 3 % pueden acabar tras 26 años con 6,26 millones de euros o con apenas 367.000 €, dependiendo únicamente de si las caídas bursátiles ocurren al principio o al final del retiro.
La "Década Frágil": Según el investigador Wade Pfau, la mayor vulnerabilidad financiera de un inversor se concentra en los 5 años previos y los 5 posteriores a la jubilación.
El límite del enfoque clásico ante la inflación monetaria: Las soluciones académicas tradicionales suelen apoyarse en liquidez y renta fija nominal, pero bajo una hipótesis de elevado endeudamiento estatal y expansión monetaria (estanflación), el efectivo pierde poder adquisitivo real.
Solución propuesta: Combinar una tasa de retiro flexible con un colchón diversificado que integre activos reales (oro, materias primas, bonos ligados a la inflación e inmuebles) junto a la renta variable global.
1. El experimento empírico: Dos jubilados y 26 años de MSCI World (2000–2025)
Para comprobar por qué los promedios engañan cuando existen flujos de salida de dinero, simulemos dos carteras sobre los datos históricos del índice MSCI World en euros (bruto, Gross Return) durante un horizonte de 26 años (2000–2025).
Supongamos dos perfiles, Inversor A e Inversor B, con idénticos parámetros de partida:
Capital inicial: 2.000.000 €.
Asignación de activos: 100 % renta variable global (MSCI World).
Rentabilidad media anualizada (CAGR) del periodo: ~6,2 % anual en euros.
Política de retiro: 60.000 € el primer año (una tasa inicial del 3 %, más prudente que la clásica Regla del 4 % de William Bengen), incrementando la cuantía retirada un 3 % anual para compensar la inflación.
El orden importa: secuencia real frente a secuencia invertida
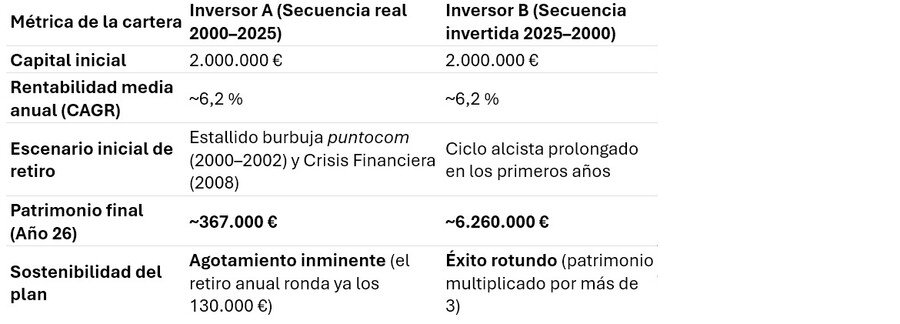
Si nos guiáramos únicamente por los promedios (6,2 % de retorno frente a un 3 % de retiro inicial), ambos inversores deberían terminar con un patrimonio muy superior al inicial. La simulación año a año arroja una brecha de casi seis millones de euros:
Tabla 1: Secuencia real vs. secuencia invertida
2. Datos históricos anuales del MSCI World (2000–2025)
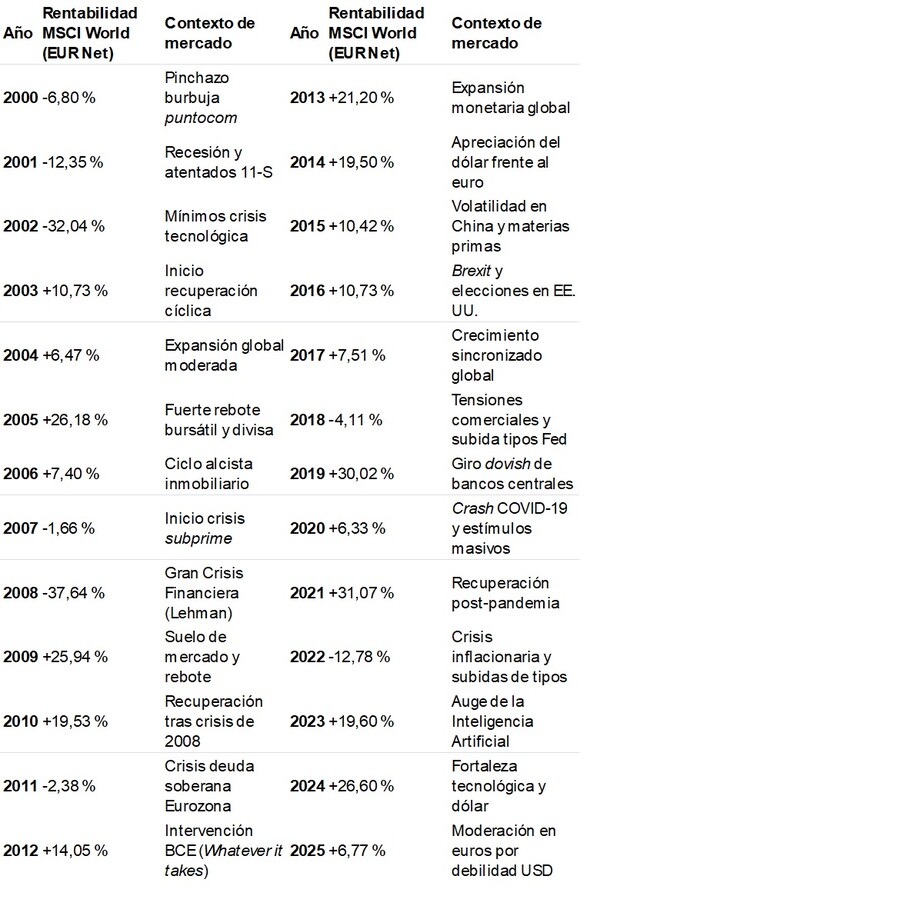
Para quienes deseen replicar este ejercicio en su propia hoja de cálculo y comprobar cómo afecta el orden de los factores cuando hay reembolsos periódicos, se muestra la serie histórica anual del índice MSCI World en euros (Net Return, dividendos netos reinvertidos):
Tabla 2: Datos históricos anuales del MSCI World (2000–2025)
(Nota metodológica: La serie bruta —Gross Return— empleada en la simulación añade aproximadamente un 0,4 %–0,5 % anual respecto a la serie neta por el efecto de las retenciones fiscales sobre dividendos, situando la rentabilidad anualizada del periodo en torno al 6,2 % en euros).
3. La anatomía matemática y la evidencia académica
Durante la fase de acumulación, cuando aportamos capital sin realizar reembolsos, nos protege la propiedad conmutativa: obtener un -30 % el primer año y un +30 % el décimo produce exactamente el mismo capital final que obtenerlos en orden inverso.
En cuanto introducimos flujos de salida periódicos, la conmutatividad desaparece:
1. Liquidación forzosa en mínimos: Para cubrir su gasto anual durante los desplomes de 2000–2002 y 2008, el Inversor A vende participaciones a precios de derribo que ya no estarán en cartera durante el rebote.
2. Asimetría porcentual de las pérdidas: Una caída del 50 % exige una subida posterior del 100 % solo para volver al nivel inicial. Si sobre una cartera reducida a la mitad seguimos extrayendo rentas indexadas a la inflación, la tasa real de extracción sobre el capital vivo se duplica, provocando una descapitalización irreversible.
La literatura financiera estadounidense sobre Safe Withdrawal Rates (SWR) ha documentado dos hallazgos clave:
La Década Frágil (The Fragile Decade): El profesor Wade D. Pfau demostró que el mayor riesgo financiero de toda una vida se concentra en los 5 años previos y los 5 años posteriores a la jubilación, momento en que el capital acumulado alcanza su máximo histórico y la capacidad de volver al mercado laboral para compensar pérdidas es mínima.
Caídas rápidas frente a décadas estancadas: El investigador Michael Kitces comprobó que los crashes profundos pero breves (como 1987 o marzo de 2020) tienen baja correlación con el fracaso de una cartera (0,21). El verdadero enemigo del jubilado es una primera década de retornos reales planos o negativos (como 1966–1976 o 2000–2009), donde la correlación con el agotamiento de la cartera supera el 0,80.
4. Hipótesis macroeconómica propia: ¿Qué ocurre si entramos en una década de estanflación e inflación monetaria?
Los modelos clásicos de Wade Pfau y William Bengen se construyeron observando principalmente los ciclos históricos de Estados Unidos en el siglo XX, donde las crisis bursátiles solían venir acompañadas de bajadas de tipos de interés que revalorizaban los bonos gubernamentales y preservaban el poder de compra del efectivo.
Sin embargo, como hipótesis de trabajo propia para los próximos 10 años, cabe plantear un escenario distinto: un entorno de estanflación e inflación monetaria persistente.
El diagnóstico de la hipótesis
Dominancia fiscal y endeudamiento estatal: Los elevados niveles de deuda pública en las economías desarrolladas dificultan mantener tipos de interés reales positivos de forma sostenida sin comprometer la solvencia fiscal de los Estados.
Expansión de liquidez y pérdida de poder adquisitivo: Ante eventuales frenazos económicos, la respuesta más probable de los bancos centrales y gobiernos vuelve a ser la inyección de liquidez y la represión financiera (tipos de interés por debajo de la inflación real).
El doble castigo al jubilado: En un escenario así, el inversor en fase de retiro sufre por dos frentes simultáneos: mercados bursátiles con retornos reales mediocres (estancamiento) y un aumento acelerado del coste de la vida que obliga a retirar cada año una cantidad nominal mucho mayor para mantener el mismo nivel de consumo.
Por qué las soluciones tradicionales de Pfau se quedan cortas en este escenario
En su marco clásico (The Four Approaches to Managing Retirement Income Risk), Pfau propone amortiguar la secuencia negativa mediante colchones de liquidez y renta fija nominal de alta calidad (bonos del Tesoro o Rising Equity Glidepath partiendo de un 60 % en bonos).
Bajo nuestra hipótesis de inflación monetaria, acumular un exceso de liquidez o bonos nominales a largo plazo resulta insuficiente e incluso contraproducente: el dinero en efectivo no sufre volatilidad nominal, pero sufre una erosión silenciosa y garantizada de su poder adquisitivo real. Como ocurrió en la década de 1970, tanto las acciones como los bonos nominales pueden ofrecer rentabilidades reales negativas al mismo tiempo.
La adaptación necesaria: Incorporar Activos Reales al escudo defensivo
Para blindar una cartera en desacumulación frente a una década de estanflación, debemos complementar las reglas de retiro flexible (Guardrails) sustituyendo parte de la renta fija nominal tradicional por activos reales que actúen como reserva de valor frente a la dilución monetaria:
1. Oro físico o ETCs respaldados por oro: Históricamente ha demostrado descorrelación en periodos de dominancia fiscal, tipos reales negativos y pérdida de confianza en las divisas fiduciarias.
2. Bonos ligados a la inflación (TIPS / Inflation-Linked Bonds): A diferencia de los bonos nominales, ajustan su principal conforme al IPC oficial, protegiendo el flujo de caja frente a repuntes imprevistos de precios.
3. Materias primas e infraestructuras reguladas / Real Estate: Activos tangibles con capacidad de trasladar el incremento de precios a sus tarifas o rentas, preservando el poder de compra a largo plazo.
5. Implementación práctica y fiscal (Contexto: España)
(Nota: Dado que la comunidad de Rankia reúne a inversores de España y Latinoamérica, los siguientes ejemplos de vehículos e implementación fiscal están adaptados específicamente a la normativa vigente en España, aunque los principios de asignación de activos son aplicables a cualquier jurisdicción).
Para llevar esta estructura a la práctica en España sin penalizar la rentabilidad por el impacto fiscal:
Colchón operativo de corto plazo (1 a 2 años de gastos): En lugar de mantener 3 o 4 años en efectivo parado, basta con cubrir de 12 a 24 meses de gastos corrientes mediante fondos monetarios o Letras del Tesoro, evitando así vender renta variable en el peor momento de una caída sin quedar excesivamente expuesto a la inflación.
Reserva estratégica en Activos Reales: Complementar la cartera core (indexada al MSCI World) con vehículos que aporten protección real, como fondos de bonos ligados a la inflación de la Eurozona, ETCs de oro físico (tributan en la base del ahorro al venderse, igual que las acciones) o fondos inmobiliarios/infraestructuras.
Diferimiento fiscal mediante traspasos entre fondos: En España, los fondos de inversión permiten realizar traspasos entre distintas gestoras y categorías sin tributar por las plusvalías acumuladas hasta el reembolso final. Esto permite rebalancear ganancias desde la renta variable hacia fondos monetarios o de bonos ligados a la inflación tras años alcistas sin sufrir peaje fiscal en el IRPF (actualmente entre el 19 % y el 30 % en la base del ahorro).
Reglas de retiro flexible (Guardrails de Guyton-Klinger): Establecer bandas de control sobre el gasto anual. Si tras una caída bursátil la tasa de extracción efectiva supera el 4,5 % del capital vivo, se congela la subida por inflación ese año o se recorta temporalmente el retiro un 10 % hasta que la cartera recupere terreno.
Preguntas Frecuentes (FAQs)
¿Significa esto que la Regla del 4 % ha dejado de funcionar? La regla original de William Bengen se calculó sobre datos históricos de Estados Unidos (acciones y bonos estadounidenses) con un horizonte de 30 años y sin impuestos. Para inversores europeos con horizontes más largos (40 años en retiros anticipados FIRE) y bajo un entorno de posible represión financiera, la evidencia sugiere partir de tasas iniciales más prudentes (3,0 % – 3,5 %) y aplicar flexibilidad en el gasto.
¿Por qué en el ejemplo del MSCI World se usa un retiro del 3 % y aun así la cartera sufre tanto en la secuencia real? Porque la cartera simulada era 100 % renta variable, sin activos defensivos ni activos reales, y aplicaba un incremento fijo del 3 % anual en los retiros sin importar que el índice encadenara tres años seguidos de caídas (2000–2002) seguidos de otro desplome del -37,6 % en 2008. Una cartera diversificada habría amortiguado drásticamente esa caída.
Si incluyo oro o materias primas, ¿no reduzco la rentabilidad esperada a largo plazo? Durante ciclos desinflacionarios y alcistas de bolsa (como 2010–2020), los activos reales suelen rendir menos que la renta variable. Sin embargo, en fase de desacumulación el objetivo ya no es maximizar la rentabilidad absoluta, sino reducir la volatilidad y proteger el poder de compra en los peores escenarios (los extremos de la distribución), que son precisamente los que destruyen un plan de retiro.
¿Cómo afecta el criterio FIFO al retirar dinero de fondos en España? En España se aplica el criterio fiscal FIFO (First In, First Out): las primeras participaciones que reembolsas se consideran las más antiguas que compraste, que suelen acumular la mayor plusvalía latente. Realizar traspasos estratégicos previos hacia fondos distintos permite gestionar qué tramos de plusvalía se materializan en cada ejercicio fiscal.
Fuentes y referencias académicas
1. Pfau, Wade D. (2014). The Lifetime Sequence of Returns: A Retirement Planning Conundrum. Retirement Researcher / SSRN.
2. Pfau, Wade D. & Kitces, Michael E. (2014). Reducing Retirement Risk with a Rising Equity Glide Path. Journal of Financial Planning, 27(1), 38–45.
3. Kitces, Michael E. (2016). Understanding Sequence of Return Risk – Safe Withdrawal Rates, Bear Market Crashes, and Bad Decades. Nerd's Eye View.
4. Bengen, William P. (1994). Determining Withdrawal Rates Using Historical Data. Journal of Financial Planning, 7(4), 171–180.
5. Guyton, Jonathan T. & Klinger, William J. (2006). Decision Rules and Maximum Initial Withdrawal Rates. Journal of Financial Planning, 19(3), 48–58.
6. Datos históricos de mercado: MSCI Inc. (MSCI World Index EUR Historical Performance 2000–2025).
Nota editorial: Este artículo tiene fines exclusivamente formativos y divulgativos sobre planificación financiera y refleja hipótesis de análisis macroeconómico del autor. No constituye asesoramiento financiero ni fiscal personalizado.