Hola, Valentín.
Muchas gracias por tomarte el tiempo de analizar la Cartera Octabloque y, especialmente, por plantear las críticas de forma tan constructiva. Son cuestiones pertinentes y, de hecho, buena parte de ellas han sido objeto de estudio durante el desarrollo de la estrategia. Es más, las principales objeciones a la misma las fui respondiendo en varios mensajes de mi cuenta de X (@carteraoctabloq)
Creo que la principal diferencia entre nuestros planteamientos está en la filosofía de construcción de la cartera. La Octabloque no pretende reunir exclusivamente los activos con mayor esperanza de rentabilidad individual, sino combinar activos con comportamientos suficientemente diferentes como para conseguir una buena rentabilidad compuesta a largo plazo, con caídas relativamente contenidas y sin necesidad de anticipar los movimientos del mercado.
Voy por partes.
1. VIX Enhanced Roll y contango
Estoy completamente de acuerdo en que mantener exposición larga a futuros del VIX tiene un coste estructural importante. El contango es real y puede resultar extraordinariamente destructivo. Precisamente por eso la Octabloque no utiliza directamente el VIX spot ni un producto convencional de futuros VIX a corto plazo.
El instrumento elegido replica el S&P 500 VIX Futures Enhanced Roll Index, cuya metodología alterna dinámicamente entre exposiciones a futuros VIX de corto y medio plazo para intentar reducir el coste de mantenimiento. Básicamente, en periodos tranquilos usa futuros de medio plazo para reducir el rolado y el consiguiente coste por contango, mientras que en periodos en los que se activa una señal táctica diseñada por Standard and Poor's se usan futuros de corto plazo, con gran sensibilidad a las caídas y convexidad funcionando.
Esto no elimina el contango, ni mucho menos, pero sí modifica sustancialmente la exposición respecto a una estrategia que renueva permanentemente los primeros vencimientos.
Hay, además, una cuestión importante sobre los datos históricos: antes del lanzamiento del ETF de Amundi no utilizo una reconstrucción artificial del VIX spot. Los datos proceden de la propia serie histórica calculada por S&P Dow Jones Indices para el S&P 500 VIX Futures Enhanced Roll Index, cuya primera fecha disponible es octubre de 2006.
El índice se lanzó oficialmente en marzo de 2011 y la parte anterior es una simulación retrospectiva realizada por el proveedor del índice con su metodología de futuros. Todo esto se puede consultar en la web de Curvo. Por supuesto, no debe confundirse con un historial real de inversión: sigue siendo un backtest, con las limitaciones correspondientes.
En cuanto al rebalanceo, hay un aspecto fundamental que cambia mucho la interpretación.
La Octabloque no está comprando VIX continuamente para devolver su peso al 12,5%.
Utiliza rebalanceos por bandas amplias, con revisión mensual. En el Laboratorio (https://majestic-tulumba-966988.netlify.app) he estudiado tolerancias que hacen que los rebalanceos sean muy poco frecuentes, del orden de uno cada dos años de media en determinadas configuraciones históricas.
Esto significa que el bloque puede deteriorarse considerablemente sin que la cartera tenga que reponerlo continuamente. Y cuando aparecen episodios de volatilidad extrema, puede producirse el efecto contrario: monetizar parte de la revalorización mediante rebalanceos.
Naturalmente, esto tampoco convierte el VIX en un activo rentable por sí mismo. La cuestión es qué sucede cuando lo incorporamos a una cartera completa.
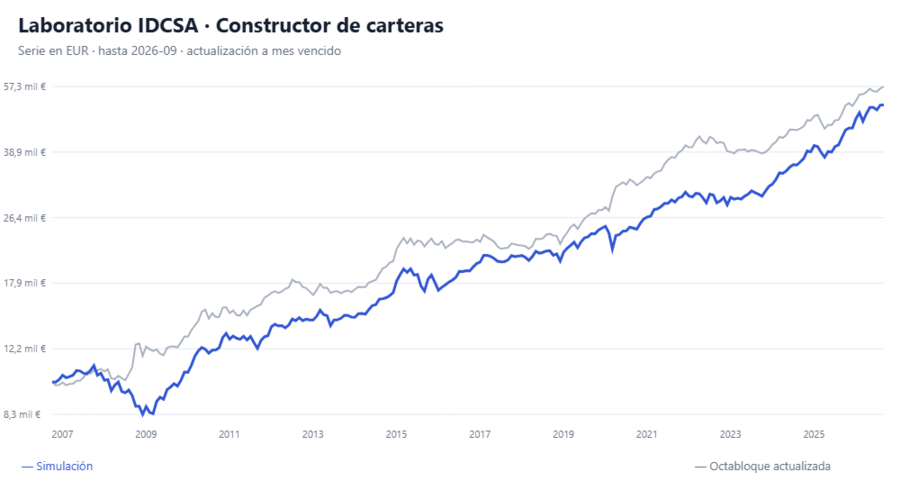
Y aquí los resultados del Laboratorio son muy ilustrativos.
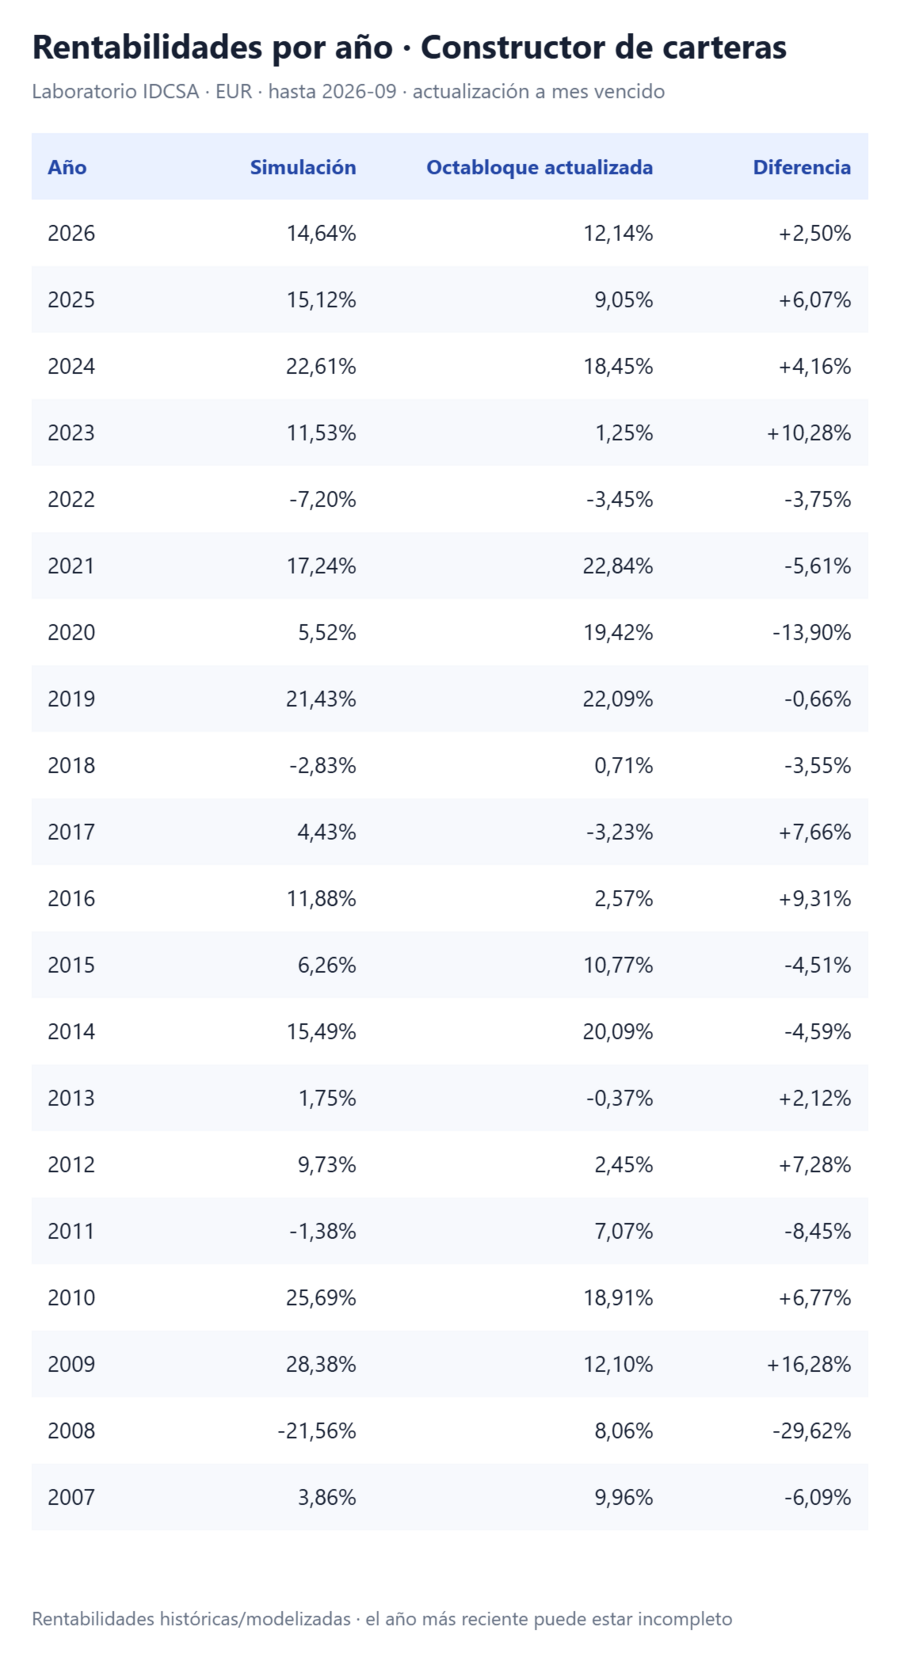
He comparado la Octabloque completa frente a una versión que elimina Long Vol y redistribuye su peso entre los otros siete bloques, manteniendo el resto de condiciones (lo podéis hacer vosotros mismos en la web que he puesto pulsando el botón "Sin VIX").
Resultados históricos modelizados hasta septiembre de 2026:
Métrica Sin Long Vol Con Long Vol
CAGR | 10,11% | 9,16%
Volatilidad anual | 8,73% | 8,63%
Máximo drawdown | −16,20% | −9,61%
Capital final desde 10.000 € | 68.073 € | 57.329 €
El resultado es bastante elocuente: sin Long Vol la cartera gana más dinero, pero soporta un drawdown máximo aproximadamente un 69% mayor en magnitud relativa.
En 2008, por ejemplo, la versión sin Long Vol perdió un 14,70%, mientras que la cartera completa ganó aproximadamente un 8,06%. En cambio, durante 2020, la versión sin Long Vol tuvo un comportamiento anual superior.
Por tanto, no sostengo que Long Vol mejore gratuitamente la rentabilidad, ni que siempre proteja eficazmente. Lo que muestra el estudio es que, históricamente, ha supuesto un coste en CAGR a cambio de una reducción muy considerable de la peor caída.
Y esta es una decisión consciente: prefiero sacrificar aproximadamente un punto anual de rentabilidad teórica si con ello consigo una cartera que resulta mucho más fácil de mantener psicológicamente durante las crisis.
2. Solapamiento de la renta variable
También es cierto que existe solapamiento entre el índice global y los sectores de tecnología, salud y consumo básico.
Pero ese solapamiento no es un error de construcción. Es deliberado, como el del inversor que tiene MSCI World y además tiene acciones de Apple o invierte en el Nasdaq-100.
La renta variable de la Octabloque no busca reproducir fielmente la capitalización bursátil mundial, sino repartir su exposición entre tres funciones diferenciadas:
- Participación amplia en el crecimiento de la economía mundial.
- Exposición adicional a la innovación y el crecimiento tecnológico.
- Exposición estructural a sectores defensivos, especialmente salud y consumo básico: tras muchos estudios, he visto que son los más fiables en crisis.
El índice global ya incorpora esos sectores, evidentemente. Al asignarles bloques independientes estoy modificando intencionadamente sus ponderaciones; estar sobreponderado en estos índices es estratégico.
En particular, considero que salud y consumo básico tienen características económicas defensivas suficientemente relevantes como para merecer una presencia estructural propia.
No busco únicamente diversificar empresas, sino también diversificar los comportamientos económicos dentro de la propia renta variable.
Por supuesto, esta decisión puede provocar periodos prolongados de peor comportamiento frente a un índice global puro. No hay ninguna garantía de que la distribución sectorial elegida sea óptima.
3. Oro, materias primas y activos sin flujos de caja
Es cierto que oro, materias primas y volatilidad no generan dividendos o beneficios empresariales como las acciones.
Sin embargo, creo que sería un error identificar la ausencia de flujos de caja con la ausencia de utilidad económica dentro de una cartera.
El oro tiene una función monetaria y de reserva de valor que no depende de producir dividendos; su cambio de precio ha dado mejoras más que consistentes, así como muchas acciones del Nasdaq-100 que no reparten dividendos, por ejemplo.
Las materias primas ofrecen exposición a la evolución de los precios de bienes reales y pueden comportarse de manera muy diferente a acciones y bonos, especialmente durante determinadas fases inflacionarias.
Y Long Vol constituye una fuente de convexidad que puede resultar especialmente valiosa cuando numerosos activos tradicionales caen simultáneamente.
Son tres funciones completamente distintas.
En el caso de las materias primas, también soy consciente del problema del contango, de los costes de renovación y de que su rentabilidad como inversión puede ser muy diferente de la evolución de los precios spot.
Por eso el instrumento elegido y su metodología importan mucho.
No se trata de afirmar que estos activos deban subir indefinidamente, sino de estudiar qué aportan al comportamiento conjunto de la cartera.
La Octabloque no está concebida como una competición de rentabilidad individual entre sus componentes.
4. Exposición al dólar y bonos estadounidenses
Aquí coincidimos plenamente en la descripción del riesgo, pero discrepamos en la conclusión.
La exposición al dólar es una decisión deliberada de la estrategia; es más, considero que invertir solo en divisa base es asumir también riesgo divisa. Si no, se le puede preguntar a un argentino, un turco, un iraní, etc. Tu divisa no está exenta de riesgo.
En particular, el bloque de Treasuries estadounidenses no está pensado únicamente para aportar cupones o beneficiarse de una bajada de tipos. También pretende incorporar exposición a una divisa que históricamente ha actuado como refugio durante numerosos episodios de tensión financiera internacional.
Para el que lo prefiera, también hay etf que invierten en renta fija suiza de vencimiento intermedio, totalmente válida también por ser el franco suizo una de las mejores divisas que existen, si no la mejor, y que además hace igualmente función de refugio.
Si cubriera sistemáticamente el dólar frente al euro, eliminaría precisamente una de las propiedades que busco en ese bloque. En caso de gran caída del usd, la exposición al oro de la Cartera literalmente volaría.
Además, el comportamiento del dólar puede aportar una fuente adicional de diversificación frente al conjunto de activos denominados en euros.
Naturalmente, eso tiene un precio: habrá periodos en los que el dólar se deprecie y perjudique significativamente la rentabilidad de los Treasuries para un inversor europeo.
No lo niego ni intento ocultarlo. Es un riesgo asumido conscientemente a cambio de conservar esa posible función de refugio.
También conviene señalar que la utilización de deuda estadounidense se fundamenta en unas condiciones que deben seguir cumpliéndose: elevada calidad crediticia, profundidad de mercado, liquidez y mantenimiento de su papel internacional como activo y divisa de referencia. No considero que esas características deban darse por garantizadas eternamente.
5. Comparación con la Cartera Permanente y All Weather
Son dos arquitecturas que respeto mucho y que, de hecho, han servido como referencias conceptuales durante el desarrollo de la Octabloque.
Pero no persiguen exactamente la misma distribución de riesgos.
La Octabloque concede un protagonismo importante a la renta variable defensiva y al crecimiento tecnológico, incorpora materias primas, mantiene exposición monetaria al dólar y añade una protección convexa específica mediante Long Vol.
En ese sentido, no intenta reproducir una Cartera Permanente ni una All Weather, sino explorar una combinación diferente de funciones económicas.
Sustituir Long Vol y parte de las materias primas por monetarios o TIPS sería perfectamente legítimo. Pero estaríamos diseñando otra cartera, con un comportamiento distinto frente a determinadas crisis. Te animo a que pruebes esto en el Laboratorio que os he puesto aquí.
No hay razones para suponer que una de esas arquitecturas vaya a ser necesariamente superior en todos los escenarios futuros.
Conclusión
Creo que buena parte de nuestras diferencias proceden de valorar los activos de manera individual frente a valorar su contribución al sistema completo.
Un activo con una rentabilidad esperada negativa puede tener una utilidad económica positiva en una cartera si permite reducir suficientemente sus riesgos, facilita el rebalanceo o mejora su comportamiento en escenarios adversos.
Eso no significa que cualquier activo con rentabilidad negativa sea útil, por supuesto. Es una cuestión que debe demostrarse estudiando el conjunto y no solamente cada componente por separado.
La Cartera Octabloque es una propuesta sistemática de diversificación, no una garantía de resultados futuros. Sus backtests son herramientas de estudio, con sus limitaciones, y no promesas de rentabilidad.
Mi objetivo no es conseguir la mayor rentabilidad posible en un simulador, sino una cartera razonablemente rentable, diversificada, resistente a distintos regímenes económicos y, sobre todo, que un inversor pueda mantener durante décadas sin tener que adivinar continuamente qué hará el mercado.
Muchas gracias de nuevo por tus observaciones, Valentín. Me parece muy positivo poder discutir estas cuestiones con argumentos técnicos y espíritu constructivo.
Un saludo.