La brecha del inversor: cuánto se pierde por el camino entre la rentabilidad del fondo y la tuya.
#1
La brecha del inversor: cuánto se pierde por el camino entre la rentabilidad del fondo y la tuya.
Llevo unos días dándole vueltas al informe "Mind the Gap 2025" que Morningstar publicó en agosto (período de 10 años hasta diciembre de 2024) y me ha parecido interesante compartir algunos conceptos y datos que creo que no se hablan suficiente en los foros, al menos no con cifras recientes.
La tesis es sencilla pero importante: cuando la gestora publica la rentabilidad anualizada de un fondo, esa cifra NO es la que se lleva el partícipe medio. Son dos cosas distintas.
Las dos rentabilidades
La gestora publica lo que técnicamente se llama total return o rentabilidad ponderada por tiempo (time-weighted return, TWR): la que obtendría alguien que hubiera hecho un lump-sum el primer día y no hubiera tocado nada más. Es una medida limpia, comparable entre fondos, pero ignora por diseño el calendario real de aportaciones y retiradas de cada partícipe.
La rentabilidad que afecta tu bolsillo es otra: el investor return o rentabilidad ponderada por flujos (money-weighted return, técnicamente una TIR sobre tus cash flows). Depende del momento exacto en el que metiste y sacaste cada euro. Es única para cada partícipe. Dos inversores en el mismo fondo pueden tener investor returns muy distintos según cuándo aportaran.
Qué dice el Mind the Gap 2025
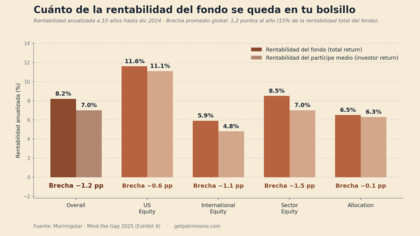
Morningstar calcula las dos rentabilidades agregadas (ponderando por activos) para más de 25.000 fondos y ETFs del mercado estadounidense. Resumen del informe 2025:
Rentabilidad agregada de los fondos: 8,2% anual.
Rentabilidad del partícipe medio: 7,0% anual.
Brecha: 1,2 puntos al año. Aproximadamente el 15% de la rentabilidad total del fondo.
Por grupo de categoría (donde se ve el patrón claro):
Sector Equity: brecha −1,5 pp
International Equity: −1,1 pp
US Equity: −0,6 pp
Allocation (target-date y similares): −0,1 pp
Los fondos sectoriales tienen el gap más grande porque son los que se usan de forma más oportunista (entrada tras buen performance, salida en caídas). Los de asignación todo-en-uno apenas tienen brecha porque el partícipe interviene poco.
Lo más relevante: es estructural No es un fenómeno de un ciclo concreto. El informe publica los gaps rolling de los últimos 5 períodos de 10 años:
10 años hasta dic 2020: −1,7 pp
10 años hasta dic 2021: −1,7 pp
10 años hasta dic 2022: −1,7 pp
10 años hasta dic 2023: −1,1 pp
10 años hasta dic 2024: −1,2 pp
Cinco fotografías distintas, el mismo diagnóstico. La brecha es un rasgo persistente del comportamiento inversor agregado. Por qué aparece El informe es cuidadoso y señala que no todo se explica por "dinero tonto". Las causas principales que identifica son:
Entrar en un fondo tras una buena racha (precio alto, menos recorrido).
Salir durante caídas fuertes (cristalizando pérdidas).
Ritmo de aportaciones: incluso DCA regular puede abrir brecha si coincide con mercados persistentemente caros.
Tipo de fondo: los sectoriales y temáticos atraen flujos oportunistas, no estratégicos.
Implicaciones prácticas Tres que me parecen útiles:
Para saber tu brecha personal, montar un Excel con =XIRR() (en español =TIR.NO.PER) sobre tus flujos de caja reales. Necesitas fecha + importe de cada aportación, cada retirada, y el valor de mercado hoy. La función te devuelve tu IRR anualizada. Comparándola con la rentabilidad publicada del fondo tienes tu brecha personal.
La rentabilidad que ve la mayoría en el dashboard del broker es time-weighted. Tu investor return hay que calcularla aparte; casi ningún broker te la muestra.
La forma más fiable de reducir brecha sin renunciar a aportar es restar decisiones discrecionales. Aportaciones automáticas. Rebalanceo por calendario. No intervenir en caídas fuertes (ahí es justamente cuando se abre).
Pregunta para abrir debate ¿Alguien ha calculado su IRR personal frente a la rentabilidad publicada de sus fondos? Si sí, ¿cuánto ha sido la brecha a varios años? Me interesa especialmente si alguien ha visto brechas positivas (que el partícipe haya obtenido más que el fondo). Es poco común pero posible y suele significar que el calendario de aportaciones fue contrario al flujo del partícipe medio, es decir, comprar en las caídas. El informe completo está en morningstar.com/lp/mind-the-gap. Un saludo.
#2
Re: La brecha del inversor: cuánto se pierde por el camino entre la rentabilidad del fondo y la tuya.
Y lo que mas se queda por el camino, son los Dividendos en España, en teoria y en la practica, las sociedades que componen los Fondos de Inversión pagan y se cobran los dividendos, por el Fondo, y en España se comparan esos Fondos de Inversión contra el Indice SIN dividendos. ¿Donde están los dividendos? ¿Pierden entonces mas comparandolo con un Indice Total Return? ¿Alguien se mama esos dividendos y nadie dice nada?
#3
Re: La brecha del inversor: cuánto se pierde por el camino entre la rentabilidad del fondo y la tuya.
Yo estoy por debajo de la rentabilidad de mis fondos. También es verdad que tengo una colección extensa con lo cual es difícil acertar en todos. Creo que en un 30% estoy por encima del fondo. Influye mucho las sucesivas aportaciones. Cuantas más haces peor te va. Un 20% igual y un 50% por debajo. Influye la suerte y el estómago.
#4
Re: La brecha del inversor: cuánto se pierde por el camino entre la rentabilidad del fondo y la tuya.
El inversor-promedio del estudio que desde hace años publica Morningstar pertenece en alto porcentaje al inversor-masa que sobreactúa en la cartera al hilo de eventos miedos y euforias
Según Fernando Luque,este inversor entra y sale a destiempo
Mención aparte merece el hecho de que los ETFs presentan un gap superior
Re: La brecha del inversor: cuánto se pierde por el camino entre la rentabilidad del fondo y la tuya.
Muchas gracias por contarnos tu experiencia particular. Está claro que cuánto mas jugamos a ser gestores, es más fácil equivocarnos y dejarnos retornos sobre la mesa; pero por otro lado, si haciendo una gestión mas activa del patrimonio, conseguimos que nos guste este mundo, tener mas adherencia al plan, ahorrar más, etcétera... Es mejor gestionar más dinero de forma menos eficiente que menos dinero de manera "perfecta" (sabiendo que la perfección no existe en este mundo y que nadie tiene la bola de cristal).
#6
Re: La brecha del inversor: cuánto se pierde por el camino entre la rentabilidad del fondo y la tuya.
Muy buen apunte y conviene separar dos capas:
1) Los dividendos SÍ entran en el NAV del fondo. Cuando las empresas en cartera pagan dividendo, ese dinero se recibe en tesorería y sube el valor liquidativo. En ese sentido no se pierden por el camino, están dentro de la rentabilidad total del fondo.
2) Donde sí hay un tema serio es en qué benchmark usa el fondo para presentarse al partícipe. Muchos fondos españoles históricamente se comparan contra el IBEX 35 price-index (sin dividendos) en vez de contra el IBEX 35 Total Return. Eso les da una "ventaja" gratuita de 3-4 puntos anuales en la comparación, pero no es alpha real, es un detalle del folleto. La comparación honesta es siempre fondo total return vs índice total return equivalente.
3) El Mind the Gap de Morningstar usa total return para ambos lados (fondo y partícipe). Así que esa brecha de 1,2 pp anual es puramente timing del partícipe, no un problema de medición ni de dividendos mal contados.
En resumen, tienes razón al señalar que comparar fondo contra índice sin dividendos está mal hecho (y pasa más de lo que debería). Pero ese no es el origen de la brecha del Mind the Gap — son dos problemas distintos que conviven.
#7
Re: La brecha del inversor: cuánto se pierde por el camino entre la rentabilidad del fondo y la tuya.
Gracias por traer a Fernando Luque, que es una referencia sólida de Morningstar España y lleva años describiéndolo exactamente así — "entrar y salir a destiempo" — con los datos delante.
Lo de los ETFs que mencionas es uno de los hallazgos más llamativos del Mind the Gap 2025:
La hipótesis del propio informe es que los ETFs permiten trading intradiario, tienen bid/ask spreads visibles, y una parte importante de su uso termina siendo temático o sectorial (no estratégico). Todo eso invita a transaccionar más, y el beneficio teórico del ETF (coste bajo, transparencia) se lo come el timing.
El otro dato menos comentado que complementa lo tuyo: los fondos de asignación automática tipo target-date tienen brecha casi cero (−0,1 pp). Cuanto más automatizado y menos discrecional es el uso del vehículo, menor la brecha. La forma del envase importa tanto como el contenido.
Me guardo el link del artículo de Estrategias de Inversión, me parece buena referencia para el hilo.
#8
Re: La brecha del inversor: cuánto se pierde por el camino entre la rentabilidad del fondo y la tuya.
Indexa muestra las dos rentabilidades y explica la diferencia, lo que es de agradecer. En mi caso la rentabilidad ponderada por tiempo está en un +7,5% anual y la rentabilidad ponderada por dinero está en +11,8% anual. Esto es desde enero de 2022 con una estrategia de aportación mensual (DCA?) y los rebalanceos que Indexa considera. He hecho algunas aportaciones adicionales pero sin ninguna pretensión de hacer market timing, sencillamente me he encontrado con algo más de liquidez (bonus del trabajo y similares) que he acabado por aportar a la cartera. Pero vamos, esa liquidez extra podría haber ido a unas vacaciones o cambiar de moto.
En resumen en mi caso la rentabilidad ponderada por dinero bate a la rentabilidad ponderada por tiempo, pero juraría que es por casualidad.
#9
Re: La brecha del inversor: cuánto se pierde por el camino entre la rentabilidad del fondo y la tuya.
Muy buena reflexión. Yo creo que no es tanta casualidad como piensas.
Si el mercado ha ido tirando para arriba desde 2022 (con altibajos pero tendencia alcista), y tú has ido metiendo pasta de forma regular sin preocuparte de cuándo, lo normal es que te pase eso: las primeras aportaciones compran a precios bajos, las últimas ya están a precios más altos, y cuando miras atrás el MWR sale por encima del TWR casi por inercia.
Para mí la gracia del DCA es exactamente esa: cuando dejas de obsesionarte con el timing, el timing deja de jugar en tu contra. Los bonus que has ido soltando como han venido probablemente han ayudado más que si hubieras intentado "buscar el buen momento" para meterlos.
Así que sí, suerte en parte, pero también disciplina. Y eso no es poco.
#10
Re: La brecha del inversor: cuánto se pierde por el camino entre la rentabilidad del fondo y la tuya.
En cuanto a mi "brecha" frente a los fondos no debería tener ni positiva ni negativa pues actualmente tengo todo automatizado en función de mi capacidad de ahorro mensual y gastos previstos y nunca hago cambios en función de las circunstancias del mercado.