
#9
#10
Mercados bursátiles mundiales en alza gracias a datos dispares del mercado laboral y la manufactura de EE.UU.
Buenos días,
A raiz de los comentarios realizados por Plynch en este hilo, voy a actualizar la información de la gestora MFS para este mes.

Los mercados de valores del mundo operaron con una leve tendencia al alza esta semana (un crecimiento del 0,9 %), mientras que el rendimiento de los pagarés a 10 años del Tesoro de Estados Unidos avanzó de 1,45 % a cerca del 1,60 %. Los precios del sector energético siguieron esta tendencia y cerraron la semana en $44 y $46 por barril para el petróleo crudo West Texas Intermediate y el Brent, respectivamente.
Noticias económicas del mundo
- EE. UU. informa que en agosto se crearon menos puestos de trabajo de lo esperado
Estados Unidos creó 151.000 nuevos puestos de trabajo en agosto, por debajo de la expectativa consensuada de 180.000 empleos. Un aspecto positivo es que los datos de julio fueron revisados al alza, de 255.000 a 275.000. La tasa de desempleo permaneció estable en 4.9 %. El desempleo U6, un indicador más amplio, también se mantuvo estable en 9,7 %.
- Destituyen a Rousseff tras juicio político
Con 61 votos contra 20, el Senado de Brasil decidió destituir a la presidenta Dilma Rousseff el miércoles luego de hallarla culpable de manipular el presupuesto federal. Se espera que el presidente interino Michel Temer continúe su mandato hasta el final del período presidencial en 2018.
- Decisión de la UE sobre impuestos afecta negativamente a Apple
La Comisión Europea dictaminó que el gobierno irlandés proporcionó ayuda estatal ilegal a Apple al ofrecerle tasas impositivas artificialmente bajas y ordenó al gigante tecnológico estadounidense pagar a Irlanda €13.000 millones ($14.500 millones) en impuestos atrasados. Según se ha informado, el acuerdo de Apple con el gobierno irlandés generó una tasa impositiva efectiva de menos del 2 % de sus utilidades generadas en Europa, muy por debajo de la tasa de impuestos corporativos vigente en Irlanda, del 12,5 %.
- Inversionistas a la espera de medidas de estímulo por la baja inflación de la región del euro
A pesar de que el Banco Central Europeo adoptó tasas de interés negativas para depósitos hace apenas más de dos años, y de la implementación de medidas de expansión monetaria hace poco más de un año, la inflación de la región del euro permanece en niveles extremadamente bajos. Según el informe publicado el miércoles, la inflación subyacente de los precios al consumidor se encuentra en un 0,8 % interanual, menos de la mitad del objetivo del BCE, de cerca del 2 %. En anticipación a la reunión del Consejo de Gobierno del BCE que se celebrará el 8 de septiembre, crecen las expectativas de que los responsables de las políticas extiendan el programa de compra de activos por seis meses más que el plazo previamente definido, a finalizar en marzo de 2017. Por otro lado, la tasa de desocupación de la región del euro se mantuvo estable por tercer mes consecutivo en julio, en 10,1 %, más del doble que la tasa de desempleo estadounidense.
- Los índices de gerentes de compras aportan información contradictoria
La actividad manufacturera mundial fue lenta en agosto, con una excepción sorprendente. La manufactura británica se recuperó con fuerza, y revirtió la caída observada en los datos de julio tras la votación a favor de abandonar la Unión Europea. El índice de gerentes de compras del sector de la manufactura del Reino Unido trepó 5 puntos y llegó a 53,3, el mayor incremento mensual en los 25 años de historia del índice. Estados Unidos, en contraste, observó una inesperada contracción del sector de la manufactura el mes pasado, cuando el índice de gerentes de compras estadounidense cayó de 52,6 a 49,4 puntos. Los índice de gerentes de compras del sector de la manufactura de China, tanto el oficial como el publicado por Caixin, coincidieron cerca de los 50 puntos, mientras que el crecimiento de la actividad manufacturera de la región del euro disminuyó a 51,7 puntos en agosto frente a la anterior lectura de 52,0. Las lecturas del índice de gerentes de compras que se encuentran por debajo de los 50 puntos indican una contracción, en tanto que las que superan los 50 puntos muestran expansión.
- Mercados apagados en EE. UU.
La actividad de los mercados de valores estadounidenses fue más tenue que de costumbre este verano. En agosto se observó la cuarta menor banda de fluctuación desde 1928, según el Wall Street Journal. La actividad de este mes de agosto contrasta marcadamente con la del año pasado, cuando la sorpresiva devaluación de la divisa china trastornó a los mercados.
- Los bancos de China dependen más de la financiación mayorista
La agencia de calificaciones crediticias Moody's informó que el sector bancario de China está cada vez más interconectado, ya que los bancos dependen cada vez en mayor medida de la financiación mayorista, y no de los depósitos de los clientes. Tal como lo demostró la crisis de 2008, la financiación mayorista puede acabarse rápidamente en tiempos de estrés, con consecuencias a nivel sistémico.
Noticias corporativas del mundo
- Empresa de transporte de contenedores de Corea colapsa en vísperas de la temporada alta
Hanjin Shipping, la séptima mayor empresa de transporte de contenedores del mundo, entró en concurso de acreedores judicial esta semana y generó nerviosismo a lo largo de la cadena de suministro mundial. Los importadores están en la búsqueda de compañías de servicios de flete antes de que llegue la crítica temporada de festividades de fin de año.
- Mondelez pone fin a las conversaciones con Hershey
El intento unir a las dos mayores empresas de dulces del mundo no ha tenido éxito. A lo largo de los años, el fabricante de chocolates Hershey ha demostrado ser un difícil objetivo a adquirir para una serie de interesados, debido a la inusual estructura de participación de la empresa, que incluye al Hershey Trust.
#11
Análisis sobre la deuda Investment Grade y catalizadores de mercado
Análisis de MFS
- Los balances ya se habían visto castigados y presentaban fragilidad antes de la crisis de 2020. La pandemia lo ha puesto al descubierto y, después, la situación ha empeorado considerablemente.
- Endeudarse para sustituir ingresos perdidos, en lugar de financiar proyectos productivos, debilita los balances. Sin embargo, a pesar del debilitamiento del balance general, las primas de riesgo han disminuido.
- Las empresas con un capital circulante negativo y modelos de negocio muy perjudicados son las más vulnerables y cuyas valoraciones resultan menos apropiadas. Las que ofrecen perfiles de riesgo atractivos son aquellas con altas barreras de entrada, una propiedad intelectual exclusiva o un modelo de «crear una vez y vender muchas veces». Esos son los activos en los que vale la pena invertir.
Con frecuencia, las fluctuaciones del mercado se producen a causa de noticias o información que incitan a los inversores a actuar. Los datos o los sucesos que se dan a conocer pueden incidir en la confianza de los inversores y perturbar la demanda de activos financieros.
Lo que deberían preguntarse los inversores es si la nueva información justifica un cambio sustancial en la valoración.
La reciente flexibilización de las restricciones del confinamiento y la participación directa de la Reserva Federal estadounidense en los mercados de deuda corporativa alentaron una segunda ronda de toma de riesgos. La progresión procíclica iniciada a mediados de mayo está en consonancia con la fase inicial de una recuperación de los mercados económicos y financieros y se refleja en la contracción de los diferenciales de la deuda corporativa con calificación investment grade tanto en Estados Unidos como en Europa (gráfico 1).
Ahora bien, ¿ofrece la deuda con calificación investment grade una prima de riesgo suficiente para los diferentes resultados posibles?
Gráfico 1: Los diferenciales no distan mucho de las cotas previas al COVID-19
■ Deuda corporativa investment grade estadounidense
■ Deuda corporativa investment grade europea

Fuente: Bloomberg. Datos diarios del 2 de enero de 2020 al 22 de junio de 2020. Deuda corporativa investment grade estadounidense = índice Bloomberg Barclays US Aggregate Corporate, Deuda corporativa investment grade europea = índice Bloomberg Barclays Euro Aggregate Corporate.
El diferencial ajustado a la opción (OAS) mide el diferencial entre un valor de renta fija y la tasa de rentabilidad libre de riesgo, que tiene en cuenta cómo la opción integrada en el título de renta fija podría alterar los flujos de efectivo previstos y el valor actual de dicho título.
Aunque cada ciclo económico y cada recesión son diferentes, los inversores se fijan en las recesiones y las crisis del pasado para pronosticar posibles patrones de recuperación en los mercados financieros.
Los participantes del mercado y los medios de comunicación financieros suelen comparar nuestra situación actual con la crisis financiera mundial. Pese a ello, las causas y las circunstancias que rodean a las dos situaciones presentan bastantes diferencias. Lo que más preocupaba durante la crisis financiera mundial era la solvencia de los prestamistas.
Si bien las instituciones financieras desempeñan un papel social crítico como mecanismo de transmisión del capital, los prestamistas no son la economía. En la crisis actual sucede lo contrario. Se centra en la solvencia de los prestatarios.
Analicemos la situación más detenidamente.
En un esfuerzo por maximizar el flujo de caja libre en un periodo de crecimiento económico inferior a la media, las empresas limitaron la inversión de sus negocios al tiempo que asumían niveles históricos de deuda (gráfico 2).
Como comentamos recientemente en nuestro artículo «El final de la primacía de los accionistas y su impacto en las valoraciones de la renta variable», se contrajeron préstamos de capital para financiar distribuciones a los accionistas. Describo la actividad que tuvo lugar de 2010 a 2019 como un pago de transferencia masiva de los tenedores de bonos a los accionistas.
Los balances ya se habían visto castigados y presentaban fragilidad antes de la crisis de 2020. La pandemia lo ha puesto al descubierto y, después, la situación ha empeorado considerablemente.
Las recesiones suelen corregir los desequilibrios. Sin embargo, el desequilibrio del ciclo que acabamos de cerrar revestía la forma de
apalancamiento financiero, y todavía está pendiente de corregirse.
Gráfico 2: Los ratios de apalancamiento son terriblemente altos
■ S&P 500 ex-Financials ■ MSCI Europe ex-Financials
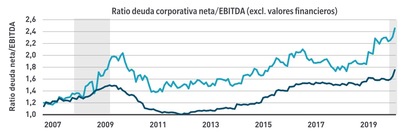
Fuente: FactSet. Datos mensuales del 31 de enero de 2007 al 31 de mayo de 2020. Zonas sombreadas = Recesión en EE. UU. EBITDA = beneficios antes de intereses, impuestos, depreciación y amortización.
Durante los peores momentos de la caída provocada por el COVID-19, las fuerzas del mercado exigían que las empresas proporcionaran liquidez y reconstruyeran el capital circulante. Los equipos directivos realizaron despidos y redujeron drásticamente el gasto en investigación y desarrollo, así como los pagos a los proveedores se retrasaron.
Cuando los bancos centrales retomaron su función de prestamista de último recurso, las empresas volvieron a disponer de la palanca de emisión de deuda, sobre todo en Estados Unidos, donde la emisión de bonos lleva un ritmo que le permitirá duplicar la cifra de cualquier ejercicio anterior en un momento de desplome de la demanda y escasa visibilidad de los beneficios (gráfico 3).
Sin embargo, endeudarse para sustituir ingresos perdidos, en lugar de para financiar proyectos
productivos, debilita los balances. En cualquier caso, a pesar del debilitamiento del balance general, las primas de riesgo han disminuido.
Gráfico 3: La emisión de bonos se ha disparado
■ Deuda corporativa IG - EE.UU. ■ Deuda corporativa IG - Europa
Emisión de deuda corporativa IG

Fuente: Bernstein research, Bloomberg, Factset y MSCI. Datos anuales desde 2014 hasta 2019.
El año 2020 se presenta en términos anualizados en lo que va de año hasta el 11 de junio de 2020.
A pesar de la vulnerabilidad de las empresas, ¿el apoyo de los bancos centrales justifica el movimiento de los precios que hemos observado últimamente en los mercados financieros?
¿Los diferenciales de la deuda corporativa con calificación investment grade, que se sitúan en general próximos a sus niveles normales en términos históricos, ofrecen compensación suficiente? Mencionaré una última cosa en la que pensar.
Llegados a este punto, los mercados y las agencias de calificación crediticia han otorgado a las
empresas un pase gratuito sobre sus malos resultados financieros.
De hecho, el porcentaje de empresas con calificación investment grade que se contratan como deuda corporativa de alto rendimiento con calificación BB se ha visto reducido. Actualmente, representan menos del 2% de los índices estadounidense y europeo. Si eliminamos esos bonos y volvemos a calcular los índices, los niveles de los diferenciales en su conjunto son entre tres y cinco puntos más bajos, como se muestra a continuación.
Gráfico 4: El pase gratuito del mercado no durará para siempre Deuda corporativa investment grade estadounidense % de emisores con una calificación implícita BB

Fuente: Bloomberg, a 22 de junio de 2020. Deuda corporativa investment grade estadounidense = índice Bloomberg Barclays US Aggregate Corporate, Deuda corporativa investment grade europea = índice Bloomberg Barclays Euro Aggregate Corporate.
Los emisores con una calificación implícita BB son emisores del universo investment grade
con diferenciales ajustados a la opción (OAS) iguales o superiores a los OAS del índice de alto rendimiento con calificación BB. Los OAS actuales del índice Bloomberg Barclays US High Yield BB son de 418 p.b., mientras que los OAS actuales del índice Bloomberg Barclays Pan-European High Yield BB son de 384 p.b. Porcentaje de emisores con una calificación implícita BB calculados como el valor de mercado de los emisores con una calificación implícita BB dividido entre el valor de mercado del índice global de emisores con calificación investment grade.
Una cifra tan pequeña no es importante por ahora, pero me preocupa que se convierta en un
problema mucho mayor a medida que pasa el tiempo. Tal como mencionamos hace poco en
«El último cliente es el más rentable», el tamaño importa. Todas las empresas tienen costes fijos
que deben absorberse. Si la demanda final no vuelve a los niveles anteriores a la crisis para algunas de ellas,
¿cuántas empresas con calificación BBB conservarán su estatus investment grade?
Para que quede claro, me refiero al mercado en conjunto. La realidad es que las empresas con un
capital circulante negativo y modelos de negocio muy perjudicados son las más vulnerables y cuyas valoraciones resultan menos apropiadas. Las que ofrecen perfiles de riesgo atractivos son aquellas con altas barreras de entrada, una propiedad intelectual exclusiva o un modelo de «crear una vez y vender muchas veces». Esos son los activos en los que vale la pena invertir.
En vista del telón de fondo cada vez más incierto, me preocupan los inversores pasivos en el
universo de la deuda corporativa con calificación investment grade. Aunque la inversión pasiva
tiene una propuesta de valor y una exposición de mercado rentable y debería formar parte de la
construcción de carteras, presenta la contrapartida de que encauza el capital en lugar de invertirlo.
Encauzar no es invertir, ya que no tiene en cuenta los fundamentales. En la situación actual, creo
que basarse en los fundamentales puede revestir más importancia que nunca.
Una célebre cita de Rufus Miles dice «La opinión de uno depende de dónde esté sentado».
Sus palabras, conocidas como la Ley de Miles, se han interpretado de diferentes maneras. No
obstante, para mí, siempre han hecho referencia a una falta de objetividad. Por tanto, y para ser
transparente, debo decir que yo tampoco soy objetivo.
Además de mi trabajo como estratega de inversión mundial para MFS, soy el gestor de carteras principal de dos estrategias. La primera es una estrategia de renta variable long-short, y la otra es una cartera de renta fija multisectorial cuya finalidad es generar un rendimiento superior al del mercado de renta variable y, al mismo tiempo, superar al mercado de renta fija.
Las dos estrategias están gestionadas activamente y mantienen un posicionamiento defensivo en comparación con sus perfiles históricos. Por tanto, mi opinión también depende de dónde estoy sentado.
#12
Análisis MFS: ¿Hay demasiado optimismo sobre 2021?
La previsión de estímulo fiscal, junto con los indicios de que muy pronto habrá una vacuna que proteja contra la COVID-19, han impulsado el optimismo y muchos esperan ya una vuelta más rápida a la normalidad económica y una recuperación de los beneficios en 2021. En los últimos meses, los activos financieros directamente expuestos a los altibajos de la economía, como los valores cíclicos y los de pequeña capitalización, se han comportado mejor que los valores favorecidos por la necesidad de permanecer en casa y que las acciones de crecimiento. Asimismo, la menor volatilidad de la renta variable, el encarecimiento de las materias, las curvas de tipos pronunciadas y el aumento de las expectativas de inflación apuntan al mismo resultado: reflación en 2021.
De cara al futuro, las valoraciones actuales de la renta variable y los diferenciales de crédito no solo implican un fuerte crecimiento de los beneficios el año que viene, sino que también sugieren que los exorbitantes múltiplos actuales son sostenibles. En este contexto, y con poco margen de error, ¿son las expectativas para 2021 demasiado elevadas?
¿Qué podría salir mal?
Al inicio de la pandemia, básicamente los bancos centrales socializaron las pérdidas de explotación de las empresas para impedir una crisis de crédito y reducir la duración de la posible recesión resultante. Aunque esta política parece haber dado sus frutos, en función de su perspectiva, puede que la política monetaria ya no dé para más. En estas circunstancias, los bancos centrales prestan dinero, si bien son los gobiernos quienes lo gastan, cargando el peso de las perspectivas de futuro crecimiento económico directamente sobre los hombros de los políticos.
Al mismo tiempo, los casos de COVID-19 y las hospitalizaciones están aumentando rápidamente en todo el continente americano, Europa y algunas partes de Asia. Aunque las esperanzas de una vacuna ayudan a los inversores a imaginar un futuro más normal, no pueden solucionar el actual deterioro de la situación. Tememos que el endurecimiento de las órdenes de permanecer en casa y distancia social reduzcan la movilidad y pongan en riesgo la recuperación hasta ahora en forma «V», además de aumentar la necesidad ya de por sí enorme de respaldo fiscal. Aunque los inversores han dado por hecho que habrá más ayudas, sigue siendo incierto cuándo y en qué medida.
En 2020, las rentabilidades de la renta variable han dependido totalmente de la expansión de los múltiplos, dado el desplome de los beneficios provocado por la pandemia. Si bien este patrón no es un comportamiento inusual del mercado antes del fin de una recesión, su magnitud conlleva que los mercados de riesgo sean vulnerables a sorpresas económicas imprevistas o a medidas insuficientes de política fiscal.
Aunque hemos de pensar en estos factores de riesgo, nos enfocamos en los perfiles de riesgo de los negocios con respecto a los posibles resultados: doble recesión, reflación, estancamiento. Al inicio de la crisis y durante toda la recuperación, algunas empresas registraron unos datos comparativos de ventas récord, al beneficiarse de la COVID-19 o de la necesidad de permanecer en casa. Por el contrario, los sectores afectados por la distancia social sufrieron graves problemas financieros.
Ahora bien, resulta importante no dejarse llevar por las noticias ni sacar demasiadas conclusiones del pasado reciente. Eso lo hacen las máquinas, pero no los inversores. Invertir consiste en pensar detenidamente sobre lo que acaba de suceder y decidir si los acontecimientos han alterado la fortaleza o debilidad de un negocio, y luego determinar cuál podría ser el perfil de flujo de caja en los próximos años y, en definitiva, cuál es el valor de ese flujo de caja.
Ahora bien, resulta importante no dejarse llevar por las noticias ni sacar demasiadas conclusiones del pasado reciente. Eso lo hacen las máquinas, pero no los inversores. Invertir consiste en pensar detenidamente sobre lo que acaba de suceder y decidir si los acontecimientos han alterado la fortaleza o debilidad de un negocio, y luego determinar cuál podría ser el perfil de flujo de caja en los próximos años y, en definitiva, cuál es el valor de ese flujo de caja.
En una reciente reunión de análisis interno, Barnaby Wiener, director de sostenibilidad y gestor de carteras de MFS, comentó que «el verdadero riesgo no suele verse a simple vista». Para mí, eso quiere decir que a veces el riesgo no puede cuantificarse en una hoja de cálculo de Excel. Aunque los mercados nunca tienen toda la información y la incertidumbre siempre es alta, las valoraciones actuales indican una gran confianza sobre las diversas posibilidades en 2021.
La inversión responsable es la sostenibilidad financiera en varias dimensiones
Al reflexionar sobre 2020 y mirar hacia delante, sigo volviendo a pensar en el objetivo de los mercados financieros: determinar los precios y asignación los recursos de forma eficiente. Los inversores evalúan las perspectivas de rentabilidad de una inversión frente a sus riesgos, poniendo en la balanza los costes de oportunidad frente a oportunidades de inversión similares.
En MFS, nuestro objetivo estriba en cubrir esos riesgos y luego asignar el capital de forma responsable. Aunque invertir nunca ha sido fácil, el entorno actual ha elevado el listón de dificultad.
Por innumerables razones, siempre hay oportunidades de inversión llamativas con perspectivas de rentabilidad atractivas, sobre todo dados los actuales tipos de interés prácticamente nulos que ofrece el ahorro. Sin embargo, hemos de preguntarnos cuántas cosas tienen que salir bien para que esas ideas cumplan las expectativas. ¿Puede una empresa sobrevivir a una doble recesión? ¿Tiene suficiente liquidez para afrontar otra perturbación en el crédito? ¿Puede resistir a cambios en el marco reglamentario? ¿Es el foso económico lo suficientemente profundo para proteger frente a los nuevos competidores en un mundo digital acelerado?
Esperanza de cara al futuro
Espero y confío en que 2021 será un año mejor que 2020. Me entusiasma pensar en lo que nos deparará el futuro, sobre todo por las grandes oportunidades de alpha y diferencias de rentabilidad.
¿Por qué?
¿Por qué?
Las mejores empresas son aquellas que crean valor para sus grupos de interés, no las que extraen valor de estos. Aunque las empresas que extraen valor puedan tener una gran rentabilidad financiera, es probable que tengan fecha de caducidad. Durante la última década, el crecimiento de los ingresos cada vez menor ha llevado a cada vez más empresas a extraer valor de sus proveedores, empleados, titulares de bonos y clientes. Sin embargo, las mejores empresas – con una cultura de colaboración con todos sus grupos de interés – suelen tener algo que escasea: unos resultados financieros superiores que duran y que se reflejan en los precios de sus activos.
Eso es lo que significa para nosotros la asignación responsable de capital, el principio que constituye nuestra estrella polar en un mundo incierto.