Acceder

Comparación de la rentabilidad obtenida por escolares y la rentabilidad de los fondos de inversión

2 respuestas
Comparación de la rentabilidad obtenida por escolares y la rentabilidad de los fondos de inversión
#1

Comparación de la rentabilidad obtenida por escolares y la rentabilidad de los fondos de inversión

Pablo Fernández Acín (2014)muestra un interesante experimento: compara la rentabilidad que
obtuvieron 248 alumnos del colegio Retamar (entre 6 y 17 años) con la rentabilidad de los fondos de
inversión de renta variable española en el periodo 2002-2012.

Pablo Fernandez encuestó a una clase de cada curso (248 alumnos en total). Los alumnos tenían que escribir
5 números del uno al setenta (sin saber que significaban los números). Cada número correspondía a una empresa en
la que teóricamente hubiese invertido: la misma cantidad en las 5 empresas (números) elegidos. “Por ejemplo: un
alumno escribe los números uno, dos, tres, cuatro y cinco. Eso significa que hubiese invertido la misma cantidad de dinero en las 5 primeras empresas (entre las 70 mayores empresas españolas ordenadas alfabéticamente)… se podría decir que he creado
248 carteras de renta variable española”.

Los alumnos obtuvieron una rentabilidad media del 102% mientras que los fondos obtuvieron un 71%.

El 29% de los alumnos (72 alumnos) superaron la rentabilidad de todos los fondos

El 7% de los alumnos (17 alumnos) obtuvieron menor rentabilidad que todos los expertos

La rentabilidad promedio conseguida por los alumnos del colegio es superior a la conseguida por los “expertos”.

Sólo 2 fondos de inversión (de los 52) superaron la rentabilidad del ITBM (índice total de la bolsa
de Madrid).

El 35% de los alumnos superaron el ITBM (87 alumnos)

Fernández Acín (2014) afirma que “El experimento demuestra que muchos inversores individuales
pueden tener acceso a mejores rentabilidades que invirtiendo a través de un fondo de inversión; tan solo tienen que
invertir la misma cantidad y aleatoriamente en varias empresas. Si un experto inversor fuese realmente un “experto”
invertiría su propio dinero y se convertiría en millonario en vez de tener que soportar sus duras condiciones de
trabajo”.

Fuente: Nuevo paper "Rentabilidad de los fondos de inversión en España, 1998-2013". Pablo Fernandez, profesor de finanzas del IESE.

http://ssrn.com/abstract=2388645

Resumen:

La rentabilidad media de los fondos de inversión en España en los últimos 15 años (1,98%) fue inferior a la inversión en bonos del estado español a 15 años (4,4%) y a la inversión en el IBEX 35 (4%).

Sólo 26 fondos de los 614 con 15 años tuvieron una rentabilidad superior a la de los bonos del estado a 15 años, 38 tuvieron una rentabilidad superior a la del IBEX 35 y 52 tuvieron rentabilidad negativa.

El fondo más rentable proporcionó en los últimos 15 años a sus partícipes una rentabilidad total del 505% (promedio 12,75%) y el menos rentable del -42% (promedio -3,6%).

Se proporciona un ranking de las 54 gestoras según la rentabilidad media de sus fondos. Bestinver ocupa el primer lugar con gran diferencia sobre las siguientes.

También se muestran los resultados de un experimento: 248 escolares consiguieron mejor rentabilidad promedio que los fondos de inversión. 72 de los 248 escolares superaron la rentabilidad de todos los fondos.
#2

Re: Comparación de la rentabilidad obtenida por escolares y la rentabilidad de los fondos de inversión

Hola Rontxi

Me gustan mucho este tipo de estudios, gracias por compartirlo. 

Voy a dar mi opinión sobre por que los niños invirtiendo en acciones sacaron tanta rentabilidad a los fondos. 

- Primero: Los niños no pagaron comisiones. O al menos no dice nada en el estudio, pero si esto es así es una clara ventaja. Al pagar una serie de comisiones en cada acción y en cada traspaso si lo hubo su rentabilidad ya baja un poco. A veces cuando hablamos de invertir directamente en índices, acciones o ETFs pensamos que no tienen ninguna comisión. 

- Segundo: Los niños no se pusieron cortos, ni compraron futuros, ni compraron y vendieron de forma acelerada pagando muchas comisiones, ni hicieron un fondo de fondos... entre los fondos españoles hay muchos que hacen "fair play". Metemos en el mismo saco los fondos de algunos de los grandes bancos con los de las gestoras independientes y esto no lo haría el inversor iniciado. 

Algunos bancos ganan comisiones inviertiendo el patrimonio de forma sospechosa. Pagan muchas comisiones comprando y vendiendo muchas veces, poniéndose cortos y largos en instrumentos que no tocan las gestoras independientes e inviertiendo en otros fondos, casusalmente de su gestora. 


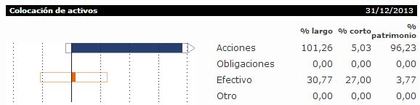
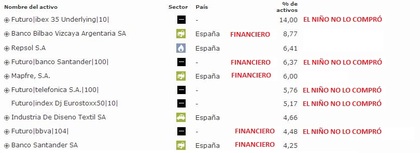
- Tercero: Los niños no intentaron reflotar el sistema financiero español. Parte de la debacle de los fondos de los grandes bancos es que estaban invertidos hasta la cintura en acciones de bancos españoles. No solo del propio banco, funcionaban como una gran sociedad "yo te compro a ti, tú me compras a mi". 

En resumen. Los fondos españoles son muy malos. Pero no todos. Si sacásemos de este estudio únicamente a los fondos de los bancos y nos quedásemos con las gestoras seguramente el resultado sería distinto. El inversor independiente y que se forma en este aspecto nunca tendría participaciones de BBVA Bolsa FI, Santander Acciones Españolas A Fi o Caixabank Bolsa Fi. 

Por cierto, si alguien quiere saber cuales son los mejores fondos de inversión españoles en el presente ciclo económico basándose en el Cociente Omega (Ω), lo puede ver aquí: https://www.rankia.com/foros/fondos-inversion/temas/2108910-mejores-fondos-rv-espana-para-largo-plazo

Un saludo. 

#3

Re: Comparación de la rentabilidad obtenida por escolares y la rentabilidad de los fondos de inversión

Vamos a ver....
Las intrepretaciones pueden ser múltiples: algo han hecho mal en dicho estudio, o nos maquillan los resultados, o resulta que los niños han tenido una gran suerte por pura casualidad, cosa que no se repetiría si el estudio se volviera a hacer (aunque el estudio ha sido a lo largo de varios años).

Si uno selecciona una serie de carteras de forma aleatoria, y el número de carteras es suficientemente elevado, la rentabilidad media de dichas carteras ha de corresponder con la rentabilidad obtenida por la media de las empresas que cotizan.

No se puede desviar mucho de eso por que para eso es la media, y la elección supuestamente aleatoria (da igual que lo hubieran escogido los niños que lo hubiéramos sorteado al azar, ya que no sabían ni qué escogían).

Si es tal y como lo cuentas, la verdad es que el estudio me parece una tontería (no pretendo ofender a nadie).

Dado que el Ibex por lo que entiendo pondera más a las empresas más grandes, lo único que se puede sacar en consecuencia es que en el periodo de estudio las empresas no tan grandes lo hicieron mejor que las empresas mayores y que tienen más peso en el Ibex (dado que la elección de las empresas es aleatoria y entiendo que igualmente ponderada sin tener en cuenta su volumen).

Y luego está el tema que apunta Marcos Luque, que seguramente no se han tenido en cuenta comisiones u otros efectos que sí que reducen la rentabilidad de un inversor.

Tampoco ha estudiado la volatilidad de dichas carteras aleatorias con respecto a otras propuestas por los expertos.

La mayoría de nosotros diversifica para reducir el riesgo (medido como volatilidad) aún a costa de reducir la rentabilidad.

Así que el estudio me parece muy incompleto así a primera vista, y más destinado a obtener un día de gloria en los medios de comunicación que a otra cosa, la verdad.

Como la mayoría de los fondos que se contratan están gestionados por los bancos (sus gestoras) si somos malos también podemos pensar que los bancos usan el dinero de sus clientes para otras cosas que no son invertir en bolsa buscando la máxima rentabilidad.

Dada mi desconfianza en los bancos, soy tendente a darle a esa hipótesis cierta credibilidad, pero la verdad es que el estudio en sí difícilmente demuestra algo al respecto.